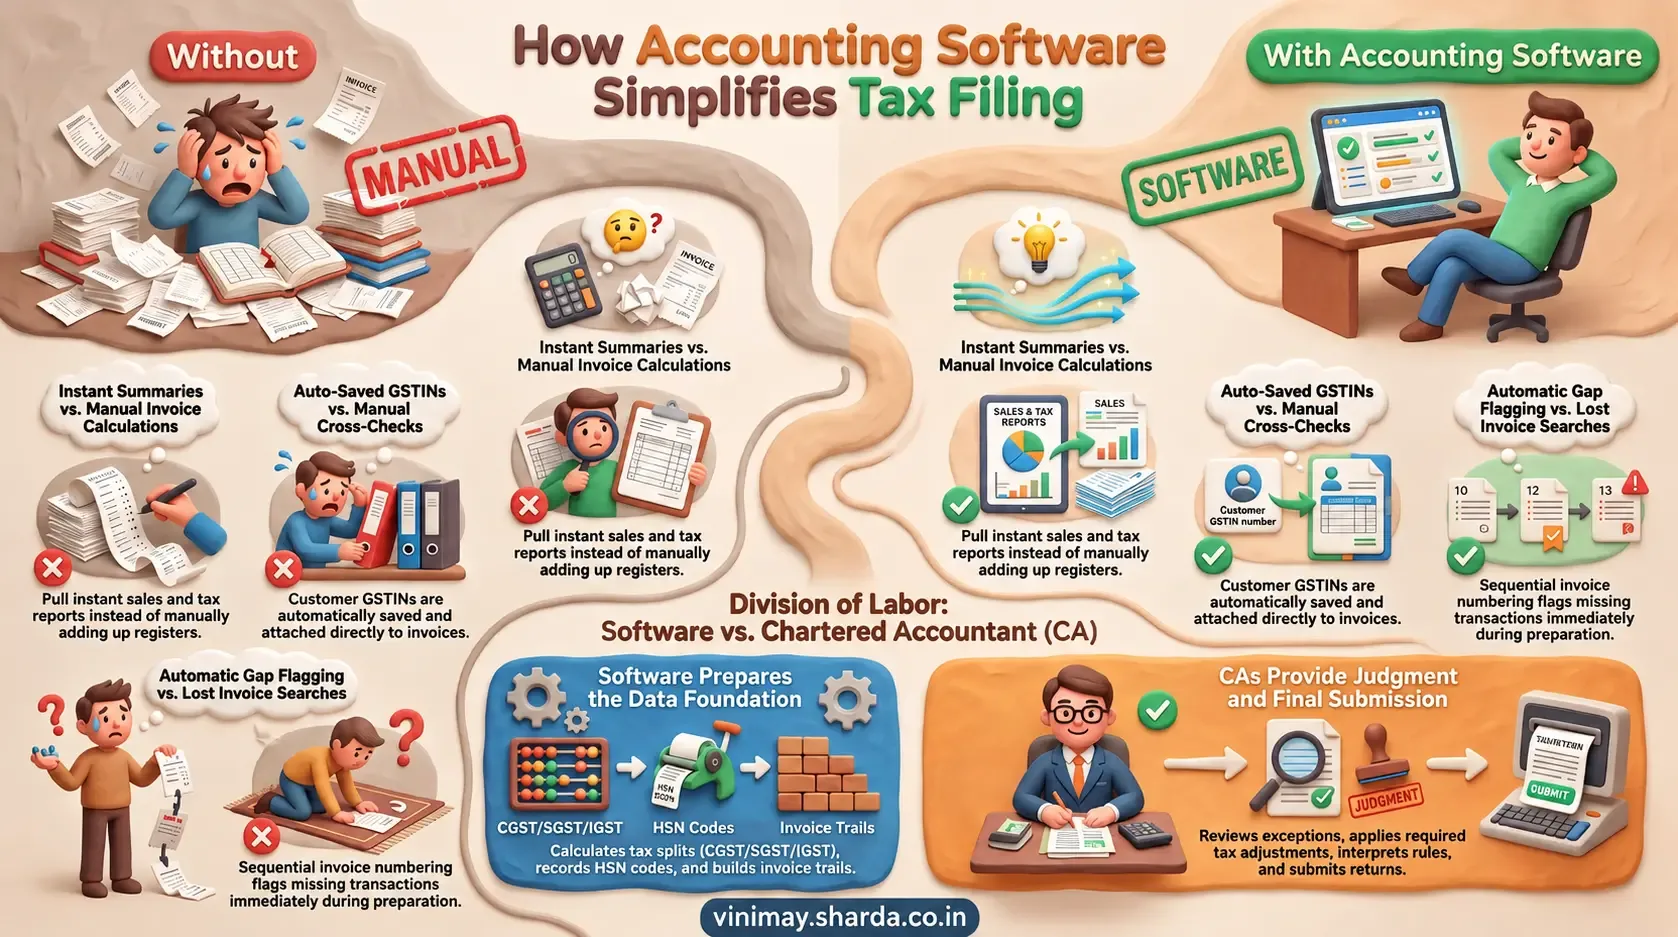
இதற்குக் கீழே ஒரு குறிப்பிட்ட, நடைமுறைக் கேள்வி உள்ளது, அது ஆம்-இல்லை-என்பதை விட முக்கியமானது: வரி நிபுணரா என்பது மட்டுமல்ல முடியும் அணுகல் பதிவுகள், ஆனால் எப்படி — எந்த அளவிலான அணுகலுடன், அந்த அணுகல் "எனது தரவை மதிப்பாய்வு" மற்றும் "எனது கணக்கைக் கட்டுப்படுத்து" ஆகியவற்றுக்கு இடையேயான எல்லையை மதிக்கிறதா. வரி வல்லுநர்கள் பொதுவாக வணிக பதிவுகளை அணுகலாம் கணக்கியல் மென்பொருள் பகிரப்பட்ட ஏற்றுமதிகள் (PDFகள், விரிதாள்கள் நேரடியாக அனுப்பப்பட்டது) அல்லது, சில கருவிகளில், வெளிப்புற மதிப்பாய்வாளர்களுக்காக பிரத்யேகமாக உருவாக்கப்பட்ட அணுகல் பாத்திரத்தின் மூலம் — இரண்டாவது விருப்பம் மிகவும் வசதியானது, ஆனால் முதல் விருப்பத்தை விட மிகக் குறைவாகவே உள்ளது.
இரண்டு அடிப்படையில் வேறுபட்ட அணுகல் முறைகள்
ஏற்றுமதி மற்றும் பங்கு வணிக உரிமையாளர் அறிக்கைகள், விலைப்பட்டியல்கள் அல்லது சுருக்கங்களை உருவாக்கி அவற்றை நேரடியாக அவர்களின் CA க்கு அனுப்புகிறார் - உள்நுழைவு பகிர்வு தேவையில்லை, எந்த மென்பொருளிலும் வேலை செய்கிறது, ஆனால் வணிக உரிமையாளர் ஒவ்வொரு பங்கையும் தீவிரமாகத் தொடங்க வேண்டும்.
நேரடி கணக்கு அணுகல் என்று அர்த்தம் வரி வல்லுநர்கள் மென்பொருளிலேயே பதிவுகளைப் பார்க்க (மற்றும் சில சமயங்களில் திருத்த) தங்களுடைய சொந்த உள்நுழைவுச் சான்றுகள் உள்ளன - நடந்துகொண்டிருக்கும் வேலைக்கு மிகவும் வசதியானது, ஆனால் இந்த வகையான பங்கு அடிப்படையிலான அணுகலை முதலில் ஆதரிக்க மென்பொருள் தேவைப்படுகிறது.
உள்நுழைவைப் பகிர்வது ஏன் சரியான அணுகல் போன்றது அல்ல
இது ஒரு கையை வெறுமனே தூண்டுகிறது CA வணிகம் ஏற்றுமதி கோப்புகளை கையாள்வதை விட உரிமையாளரின் சொந்த உள்நுழைவு - ஆனால் இது ஊழியர்களின் அணுகல் பற்றிய விவாதங்களில் உள்ள அதே பொறுப்புக்கூறல் சிக்கலை உருவாக்குகிறது: வணிக உரிமையாளரிடமிருந்து வரி நிபுணர்களிடமிருந்து எந்த மாற்றங்கள் அல்லது பார்வைகள் வந்தன என்பதை வேறுபடுத்தி அறிய வழி இல்லை, மேலும் இது மதிப்பாய்வு செய்ய வேண்டிய ஒருவருக்கு மட்டுமே முழு கணக்கைக் கட்டுப்படுத்துகிறது, திருத்த வேண்டாம்.

முறையான வரி நிபுணர்களின் அணுகல் எப்படி இருக்க வேண்டும்
ஏற்றுமதி முறையின் குறைவான நம்பகத்தன்மை
பிரத்யேக தொழில்முறை அணுகல் பங்கு இல்லாவிட்டாலும், பதிவுகளை PDFகளாக அல்லது விரிதாள்களாக ஏற்றுமதி செய்து அவற்றை நேரடியாகப் பகிர்வது ஒரு வணிகத்தின் பதிவுகளை மதிப்பாய்வு செய்வதற்கு ஒரு வரி நிபுணருக்கு முற்றிலும் நம்பகமான வழியாகும் - இது உள்ளமைக்கப்பட்ட அணுகலை விட மிகவும் கைமுறையான, வேண்டுமென்றே செயல்முறையாகும், வரி வல்லுநர்கள் உண்மையில் பார்க்கவும் சரிபார்க்கவும் முடியும்.
நேரடி அணுகல் உங்களுக்கு முக்கியமானது என்றால் என்ன சரிபார்க்க வேண்டும்
ஒரு குறிப்பிட்ட மென்பொருள் அர்ப்பணிப்புள்ள வரி நிபுணர்களின் அணுகலை ஆதரிக்கிறது என்று கருதும் முன், அது முழு உரிமையாளரின் அணுகலைத் தாண்டி எந்தப் பாத்திரத்தையும் வழங்குகிறதா, தேவைக்கேற்ப அந்தப் பாத்திரத்தைச் சேர்க்க முடியுமா அல்லது அகற்ற முடியுமா, அந்த அணுகலுக்குள் இருக்கும் நிபுணரின் செயல்பாடு உரிமையாளரின் சொந்தச் செயல்களிலிருந்து வேறுபடுத்திக் காட்டப்படுகிறதா என்பதை உறுதிப்படுத்தவும்.
இதில் வினிமய் எங்கே நிற்கிறார்
ஒவ்வொரு விலைப்பட்டியல் உருவாக்கப்பட்டது வினிமய் ஏற்றுமதி மற்றும் பகிர்வு முறையை நேரடியாக ஆதரிக்கும் ஒரு PDF ஆக உடனடியாக பதிவிறக்கம் செய்யப்படலாம் - வணிக உரிமையாளர் எந்தவொரு உள்நுழைவு பகிர்வும் தேவையில்லாமல் இந்த பதிவுகளை தங்கள் வரி நிபுணருடன் பகிர்ந்து கொள்ளலாம். ஏற்கனவே உள்ளமைக்கப்பட்ட ஏற்றுமதி திறனில் இருந்து இது வேறுபட்டது என்பதால், குறிப்பாக வெளி வரி நிபுணர்களுக்கான பிரத்யேக, தனி அணுகல் பாத்திரம் நேரடியாக உறுதிப்படுத்துவது மதிப்பு.
அடிக்கடி கேட்கப்படும் கேள்விகள்
Q1. எனது உள்நுழைவு இல்லாமல் வரி வல்லுநர்கள் எனது பதிவுகளை மதிப்பாய்வு செய்ய முடியுமா?
ஆம், இன்வாய்ஸ்கள் மற்றும் அறிக்கைகளை PDFகளாக அல்லது விரிதாள்களாக ஏற்றுமதி செய்து அவற்றை நேரடியாகப் பகிர்வது முற்றிலும் செயல்படக்கூடிய மற்றும் பொதுவான அணுகுமுறையாகும்.
Q2. எனது சொந்த உள்நுழைவை எனது CA உடன் பகிர்வது நல்ல யோசனையா?
இது பொதுவாக சிறந்ததல்ல, ஏனெனில் இது பொறுப்புக்கூறலை நீக்குகிறது மற்றும் மதிப்பாய்வு அணுகல் மட்டுமே தேவைப்படும்போது முழு கணக்கிற்கான அணுகலை வழங்குகிறது.
Q3. ஏற்றுமதி அடிப்படையிலான பகிர்வுக்கும் நேரடி கணக்கு அணுகலுக்கும் என்ன வித்தியாசம்?
ஏற்றுமதி அடிப்படையிலான பகிர்வு எந்த மென்பொருளிலும் வேலை செய்கிறது மற்றும் உரிமையாளர் கோப்புகளை தீவிரமாகப் பகிர வேண்டும்; நேரடி அணுகலுக்கு மென்பொருள் ஒரு குறிப்பிட்ட மதிப்பாய்வாளர் பாத்திரத்தை ஆதரிக்க வேண்டும்.
Q4. வினிமே ஒரு பிரத்யேக வரி தொழில்முறை அணுகல் பாத்திரத்தை ஆதரிக்கிறதா?
இதை நேரடியாக உறுதிப்படுத்துவது மதிப்பு; Vinimay நேரடியாகப் பகிர்வதற்காக ஒவ்வொரு விலைப்பட்டியலையும் PDF ஆக ஏற்றுமதி செய்வதை ஆதரிக்கிறது.
Q5. Vinimay ஐப் பயன்படுத்தி எனது CA உடன் எனது பதிவுகளை எவ்வாறு பகிர்ந்து கொள்வது?
உருவாக்கப்பட்ட ஒவ்வொரு ஜிஎஸ்டி விலைப்பட்டியலையும் உடனடியாக PDF ஆக பதிவிறக்கம் செய்து நேரடியாகப் பகிரலாம்.
Q6. இந்த ஏற்றுமதி செயல்முறையை எத்தனை இலவச இன்வாய்ஸ்களுடன் நான் சோதிக்க முடியும்?
Vinimay இன் இலவச விலைப்பட்டியல் கருவி 5 GST வரை அனுமதிக்கிறது விலைப்பட்டியல் இலவசமாக இருக்க வேண்டும், ஒவ்வொன்றையும் பகிர்வதற்காக PDF ஆக பதிவிறக்கம் செய்யலாம்.
Q7. வணிகப் பதிவுகளைத் திருத்தாமல் CA மதிப்பாய்வு செய்ய முடியுமா?
ஆம், கணக்கியல் மென்பொருள் பார்வைக்கு மட்டும் அல்லது கணக்காளர்/மதிப்பீட்டாளர் அணுகல் விருப்பத்தை வழங்கினால். இல்லையெனில், வணிக உரிமையாளர் தொடர்புடைய இன்வாய்ஸ்கள் மற்றும் அறிக்கைகளை ஏற்றுமதி செய்து தனித்தனியாகப் பகிரலாம்.
Q8. எனது வரி நிபுணருடன் நான் என்ன வணிகப் பதிவுகளைப் பகிர வேண்டும்?
தேவைப்படும் வேலையைப் பொறுத்து, நீங்கள் விற்பனை விலைப்பட்டியல்கள், கொள்முதல் பதிவுகள், செலவு விவரங்கள், கட்டணப் பதிவுகள், ஜிஎஸ்டி அறிக்கைகள் மற்றும் வரி தாக்கல் அல்லது மதிப்பாய்வு தொடர்பான பிற நிதி அறிக்கைகளைப் பகிரலாம்.
Q9. கணக்கியல் மென்பொருள் உள்நுழைவு விவரங்களுக்குப் பதிலாக அறிக்கைகளைப் பகிர்வது பாதுகாப்பானதா?
குறிப்பிட்ட அறிக்கைகளைப் பகிர்வது மதிப்பாய்வுக்குத் தேவையான தகவலுக்கான அணுகலைக் கட்டுப்படுத்தலாம், அதேசமயம் உள்நுழைவுச் சான்றுகளைப் பகிர்வது முழு கணக்கிற்கும் அணுகலை வழங்கலாம். வணிகங்கள் கிடைக்கும்போது பிரத்யேக பயனர் பாத்திரங்களைப் பயன்படுத்த வேண்டும்.
Q10. ஏற்றுமதி செய்யப்பட்ட கணக்கியல் அறிக்கைகளை வரி மதிப்பாய்வுக்கு பயன்படுத்த முடியுமா?
ஆம், ஏற்றுமதி செய்யப்பட்ட அறிக்கைகள் பரிவர்த்தனைகள், இன்வாய்ஸ்கள், விற்பனைகள், செலவுகள் மற்றும் பிற நிதித் தகவல்களை மதிப்பாய்வு செய்வதற்கு பயனுள்ளதாக இருக்கும். குறிப்பிட்ட தாக்கல் அல்லது இணக்கத் தேவைக்கு எந்தப் பதிவுகள் தேவை என்பதை வரி வல்லுநர்கள் தீர்மானிக்க முடியும்.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.