ஒரு உற்பத்தியாளரின் கணக்கியல் தேவைகள் ஒரு சில்லறை விற்பனையாளருக்கும் முழு உற்பத்திச் செயல்பாட்டிற்கும் இடையில் எங்காவது அமர்ந்திருக்கும் - மூலப்பொருட்கள் வந்து, முடிக்கப்பட்ட பொருட்களாக மாற்றப்பட்டு, பின்னர் விற்கப்படும், அந்த மாற்றத்தின் ஒவ்வொரு கட்டத்திலும் விலை மற்றும் பங்கு கண்காணிப்பு தேவை, இறுதி விற்பனையில் மட்டுமல்ல. ஆம், உற்பத்தியாளர்கள் கணக்கியல் மென்பொருளைப் பயன்படுத்தலாம், இருப்பினும் இறுதி விற்பனை விலைப்பட்டியலை தனித்தனியாகக் கையாள்வதற்குப் பதிலாக, மூலப்பொருள் வாங்குவதில் இருந்து உற்பத்தி மூலம் முடிக்கப்பட்ட பொருட்களின் விற்பனை வரையிலான முழுப் பயணத்தையும் கருவி கண்காணிக்கிறதா என்பதைப் பொருத்து பொருத்தம் பெரிதும் சார்ந்துள்ளது. இது வழக்கத்தை விட அதிக அடுக்கு தேவை சில்லறை அல்லது சேவை பில்லிங்.
எது உற்பத்தி கணக்கியலை வேறுபடுத்துகிறது
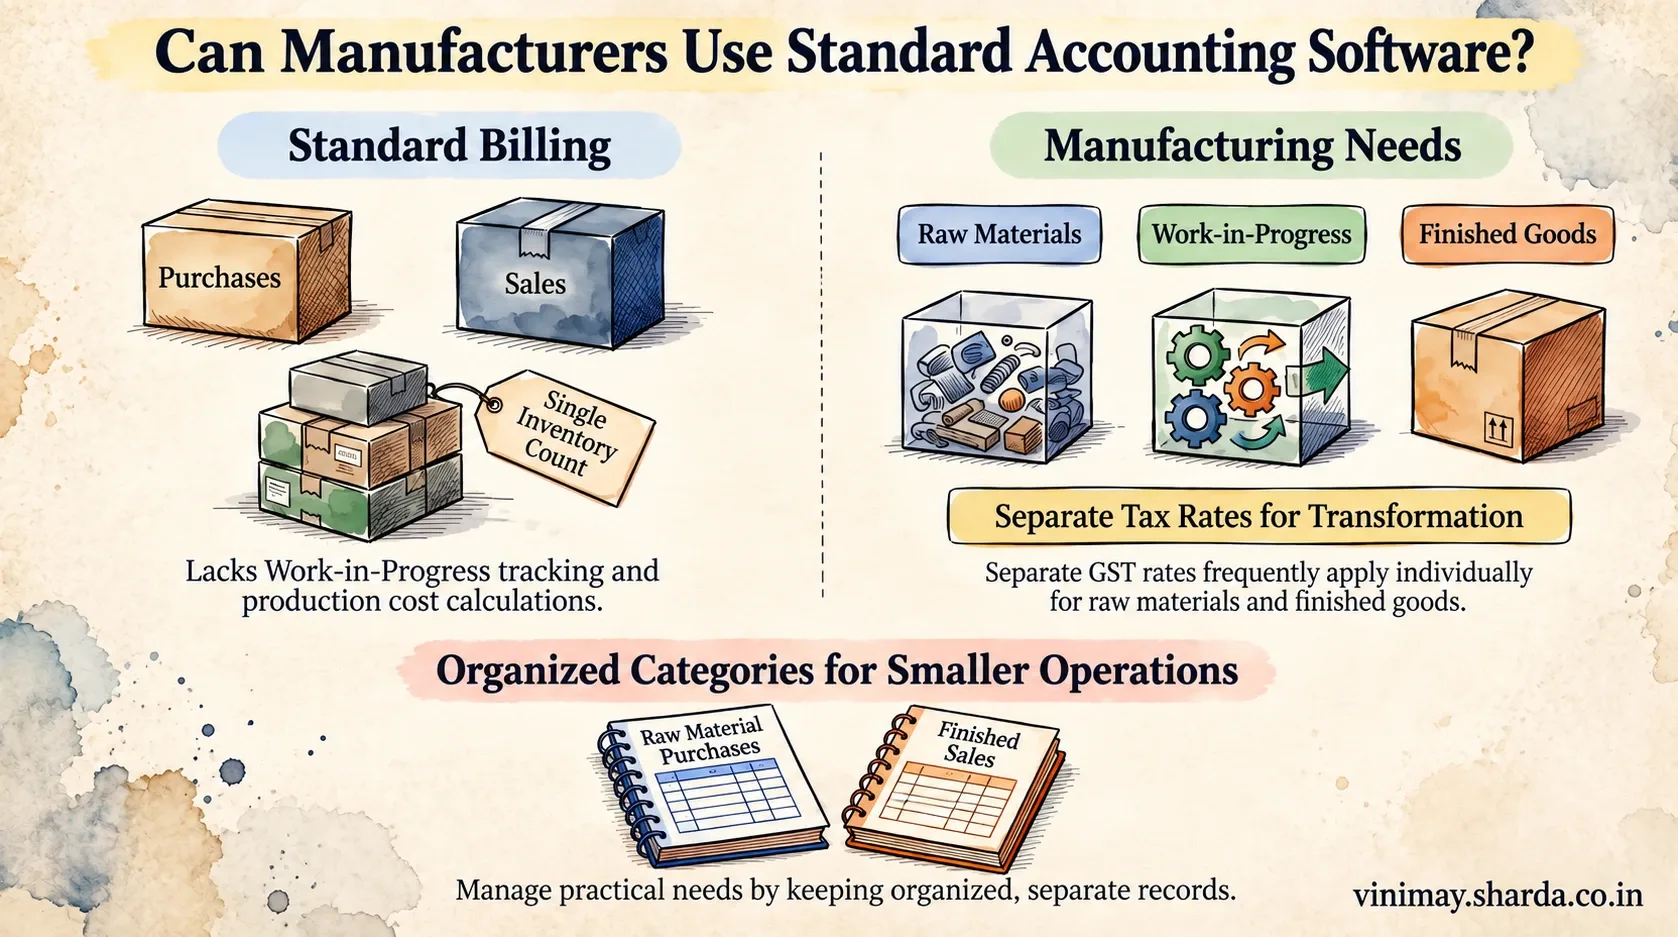
முடிக்கப்பட்ட பொருட்களை வாங்கி அவற்றை மாற்றாமல் மறுவிற்பனை செய்யும் சில்லறை விற்பனையாளரைப் போலல்லாமல், ஒரு உற்பத்தியாளர் மூலப்பொருட்களை வாங்குகிறார், உற்பத்திச் செலவுகளைச் செய்கிறார் மற்றும் மாற்றப்பட்ட தயாரிப்பை விற்கிறார் - அதாவது பங்கு கண்காணிப்பு பொருட்கள், செயல்பாட்டில் உள்ள பொருட்கள் மற்றும் முடிக்கப்பட்ட பொருட்களை மூன்று வெவ்வேறு மாநிலங்களாகக் கணக்கிட வேண்டும், ஒரு எளிய சரக்கு எண்ணிக்கை அல்ல.
என்ன உற்பத்தி-குறிப்பிட்ட கணக்கியல் கையாள வேண்டும்
மூலப்பொருட்களுக்கான கொள்முதல் பதிவுகள், தனித்தனியாக முடிக்கப்பட்ட பொருட்களின் விற்பனை
உற்பத்தியின் போது நுகரப்படும் பொருட்களை பிரதிபலிக்கும் பங்கு கண்காணிப்பு
வெவ்வேறு விகிதங்களைக் கொண்டிருக்கும் மூலப்பொருள் கொள்முதல் மற்றும் முடிக்கப்பட்ட பொருட்களின் விற்பனை ஆகிய இரண்டிற்கும் GST சரியாகப் பயன்படுத்தப்படுகிறது
பொருள் சப்ளையர்களுக்கான விற்பனையாளர் மேலாண்மை, வாங்குபவர்களுக்கான வாடிக்கையாளர் நிர்வாகத்திலிருந்து வேறுபட்டது
உற்பத்தியாளர்களுக்கு நிலையான பில்லிங் மென்பொருள் குறைவாக இருக்கும்
"முடிக்கப்பட்ட பொருட்களை வாங்கவும், முடிக்கப்பட்ட பொருட்களை விற்கவும்" என்ற சில்லறை-பாணியில் கட்டமைக்கப்பட்ட ஒரு கருவியானது இயற்கையாகவே உருமாற்றப் படியைக் கணக்கிடாது - இது பொருட்கள் வந்ததைக் கண்காணிக்கும் மற்றும் முடிக்கப்பட்ட பொருட்கள் வெளியே சென்றது ஆனால் உற்பத்திச் செலவுகளையோ அல்லது செயல்பாட்டில் உள்ள மதிப்பையோ பிரத்யேக உற்பத்தி அம்சங்கள் இல்லாமல் தானாகவே கணக்கிடாது.
சிறிய உற்பத்தியாளர்கள் அதற்கு பதிலாக என்ன செய்கிறார்கள்
சிக்கலான, பல-நிலை உற்பத்தி கண்காணிப்புத் தேவைகள் இல்லாத சிறிய உற்பத்திச் செயல்பாட்டிற்கு, திடமான கொள்முதல் மற்றும் விற்பனைப் பதிவுகளைப் பயன்படுத்துதல்-கச்சாப்பொருள் செலவுகள் மற்றும் முடிக்கப்பட்ட பொருட்களின் விற்பனையை தனித்தனி, நன்கு ஒழுங்கமைக்கப்பட்ட வகைகளாகக் கண்காணித்தல்-பெரும்பாலும் நடைமுறைத் தேவைகளை உள்ளடக்கிய சிறப்பு, அதிக விலையுயர்ந்த உற்பத்தி ERP அமைப்பு தேவைப்படாது.
வினிமய் இது எங்கே பொருந்துகிறது
வினிமய் கொள்முதல் பதிவுகள், விற்பனையாளர் மேலாண்மை மற்றும் சரக்கு கண்காணிப்பு ஆகியவற்றை ஆதரிக்கிறது, இது ஒரு உற்பத்தியாளரின் வணிகத்தின் மூலப்பொருள் மற்றும் முடிக்கப்பட்ட பொருட்களின் பக்கங்களை நியாயமான முறையில் நேரடியான செயல்பாடுகளுக்கு உள்ளடக்கியது. செயல்பாட்டில் உள்ள விரிவான கண்காணிப்பு அல்லது தானியங்கு உற்பத்தி செலவு கணக்கீடு Vinimay இன் உறுதிப்படுத்தப்பட்ட அம்ச தொகுப்பின் ஒரு பகுதியாக இல்லை, எனவே சிக்கலான, பல-நிலை உற்பத்தி கணக்கியல் தேவைகள் கொண்ட உற்பத்தியாளர்கள் இதை குறிப்பாக மதிப்பீடு செய்ய வேண்டும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
Q1. சில்லறை விற்பனையாளர்களை விட உற்பத்தியாளர்களுக்கு வேறுபட்ட மென்பொருள் தேவையா?
அடிப்படை கொள்முதல் மற்றும் விற்பனை கண்காணிப்பு எளிமையான செயல்பாடுகளுக்கு வேலை செய்யும் என்றாலும், அவர்கள் வேலையில் உள்ள வேலை அல்லது உற்பத்திச் செலவுகளைக் கண்காணிக்க வேண்டும் என்றால் பெரும்பாலும் ஆம்.
Q2. செயல்பாட்டில் உள்ள இருப்பை Vinimay கண்காணிக்கிறதா?
இது Vinimay இன் உறுதிப்படுத்தப்பட்ட அம்சத் தொகுப்பின் ஒரு பகுதி அல்ல; இது மூலப்பொருள் கொள்முதல் மற்றும் முடிக்கப்பட்ட பொருட்களின் பங்குகளை தனி பதிவுகளாக ஆதரிக்கிறது.
Q3. ஜிஎஸ்டி விகிதங்கள் மூலப்பொருட்களுக்கும் முடிக்கப்பட்ட பொருட்களுக்கும் இடையில் வேறுபட முடியுமா?
ஆம், இது பொதுவானது மற்றும் சரியானது வரி விண்ணப்ப தேவைகள் பில் செய்யப்படும் குறிப்பிட்ட பொருளைப் பிரதிபலிக்க, ஒரு போர்வை விகிதம் இல்லை.
Q4. ஒரு சிறிய உற்பத்தியாளருக்கான நடைமுறை அணுகுமுறை என்ன?
திடமான கொள்முதல் மற்றும் விற்பனைப் பதிவுகளைப் பயன்படுத்துதல், மூலப்பொருட்கள் மற்றும் முடிக்கப்பட்ட பொருட்களை தனித்தனி, ஒழுங்கமைக்கப்பட்ட வகைகளாகக் கருதுதல்.
Q5. பொருள் சப்ளையர்களுக்கான விற்பனையாளர் நிர்வாகத்தை Vinimay ஆதரிக்கிறதா?
ஆம், விற்பனையாளர் மேலாண்மை என்பது Vinimay இன் உறுதிப்படுத்தப்பட்ட அம்சங்களின் ஒரு பகுதியாகும், வாங்குபவர்களுக்கான வாடிக்கையாளர் நிர்வாகத்திலிருந்து வேறுபட்டது.
Q6. வினிமேயுடன் ஒரு உற்பத்தியாளர் எத்தனை இலவச விலைப்பட்டியல்களை சோதிக்க முடியும்?
5 ஜிஎஸ்டி இன்வாய்ஸ்கள் வரை இலவசம், குறிப்பாக முடிக்கப்பட்ட பொருட்களின் விற்பனை கண்காணிப்பை சோதிக்க பயனுள்ளதாக இருக்கும்.
Q7. உற்பத்தி மென்பொருள் மூலப்பொருள் வாங்குதல்களை தனித்தனியாக கண்காணிக்க முடியுமா?
ஆம், சரக்கு அம்சங்களுடன் கூடிய மென்பொருள் மூலப்பொருட்களுக்கான தனி பதிவுகளை பராமரிக்க முடியும், உற்பத்தியாளர்கள் கொள்முதல், அளவுகள், சப்ளையர்கள் மற்றும் கிடைக்கும் பங்கு ஆகியவற்றை கண்காணிக்க உதவுகிறது.
Q8. உற்பத்திக்குப் பிறகு உற்பத்தியாளர்கள் முடிக்கப்பட்ட பொருட்களின் இருப்பைக் கண்காணிக்க முடியுமா?
ஆம், முடிக்கப்பட்ட பொருட்களை ஒரு தனி சரக்கு வகையாகப் பராமரிக்கலாம், உற்பத்திக்குப் பிறகு கிடைக்கும் பங்கு மற்றும் விற்பனையைக் கண்காணிப்பதை எளிதாக்குகிறது.
Q9. உற்பத்தி வணிகங்கள் சப்ளையர் வாரியான கொள்முதல்களைக் கண்காணிக்க முடியுமா?
ஆம், விற்பனையாளர் பதிவுகள் உற்பத்தியாளர்களுக்கு உதவும் சப்ளையர் மூலம் வாங்குதல்களை மதிப்பாய்வு செய்யவும், பரிவர்த்தனைகளை கண்காணிக்கவும் மற்றும் ஒழுங்கமைக்கப்பட்ட பொருள் கொள்முதல் பதிவுகளை பராமரிக்கவும்.
Q10. பில்லிங் மற்றும் சரக்கு மென்பொருள் உற்பத்தியாளர்களுக்கு ஜிஎஸ்டி பதிவுகளை பராமரிக்க உதவுமா?
ஆம், GST-இயக்கப்பட்ட பில்லிங் மற்றும் சரக்கு மென்பொருள் உற்பத்தியாளர்கள் தனிப்பட்ட தயாரிப்புகளுக்கு தொடர்புடைய GST விகிதங்களைப் பயன்படுத்தும் போது வரி தொடர்பான விற்பனை மற்றும் கொள்முதல் பதிவுகளை பராமரிக்க உதவும்.
அடிப்படை கொள்முதல் மற்றும் விற்பனை கண்காணிப்பு எளிமையான செயல்பாடுகளுக்கு வேலை செய்யும் என்றாலும், அவர்கள் வேலையில் உள்ள வேலை அல்லது உற்பத்திச் செலவுகளைக் கண்காணிக்க வேண்டும் என்றால் பெரும்பாலும் ஆம்.
இது Vinimay இன் உறுதிப்படுத்தப்பட்ட அம்சத் தொகுப்பின் ஒரு பகுதி அல்ல; இது மூலப்பொருள் கொள்முதல் மற்றும் முடிக்கப்பட்ட பொருட்களின் பங்குகளை தனி பதிவுகளாக ஆதரிக்கிறது.
ஆம், இது பொதுவானது மற்றும் சரியானது வரி விண்ணப்ப தேவைகள் பில் செய்யப்படும் குறிப்பிட்ட பொருளைப் பிரதிபலிக்க, ஒரு போர்வை விகிதம் இல்லை.
திடமான கொள்முதல் மற்றும் விற்பனைப் பதிவுகளைப் பயன்படுத்துதல், மூலப்பொருட்கள் மற்றும் முடிக்கப்பட்ட பொருட்களை தனித்தனி, ஒழுங்கமைக்கப்பட்ட வகைகளாகக் கருதுதல்.
ஆம், விற்பனையாளர் மேலாண்மை என்பது Vinimay இன் உறுதிப்படுத்தப்பட்ட அம்சங்களின் ஒரு பகுதியாகும், வாங்குபவர்களுக்கான வாடிக்கையாளர் நிர்வாகத்திலிருந்து வேறுபட்டது.
5 ஜிஎஸ்டி இன்வாய்ஸ்கள் வரை இலவசம், குறிப்பாக முடிக்கப்பட்ட பொருட்களின் விற்பனை கண்காணிப்பை சோதிக்க பயனுள்ளதாக இருக்கும்.
ஆம், சரக்கு அம்சங்களுடன் கூடிய மென்பொருள் மூலப்பொருட்களுக்கான தனி பதிவுகளை பராமரிக்க முடியும், உற்பத்தியாளர்கள் கொள்முதல், அளவுகள், சப்ளையர்கள் மற்றும் கிடைக்கும் பங்கு ஆகியவற்றை கண்காணிக்க உதவுகிறது.
ஆம், முடிக்கப்பட்ட பொருட்களை ஒரு தனி சரக்கு வகையாகப் பராமரிக்கலாம், உற்பத்திக்குப் பிறகு கிடைக்கும் பங்கு மற்றும் விற்பனையைக் கண்காணிப்பதை எளிதாக்குகிறது.
ஆம், விற்பனையாளர் பதிவுகள் உற்பத்தியாளர்களுக்கு உதவும் சப்ளையர் மூலம் வாங்குதல்களை மதிப்பாய்வு செய்யவும், பரிவர்த்தனைகளை கண்காணிக்கவும் மற்றும் ஒழுங்கமைக்கப்பட்ட பொருள் கொள்முதல் பதிவுகளை பராமரிக்கவும்.
ஆம், GST-இயக்கப்பட்ட பில்லிங் மற்றும் சரக்கு மென்பொருள் உற்பத்தியாளர்கள் தனிப்பட்ட தயாரிப்புகளுக்கு தொடர்புடைய GST விகிதங்களைப் பயன்படுத்தும் போது வரி தொடர்பான விற்பனை மற்றும் கொள்முதல் பதிவுகளை பராமரிக்க உதவும்.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.