சரியான வணிக முடிவுகளை எடுப்பதற்கு விற்பனை, செலவுகள், பணப்புழக்கம், சரக்கு மற்றும் ஒட்டுமொத்த நிதி செயல்திறன் பற்றிய துல்லியமான தகவல்கள் தேவை. வெவ்வேறு கோப்புகள் அல்லது பதிவுகள் மூலம் தரவு கைமுறையாக பராமரிக்கப்படும் போது, வணிக செயல்பாடுகளின் தெளிவான படத்தைப் பெறுவது மற்றும் கவனம் தேவைப்படும் பகுதிகளை அடையாளம் காண்பது கடினம். கணக்கியல் மென்பொருள் நிதித் தரவை ஒழுங்கமைக்க உதவுகிறது மற்றும் சிறந்த முடிவெடுப்பதை ஆதரிக்கும் பயனுள்ள அறிக்கைகள் மற்றும் நுண்ணறிவுகளை வழங்குகிறது. ஒரு அமைப்பில் பரிவர்த்தனைகள், கொடுப்பனவுகள், செலவுகள் மற்றும் வணிக செயல்திறன் ஆகியவற்றைக் கண்காணிப்பதன் மூலம், வணிக உரிமையாளர்கள் தங்கள் நிதி நிலையை இன்னும் தெளிவாகப் புரிந்துகொள்ள உதவுகிறது.
வினிமய் வணிகங்கள் கணக்கியல் பதிவுகள், பில்லிங், சரக்கு மற்றும் அறிக்கைகளை ஒன்றாக நிர்வகிக்க உதவுகிறது, இது முக்கியமான நிதித் தகவலை அணுகுவதை எளிதாக்குகிறது. கணக்கியல் மென்பொருள் வணிக முடிவுகளை எவ்வாறு ஆதரிக்கிறது மற்றும் வணிகங்கள் எவ்வாறு திட்டமிடல், செலவுகளைக் கட்டுப்படுத்துதல் மற்றும் செயல்பாடுகளை மேம்படுத்த நிதித் தரவைப் பயன்படுத்தலாம் என்பதை இந்த வழிகாட்டி விளக்குகிறது.
முடிவு 1: நான் இந்த தயாரிப்பை மீண்டும் ஸ்டாக் செய்ய வேண்டுமா?
பதிவுகள் இல்லாமல்: நீங்கள் ஒரு கடினமான உணர்வு அடிப்படையில் மீண்டும் "இது விற்பதாகத் தெரிகிறது," எந்தப் பொருளின் தாக்கம் குறைவாக உள்ளது என்பதை நீங்கள் கவனித்திருக்கலாம்.
பதிவுகளுடன்: சமீபத்திய வாரங்களில் இந்த தயாரிப்பு எவ்வளவு விற்பனையானது என்பதை விற்பனைப் பதிவுகள் சரியாகக் காட்டுகின்றன, மேலும் பங்கு கண்காணிப்பு தற்போதைய நிலைகளைக் காட்டுகிறது-எனவே மறுதொடக்கம் முடிவு உண்மையான விற்பனை வேகத்தை அடிப்படையாகக் கொண்டது.
முடிவு 2: இந்த வாடிக்கையாளருக்கு நான் கடன் கொடுக்க வேண்டுமா?
பதிவுகள் இல்லாமல்: உறவு எப்படி உணர்கிறது அல்லது வாடிக்கையாளர் கேட்கும் போது எவ்வளவு நம்பிக்கையுடன் இருக்கிறார் என்பதை அடிப்படையாகக் கொண்டு நீங்கள் முடிவு செய்கிறீர்கள்.
பதிவுகளுடன்: வாடிக்கையாளர் வாரியான பரிவர்த்தனை வரலாறு அவர்களின் உண்மையான கட்டண முறையைக் காட்டுகிறது - அவர்கள் கடந்த காலத்தில் எவ்வளவு விரைவாக பணம் செலுத்தினார்கள், தற்போது ஏதேனும் தாமதமாகிவிட்டதா - உரையாடல் எப்படி நடந்தது என்பதைத் தாண்டி, முடிவெடுக்க உறுதியான ஒன்றை உங்களுக்கு வழங்குகிறது.
முடிவு 3: நான் இப்போது வேலைக்கு அமர்த்த முடியுமா?
பதிவுகள் இல்லாமல்: செலவை நியாயப்படுத்தும் அளவுக்கு வணிகம் பிஸியாக இருப்பதாக "உணருகிறதா" என்ற தைரியத்தில் இந்த முடிவு அடிக்கடி வருகிறது.
பதிவுகளுடன்: செலவை மதிப்பாய்வு செய்தல் பதிவுகள் சமீபத்திய மாதங்களில் விற்பனைப் போக்குகளுடன் சேர்ந்து, தற்காலிகமாக பிஸியாக இருக்கும் வாரத்திற்கு எதிர்வினையாற்றுவதற்குப் பதிலாக, கூடுதல் செலவுகளை ஆதரிக்கும் அளவுக்கு வருவாய் உண்மையாக வளர்ந்திருக்கிறதா என்பதைக் காட்டுகிறது.
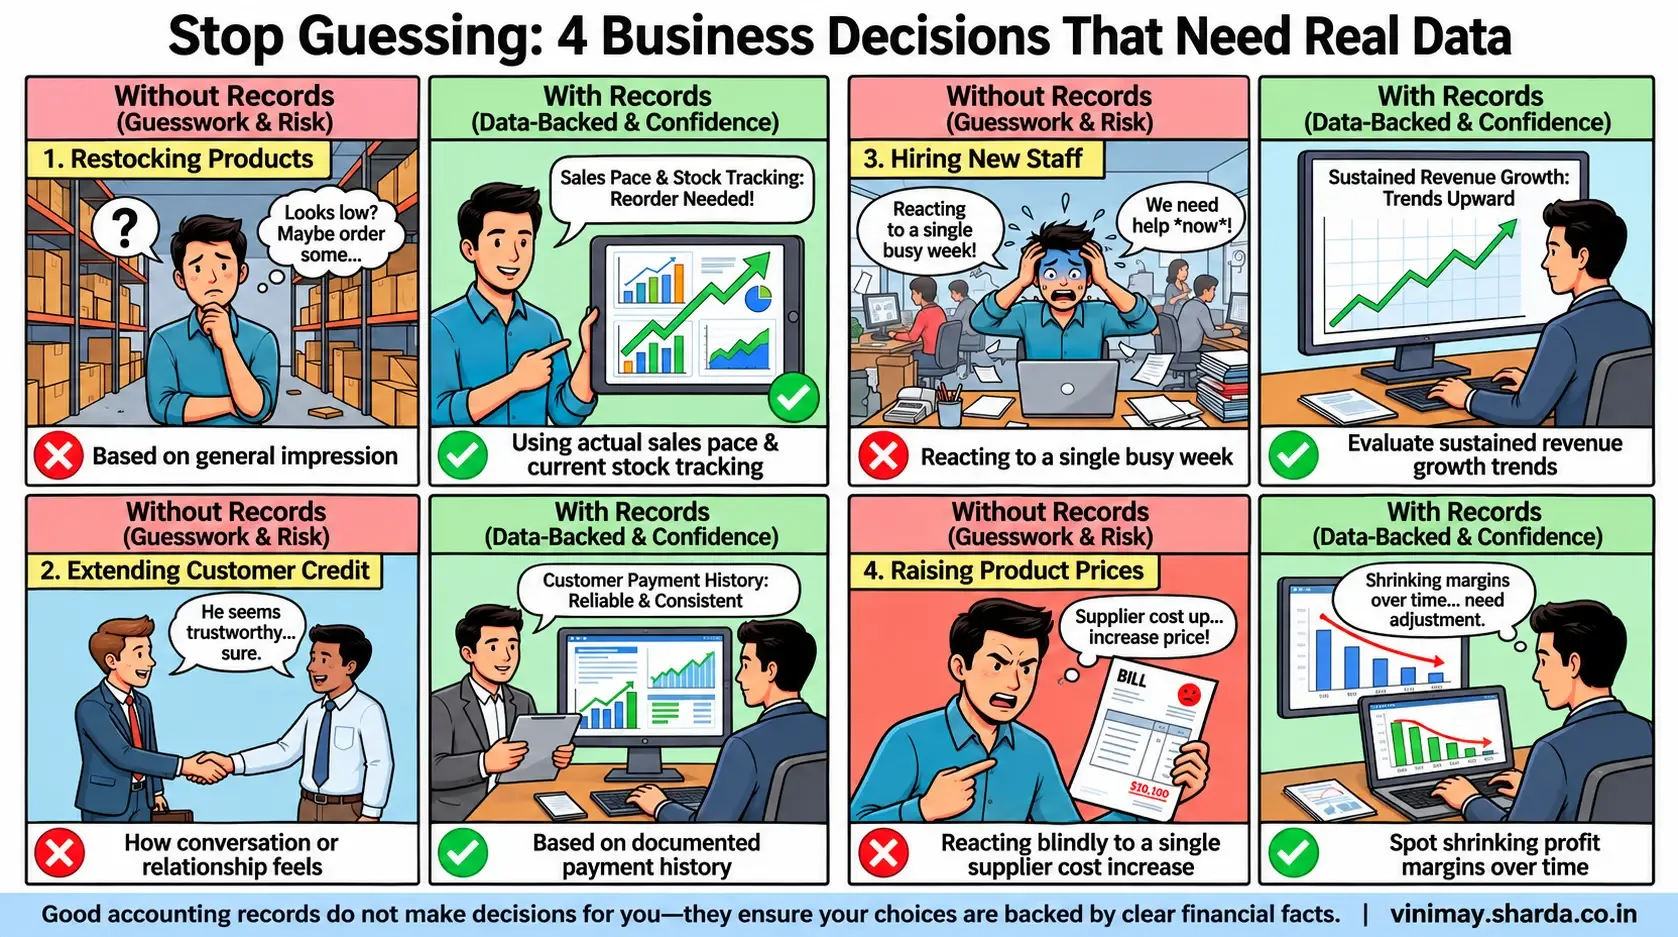
முடிவு 4: விலைகளை உயர்த்துவதற்கான நேரமா?
பதிவுகள் இல்லாமல்: விலை மாற்றங்கள் பெரும்பாலும் வினைத்திறனாக நிகழ்கின்றன, சப்ளையர் விலை உயர்வால் தூண்டப்பட்டு, விளிம்புகளின் முழுப் படம் இல்லாமல் நீங்கள் கவனிக்கலாம்.
பதிவுகளுடன்: கொள்முதல் பதிவுகளை (நீங்கள் சப்ளையர்களுக்கு என்ன செலுத்துகிறீர்கள்) விற்பனைப் பதிவுகளுடன் (வாடிக்கையாளர்களிடம் என்ன கட்டணம் வசூலிக்கிறீர்கள்) ஒப்பிடுவது, காலப்போக்கில் உங்கள் மார்ஜின் அமைதியாகச் சுருங்கி வருகிறதா என்பதை வெளிப்படுத்துகிறது.
முடிவு 5: எந்த வாடிக்கையாளர் உறவுக்கு உண்மையில் முன்னுரிமை அளிக்க வேண்டும்?
பதிவுகள் இல்லாமல்: உங்கள் மிகவும் பேசக்கூடிய அல்லது அடிக்கடி தொடர்பு கொள்ளும் வாடிக்கையாளர் உங்கள் மிகவும் மதிப்புமிக்கவர் என்று நீங்கள் கருதலாம்.
பதிவுகளுடன்: வாடிக்கையாளர் வாரியாக அறிக்கை காலப்போக்கில் செய்த மொத்த வணிகத்தைக் காட்டுவது சில சமயங்களில் ஒரு அமைதியான வாடிக்கையாளருக்கு உண்மையில் அதிக மதிப்புள்ளது என்பதை வெளிப்படுத்துகிறது-உண்மையான பயனுள்ள, எப்போதாவது ஆச்சரியமான நுண்ணறிவு எண்களைப் பார்ப்பதன் மூலம் மட்டுமே வருகிறது.
ஐந்து முடிவுகளும் பொதுவானவை
இந்த முடிவுகள் எதற்கும் சிக்கலான பகுப்பாய்வு தேவையில்லை-அவற்றிற்கு அடிப்படையான தரவு ஏற்கனவே ஒழுங்கமைக்கப்பட்ட, மதிப்பாய்வு செய்யக்கூடிய வடிவத்தில் இருக்க வேண்டும். முடிவு இன்னும் வணிக உரிமையாளரால் எடுக்கப்படுகிறது; மாற்றங்கள் என்னவெனில், அந்த முடிவு சரிபார்க்கக்கூடிய ஒன்றால் ஆதரிக்கப்பட்டதா அல்லது எளிதில் தவறாக இருக்கக்கூடிய ஒரு உணர்வு.
உங்கள் பதிவுகளிலிருந்து இதற்கு என்ன தேவை
இது போன்ற முடிவுகள் உண்மையில் சாத்தியமாக இருக்க, பதிவுகள் எவ்வாறு வைக்கப்படுகின்றன என்பதில் சில விஷயங்கள் உண்மையாக இருக்க வேண்டும்:
விற்பனை பதிவுகள் மற்றும் கொள்முதல் பதிவுகள் துல்லியமாகவும் தற்போதையதாகவும் இருக்க வேண்டும், பின்னர் நினைவகத்திலிருந்து மறுகட்டமைக்கப்படாது
வாடிக்கையாளர் மற்றும் விற்பனையாளர் மேலாண்மை ஒவ்வொரு உறவின் வரலாற்றையும் ஒழுங்கமைத்து அதன் சொந்த மதிப்பாய்வு செய்ய வேண்டும்
லெட்ஜர் மேலாண்மை தனிப்பட்ட பரிவர்த்தனைகள் மட்டுமல்ல, இயங்கும் நிலுவைகளை தெளிவாகக் காட்ட வேண்டும்
அறிக்கைகள் ஒவ்வொரு முறையும் கைமுறையாக மறுகணக்கீடு செய்யாமல், உண்மையில் பயன்படுத்தக்கூடிய வகையில் இந்தத் தரவைச் சுருக்க வேண்டும்
Vinimay இல், இந்தப் பகுதிகள் குறிப்பாக இணைக்கப்பட்டுள்ளன, இதனால் மேலே உள்ள ஐந்து போன்ற முடிவுகளை நினைவகத்தை விட உண்மையான, தற்போதைய தரவுகளில் இருந்து எடுக்க முடியும்-விற்பனை பதிவுகள் ஊட்ட மறுதொடக்கம் முடிவுகள், லெட்ஜர் நிர்வாகம் கடன் முடிவுகளை ஆதரிக்கிறது மற்றும் அறிக்கைகள் கொள்முதல் மற்றும் விற்பனைத் தரவை விலை மற்றும் விளிம்பு மதிப்பாய்வுகளுக்காக ஒன்றாகக் கொண்டு வருகின்றன. முடிவுகள் இன்னும் வணிக உரிமையாளருக்கு சொந்தமானது; அந்த முடிவுகள் தகவலறிந்தவை என்பதை பதிவுகள் உறுதி செய்கின்றன.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. கணக்கியல் மென்பொருள் எனக்கு வணிக முடிவுகளை எடுக்கிறதா? இல்லை—இது துல்லியமான, ஒழுங்கமைக்கப்பட்ட தரவை வழங்குகிறது, எனவே முடிவுகள் யூகிக்கப்படுவதற்குப் பதிலாகத் தெரிவிக்கப்படுகின்றன, ஆனால் முடிவு இன்னும் வணிக உரிமையாளரால் எடுக்கப்படுகிறது.
2. கணக்கியல் மென்பொருள் எவ்வாறு மறுதொடக்கம் முடிவுகளை எடுக்க உதவுகிறது? ஒரு பொருளின் உண்மையான விற்பனை வேகத்தைக் காட்டுவதன் மூலம், தற்போதைய பங்கு நிலைகளுடன் சேர்த்து, என்ன விற்கப்படுகிறது என்பதைப் பற்றிய பொதுவான எண்ணத்தை நம்பியிருக்காது.
3. வாடிக்கையாளருக்கு கடன் வழங்கலாமா என்பதை தீர்மானிக்க பதிவுகள் உதவுமா? ஆம்—வாடிக்கையாளரின் ஆவணப்படுத்தப்பட்ட கட்டண வரலாறு மற்றும் தற்போதைய நிலுவைத் தொகை சமநிலை ஒரு கான்கிரீட் கொடுக்க அந்த முடிவுக்கான அடிப்படை.
4. செலவுப் பதிவுகள் எவ்வாறு பணியமர்த்தல் முடிவை ஆதரிக்க முடியும்? ஒரு பிஸியான காலத்திற்கு எதிர்வினையாற்றாமல், காலப்போக்கில் வருவாய் வளர்ச்சி நீடித்திருக்கிறதா என்பதைக் காட்டுவதன் மூலம்.
5. விலைகள் மாற வேண்டுமானால் கணக்கியல் தரவு வெளிப்படுத்த முடியுமா? ஆம் - காலப்போக்கில் விற்பனை விலைகளுடன் கொள்முதல் செலவுகளை ஒப்பிட்டுப் பார்த்தால், சுருங்கி வருவதை வெளிப்படுத்தலாம், இல்லையெனில் வெளிப்படையாக இருக்காது.
6. பதிவுகளைப் பயன்படுத்தி வணிகங்கள் தங்களின் மிகவும் மதிப்புமிக்க வாடிக்கையாளர்களை எவ்வாறு அடையாளம் கண்டுகொள்கின்றன? காலப்போக்கில் ஒரு வாடிக்கையாளருக்குச் செய்யப்படும் மொத்த வணிகத்தை மதிப்பாய்வு செய்வதன் மூலம், இது நாளுக்கு நாள் அதிக ஈடுபாடு காட்டுபவர்களிடமிருந்து சில நேரங்களில் வேறுபடும்.
7. நல்ல பதிவுகள் இல்லாமல் இந்த முடிவுகளை எடுப்பதால் என்ன ஆபத்து? இம்ப்ரெஷன்கள் அல்லது நினைவகத்தின் அடிப்படையில் முடிவுகள் முடிவடைகின்றன, இது துல்லியமற்றதாக இருக்கலாம் அல்லது சமீபத்திய நிகழ்வுகளில் அதிக தாக்கத்தை ஏற்படுத்தலாம்.
8. இதற்கு மேம்பட்ட நிதி பகுப்பாய்வு திறன் தேவையா? இல்லை—இந்த முடிவுகளில் பெரும்பாலானவை நேரடியாக மதிப்பாய்வு செய்யப்பட்ட விற்பனை வரலாறு, கட்டணக் கண்காணிப்பு மற்றும் செலவினப் பதிவுகள் போன்ற நேரடியான பதிவுகளை நம்பியுள்ளன.
9. முடிவெடுப்பதற்கு வணிகப் பதிவுகள் எவ்வளவு அடிக்கடி மதிப்பாய்வு செய்யப்பட வேண்டும்? வழக்கமாக போதுமானது, போக்குகள் முன்கூட்டியே பிடிக்கப்படுகின்றன - மாதாந்திர மதிப்புரைகள் பொதுவானவை, மறுதொடக்கம் போன்ற வேகமாக நகரும் முடிவுகளுக்கான அடிக்கடி சோதனைகள்.
10. முடிவெடுப்பதில் நல்ல பதிவுகள் செய்யும் மிகப்பெரிய வித்தியாசம் என்ன? அவர்கள் ஒரு உணர்விலிருந்து முடிவுகளை சரிபார்க்கக்கூடியதாக மாற்றுகிறார்கள், தவறான பதிவுகளின் அடிப்படையில் முடிவெடுப்பதற்கான வாய்ப்பைக் குறைக்கிறார்கள்.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.