એકાઉન્ટિંગ સૉફ્ટવેર પસંદ કરતી વખતે ટાળવા માટેની સામાન્ય ભૂલો
મોટાભાગના વ્યવસાયો પ્રથમ સપ્તાહમાં તેમની એકાઉન્ટિંગ સોફ્ટવેર પસંદગી બદલ ખેદ કરતા નથી. સૉફ્ટવેર ડેમોમાં સારું લાગે છે, ઇન્વૉઇસ બનાવવામાં આવે છે, અને બધું કામ કરતું હોય તેવું લાગે છે. અફસોસ મહિનાઓ પછી દેખાય છે — જ્યારે ઇન્વૉઇસ મર્યાદા અણધારી રીતે હિટ થાય છે, જ્યારે જરૂરી સુવિધા ખૂટે છે અથવા જ્યારે બીજી કોઈ વસ્તુ પર સ્વિચ કરવું જોઈએ તેના કરતાં વધુ મુશ્કેલ લાગે છે.
આ વિલંબિત શોધ એ જ છે જે પસંદ કરવાનું બનાવે છે એકાઉન્ટિંગ સોફ્ટવેરજોખમી જે ભૂલો આ અફસોસનું કારણ બને છે તે સામાન્ય રીતે નિર્ણય દરમિયાન જ સ્પષ્ટ હોતી નથી; તેઓ માત્ર પાછળની દૃષ્ટિમાં જ સ્પષ્ટ થઈ જાય છે, એકવાર વ્યવસાયે પહેલાથી જ એક સાધનની અંદર મહિનાના રેકોર્ડ્સ બનાવી લીધા છે જે એકદમ ફિટ નથી. ડેમો અથવા અજમાયશ અવધિ સામાન્ય રીતે પ્રકાશ વપરાશ સાથે સ્વચ્છ, નમૂના જેવા ડેટાનો ઉપયોગ કરીને વ્યવસાય બતાવે છે — એકવાર વ્યવહારનું પ્રમાણ વધી જાય, બીજા સ્ટાફ સભ્યને ઍક્સેસની જરૂર હોય અથવા મૂલ્યાંકન દરમિયાન ક્યારેય અજમાવવામાં આવ્યો ન હોય એવો ચોક્કસ કિસ્સો સામે આવે ત્યારે વાસ્તવિક અફસોસ સપાટી પર આવે છે.
આ લેખ પસંદગી પ્રક્રિયા દરમિયાન વ્યવસાયો દ્વારા કરવામાં આવતી ચોક્કસ, પુનરાવર્તિત ભૂલો દર્શાવે છે, જેથી તેઓ પછીથી શોધવાને બદલે પ્રતિબદ્ધતા કરતા પહેલા પકડી શકાય. વિનિમય ઘણા બધા વ્યાપાર મૂલ્યાંકન કરી શકે છે તેમાંથી એક વિકલ્પ છે, અને આ ચોક્કસ પ્રકારની તપાસનો સામનો કરવામાં સક્ષમ થવું — વાસ્તવિક વ્યવહારો, વાસ્તવિક ધારના કેસ, વાસ્તવિક વૃદ્ધિના દૃશ્યો — તે સોફ્ટવેરથી વિશ્વાસ કરવા યોગ્ય સોફ્ટવેરને અલગ કરે છે જે ફક્ત ડેમોમાં જ સારું લાગે છે.
પાંચ ભૂલો જે સૌથી વધુ અફસોસનું કારણ બને છે
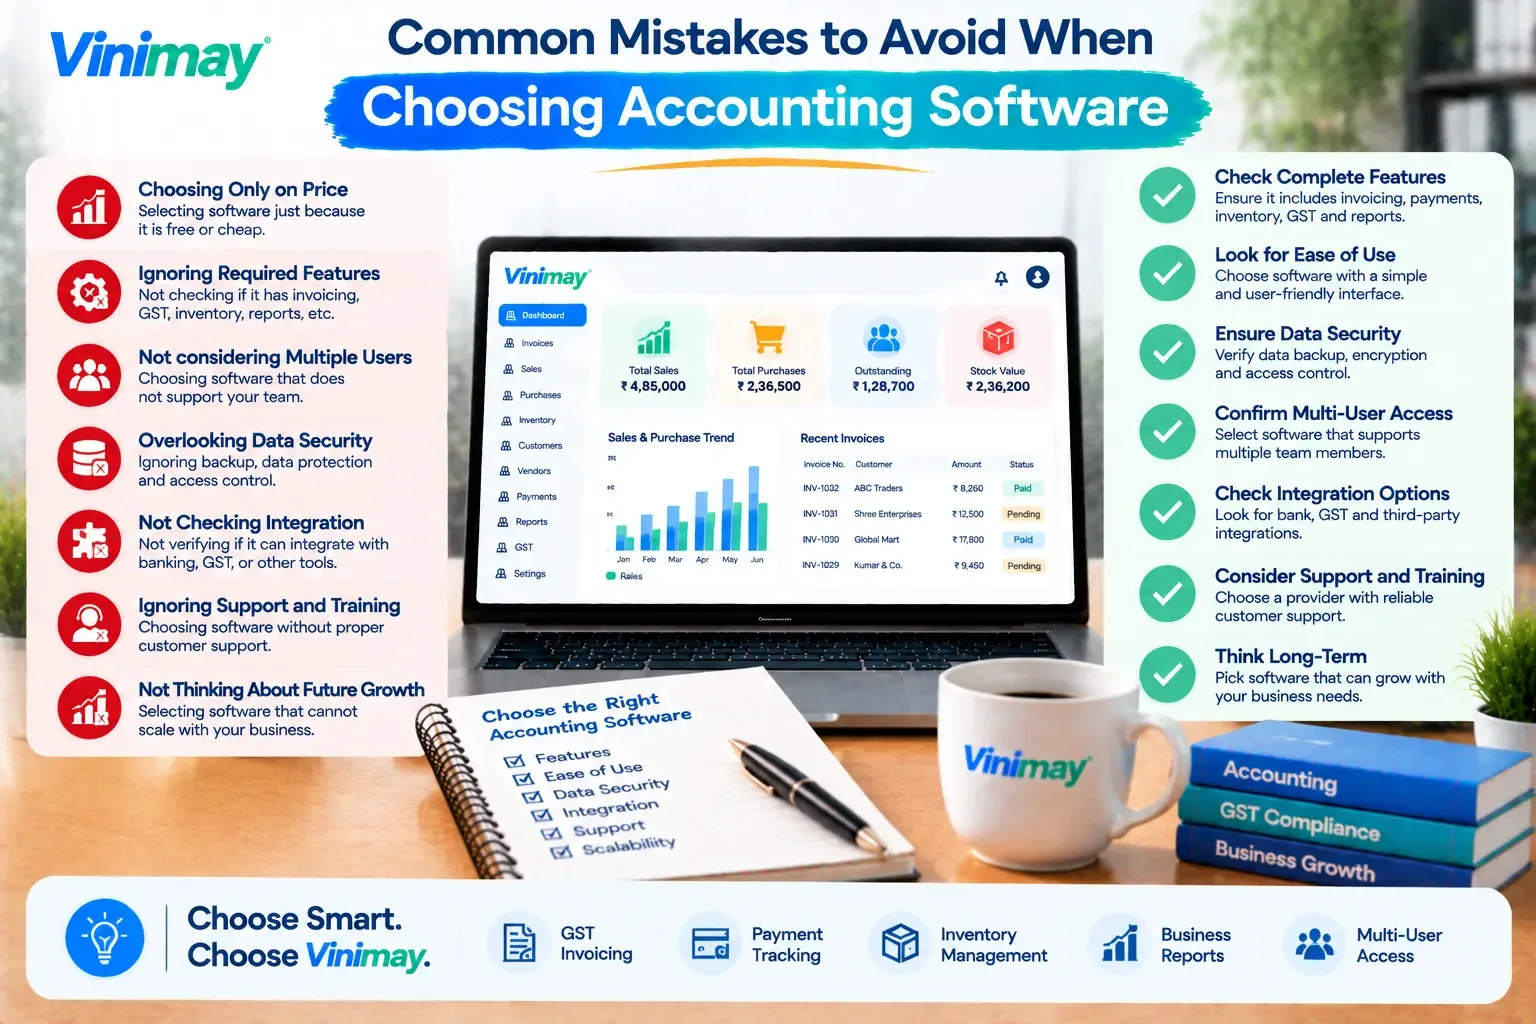
દરેક ભૂલ પછીથી શું ખર્ચ થાય છે તેના પર નજીકથી નજર નાખો:
સ્વચાલિત ચુકવણી રીમાઇન્ડર્સ બાકી ચૂકવણીનો પીછો કરવાના મેન્યુઅલ બોજને ખરેખર ઘટાડી શકે છે, પરંતુ તે નિયમિત કેસ માટે શ્રેષ્ઠ કાર્ય કરે છે અને ચોક્કસ ગ્રાહક સંપર્ક વિગતો અને સમયસર પર ખૂબ આધાર રાખે છે. ચુકવણી રેકોર્ડિંગયોગ્ય રીતે કાર્ય કરવા માટે. જ્યાં આ સુવિધા ઉપલબ્ધ નથી, અથવા ચોક્કસ ગ્રાહક પરિસ્થિતિ માટે યોગ્ય નથી, ત્યાં સચોટ પ્રાપ્તિની સૂચિનો ઉપયોગ કરીને સુસંગત, સંક્ષિપ્ત સાપ્તાહિક મેન્યુઅલ રૂટિન સમાન પરિણામ પ્રાપ્ત કરે છે.
પૂર્વ-નિર્ણય ચેકલિસ્ટ
ટૂલ્સની તુલના કરતા પહેલા ટોચના 3 દૈનિક કાર્યોની સૂચિબદ્ધ કરો
વાસ્તવિક ટ્રાન્ઝેક્શન ડેટા સાથે પરીક્ષણ કર્યું, માત્ર નમૂનાઓ જ નહીં
વધુ વોલ્યુમ પર અથવા વધુ વપરાશકર્તાઓ સાથે શું થાય છે તે તપાસ્યું
જો પછીથી સ્વિચ કરવું જરૂરી બને તો પુષ્ટિ થયેલ ડેટા નિકાસ કરી શકાય છે
વાસ્તવિક દૈનિક વપરાશકર્તાએ સાધનનું પરીક્ષણ કર્યું હતું, માત્ર માલિકનું જ નહીં
શું માત્ર અનુકૂળ કરતાં નિર્ણયને વિશ્વાસપાત્ર બનાવે છે
સરળ ડેમો અને પ્રભાવશાળી વિશેષતાઓની સૂચિના આધારે ઝડપથી લેવાયેલ નિર્ણય, ક્ષણમાં અનુકૂળ લાગે છે પરંતુ પાછળથી પસ્તાવાનું સૌથી વધુ જોખમ ધરાવે છે. વિશ્વાસપાત્ર નિર્ણય ઘર્ષણમાંથી આવે છે, તેની ગેરહાજરીથી નહીં - વાસ્તવમાં ધારના કિસ્સાઓનું પરીક્ષણ કરવું, વાસ્તવમાં તે વ્યક્તિનો સમાવેશ થાય છે જે દરરોજ સાધનનો ઉપયોગ કરશે, અને ખરેખર તેઓ સુધી પહોંચવામાં આવશે નહીં એમ ધારવાને બદલે મર્યાદામાં શું થાય છે તે તપાસવું.
વિનિમયનું GST ઇન્વોઇસિંગ, સ્ટોક ટ્રેકિંગ, અને ગ્રાહક રેકોર્ડ સુવિધાઓ આ જ રીતે ચકાસવા માટે છે — વાસ્તવિક વ્યવહારો અને વાસ્તવિક વૃદ્ધિ દૃશ્યો સામે — એકલા વિશેષતા પૃષ્ઠની મજબૂતાઈ પર સ્વીકારવાને બદલે, કારણ કે આ લેખ વિચારણા હેઠળના કોઈપણ સૉફ્ટવેર પર અરજી કરવાની ભલામણ કરે છે તે જ ધોરણ છે.
નિષ્કર્ષ
પ્રારંભિક નિર્ણય દરમિયાન સૉફ્ટવેરનો પસ્તાવો કરતી ભૂલો ભાગ્યે જ જોવા મળે છે-તેઓ પછીથી સપાટી પર આવે છે, એકવાર વોલ્યુમ વધે છે, સ્ટાફ બદલાય છે અથવા એક ધાર કેસ દેખાય છે જેનું ક્યારેય પરીક્ષણ કરવામાં આવ્યું ન હતું. આ અફસોસને અવગણવાથી વાસ્તવિક વ્યવહારોનું અગાઉથી પરીક્ષણ કરવામાં આવે છે,
cવ્યાપાર સ્કેલ તરીકે શું થાય છે તે હેક કરો અને ફીચર લિસ્ટ અથવા પોલિશ્ડ ડેમો પર આધાર રાખવાને બદલે ડેટાને કન્ફર્મ કરવા માટે કાયમી ધોરણે લૉક કરવામાં આવતું નથી.
FAQs
1. સોફ્ટવેરનો અફસોસ સામાન્ય રીતે નિર્ણયના મહિનાઓ પછી કેમ દેખાય છે, તરત જ નહીં?
કારણ કે પ્રારંભિક પરીક્ષણ સામાન્ય રીતે પ્રકાશ, નમૂના-જેવા ડેટાનો ઉપયોગ કરે છે, જ્યારે વાસ્તવિક અફસોસની સપાટી એકવાર ટ્રાન્ઝેક્શન વોલ્યુમ વધે છે, વધુ વપરાશકર્તાઓ ઉમેરવામાં આવે છે, અથવા ચોક્કસ કિસ્સાઓ ઉદભવે છે કે જેનું અગાઉથી પરીક્ષણ કરવામાં આવ્યું ન હતું.
2. શું એકાઉન્ટિંગ સૉફ્ટવેરને જજ કરવા માટે લાંબી ફીચર લિસ્ટ એ વિશ્વસનીય રીત છે?
પોતે નહીં. તમારા ચોક્કસ દૈનિક કાર્યોને સારી રીતે હેન્ડલ કરવામાં આવે છે કે કેમ તે ફીચર લિસ્ટ જણાવતું નથી, તેથી તમારા ટોપ 3 રિકરિંગ ટાસ્ક સામે નિર્ણય કરવો એ કુલ સુવિધાઓની ગણતરી કરતાં વધુ વિશ્વસનીય છે.
3. સૉફ્ટવેર સાથે પ્રતિબદ્ધતા પહેલાં મારે કયા વાસ્તવિક વ્યવહારોનું પરીક્ષણ કરવું જોઈએ?
તમારા વાસ્તવિક કર દરો, આંશિક ચુકવણી દૃશ્ય અને સ્ટોક એડજસ્ટમેન્ટ અથવા રિટર્ન સાથે વાસ્તવિક ઇન્વૉઇસનું પરીક્ષણ કરો જો તમારા માટે સંબંધિત હોય વેપાર, કારણ કે આ મુદ્દાઓ જાહેર કરે છે નમૂના ડેટા સામાન્ય રીતે નથી કરતું.
4. જો હું સૉફ્ટવેર બદલવાની યોજના ન કરું તો ડેટા પોર્ટેબિલિટી શા માટે વાંધો છે?
યોજનાઓ બદલાય છે, અને જો ક્યારેય સ્વિચ કરવું જરૂરી બને છે, તો અસ્તિત્વમાંના રેકોર્ડની નિકાસ કરવામાં અસમર્થ હોવાનો અર્થ સંપૂર્ણપણે શરૂ થાય છે, જે ખૂબ મોડું થઈ ગયું હોય ત્યારે જ શોધાયેલ નોંધપાત્ર, ટાળી શકાય તેવી કિંમત છે.
5. શું સૉફ્ટવેર દરરોજ કામ કરશે કે કેમ તે નક્કી કરવા માટે ઉત્પાદનનો ડેમો પૂરતો છે?
સંપૂર્ણ નથી. ડેમોની રચના શક્તિઓને હાઇલાઇટ કરવા માટે કરવામાં આવી છે અને ઘણી વખત રોજિંદા વપરાશકર્તાને મળેલા ઘર્ષણના મુદ્દાઓને છોડી દે છે, તેથી વાસ્તવિક દૈનિક કાર્યોને સંડોવતા વાસ્તવિક અજમાયશ વધુ સચોટ ચિત્ર આપે છે.
6. નિર્ણય લેતા પહેલા નવા સોફ્ટવેરનું પરીક્ષણ કરનાર માત્ર વ્યવસાય માલિક જ હોવો જોઈએ?
ના. જે ખરેખર તેનો દરરોજ ઉપયોગ કરશે તેને સામેલ કરવું, જેમ કે બિલિંગ સ્ટાફ, ઘણી વખત ઉપયોગીતાના મુદ્દાઓને છતી કરે છે જે કદાચ સંક્ષિપ્ત વ્યક્તિગત પરીક્ષણ દરમિયાન માલિકને ધ્યાનમાં ન આવે.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.