கணக்கியல் மென்பொருளைத் தேர்ந்தெடுக்கும்போது தவிர்க்க வேண்டிய பொதுவான தவறுகள்
பெரும்பாலான வணிகங்கள் முதல் வாரத்தில் கணக்கியல் மென்பொருள் தேர்வுக்காக வருத்தப்படுவதில்லை. மென்பொருள் ஒரு டெமோவில் நன்றாகத் தெரிகிறது, விலைப்பட்டியல்கள் உருவாக்கப்படுகின்றன, மேலும் அனைத்தும் செயல்படுவதாகத் தெரிகிறது. சில மாதங்களுக்குப் பிறகு வருத்தம் தோன்றும் - எதிர்பாராதவிதமாக விலைப்பட்டியல் வரம்பு தாக்கப்பட்டால், தேவையான அம்சம் காணாமல் போனால், அல்லது வேறு ஏதாவது ஒன்றை மாற்றுவது அதை விட கடினமாக உணரும் போது.
இந்த தாமதமான கண்டுபிடிப்பே சரியாக தேர்ந்தெடுக்கிறது கணக்கியல் மென்பொருள்ஆபத்தானது. இந்த வருத்தத்தை ஏற்படுத்தும் தவறுகள் பொதுவாக முடிவின் போது வெளிப்படையாக இருக்காது; வணிகம் ஏற்கனவே பொருந்தாத ஒரு கருவிக்குள் பல மாத பதிவுகளை உருவாக்கியதும், அவை பின்னோக்கிப் பார்த்தால் மட்டுமே தெளிவாகிறது. ஒரு டெமோ அல்லது சோதனைக் காலம் பொதுவாக ஒரு வணிகமானது சுத்தமான, மாதிரி போன்ற தரவைப் பயன்படுத்தி ஒளியைப் பயன்படுத்துவதைக் காட்டுகிறது - பரிவர்த்தனை அளவு அதிகரித்ததும், இரண்டாவது பணியாளருக்கு அணுகல் தேவைப்பட்டதும் அல்லது மதிப்பீட்டின் போது ஒருபோதும் முயற்சிக்கப்படாத ஒரு குறிப்பிட்ட எட்ஜ் கேஸ் வந்ததும் உண்மையான வருத்தம் வெளிப்படும்.
இந்தத் தேர்வுச் செயல்பாட்டின் போது வணிகங்கள் செய்யும் குறிப்பிட்ட, தொடர்ச்சியான தவறுகளை இந்தக் கட்டுரை விவரிக்கிறது, எனவே அவை பின்னர் கண்டுபிடிக்கப்படுவதற்குப் பதிலாக, அவற்றைச் செய்வதற்கு முன்பே பிடிக்கப்படலாம். வினிமய் பல வணிகங்கள் மதிப்பீடு செய்யக்கூடிய ஒரு விருப்பமாகும், மேலும் இதுபோன்ற துல்லியமான ஆய்வுகளைத் தாங்கும் திறன் - உண்மையான பரிவர்த்தனைகள், உண்மையான விளிம்பு நிலைகள், உண்மையான வளர்ச்சிக் காட்சிகள் - டெமோவில் மட்டும் அழகாக இருக்கும் மென்பொருளிலிருந்து நம்பகமான மென்பொருளை பிரிக்கிறது.
மிகவும் வருத்தத்தை ஏற்படுத்தும் ஐந்து தவறுகள்
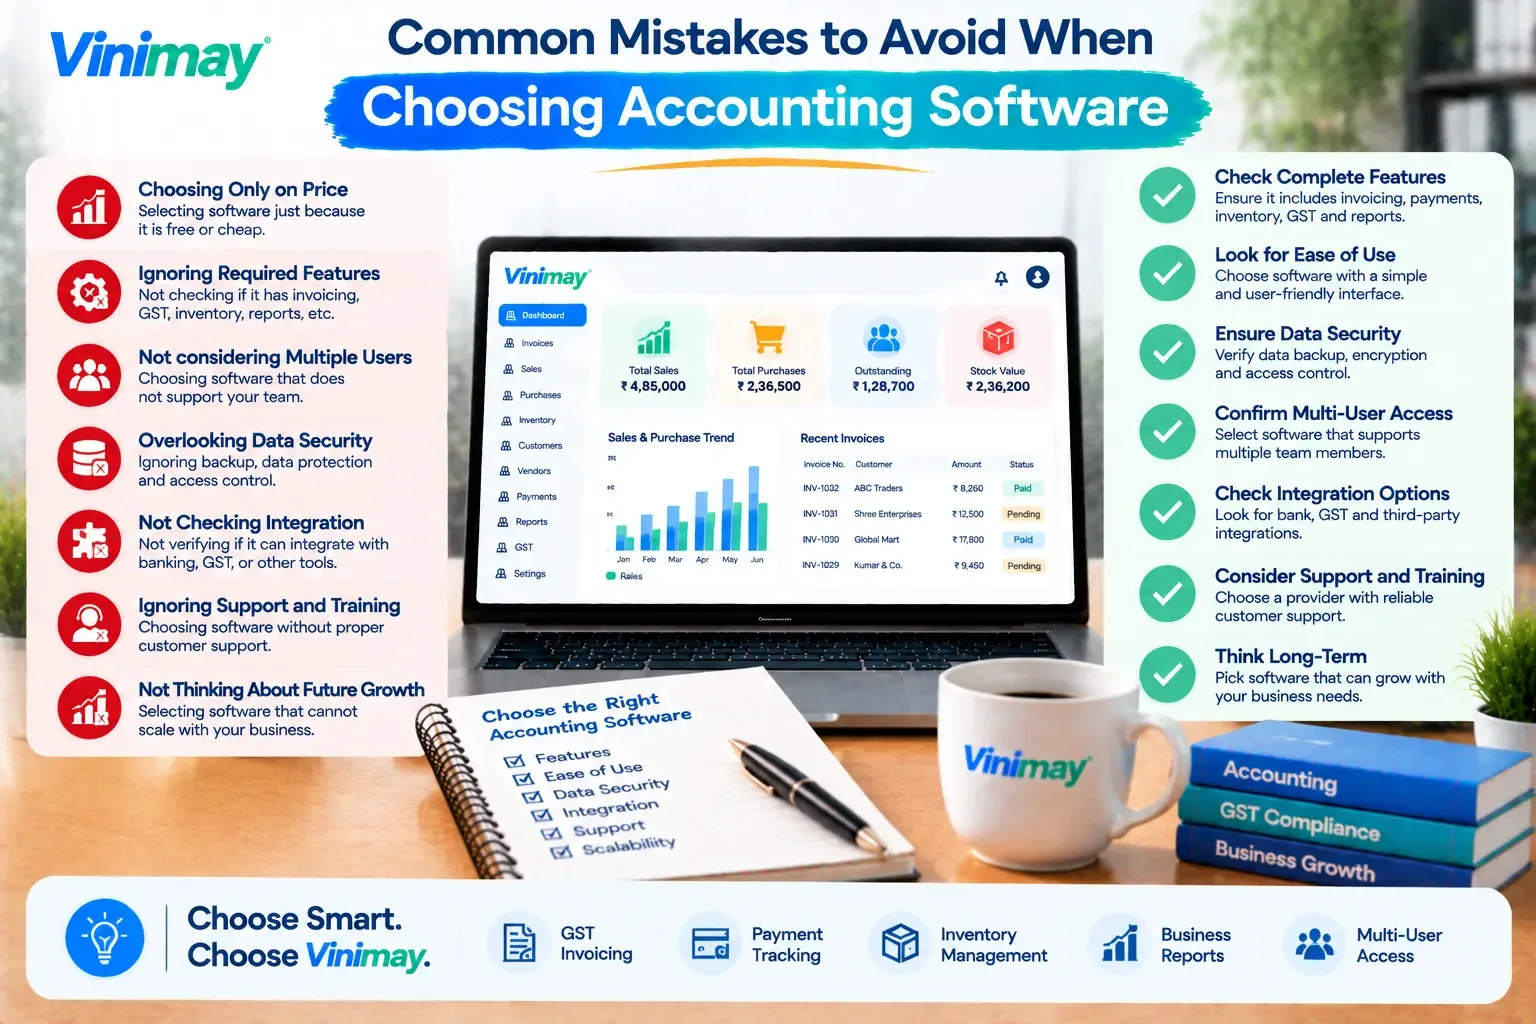
ஒவ்வொரு தவறும் பின்னர் என்ன செலவாகும் என்பதை ஒரு நெருக்கமான பார்வை:
தானியங்கி கட்டண நினைவூட்டல்கள் நிலுவையில் உள்ள பேமெண்ட்டுகளைத் துரத்துவதற்கான கைமுறைச் சுமையை உண்மையாகக் குறைக்கலாம், ஆனால் அவை வழக்கமான நிகழ்வுகளுக்குச் சிறப்பாகச் செயல்படுவதோடு, துல்லியமான வாடிக்கையாளர் தொடர்பு விவரங்கள் மற்றும் சரியான நேரத்தில் பெரிதும் சார்ந்துள்ளது. கட்டணம் பதிவுசரியாக செயல்பட. இந்த அம்சம் கிடைக்காதபோது அல்லது ஒரு குறிப்பிட்ட வாடிக்கையாளர் சூழ்நிலைக்கு சரியாகப் பொருந்தவில்லை என்றால், துல்லியமான பெறத்தக்கவைகளின் பட்டியலைப் பயன்படுத்தி ஒரு நிலையான, சுருக்கமான வாராந்திர கையேடு வழக்கம் அதே முடிவை அடையும்.
ஒரு முன்-முடிவு சரிபார்ப்பு பட்டியல்
கருவிகளை ஒப்பிடும் முன், முதல் 3 தினசரி பணிகள் பட்டியலிடப்பட்டுள்ளன
மாதிரிகள் மட்டுமல்ல, உண்மையான பரிவர்த்தனை தரவுகளுடன் சோதிக்கப்பட்டது
அதிக ஒலியில் அல்லது அதிகமான பயனர்களுடன் என்ன நடக்கிறது என்பதைச் சரிபார்க்கப்பட்டது
பின்னர் மாறுவது அவசியமானால் உறுதிப்படுத்தப்பட்ட தரவை ஏற்றுமதி செய்யலாம்
உண்மையான தினசரி பயனர் கருவியை சோதித்திருந்தால், உரிமையாளருக்கு மட்டும் அல்ல
எது வசதியானது என்பதை விட ஒரு முடிவை நம்பகமானதாக ஆக்குகிறது
ஒரு மென்மையான டெமோ மற்றும் ஈர்க்கக்கூடிய அம்சங்களின் பட்டியலின் அடிப்படையில் விரைவாக எடுக்கப்பட்ட முடிவு, இந்த நேரத்தில் வசதியாக உணர்கிறது, ஆனால் பின்னர் வருத்தப்படுவதற்கான அதிக ஆபத்தைக் கொண்டுள்ளது. ஒரு நம்பகமான முடிவு உராய்வு மூலம் வருகிறது, அது இல்லாததால் அல்ல - உண்மையில் விளிம்பு நிலைகளை சோதிப்பது, உண்மையில் கருவியை தினசரி பயன்படுத்தும் நபரை உள்ளடக்கியது, மேலும் அவை அடையப்படாது என்று கருதுவதை விட வரம்பில் என்ன நடக்கிறது என்பதை சரிபார்க்கிறது.
வினிமயின் ஜிஎஸ்டி இன்வாய்ஸ், பங்கு கண்காணிப்பு, மற்றும் வாடிக்கையாளர் பதிவு அம்சங்கள் ஆகியவை ஒரே மாதிரியான பரிவர்த்தனைகள் மற்றும் உண்மையான வளர்ச்சிக் காட்சிகளுக்கு எதிராக - ஒரு அம்சப் பக்கத்தின் வலிமையின் அடிப்படையில் ஏற்றுக்கொள்ளப்படுவதற்குப் பதிலாக, அதே தரநிலையாக இருப்பதால், கருத்தில் உள்ள எந்த மென்பொருளுக்கும் விண்ணப்பிக்க இந்தக் கட்டுரை பரிந்துரைக்கிறது.
முடிவுரை
மென்பொருள் வருத்தத்தை ஏற்படுத்தும் தவறுகள் ஆரம்ப முடிவின் போது அரிதாகவே காணப்படுகின்றன-அவை பின்னர் வெளிவருகின்றன, ஒலி அளவு அதிகரித்தவுடன், பணியாளர்கள் மாறினால் அல்லது ஒருபோதும் சோதிக்கப்படாத ஒரு விளிம்பு நிலை தோன்றும். இந்த வருத்தத்தைத் தவிர்ப்பது உண்மையான பரிவர்த்தனைகளை முன்கூட்டியே சோதிப்பதில் இறங்குகிறது,
cவணிக அளவீடுகளில் என்ன நடக்கிறது என்பதைத் தெரிந்துகொள்வது மற்றும் ஒரு அம்சப் பட்டியல் அல்லது மெருகூட்டப்பட்ட டெமோவை நம்புவதற்குப் பதிலாக, தரவு நிரந்தரமாகப் பூட்டப்படவில்லை என்பதை உறுதிப்படுத்துகிறது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. மென்பொருள் வருத்தம் பொதுவாக முடிவெடுத்த சில மாதங்களுக்குப் பிறகு ஏன் தோன்றும், உடனடியாக அல்ல?
ஆரம்ப சோதனையானது பொதுவாக ஒளி, மாதிரி போன்ற தரவைப் பயன்படுத்துவதால், பரிவர்த்தனை அளவு வளர்ந்தவுடன் உண்மையான வருத்தம் பரப்புகளில் அதிக பயனர்கள் சேர்க்கப்படுவார்கள் அல்லது முன்கூட்டியே சோதிக்கப்படாத குறிப்பிட்ட விளிம்பு நிலைகள் எழுகின்றன.
2. கணக்கியல் மென்பொருளை தீர்மானிக்க நீண்ட அம்சப் பட்டியல் நம்பகமான வழியா?
தன்னால் அல்ல. உங்கள் குறிப்பிட்ட தினசரிப் பணிகள் சிறப்பாகக் கையாளப்படுகின்றனவா என்பதை அம்சப் பட்டியல் வெளிப்படுத்தாது, எனவே மொத்த அம்சங்களைக் கணக்கிடுவதை விட உங்கள் முதல் 3 தொடர்ச்சியான பணிகளுக்கு எதிராகத் தீர்ப்பது நம்பகமானது.
3. மென்பொருளில் ஈடுபடும் முன் என்ன உண்மையான பரிவர்த்தனைகளை நான் சோதிக்க வேண்டும்?
உங்களின் உண்மையான வரி விகிதங்கள், பகுதியளவு கட்டணம் செலுத்தும் சூழ்நிலை மற்றும் பங்கு சரிசெய்தல் அல்லது உங்களுக்குப் பொருத்தமானதாக இருந்தால், உண்மையான விலைப்பட்டியலைச் சோதிக்கவும் வணிகம், இவை மாதிரித் தரவு பொதுவாகச் சிக்கல்களை வெளிப்படுத்தாததால்.
4. நான் மென்பொருளை மாற்றத் திட்டமிடவில்லை என்றால் தரவு பெயர்வுத்திறன் ஏன் முக்கியமானது?
திட்டங்கள் மாறுகின்றன, மேலும் மாறுதல் அவசியமானால், ஏற்கனவே உள்ள பதிவுகளை ஏற்றுமதி செய்ய முடியாமல் போனால், முற்றிலும் தொடங்குவது, இது மிகவும் தாமதமானால் மட்டுமே கண்டுபிடிக்கப்படும் குறிப்பிடத்தக்க, தவிர்க்கக்கூடிய செலவாகும்.
5. மென்பொருள் தினசரி வேலை செய்யுமா என்பதை தீர்மானிக்க ஒரு தயாரிப்பு டெமோ போதுமா?
முழுமையாக இல்லை. டெமோக்கள் பலத்தை முன்னிலைப்படுத்தவும், தினசரி பயனர் சந்திக்கும் உராய்வு புள்ளிகளைத் தவிர்க்கவும் வடிவமைக்கப்பட்டுள்ளன, எனவே உண்மையான தினசரி பணிகளை உள்ளடக்கிய உண்மையான சோதனை மிகவும் துல்லியமான படத்தை அளிக்கிறது.
6. முடிவெடுப்பதற்கு முன் புதிய மென்பொருளைச் சோதிப்பவர் வணிக உரிமையாளர் மட்டுமே இருக்க வேண்டுமா?
இல்லை. பில்லிங் பணியாளர்கள் போன்ற தினசரி இதைப் பயன்படுத்துபவர்களை ஈடுபடுத்துவது, சுருக்கமான தனிப்பட்ட சோதனையின் போது உரிமையாளர் கவனிக்காத பயன்பாட்டு சிக்கல்களை அடிக்கடி வெளிப்படுத்துகிறது.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.