Learn how to calculate product-wise profit margin using COGS, landed cost, selling price, discounts and inventory costing methods.
A
admin
Financial Insights & Compliance Desk
Share:
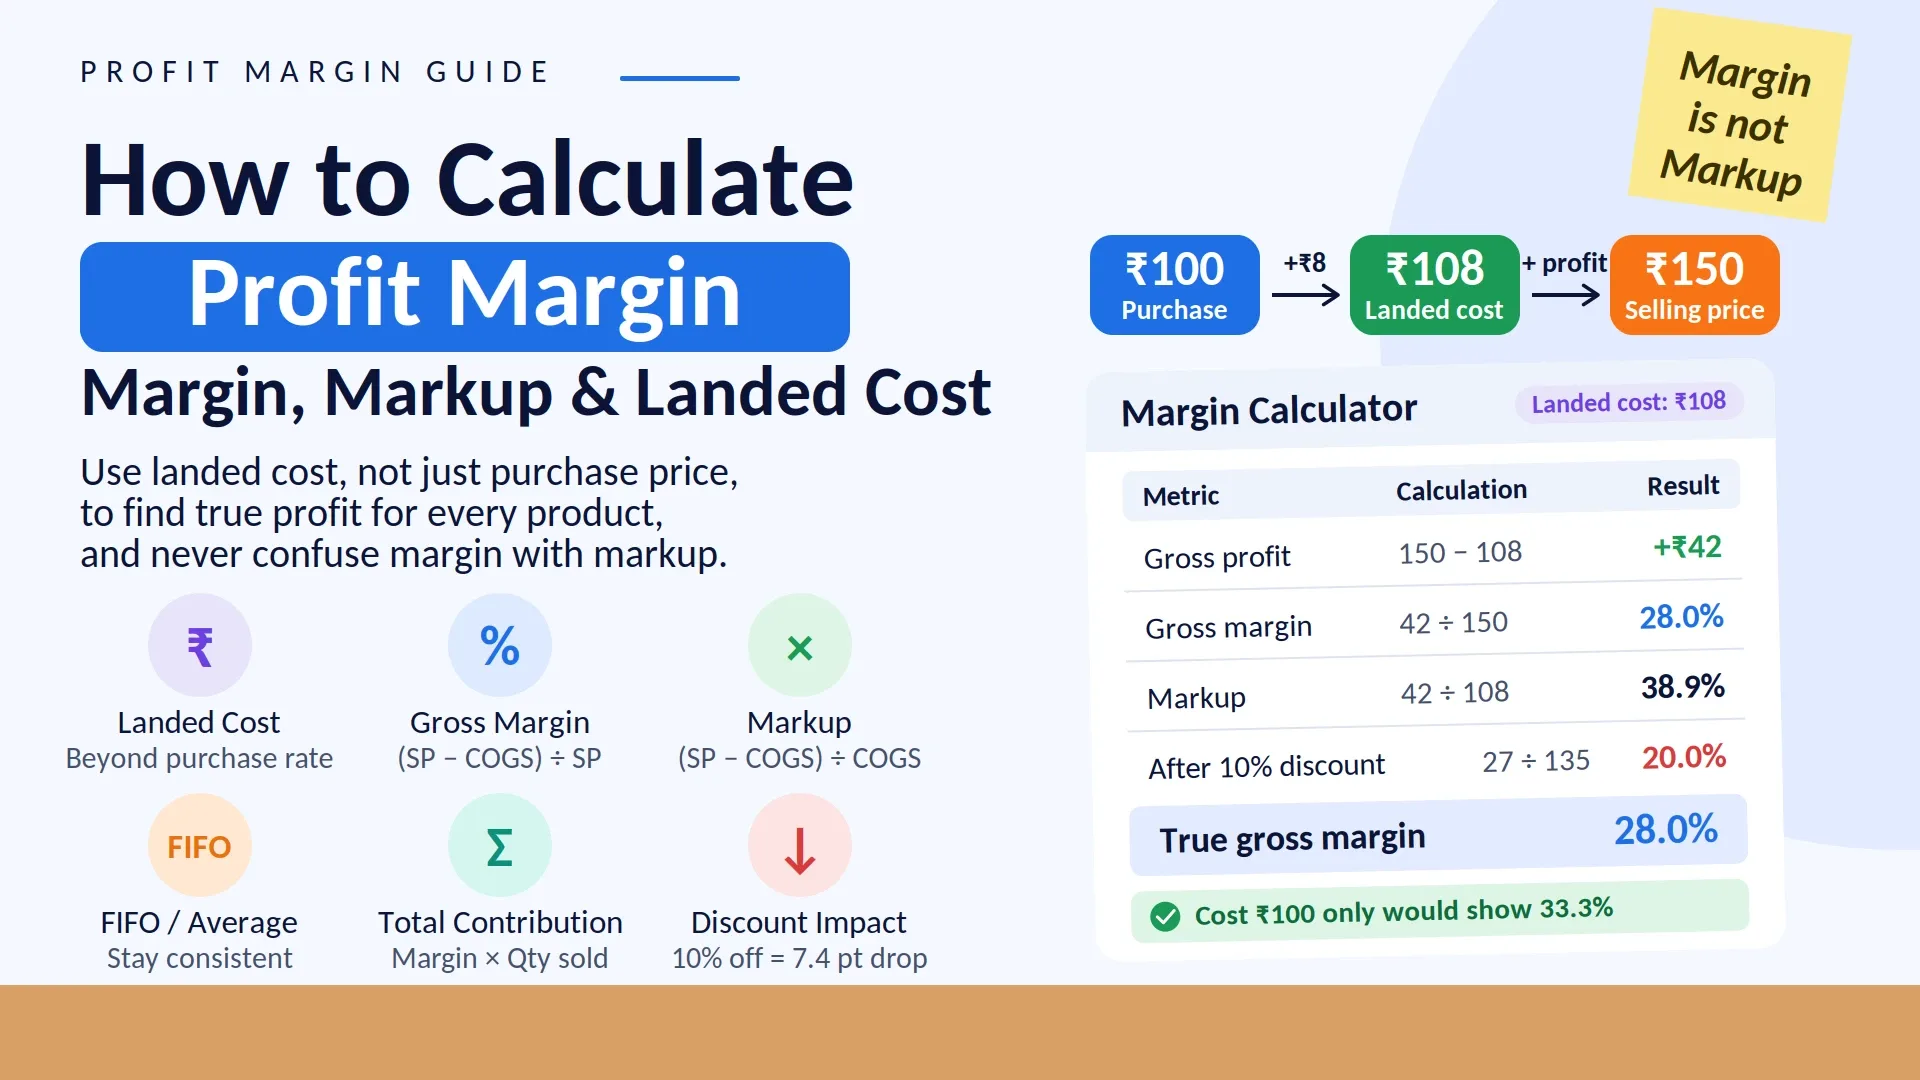
વ્યાપાર મેં sirf વેચાણ રકમ દેખના પૂરતા નહિ હોતા. ઉત્પાદન મુજબ નફો માર્જિન પતા હોના ઝરૂરી હૈ તાકી બિઝનેસ ઓનર સમાજ માટે કી કિસી ખાસ પ્રોડક્ટ કો બેચને પર વાસ્તવિક કિતના નફો જનરેટ હો રહા હૈ. અગર એક પ્રોડક્ટ ₹100 મેં ખરીદ હુઆ ઔર ₹150 મેં હુઆ, સાદી ગણતરી સે નફો ₹50 દિખ્તા હૈ. લેકિન વાસ્તવિક માર્જિન ગણતરી કરતે વક્ત નૂર, પેકેજિંગ, બગાડ ઔર અન્ય પ્રત્યક્ષ ખર્ચ કો ભી વિચાર કરના પદ સકતા હૈ.
ઉત્પાદન કી નફાકારકતા સમજને કે લિયે સબસે મહત્વની ગણતરી વેચાણ કિંમત અથવા વેચાયેલા માલસામાનની કિંમત (COGS) કે બીચ કા ફરક હૈ. સ્ત્રોત સામગ્રી કે અનુસાર, સચોટ કુલ માર્જિન કે લિયે COGS મેં સિર્ફ ખરીદ કિંમત નહીં, બાલ્કી સંબંધિત સીધા ખર્ચ જેમ કે નૂર, પેકેજિંગ, બગાડની ફાળવણી, આયાત ડ્યુટી ઔર હેન્ડલિંગ ચાર્જીસ કો ભી ધ્યાનમાં કરના ચાહિયે. માર્કડાઉન પેસ્ટ કર્યું
ઇસલિયે વેપાર માલિક કો હર ઉત્પાદન કે લિયે વાસ્તવિક જમીનની કિંમત, વેચાણ કિંમત ઔર લાગુ પડતર પદ્ધતિ કો સમજના ચાહિયે તે નક્કી કરો કે ઉત્પાદન ખરેખર નફાકારક છે કે કેમ.
પ્રોડક્ટ-વાઈઝ પ્રોફિટ માર્જિન ક્યા હોતા હૈ?
ઉત્પાદન મુજબ નફાના માર્જિન બતાતા હૈ કી કિસી ઉત્પાદન કી વેચાણ કિંમત મેં સે ઉત્પાદન કી કિંમત નિકાલને કે બાદ વેચાણ કિંમત કા કિતના ટકાવારી નફો કે રૂપ મેં બચતા હૈ.
અગર એક જ પ્રોડક્ટ અલગ-અલગ તારીખો પર અલગ-અલગ કિંમતો પર ખરીદી હુઆ હૈ, તો COGS ગણતરી પદ્ધતિ પ્રોડક્ટ માર્જિન કો અસર કર સકતા હૈ.
ઉદાહરણ:
બેચ 1: 50 યુનિટ @ ₹100
બેચ 2: 50 યુનિટ @ ₹120
વેચાણ: 60 યુનિટ @ ₹150
FIFO પદ્ધતિ
પહેલા ખરીદેલો સ્ટોક કો પહેલે વેચાતો માના જાતા હૈ.
COGS:
50 × ₹100 + 10 × ₹120 = ₹6,200
એકમ દીઠ અંદાજિત COGS:
₹103.3
હાંસિયો:
(₹150 − ₹103.3) ÷ ₹150 = 31.1%
ભારિત સરેરાશ પદ્ધતિ
સરેરાશ ખર્ચ:
(50 × ₹100 + 50 × ₹120) ÷ 100 = ₹110
હાંસિયો:
(₹150 − ₹110) ÷ ₹150 = 26.7%
સ્રોત સામગ્રી હાઇલાઇટ કરે છે કે બંને પદ્ધતિઓ વિવિધ માર્જિન આકૃતિઓ ઉત્પન્ન કરી શકે છે, જે અર્થપૂર્ણ વલણની સરખામણી માટે સુસંગત એપ્લિકેશનને મહત્વપૂર્ણ બનાવે છે. માર્કડાઉન પેસ્ટ કર્યું
સિર્ફ માર્જિન પર્સેન્ટેજ દેખના પૂરતા હૈ?
નાહી. ઉત્પાદન નફાકારકતા સમજને કે લિયે માર્જિન ટકાવારી કે સાથ કુલ માર્જિન યોગદાન ભી દેખના ઉપયોગી હૈ.
મેટ્રિક
ફોર્મ્યુલા
અર્થ
માર્જિન ટકાવારી
(SP − CP) ÷ SP × 100
એકમ દીઠ નફાકારકતા
કુલ માર્જિન યોગદાન
એકમ દીઠ માર્જિન × જથ્થો વેચાયો
એકંદરે યોગદાન
ઉદાહરણ તરીકે:
ઉત્પાદન A: 40% માર્જિન × 10 એકમો
ઉત્પાદન B: 15% માર્જિન × 500 એકમો
પ્રોડક્ટ એ કા ટકાવારી માર્જિન વધારે હૈ, લેકિન પ્રોડક્ટ બી કી વધારે સેલ્સ ક્વોન્ટિટી કી વજહ સે કુલ યોગદાન વધારે હો સકતા હૈ. માર્કડાઉન પેસ્ટ કર્યું
ઇસલિયે ઇન્વેન્ટરી, સેલ્સ ઔર માર્કેટિંગ નિર્ણયો કે લિયે સિર્ફ ટકાવારી માર્જિન પર નિર્ભર કરના અધૂરા વિશ્લેષણ હો સકતા હૈ.
ડિસ્કાઉન્ટ સે પ્રોડક્ટ માર્જિન કૈસે અસર હોતા હૈ?
ડિસ્કાઉન્ટ કા અસર માર્જિન ટકાવારી પર નોંધપાત્ર હો સકતા હૈ.
ઉદાહરણ:
કિંમત = ₹100
મૂળ વેચાણ કિંમત = ₹150
મૂળ માર્જિન = 33.3%
અગર 10% ડિસ્કાઉન્ટ દિયા:
નવી વેચાણ કિંમત = ₹135
નવો માર્જિન:
(₹135 − ₹100) ÷ ₹135 × 100 = 25.9%
યાની 10% ડિસ્કાઉન્ટ કે બાદ માર્જિન 33.3% થી લગભગ 25.9% હો ગયા. માર્કડાઉન પેસ્ટ કર્યું
ઇસલીયે બિઝનેસ કો સમયાંતરે અપડેટ કોસ્ટ ડેટા કે બેસિસ પર માર્જિન રિવ્યુ કરના ચાહિયે.
સ્ત્રોત સામગ્રી ખાસ નોંધે છે કે સતત બદલાતા ખરીદી દર અને વાટાઘાટ કરેલ વેચાણ કિંમતો સ્થિર માર્જિનનો આંકડો અપૂરતો બનાવે છે; ગતિશીલ અથવા રોલિંગ વિશ્લેષણ વધુ વર્તમાન આંતરદૃષ્ટિ પ્રદાન કરી શકે છે. માર્કડાઉન પેસ્ટ કર્યું
ઉદાહરણ તરીકે, અગર એસેસરીઝ કેટેગરી સતત ઉચ્ચ યોગદાન જનરેટ કર રહી હૈ, બિઝનેસ ઓનરને કેટેગરી કે સ્ટોક મુવમેન્ટ ઔર સેલ્સ પરફોર્મન્સ કો અલગથી રિવ્યૂ કર સકતા હૈ.
ઈન્ડસ્ટ્રી-વાઈઝ માર્જિન કો કૈસે સમજેં?
વિવિધ ઉદ્યોગોમાં માર્જિન સ્ટ્રક્ચર્સ નોંધપાત્ર રીતે બદલાય છે.
પ્રદાન કરેલ સ્ત્રોત નીચે મુજબ આપે છે સંદર્ભ શ્રેણીઓ, જ્યારે એ પણ નોંધ્યું છે કે વાસ્તવિક માર્જિન બિઝનેસ મોડલ, સ્પર્ધા અને સ્થાન પર આધારિત છે:
વ્યવસાયનો પ્રકાર
સંદર્ભ ગ્રોસ માર્જિન રેન્જ
કરિયાણા/FMCG રિટેલ
8-15%
ઈલેક્ટ્રોનિક્સ રિટેલ
5-15%
કપડાં/ફેશન
40-60%
રેસ્ટોરન્ટ/ફૂડ
60-70%
ઉત્પાદન
15-40%
સેવા આધારિત વ્યવસાય
30-70%
આ આંકડાઓને સાર્વત્રિક લક્ષ્યોને બદલે સંદર્ભ શ્રેણી તરીકે ગણવા જોઈએ. સ્ત્રોત વ્યવસાયના પોતાના ઐતિહાસિક વલણ પર ધ્યાન કેન્દ્રિત કરવાની ભલામણ કરે છે કારણ કે વ્યવસાયો ખૂબ જ અલગ પરિસ્થિતિઓમાં કામ કરી શકે છે. માર્કડાઉન પેસ્ટ કર્યું
પ્રોડક્ટ પ્રોફિટ માર્જિનની ગણતરી કરતી વખતે સામાન્ય ભૂલો
1. Sirf ખરીદી કિંમત કો COGS માન લેના
નૂર, પેકેજિંગ અને અન્ય સંબંધિત પ્રત્યક્ષ ખર્ચ અવગણો કરને સે માર્જિન કૃત્રિમ રીતે ઊંચા દેખાતા હો સકતા હૈ.
2. માર્જિન ઔર માર્કઅપ કો સમાન સમજના
માર્જિન સેલિંગ પ્રાઇસ કે ક્યુલેટ હોતા હૈ સામે, જ્યારે માર્કઅપ કોસ્ટ કે સામે.
3. Sirf ટકાવારી દેખના
ઉચ્ચ માર્જિન ઉત્પાદન આવશ્યકપણે સર્વોચ્ચ કુલ યોગદાન વાલા ઉત્પાદન નહીં હોતા.
વેચાણની કિંમત ઘટે હોને કે બાદ માર્જિન ભી ઘટે હોતા હૈ.
6. જૂના ખર્ચ ડેટાનો ઉપયોગ કરો રેહના
સપ્લાયરના ભાવ બદલાતા હોને પાર જૂની કિંમત કે આધાર પર માર્જિનની ગણતરી કરો કરના વર્તમાન નફાકારકતા કો ચોક્કસ રીતે પ્રતિબિંબિત નહીં કરેગા. માર્કડાઉન પેસ્ટ કર્યું
વ્યવહારુ ઉદાહરણ: ઇલેક્ટ્રોનિક્સ રિટેલર
ધારો કે એક ઇલેક્ટ્રોનિક્સ રિટેલર એક મોબાઇલ એસેસરી વેચતા હૈ.
પ્રારંભિક ગણતરી:
ખરીદીની કિંમત = ₹100
વેચાણ કિંમત = ₹154
ધારેલું માર્જિન = આશરે 35%
લેકિન વાસ્તવિક જમીનની કિંમતની ગણતરી કરો પાર:
ખરીદી = ₹100
નૂર = ₹8
પેકેજિંગ = ₹4
જમીનની વાસ્તવિક કિંમત = ₹112
અબ વાસ્તવિક માર્જિન:
(₹154 − ₹112) ÷ ₹154 × 100 = 27.3%
ઇસ ઉદાહરણ સે સ્પષ્ટ હોતા હૈ કી સરફ ખરીદ ઇનવોઇસ પ્રાઇસ યુઝ કરને સે પ્રોડક્ટ પ્રોફિટિબિલિટી વધારે પડતી હો શકતી હૈ. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય ઉત્પાદન મુજબ નફાના વિશ્લેષણમાં કેવી રીતે મદદ કરે છે
વિનિમય ખરીદી એન્ટ્રીઝ મેં આઈટમ કોસ્ટ કો સંગઠિત રીતે મેં જાળવણી કરને મેં મદદ કરતા હૈ. ખરીદ, વેચાણ ઔર ઇન્વેન્ટરી રેકોર્ડ કો સંરચિત સ્વરૂપ મેં જાળવવા કરના ઉત્પાદન નફાકારકતા વિશ્લેષણ કે લિયે ઉપયોગી ડેટા પ્રદાન કરે છે. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કે વર્કફ્લો મે બિઝનેસ મેનેજ કરી શકે છે:
ઉત્પાદન રેકોર્ડ્સ: પ્રોડક્ટ્સ કો સંગઠિત સ્વરૂપ મેં જાળવવા કરના.
એકાઉન્ટિંગ રેકોર્ડ્સ: વેચાણ, ખરીદી ઔર અન્ય નાણાકીય માહિતી કો કનેક્ટેડ વર્કફ્લો મે મેઇન્ટેન કરના.
વ્યવસાયો માટે ચોક્કસ જરૂરી છે આપોઆપ માર્જિન રિપોર્ટ અથવા લેન્ડેડ-કોસ્ટ કેલ્ક્યુલેટર, જરૂરી વર્કફ્લો અનુસાર વિનિમય ટીમ સાથે ચોક્કસ સુવિધા ઉપલબ્ધતાની પુષ્ટિ થવી જોઈએ. માર્કડાઉન પેસ્ટ કર્યું
ઉત્પાદન મુજબ નફો માર્જિન ચેક કરને કા સરળ ફોર્મેટ
વ્યવસાય આના જેવું સરળ વિશ્લેષણ કોષ્ટક જાળવી શકે છે:
ઉત્પાદન
જમીનની કિંમત
વેચાણ કિંમત
કુલ નફો
માર્જિન
ઉત્પાદન એ
₹100
₹150
₹50
33.3%
ઉત્પાદન B
₹200
₹280
₹80
28.6%
ઉત્પાદન સી
₹500
₹700
₹200
28.6%
ઇસ ટેબલ સે બિઝનેસ ઓનર કો તરત પતા ચલ સકતા હૈઃ
કૌંસા ઉત્પાદન ઉચ્ચ ટકાવારી માર્જિન દે રહા હૈ
કૌંસા ઉત્પાદન ઉચ્ચ સંપૂર્ણ નફો દે રહા હૈ
કિસ પ્રોડક્ટ કી ખર્ચ વધારો હુઈ હૈ
કિસ પ્રોડક્ટ કી વેચાણ કિંમત સમીક્ષા કરની ચાહિયે
વારંવાર પૂછાતા પ્રશ્નો (FAQs)
1. ઉત્પાદન મુજબ નફો માર્જિન કૈસે પતા કરે?
ઉત્પાદન મુજબ કુલ માર્જિન ગણતરી કરને કા સૂત્ર હૈઃ
(વેચાણની કિંમત − COGS) ÷ વેચાણ કિંમત × 100
COGS માં સંબંધિત પ્રત્યક્ષ ખર્ચ જેમ કે ખરીદી કિંમત, નૂર, પેકેજિંગ અને લાગુ પડતી ફાળવણીમાં કિયે જા સકતે હૈંનો સમાવેશ થાય છે. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: વિનિમય ખરીદી ઔર વેચાણ રેકોર્ડ કો સંગઠિત રખતા હૈ, જો ઉત્પાદન માર્જિન વિશ્લેષણ કે લિયે ઉપયોગી આધાર ડેટા પ્રદાન કરે છે.
ઉદાહરણ તરીકે, ₹100 કિંમત અથવા ₹150 વેચાણ કિંમત સમાન:
માર્જિન = 33.3%
માર્કઅપ = 50%
માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: સંગઠિત ખરીદી ઔર વેચાણ ડેટા દોનો ગણતરીઓ કે લિયે જરૂરી આધાર માહિતી જાળવવા કરને મેં મદદ કરતા હૈ.
3. COGS મેં ક્યા-ક્યા સમાવિષ્ટ કરના ચાહિયે?
COGS ગણતરીમાં મૂળભૂત ખરીદી કિંમત કે સાથ સંબંધિત પ્રત્યક્ષ ખર્ચ જેમ કે નૂર, પેકેજિંગ, જ્યાં લાગુ હોય ત્યાં આયાત ડ્યૂટી, બગાડની ફાળવણી અને હેન્ડલિંગ ચાર્જિસને કિયે જા સકતે હૈ માને છે. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: વિનિમય ખરીદી-સંબંધિત માહિતી કો સંગઠિત સ્વરૂપ મેં જાળવવા કરને મેં મદદ કરતા હૈ.
4. ફિફો ઔર વેઇટેડ એવરેજ મેં કૌંસા કોસ્ટિંગ મેથડ ઉપયોગ કરના ચાહિયે?
આપેલ સ્ત્રોત કે અનુસાર, દોનો પદ્ધતિઓ માર્જિન ગણતરી કો અલગ પરિણામો દે સકતે હૈ. મહત્વની વાત હૈ કી પસંદ પદ્ધતિ કો સતત લાગુ કિયા જાયે જેથી પીરિયડ ટુ પીરિયડ સરખામણી અર્થપૂર્ણ રહે. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: વિનિમય ઈન્વેન્ટરી ઈન્ફોર્મેશન કો સંગઠિત કોસ્ટિંગ વર્કફ્લો કે લિયે જાળવતા હૈ.
5. ડિસ્કાઉન્ટ દેને સે પ્રોફિટ માર્જિન કિતના અસર હોતા હૈ?
ડિસ્કાઉન્ટ કે બાદ સેલિંગ પ્રાઇસ ઘટાડતી હોતી હૈ, ઇસલીયે એ જ ખર્ચ પર માર્જિન ટકા ભી ઘટાડતા હૈ. ઉદાહરણ મેં ₹150 સે ₹135 વેચાણ કિંમત હોને પાર માર્જિન 33.3% સે 25.9% હો ગયા. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: વિનિમય વેચાણ રેકોર્ડ્સ મેં વાસ્તવિક વેચાણ કિંમત જાળવી રાખતા હૈ, જો ડિસ્કાઉન્ટ પછી નફાકારકતા વિશ્લેષણ કે લિયે ઉપયોગી હો સકતા હૈ.
6. ક્યા સરફ ટકા માર્જિન દેખના કાફી હૈ?
નાહી. માર્જિન ટકાવારી કે સાથ કુલ માર્જિન યોગદાન ભી દેખના ઉપયોગી હૈ.
કુલ માર્જિન યોગદાન = એકમ દીઠ માર્જિન × જથ્થો વેચાયો
એક હાઈ-માર્જિન પ્રોડક્ટ લો ક્વોન્ટીટી મેં વેચો હો સકતા હૈ, જબકી લોઅર-માર્જિન પ્રોડક્ટ હાઈ ક્વોન્ટીટી મેં વેચો હોકર વધુ એકંદર યોગદાન દે સકતા હૈ. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: વિનિમય કે ટ્રાન્ઝેક્શન રેકોર્ડ્સ જથ્થા ઔર મૂલ્ય આધારિત વિશ્લેષણ કે લિયે ઉપયોગી માહિતી જાળવી રાખે છે.
7. કેટેગરી મુજબ પ્રોફિટ માર્જિન ક્યૂં ચેક કરના ચાહિયે?
વર્ગ-વાર વિશ્લેષણ સે વ્યાપાર કો વ્યાપક નફાકારકતા પેટર્ન સમજને મેં મદદ મિલતી હૈ. ઇસસે અલગ-અલગ પ્રોડક્ટ ગ્રૂપ કે પરફોર્મન્સ કો અલગથી રિવ્યૂ કિયા જા સકતા હૈ. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: વિનિમય સ્ટ્રક્ચર્ડ આઇટમ વર્ગીકરણ ઔર ટ્રાન્ઝેક્શન રેકોર્ડ્સ કે પ્રોડક્ટ ડેટા દ્વારા ઓર્ગેનાઇઝ કરને મેં મદદ કરતા હૈ.
માર્જિન કો નિયમિત સમીક્ષા કરના ઉપયોગી હૈ, ખાસ કરીને જબ સપ્લાયર ખરીદ ભાવ બદલો હો રહે હો. પુરાણી ખર્ચ કે આધાર પર ગણતરી કરેલ માર્જિન વર્તમાન નફાકારકતા કો સચોટપણે નહીં કર સકતાનું પ્રતિનિધિત્વ કરે છે. માર્કડાઉન પેસ્ટ કર્યું
વિનિમય કેવી રીતે મદદ કરે છે: વિનિમય ખરીદી ઔર સેલ્સ ટ્રાન્ઝેક્શન કો સંગઠિત સ્વરૂપ મેં જાળવતા હૈ, વ્યવસાયોને અપડેટ કરેલા ટ્રાન્ઝેક્શન ડેટાની સમીક્ષા કરવાની મંજૂરી આપે છે.
નિષ્કર્ષ
ઉત્પાદન મુજબ નફો માર્જિન પતા કરના સિર્ફ સેલિંગ પ્રાઇસ માઇનસ ખરીદ કિંમત કરને તક લિમિટેડ નહીં હૈ. સચોટ વિશ્લેષણ કે લિયે બિઝનેસ કો પ્રાસંગિક COGS, જમીનની કિંમત, વેચાણ કિંમત, ડિસ્કાઉન્ટ, ઇન્વેન્ટરી ખર્ચ પદ્ધતિ અને વેચાણ જથ્થો કો વિચાર કરના ચાહિયે.
કુલ માર્જિન ઔર માર્કઅપ કો અલગ સમજ ભી મહત્વપૂર્ણ હૈ. એ જ રીતે, sirf માર્જિન ટકાવારી દેખને કે બજે કુલ માર્જિન યોગદાન કો ભી સમીક્ષા કરના ચાહિયે. જબ ખરીદ દરો અવારનવાર બદલાતા હોતે હૈં, તો કરન્ટ કોસ્ટ ડેટા કે બેસિસ પાર માર્જિન કો નિયમિતપણે સમીક્ષા કરના ઔર ભી મહત્વપૂર્ણ હો જાતા હૈ.
વિનિમય વ્યવસાયો કો ખરીદી, વેચાણ, ઉત્પાદન ઔર ઇન્વેન્ટરી રેકોર્ડ્સ કો સંગઠિત કાર્યપ્રવાહ મેં જાળવવા કરને મેં મદદ કરતા હૈ, જો ઉત્પાદન નફાકારકતા વિશ્લેષણ કે લિયે ઉપયોગી ફાઉન્ડેશન પ્રદાન કરો છો.
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.