Learn how to calculate product-wise profit margin using COGS, landed cost, selling price, discounts and inventory costing methods.
A
admin
Financial Insights & Compliance Desk
Share:
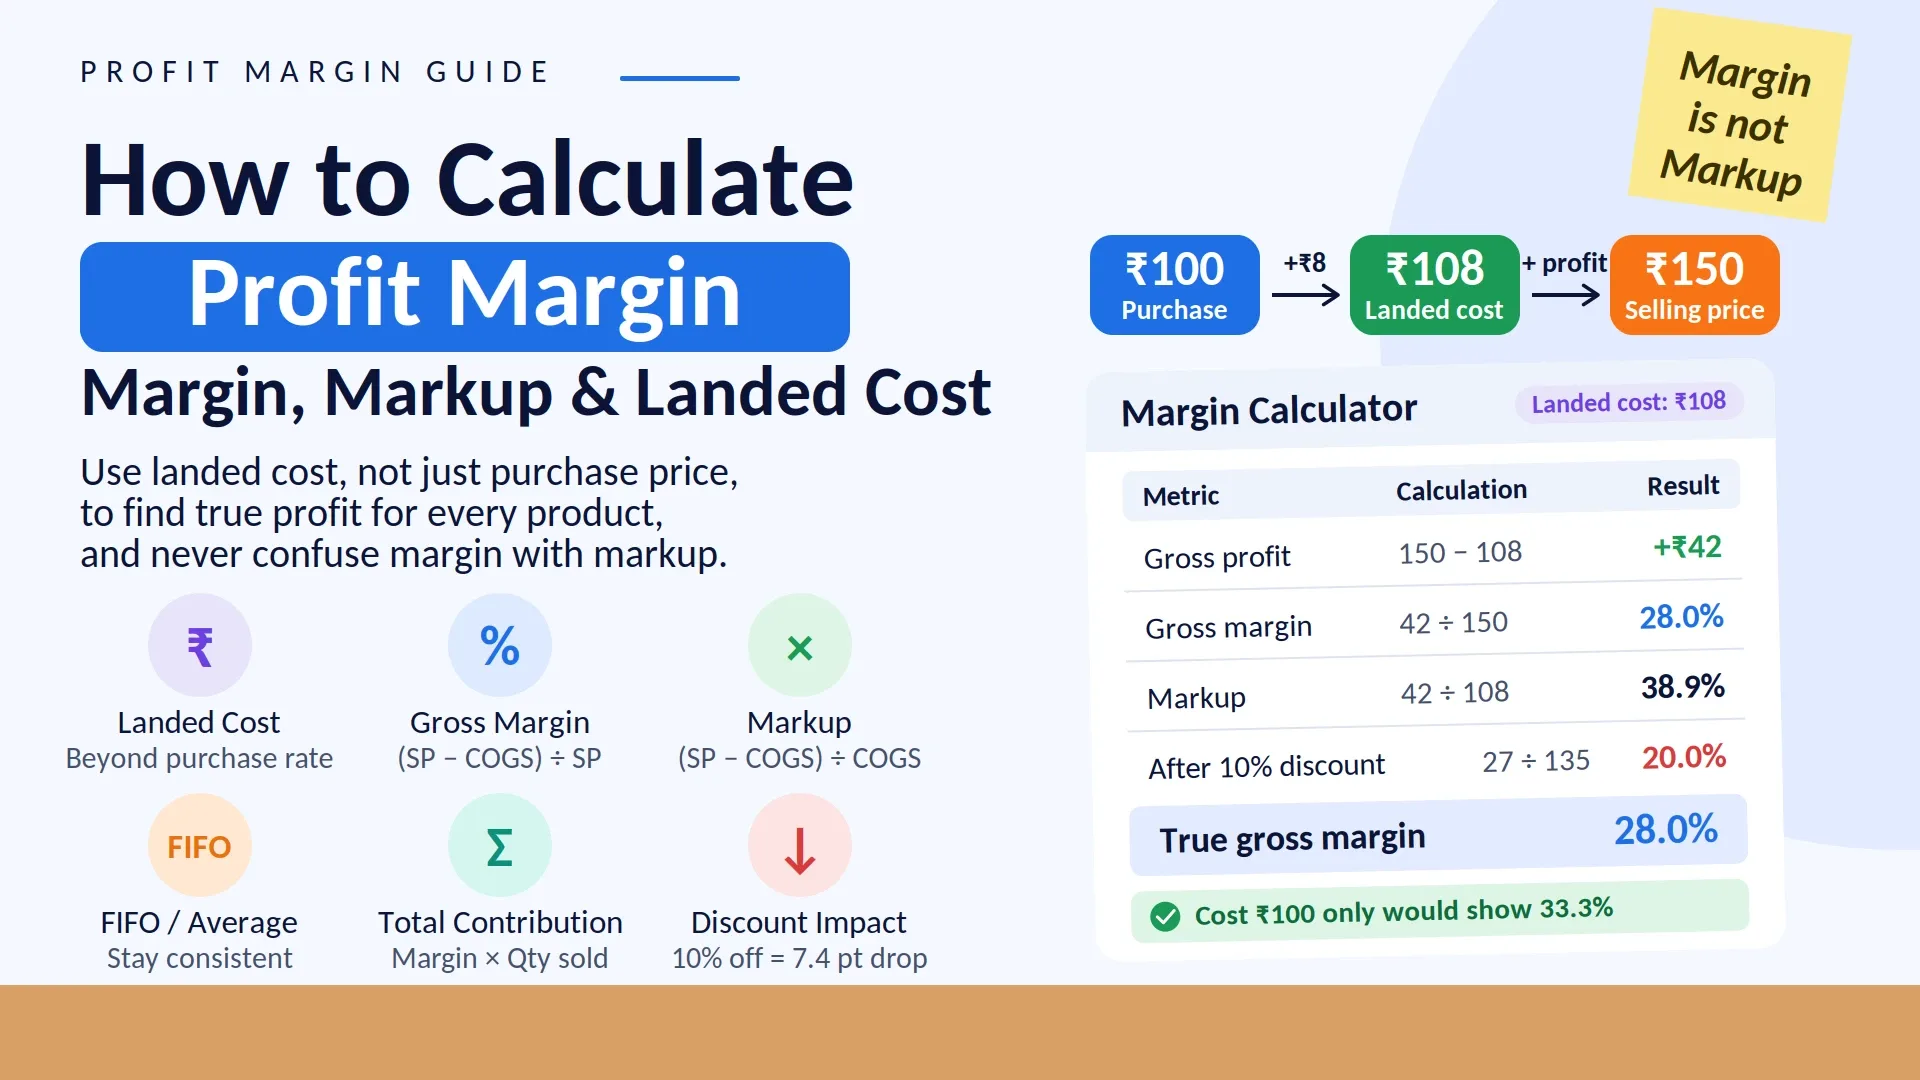
बिजनेस में सिर्फ बिक्री राशि देखना पर्याप्त नहीं होता। उत्पाद-वार लाभ मार्जिन पता होना जरूरी है ताकि बिजनेस के मालिक समझ सकें कि किसी विशेष उत्पाद को बेचने पर वास्तविक कितना लाभ उत्पन्न हो रहा है। अगर एक उत्पाद ₹100 में खरीदा गया और ₹150 में बेचा गया, तो सरल गणना से लाभ ₹50 दिखता है। लेकिन वास्तविक मार्जिन की गणना करते समय माल ढुलाई, पैकेजिंग, अपव्यय और अन्य प्रत्यक्ष लागतों पर भी विचार करना पड़ सकता है।
उत्पाद की लाभप्रदता समझने के लिए सबसे महत्वपूर्ण गणना विक्रय मूल्य और बेचे गए माल की लागत (सीओजीएस) के बीच का अंतर है. स्रोत सामग्री के अनुसार, सटीक सकल मार्जिन के लिए COGS में केवल खरीद मूल्य नहीं, प्रासंगिक प्रत्यक्ष लागत जैसे माल ढुलाई, पैकेजिंग, अपव्यय आवंटन, आयात शुल्क और हैंडलिंग शुल्क पर भी विचार करना चाहिए। मार्कडाउन चिपकाया गया
इस्लिए व्यापार कोई उत्पाद वास्तव में लाभदायक है या नहीं, यह तय करने से पहले मालिक को हर उत्पाद की वास्तविक लागत, विक्रय मूल्य और लागू लागत पद्धति को समझना चाहिए।
उत्पाद-वार लाभ मार्जिन क्या होता है?
उत्पाद-वार लाभ मार्जिन बताता है कि किसी उत्पाद के विक्रय मूल्य में से उत्पाद की लागत निकलने के बाद विक्रय मूल्य का कितना प्रतिशत लाभ होता है।
डोनो प्रतिशत समान लेनदेन के हैं, लेकिन गणना का आधार अलग है। मार्कडाउन चिपकाया गया
इसलिए मूल्य निर्धारण निर्णय लेते समय व्यवसाय को स्पष्ट रूप से परिभाषित करना चाहिए अंतर की बात कर रहा है हां मार्कअप की.
COGS में क्या-क्या शामिल करना चाहिए?
उत्पाद-वार लाभ मार्जिन की गणना करते समय सबसे महत्वपूर्ण कदम सटीक COGS गणना करना है।
सिर्फ सप्लायर चालान का खरीद मूल्य उपयोग करना हर स्थिति में पर्याप्त नहीं होता।
प्रासंगिक प्रत्यक्ष लागतों में शामिल हो सकते हैं:
मूल खरीद मूल्य
माल ढुलाई या परिवहन
पैकेजिंग सामग्री
आयात शुल्क, जहां लागू हो
सामान्य बर्बादी आवंटन
लोडिंग और हैंडलिंग शुल्क
मार्कडाउन चिपकाया गया
उदाहरण
कल्पना करना:
खरीद मूल्य = ₹100/यूनिट
मालभाड़ा = ₹5/यूनिट
पैकेजिंग = ₹3/यूनिट
वास्तविक भूमि लागत:
₹100 + ₹5 + ₹3 = ₹108/यूनिट
इसलिए, वास्तविक COGS केवल ₹100 के बजाय ₹108 है। मार्कडाउन चिपकाया गया
अगर बिजनेस ₹100 को लागत मान कर मार्जिन की गणना करेगा, तो लाभप्रदता वास्तविक से अधिक दिखाई दे सकती है।
उत्पाद-वार लाभ मार्जिन की गणना कैसे करें?
आप निम्न प्रक्रिया का पालन कर सकते हैं:
चरण 1: उत्पाद की लागत की गणना करें
खरीद मूल्य के साथ लागू प्रत्यक्ष लागत जोड़ें।
चरण 2: वास्तविक विक्रय मूल्य की पहचान करें
अगर उत्पाद अलग-अलग ग्राहकों के लिए अलग-अलग कीमतों पर बिकता है, तो खुदरा, थोक या ग्राहक-विशिष्ट बिक्री मूल्य का अलग-अलग विश्लेषण करें।
चरण 3: सकल मार्जिन फॉर्मूला लागू करें
(विक्रय मूल्य - उतराई लागत) ÷ विक्रय मूल्य × 100
चरण 4: उत्पाद-वार रिपोर्ट बनाएं
हर उत्पाद का विक्रय मूल्य, लागत और मार्जिन प्रतिशत की तुलना करें।
चरण 5: श्रेणी-वार विश्लेषण करें
उत्पादों को श्रेणियों में समूह बनाकर व्यापक लाभप्रदता पैटर्न देखें।
चरण 6: विभिन्न अवधियों की तुलना करें
मौजूदा महीने को पिछले महीने के साथ तुलना करने से खरीद-मूल्य में बदलाव और मार्जिन में उतार-चढ़ाव की पहचान करना आसान हो जाता है। मार्कडाउन चिपकाया गया
फीफो और भारित औसत से मार्जिन कैसे बदल सकता है?
अगर एक ही उत्पाद अलग-अलग तिथियों, अलग-अलग कीमतों, पर खरीदारी हुई है, तो सीओजीएस गणना विधि उत्पाद मार्जिन को प्रभावित कर सकती है।
उदाहरण:
बैच 1: 50 इकाइयाँ @ ₹100
बैच 2: 50 इकाइयाँ @ ₹120
बिक्री: 60 इकाइयाँ @ ₹150
फीफो विधि
पहले खरीदे गए स्टॉक को पहले बेचा गया माना जाता है।
COGS:
50 × ₹100 + 10 × ₹120 = ₹6,200
प्रति यूनिट अनुमानित COGS:
₹103.3
अंतर:
(₹150 - ₹103.3) ÷ ₹150 = 31.1%
भारित औसत विधि
औसत लागत:
(50 × ₹100 + 50 × ₹120) ÷ 100 = ₹110
अंतर:
(₹150 - ₹110) ÷ ₹150 = 26.7%
स्रोत सामग्री इस बात पर प्रकाश डालती है कि दोनों विधियाँ अलग-अलग मार्जिन आंकड़े उत्पन्न कर सकती हैं, जिससे सार्थक प्रवृत्ति तुलना के लिए लगातार आवेदन महत्वपूर्ण हो जाता है। मार्कडाउन चिपकाया गया
सिर्फ मार्जिन प्रतिशत देखना काफी है?
नहीं. उत्पाद लाभप्रदता samajhne ke liye मार्जिन प्रतिशत के साथ कुल मार्जिन योगदान भी देखना उपयोगी है.
मीट्रिक
FORMULA
अर्थ
मार्जिन प्रतिशत
(एसपी - सीपी) ÷ एसपी × 100
प्रति इकाई लाभप्रदता
कुल मार्जिन योगदान
प्रति यूनिट मार्जिन × बेची गई मात्रा
समग्र योगदान
उदाहरण के लिए:
उत्पाद ए: 40% मार्जिन × 10 इकाइयाँ
उत्पाद बी: 15% मार्जिन × 500 इकाइयाँ
उत्पाद ए का प्रतिशत मार्जिन अधिक है, लेकिन उत्पाद बी की बिक्री मात्रा अधिक है, क्योंकि कुल योगदान अधिक हो सकता है। मार्कडाउन चिपकाया गया
Isliye सूची, बिक्री और विपणन निर्णय के लिए सरफ प्रतिशत मार्जिन बराबर निर्भर करना अधूरा विश्लेषण हो सकता है।
डिस्काउंट से प्रोडक्ट मार्जिन कैसे प्रभावित होता है?
Discount ka impact margin percentage par significant ho sakta hai.
उदाहरण:
लागत = ₹100
मूल विक्रय मूल्य = ₹150
मूल मार्जिन = 33.3%
आगर 10% छूट दीया:
नया विक्रय मूल्य = ₹135
नया मार्जिन:
(₹135 - ₹100) ÷ ₹135 × 100 = 25.9%
यानि 10% डिस्काउंट के बाद मार्जिन 33.3% से लगभग 25.9% हो गया। मार्कडाउन चिपकाया गया
इसलिए डिस्काउंट तय करने से पहले वास्तविक छूट के बाद मार्जिन की गणना करना महत्वपूर्ण है।
खरीद मूल्य परिवर्तन होने पर मार्जिन का क्या होता है?
उत्पाद का मार्जिन स्थिर नहीं होता.
अगर आपूर्तिकर्ता खरीद मूल्य बढ़ाता है और बिक्री मूल्य वही रहता है, तो मार्जिन कम हो सकता है।
इसलिए व्यवसायों को समय-समय पर अद्यतन लागत डेटा के आधार पर मार्जिन की समीक्षा करनी चाहिए।
स्रोत सामग्री विशेष रूप से नोट करती है कि लगातार बदलती खरीद दरें और बातचीत की गई बिक्री कीमतें स्थिर मार्जिन आंकड़े को अपर्याप्त बनाती हैं; गतिशील या रोलिंग विश्लेषण अधिक वर्तमान अंतर्दृष्टि प्रदान कर सकता है। मार्कडाउन चिपकाया गया
श्रेणी-वार लाभ मार्जिन क्यों चेक करना चाहिए?
अगर बिज़नेस में सैकड़ों उत्पाद हैं, तो हर उत्पाद का व्यक्तिगत रूप से विश्लेषण करना मुश्किल हो सकता है।
इसलीये उत्पादों को श्रेणियों में समूह बनाना उपयोगी है।
उदाहरण के लिए:
इलेक्ट्रानिक्स
सामान
किराना
वस्त्र
हार्डवेयर
व्यक्तिगत देखभाल
श्रेणी-वार विश्लेषण से व्यवसाय को व्यापक लाभप्रदता पैटर्न समझने में मदद मिल सकती है।
उदाहरण के लिए, अगर सहायक उपकरण श्रेणी लगातार उच्च योगदान उत्पन्न कर रही है, तो व्यवसाय के मालिक हमें श्रेणी के स्टॉक मूवमेंट और बिक्री प्रदर्शन की अलग से समीक्षा कर सकते हैं।
उद्योग-वार मार्जिन कैसे समझें?
विभिन्न उद्योगों में मार्जिन संरचनाएं काफी भिन्न होती हैं।
प्रदत्त स्रोत निम्नलिखित देता है संदर्भ श्रेणियाँ, जबकि यह भी ध्यान दें कि वास्तविक मार्जिन व्यवसाय मॉडल, प्रतिस्पर्धा और स्थान पर निर्भर करता है:
व्यापार के प्रकार
संदर्भ सकल मार्जिन रेंज
किराना/एफएमसीजी खुदरा
8-15%
इलेक्ट्रॉनिक्स खुदरा
5-15%
कपड़े/फैशन
40-60%
रेस्टोरेंट/भोजन
60-70%
उत्पादन
15-40%
सेवा-आधारित व्यवसाय
30-70%
इन आंकड़ों को सार्वभौमिक लक्ष्यों के बजाय संदर्भ श्रेणियों के रूप में माना जाना चाहिए। स्रोत व्यवसाय की अपनी ऐतिहासिक प्रवृत्ति पर ध्यान केंद्रित करने की सलाह देता है क्योंकि व्यवसाय बहुत अलग परिस्थितियों में काम कर सकते हैं। मार्कडाउन चिपकाया गया
उत्पाद लाभ मार्जिन की गणना करते समय सामान्य गलतियाँ
1. सिर्फ खरीद मूल्य को सीओजीएस मान लेना
माल ढुलाई, पैकेजिंग और अन्य प्रासंगिक प्रत्यक्ष लागतों को नजरअंदाज करने से मार्जिन कृत्रिम रूप से उच्च दिखाई देता है।
2. मार्जिन और मार्कअप को समान समझें
मार्जिन सेलिंग प्राइस के अगेंस्ट कैलकुलेट होता है, जबकि मार्कअप कॉस्ट के अगेंस्ट।
3.सिर्फ प्रतिशत देखना
उच्च-मार्जिन वाला उत्पाद आवश्यक रूप से उच्चतम कुल योगदान वाला उत्पाद नहीं होता।
4. लागत निर्धारण विधि बार-बार बदलना
फीफो और भारित औसत के बीच असंगत स्विचिंग से ऐतिहासिक मार्जिन तुलना मुश्किल हो सकती है।
5. डिस्काउंट के बाद मार्जिन रीकैलकुलेट ना करना
विक्रय मूल्य कम होने के बाद मार्जिन भी कम होता है।
6. पुरानी लागत डेटा का उपयोग करते रहना
Supplier prices change hone par old cost ke basis par margin calculate karna current profitability ko accurately reflect nahi karega. मार्कडाउन चिपकाया गया
व्यावहारिक उदाहरण: इलेक्ट्रॉनिक्स रिटेलर
मान लीजिए कि एक इलेक्ट्रॉनिक्स रिटेलर एक मोबाइल एक्सेसरी बेचता है।
प्रारंभिक गणना:
खरीद लागत = ₹100
विक्रय मूल्य = ₹154
अनुमानित मार्जिन = लगभग 35%
लेकिन वास्तविक भूमि लागत की गणना करें बराबर:
खरीद = ₹100
मालभाड़ा = ₹8
पैकेजिंग = ₹4
वास्तविक उतरने की लागत = ₹112
अब वास्तविक मार्जिन:
(₹154 - ₹112) ÷ ₹154 × 100 = 27.3%
उदाहरण से स्पष्ट होता है कि केवल खरीद चालान मूल्य का उपयोग करने से उत्पाद की लाभप्रदता अधिक अनुमानित हो सकती है। मार्कडाउन चिपकाया गया
विनिमय उत्पाद-वार लाभ विश्लेषण में कैसे मदद करता है
विनिमय खरीद प्रविष्टियों में आइटम लागत को व्यवस्थित तरीके से बनाए रखने में मदद करता है। खरीद, बिक्री और इन्वेंट्री रिकॉर्ड को संरचित रूप में बनाए रखना उत्पाद लाभप्रदता विश्लेषण के लिए उपयोगी डेटा प्रदान करता है। मार्कडाउन चिपकाया गया
Vinimay ke वर्कफ़्लो में व्यवसाय प्रबंधित कर सकते हैं:
उत्पाद रिकॉर्ड: उत्पादों को व्यवस्थित रूप में बनाए रखना है।
खरीद रिकॉर्ड: खरीद लेनदेन और आइटम की लागत रिकॉर्ड करना।
बिक्री रिकॉर्ड: वास्तविक विक्रय मूल्य और मात्रा ट्रैक करना।
भंडार: स्टॉक संबंधी जानकारी कर्ण बनाए रखें।
रिपोर्ट: उत्पाद और लेनदेन डेटा की समीक्षा करना।
लेखांकन रिकॉर्ड: बिक्री, खरीद और अन्य वित्तीय जानकारी को वर्कफ़्लो में बनाए रखा जाना चाहिए।
विशिष्ट आवश्यकता वाले व्यवसायों के लिए स्वचालित मार्जिन रिपोर्ट या भूमि-लागत कैलकुलेटर, आवश्यक वर्कफ़्लो के अनुसार विनिमय टीम के साथ सटीक सुविधा उपलब्धता की पुष्टि की जानी चाहिए। मार्कडाउन चिपकाया गया
उत्पाद-वार लाभ मार्जिन चेक करने का सरल प्रारूप
एक व्यवसाय इस तरह एक सरल विश्लेषण तालिका बनाए रख सकता है:
उत्पाद
उतरने की लागत
विक्रय मूल्य
सकल लाभ
अंतर
उत्पाद ए
₹100
₹150
₹50
33.3%
उत्पाद बी
₹200
₹280
₹80
28.6%
उत्पाद सी
₹500
₹700
₹200
28.6%
क्या टेबल से बिजनेस के मालिक को तुरंत पता चल सकता है:
कौनसा उत्पाद उच्च प्रतिशत मार्जिन दे रहा है
कौनसा उत्पाद उच्च पूर्ण लाभ दे रहा है
किस उत्पाद की लागत बढ़ गई है
किस उत्पाद की बिक्री मूल्य की समीक्षा करनी चाहिए
अक्सर पूछे जाने वाले प्रश्न (एफएक्यू)
1. उत्पाद-वार लाभ मार्जिन कैसे पता करें?
उत्पाद-वार सकल मार्जिन की गणना करने का सूत्र है:
(विक्रय मूल्य - COGS) ÷ विक्रय मूल्य × 100
COGS में प्रासंगिक प्रत्यक्ष लागत जैसे खरीद मूल्य, माल ढुलाई, पैकेजिंग और लागू अपशिष्ट आवंटन शामिल हैं। मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: विनिमय खरीद और बिक्री रिकॉर्ड को व्यवस्थित रखता है, जो उत्पाद मार्जिन विश्लेषण के लिए उपयोगी आधार डेटा प्रदान करता है।
2. मार्जिन और मार्कअप में क्या अंतर है?
अंतर विक्रय मूल्य को आधार मान कर गणना करना होता है, जबकी मार्कअप लागत को आधार मान कर गणना करना होता है।
उदाहरण के लिए, ₹100 लागत और ₹150 विक्रय मूल्य बराबर:
मार्जिन = 33.3%
मार्कअप = 50%
मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: संगठित खरीद और बिक्री डेटा डोनो गणना के लिए आवश्यक आधार जानकारी बनाए रखने में मदद करता है।
3. COGS में क्या-क्या शामिल करना चाहिए?
सीओजीएस गणना में बुनियादी खरीद मूल्य के साथ-साथ प्रासंगिक प्रत्यक्ष लागत जैसे माल ढुलाई, पैकेजिंग, आयात शुल्क जहां लागू हो, बर्बादी आवंटन और हैंडलिंग शुल्क पर विचार किया जा सकता है। मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: विनिमय खरीद-संबंधी जानकारी को संगठित रूप में बनाए रखने में मदद करता है।
4. फीफो और भारित औसत में कौन सा लागत निर्धारण विधि का उपयोग करना चाहिए?
स्रोत के अनुसार, दोनों तरीकों से मार्जिन गणना को अलग-अलग परिणाम मिल सकते हैं। महत्वपूर्ण बिंदु यह है कि चयनित विधि को लगातार लागू किया जाए ताकि समय-समय पर तुलना सार्थक रहे। मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: विनिमय इन्वेंटरी जानकारी को व्यवस्थित लागत वर्कफ़्लो के लिए बनाए रखें।
5. डिस्काउंट देने से प्रॉफिट मार्जिन पर कितना असर पड़ता है?
डिस्काउंट के बाद बिक्री मूल्य कम होता है, इसलिए लागत के बराबर मार्जिन प्रतिशत भी कम होता है। उदाहरण के तौर पर ₹150 से ₹135 बिक्री मूल्य होने पर मार्जिन 33.3% से 25.9% हो गया। मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: विनिमय बिक्री रिकॉर्ड में वास्तविक बिक्री मूल्य बनाए रखा जाता है, जो छूट के बाद लाभप्रदता विश्लेषण के लिए उपयोगी हो सकता है।
6. क्या सिर्फ प्रतिशत मार्जिन देखना काफी है?
नहीं. मार्जिन प्रतिशत के साथ कुल मार्जिन योगदान भी देखना उपयोगी है.
कुल मार्जिन योगदान = प्रति यूनिट मार्जिन × बेची गई मात्रा
एक उच्च-मार्जिन उत्पाद कम मात्रा में बिक सकता है, जबकी कम-मार्जिन वाला उत्पाद उच्च मात्रा में बिक सकता है और समग्र योगदान अधिक हो सकता है। मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: विनिमय के लेन-देन रिकॉर्ड मात्रा और मूल्य-आधारित विश्लेषण के लिए उपयोगी जानकारी बनाए रखते हैं।
7. श्रेणी-वार लाभ मार्जिन क्यों जांचना चाहिए?
श्रेणी-वार विश्लेषण से व्यवसाय को व्यापक लाभप्रदता पैटर्न समझने में मदद मिलती है। विभिन्न उत्पाद समूहों के प्रदर्शन की अलग से समीक्षा की जा सकती है। मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: विनिमय संरचित आइटम वर्गीकरण और लेनदेन रिकॉर्ड उत्पाद डेटा के माध्यम से व्यवस्थित करने में मदद करता है।
8. प्रोडक्ट मार्जिन को कितनी बार रिव्यू करना चाहिए?
मार्जिन को नियमित रूप से समीक्षा करना उपयोगी है, विशेष रूप से जब आपूर्तिकर्ता खरीद कीमतों में बदलाव हो रहा हो। पुरानी लागत के आधार पर गणना की गई मार्जिन वर्तमान लाभप्रदता को सटीक रूप से प्रस्तुत नहीं कर सकती। मार्कडाउन चिपकाया गया
विनिमय कैसे मदद करता है: विनिमय खरीद और बिक्री लेनदेन को व्यवस्थित रूप में बनाए रखता है, जिससे व्यवसायों को अद्यतन लेनदेन डेटा की समीक्षा करने की अनुमति मिलती है।
निष्कर्ष
उत्पाद-वार लाभ मार्जिन पता करना केवल विक्रय मूल्य घटा खरीद मूल्य करने तक सीमित नहीं है। व्यवसाय के लिए प्रासंगिक सटीक विश्लेषण सीओजीएस, पहुंच लागत, बिक्री मूल्य, छूट, इन्वेंट्री लागत विधि और बिक्री मात्रा को विचार करना चाहिए.
सकल मार्जिन और मार्कअप को अलग समझना भी महत्वपूर्ण है। इसी तरह, केवल मार्जिन प्रतिशत देखने के बजाय कुल मार्जिन योगदान की भी समीक्षा करनी चाहिए। जब खरीद दरें बार-बार बदलती हैं, तो वर्तमान लागत डेटा के आधार पर मार्जिन की नियमित समीक्षा करना और भी महत्वपूर्ण हो जाता है।
विनिमय व्यवसायों को खरीद, बिक्री, उत्पाद और इन्वेंट्री रिकॉर्ड को व्यवस्थित वर्कफ़्लो बनाए रखने में मदद मिलती है, जो उत्पाद लाभप्रदता विश्लेषण के लिए उपयोगी फाउंडेशन प्रदान करता है।
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.