Learn how to calculate product-wise profit margin using COGS, landed cost, selling price, discounts and inventory costing methods.
A
admin
Financial Insights & Compliance Desk
Share:
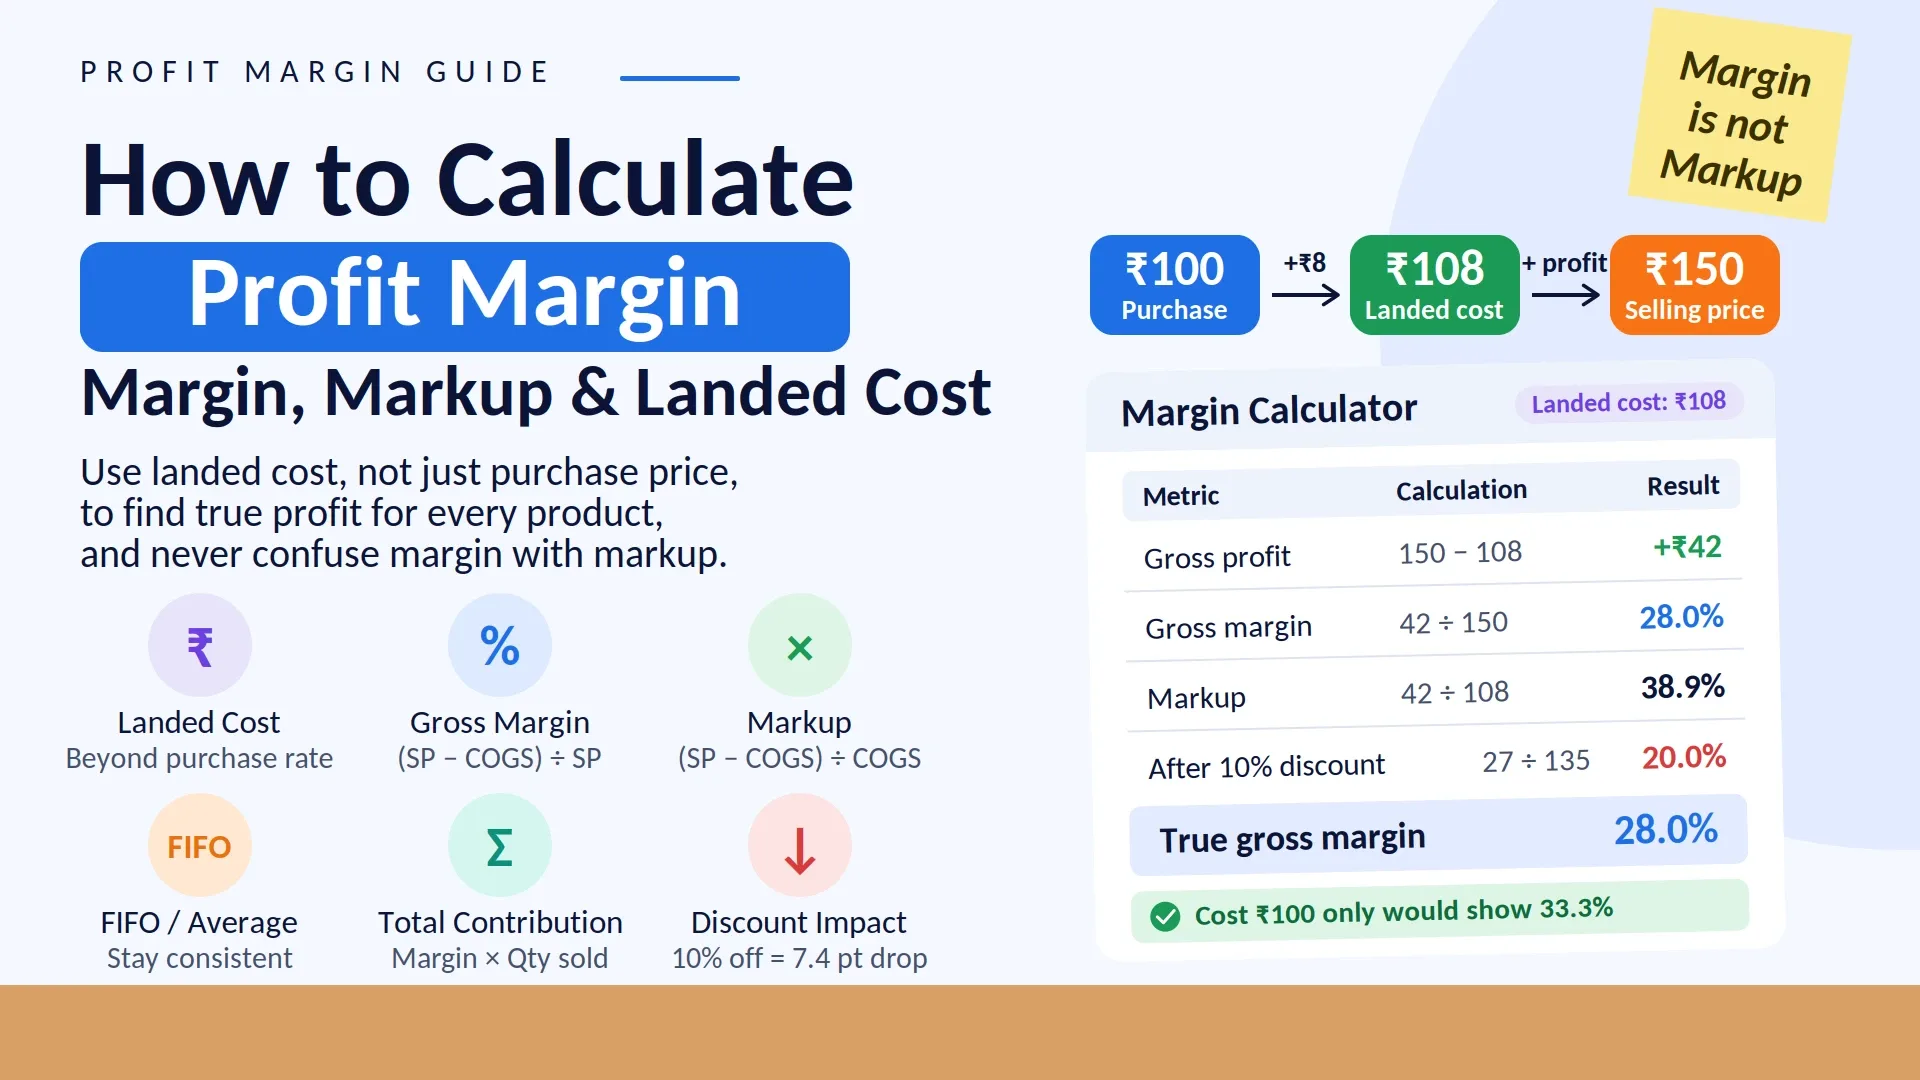
व्यवसाय में sirf विक्री रक्कम देखना काफी नहीं होता. उत्पादनानुसार नफा मार्जिन पता होना जरूरी है ताकी व्यवसाय मालक समाज के लिए की किसी विशिष्ट उत्पादन को बेचने पर वास्तविक कितना नफा उत्पन्न हो रहा है. आगर एक उत्पादन ₹100 में खरीद हुआ और ₹150 में बेच हुआ, साध्या गणना से नफा ₹50 दिखता है. लेकीन वास्तविक मार्जिन गणना करते वक्त मालवाहतूक, पॅकेजिंग, अपव्यय और अन्य प्रत्यक्ष खर्च को भी विचार करना पड़ सकता है.
उत्पादन की नफा समझने के लिए सबसे महत्त्वपूर्ण गणना विक्री किंमत किंवा विक्री केलेल्या वस्तूंची किंमत (COGS) के बीच का अंतर है. स्रोत सामग्री के अनुसार, अचूक सकल मार्जिन के लिए सीओजीएस में सिरफ खरेदी किंमत नहीं, मालवाहतूक, पॅकेजिंग, अपव्यय वाटप, आयात शुल्क और हाताळणी शुल्क को भी विचार करना चाहिये यासारख्या संबंधित थेट खर्च. मार्कडाउन पेस्ट केले
इस्लिये व्यवसाय एखादे उत्पादन खरोखर फायदेशीर आहे की नाही हे ठरवण्यापूर्वी मालक को हर उत्पादन के लिए वास्तविक जमीनीची किंमत, विक्री किंमत और लागू खर्च पद्धत को समझना चाहिये.
उत्पादनानुसार नफा मार्जिन क्या होता है?
उत्पादनानुसार नफा मार्जिन बताता है की किसी उत्पाद की विक्री किंमत में से उत्पादन की लागत निकलने के बाद विक्री मूल्य का कितना टक्के नफा के रूप में बचा है.
बेसिक ग्रॉस मार्जिन फॉर्म्युला:
एकूण मार्जिन = (विक्री किंमत − COGS) ÷ विक्री किंमत × 100
याहान COGS (विकलेल्या वस्तूंची किंमत) में संबंधित थेट खर्च होना चाहिए.
उदाहरणार्थ:
किंमत किंमत = ₹100
विक्री किंमत = ₹150
एकूण मार्जिन:
(₹१५० − ₹१००) ÷ ₹१५० × १०० = ३३.३%
इस्का मतलॅब उत्पादन की एकूण मार्जिन अंदाजे 33.3% आहे मार्कडाउन पेस्ट केले
मार्जिन, मार्कअप और नेट मार्जिन में क्या फरक है?
फायदेशीरता चर्चा करा वक्त मार्जिन, मार्कअप किंवा निव्वळ मार्जिन को एक ही चीज समझना सामान्य चूक है.
प्रकार
सूत्र
क्या बताता है
एकूण मार्जिन
(विक्रीची किंमत − COGS) ÷ विक्री किंमत × 100
एकूण नफ्याच्या तुलनेत उत्पादनाची किंमत
मार्कअप
(विक्री किंमत − COGS) ÷ COGS × 100
खर्च के ऊपर कितना जोड दिया गया
निव्वळ मार्जिन
(विक्रीची किंमत − COGS − वाटप केलेले ऑपरेटिंग खर्च) ÷ विक्री किंमत × 100
खर्च के बाद नफा
उदाहरणार्थ, आगर:
किंमत = ₹100
विक्री किंमत = ₹150
प्रति:
एकूण मार्जिन = 33.3%
लेकिन:
मार्कअप = ५०%
दोनो टक्केवारी समान व्यवहार के हैं, लेकीन गणना का आधार अलग है. मार्कडाउन पेस्ट केले
इसलीये किंमत निर्णय ले वक्त व्यवसाय को स्पष्टपणे परिभाषित करा करना चाहिये की वो समास की बात कर रहा है या मार्कअप ki
COGS में क्या-क्या समाविष्ट करा कर्ण चाहिये?
उत्पादनानुसार नफा मार्जिन गणना करते वक्त सबसे महत्वाची पायरी अचूक COGS गणना करना है.
Sirf पुरवठादार बीजक का खरेदी किंमत उपयोग करना हर स्थिति में पर्याप्त नहीं होता.
संबंधित थेट खर्चांमध्ये हे समाविष्ट असू शकते:
मूळ खरेदी किंमत
मालवाहतूक किंवा वाहतूक
पॅकेजिंग साहित्य
आयात शुल्क, जेथे लागू आहे
सामान्य अपव्यय वाटप
लोडिंग आणि हाताळणी शुल्क
मार्कडाउन पेस्ट केले
उदाहरण
समजा:
खरेदी किंमत = ₹100/युनिट
मालवाहतूक = ₹5/युनिट
पॅकेजिंग = ₹3/युनिट
जमिनीची वास्तविक किंमत:
₹१०० + ₹५ + ₹३ = ₹१०८/युनिट
म्हणून, वास्तविक COGS फक्त ₹100 ऐवजी ₹108 आहे. मार्कडाउन पेस्ट केले
आगर बिझनेस ₹100 को कॉस्ट मान कर मार्जिन कॅल्क्युलेट करेगा, टू प्रोफिटेबिलिटी वास्तविक से अधिक दिखाई दे सकता है.
उत्पादन-निहाय नफा मार्जिन कैसे गणना करे?
आप खालील प्रक्रिया फॉलो कर सक्ते हैं:
पायरी 1: उत्पादन का लँडेड कॉस्ट कॅल्क्युलेट करा
खरेदी मूल्य के साथ लागू प्रत्यक्ष खर्च करीन जोडा.
पायरी 2: वास्तविक विक्री किंमत करीन ओळखा
आगर उत्पादन भिन्न ग्राहक को भिन्न मूल्य पर विक्रय होता है, किरकोळ, घाऊक या ग्राहक-विशिष्ट विक्री किंमत स्वतंत्रपणे विश्लेषण की जा क्षमता है.
पायरी 3: ग्रॉस मार्जिन फॉर्म्युला लागू करा
(विक्रीची किंमत − जमिनीची किंमत) ÷ विक्री किंमत × 100
पायरी 4: उत्पादनानुसार अहवाल बनवणे
हर उत्पादन का विक्री मूल्य, खर्च और मार्जिन टक्केवारी तुलना करा.
पायरी 5: वर्गवारीनुसार विश्लेषण करीन
उत्पादने को श्रेणी में समूह करके व्यापक नफा नमुना देखे.
पायरी 6: वेगवेगळ्या कालावधीची तुलना कराईन
चालू महिना को मागील महिन्या के साथ तुलना करना से खरेदी-किंमत बदल और मार्जिन चढ-उतार ओळखा करना आसान होता है. मार्कडाउन पेस्ट केले
फिफो और वेटेड एव्हरेज से मार्जिन कैसे चेंज हो सक्ता है?
आगर समान उत्पादन भिन्न तारीख पर भिन्न मूल्य पर खरीद हुआ है, सीओजीएस गणना पद्धत उत्पादन मार्जिन को प्रभावित कर सकता है.
उदाहरण:
बॅच 1: 50 युनिट @ ₹100
बॅच 2: 50 युनिट @ ₹120
विक्री: 60 युनिट्स @ ₹150
FIFO पद्धत
प्रथम खरेदी स्टॉक को पहले बेच दिया माना जाता है.
COGS:
५० × ₹१०० + १० × ₹१२० = ₹६,२००
प्रति युनिट अंदाजे COGS:
₹१०३.३
समास:
(₹१५० − ₹१०३.३) ÷ ₹१५० = ३१.१%
भारित सरासरी पद्धत
सरासरी खर्च:
(५० × ₹१०० + ५० × ₹१२०) ÷ १०० = ₹११०
समास:
(₹150 − ₹110) ÷ ₹150 = 26.7%
स्त्रोत सामग्री हायलाइट करते की दोन्ही पद्धती भिन्न मार्जिन आकृत्या तयार करू शकतात, अर्थपूर्ण ट्रेंड तुलनेसाठी सातत्यपूर्ण अनुप्रयोग महत्त्वपूर्ण बनवतात. मार्कडाउन पेस्ट केले
Sirf मार्जिन टक्केवारी देखना काफी है?
नाही. उत्पादन नफा समजण्यासाठी मार्जिन टक्केवारी के साथ एकूण मार्जिन योगदान भी देखना उपयोगी है.
मेट्रिक
सूत्र
अर्थ
मार्जिन टक्केवारी
(SP − CP) ÷ SP × 100
प्रति युनिट नफा
एकूण मार्जिन योगदान
प्रति युनिट मार्जिन × विक्रीचे प्रमाण
एकूण योगदान
उदाहरणार्थ:
उत्पादन A: 40% मार्जिन × 10 युनिट्स
उत्पादन ब: 15% मार्जिन × 500 युनिट्स
उत्पादन ए का टक्केवारी मार्जिन अधिक है, उत्पादन बी की उच्च विक्री मात्रा की वजा से एकूण योगदान अधिक हो सकता है. मार्कडाउन पेस्ट केले
इसलिये इन्व्हेंटरी, सेल्स और मार्केटिंग निर्णय के लिए सिरफ टक्केवारी मार्जिन पर निर्भर करना अपूर्ण विश्लेषण हो सकता है.
डिस्काउंट से प्रॉडक्ट मार्जिन कैसे प्रभावित होता है?
सवलत का प्रभाव मार्जिन टक्केवारी पर महत्वपूर्ण हो सकता है.
उदाहरण:
किंमत = ₹100
मूळ विक्री किंमत = ₹150
मूळ मार्जिन = 33.3%
आगर 10% सवलत दीया:
नवीन विक्री किंमत = ₹१३५
नवीन मार्जिन:
(₹१३५ − ₹१००) ÷ ₹१३५ × १०० = २५.९%
यानी 10% सूट के बाद मार्जिन 33.3% से अंदाजे 25.9% हो गया. मार्कडाउन पेस्ट केले
इसलिये सवलत तय करना से पहले वास्तविक पोस्ट-डिस्काउंट मार्जिन गणना करना महत्वपूर्ण है.
परचेस प्राइस चेंज होना पर मार्जिन का क्या होता है?
उत्पादन का मार्जिन स्थिर नाही होता.
आगर पुरवठादार खरेदी मूल्य वाढ करता है और विक्री मूल्य समान रहती है, तो मार्जिन कमी हो सकता है.
उदाहरणार्थ:
तत्पूर्वी
खरेदी किंमत = ₹100 विक्री किंमत = ₹150 मार्जिन = 33.3%
नंतर
खरेदी किंमत = ₹115 विक्री किंमत = ₹150 मार्जिन = २३.३%
इसलिये व्यवसाय को नियमितपणे अद्यतनित खर्च डेटा के आधार पर मार्जिन समीक्षा करना चाहिये.
स्त्रोत सामग्री विशेषतः लक्षात घेते की सतत बदलणारे खरेदी दर आणि वाटाघाटी केलेल्या विक्री किंमती स्थिर मार्जिन आकृती अपुरी बनवतात; डायनॅमिक किंवा रोलिंग विश्लेषण अधिक वर्तमान अंतर्दृष्टी प्रदान करू शकते. मार्कडाउन पेस्ट केले
श्रेणी-निहाय नफा मार्जिन क्यूँ चेक कर्ण चाहिये?
आगर बिझनेस में शेकडो प्रोडक्ट हैं, तो हर प्रोडक्टचे वैयक्तिक विश्लेषण करना मुश्किल हो सक्ता है.
इस्लीये प्रॉडक्ट्स को कॅटेगरी में ग्रुप करना उपयोगी है.
उदाहरणार्थ:
इलेक्ट्रॉनिक्स
ॲक्सेसरीज
किराणा
कपडे
हार्डवेअर
वैयक्तिक काळजी
श्रेणीनिहाय विश्लेषण से व्यवसाय को व्यापक लाभक्षमता नमुना समझने में मदद मिल सकती है.
उदाहरणार्थ, अगर ॲक्सेसरीज श्रेणी सातत्याने उच्च योगदान उत्पन्न कर रही है, व्यवसाय मालकास श्रेणी के स्टॉक मूव्हमेंट और विक्री कार्यप्रदर्शन को स्वतंत्रपणे पुनरावलोकन कर सकता है.
उद्योगवार मार्जिन को कैसे समझें?
विविध उद्योगांमध्ये मार्जिन स्ट्रक्चर्स लक्षणीयरीत्या बदलू शकतात.
प्रदान केलेला स्त्रोत खालील गोष्टी देतो संदर्भ श्रेणी, हे देखील लक्षात घेता की वास्तविक मार्जिन व्यवसाय मॉडेल, स्पर्धा आणि स्थान यावर अवलंबून असतात:
व्यवसायाचा प्रकार
संदर्भ ग्रॉस मार्जिन श्रेणी
किराणा/एफएमसीजी रिटेल
8-15%
इलेक्ट्रॉनिक्स रिटेल
५–१५%
कपडे/फॅशन
40-60%
रेस्टॉरंट/अन्न
60-70%
उत्पादन
१५–४०%
सेवा-आधारित व्यवसाय
30-70%
हे आकडे सार्वत्रिक लक्ष्यांऐवजी संदर्भ श्रेणी म्हणून मानले पाहिजेत. स्त्रोताने व्यवसायाच्या स्वतःच्या ऐतिहासिक ट्रेंडवर लक्ष केंद्रित करण्याची शिफारस केली आहे कारण व्यवसाय खूप भिन्न परिस्थितीत कार्य करू शकतात. मार्कडाउन पेस्ट केले
उत्पादनाच्या नफा मार्जिनची गणना करताना सामान्य चुका
1. Sirf खरेदी किंमत को COGS मान लीना
मालवाहतूक, पॅकेजिंग आणि इतर संबंधित थेट खर्च दुर्लक्षित करा करने से मार्जिन कृत्रिमरित्या उच्च प्रतीत हो सकता है.
2. मार्जिन और मार्कअप को समान समझना
मार्जिन सेलिंग प्राइस के विरुद्ध गणना होता है, तर मार्कअप खर्च के विरुद्ध.
3. Sirf टक्केवारी Dekhna
उच्च-मार्जिन उत्पादन आवश्यकतेनुसार सर्वोच्च एकूण योगदान वाला उत्पादन नाही होता.
4. खर्चाची पद्धत वारंवार कर्ण बदला
FIFO और भारित सरासरी के बीच असंगत स्विचिंग से ऐतिहासिक मार्जिन तुलना मुश्किल हो सकता है.
5. सवलत के बाद मार्जिन पुनर्गणना ना कर्ण
सेलिंग प्राइस कम होने के बाद मार्जिन भी कम होता है.
6. जुना खर्च डेटा वापरा Karte Rehna
पुरवठादार किंमती बदलते हैं पर पुराने खर्च के आधार पर मार्जिन गणना करा वर्तमान नफा को अचूकपणे प्रतिबिंबित नही करेगा. मार्कडाउन पेस्ट केले
व्यावहारिक उदाहरण: इलेक्ट्रॉनिक्स रिटेलर
समजा एक इलेक्ट्रॉनिक्स रिटेलर एक मोबाइल ऍक्सेसरी बेचता है.
प्रारंभिक गणना:
खरेदीची किंमत = ₹100
विक्री किंमत = ₹154
गृहीत मार्जिन = अंदाजे 35%
लेकीन प्रत्यक्ष जमिनीची किंमत मोजा करणे पार:
खरेदी = ₹100
मालवाहतूक = ₹8
पॅकेजिंग = ₹4
प्रत्यक्ष जमिनीची किंमत = ₹112
Ab वास्तविक समास:
(₹१५४ − ₹११२) ÷ ₹१५४ × १०० = २७.३%
उदाहरण से स्पष्ट होता है की sirf खरेदी बीजक किंमत उपयोग करना से उत्पादन नफा अधिक अनुमानित हो शक्ति है. मार्कडाउन पेस्ट केले
विनिमय उत्पादनानुसार नफा विश्लेषणात कशी मदत करतो
विनिमय खरेदी एंट्री में आयटम कॉस्ट को ऑर्गनाइज्ड तरीके में मेन्टेन करने में मदद करता है. खरेदी, विक्री और इन्व्हेंटरी रेकॉर्ड को संरचित फॉर्म में करण उत्पादन नफा विश्लेषण के लिए उपयुक्त डेटा प्रदान करता है. मार्कडाउन पेस्ट केले
विनिमय के वर्कफ्लो में व्यवसाय व्यवस्थापित करू शकतात:
उत्पादन रेकॉर्ड: उत्पाद को संगठित रूप में बनाए रखना करना.
खरेदी रेकॉर्ड: खरेदी व्यवहार किंवा वस्तूची किंमत रेकॉर्ड करणे.
विक्री नोंदी: वास्तविक विक्री किंमती आणि प्रमाण ट्रॅक कर्ण.
इन्व्हेंटरी: स्टॉक संबंधित माहिती कर्ण राखण्यासाठी.
अहवाल: उत्पादन आणि व्यवहार डेटा पुनरावलोकन करणे.
लेखा नोंदी: विक्री, खरेदी और अन्य आर्थिक माहिती को कनेक्टेड वर्कफ्लो में मेन्टेन करना.
विशिष्ट आवश्यक व्यवसायांसाठी स्वयंचलित मार्जिन अहवाल किंवा लँडेड-कॉस्ट कॅल्क्युलेटर, आवश्यक कार्यप्रवाहानुसार विनिमय टीमसोबत अचूक वैशिष्ट्य उपलब्धतेची पुष्टी केली पाहिजे. मार्कडाउन पेस्ट केले
उत्पादन-निहाय नफा मार्जिन तपासा करना का साधा स्वरूप
व्यवसाय खालीलप्रमाणे एक साधे विश्लेषण सारणी राखू शकतो:
उत्पादन
जमिनीची किंमत
विक्री किंमत
एकूण नफा
समास
उत्पादन ए
₹१००
₹१५०
₹५०
33.3%
उत्पादन बी
₹२००
₹२८०
₹८०
28.6%
उत्पादन C
₹५००
₹७००
₹२००
28.6%
क्या मेज से व्यवसाय मालिक को तुरंत पता चल सकता है:
कौनसा उत्पादन उच्च टक्केवारी मार्जिन दे रहा है
कौनसा उत्पादन अधिक परिपूर्ण नफा दे रहा है
किस प्रोडक्ट की कॉस्ट बढ़ी हुई है
किस प्रोडक्ट की सेलिंग प्राइस रिव्ह्यू करनी चाहिये
वारंवार विचारले जाणारे प्रश्न (FAQs)
1. उत्पादनानुसार नफा मार्जिन कैसे पता करे?
उत्पादनानुसार एकूण मार्जिन गणना करा का सूत्र है:
(विक्रीची किंमत − COGS) ÷ विक्री किंमत × 100
COGS मध्ये संबंधित थेट खर्च जसे की खरेदी किंमत, मालवाहतूक, पॅकेजिंग आणि लागू अपव्यय वाटप यात किये जा सक्ते हैं. मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: विनिमय खरेदी और विक्री रेकॉर्ड को आयोजित रखा है, जो उत्पादन मार्जिन विश्लेषण के लिए उपयुक्त आधार डेटा प्रदान करता है.
2. मार्जिन और मार्कअप में क्या अंतर है?
समास बिक्री मूल्य को आधार मान कर गणना होता है, जबकी मार्कअप लागत को बेस मान कर गणना होता है.
उदाहरणार्थ, ₹100 किंमत किंवा ₹150 विक्री किंमत समान:
मार्जिन = 33.3%
मार्कअप = ५०%
मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: ऑर्गनाइज्ड खरेदी और सेल्स डेटा दोनो कॅल्क्युलेशन के लिए आवश्यक बेस इन्फॉर्मेशन कायम करना में मदद करता है.
3. COGS में क्या-क्या समाविष्ट करना चाहिये?
COGS गणना में मूलभूत खरेदी किंमत के साथ संबंधित थेट खर्च जसे की मालवाहतूक, पॅकेजिंग, आयात शुल्क लागू असेल तेथे, अपव्यय वाटप आणि हाताळणी शुल्क किये जा सक्ते हैं. मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: विनिमय खरेदी-संबंधित माहिती को आयोजित रूप में बनाए रखने में मदद करता है.
4. FIFO और भारित सरासरी में कौनसा खर्च पद्धत वापर करना चाहिये?
स्रोत के अनुसार, दोनो पद्धती मार्जिन गणना को भिन्न परिणाम दे सकते हैं. महत्वपूर्ण मुद्दा है की चुनी पद्धत को निरंतर लागू किया जाए ताकि पीरियड-टू-पीरियड तुलना सार्थक रहे। मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: विनिमय इन्व्हेंटरी इन्फॉर्मेशन को ऑर्गनाइज्ड कॉस्टिंग वर्कफ्लो के लिए करता है.
5. डिस्काउंट देने से नफा मार्जिन कितना प्रभावित होता है?
डिस्काउंट के बाद सेलिंग प्राइस कम होती है, इसीलिए समान लागत पर मार्जिन पर्सेंटेज भी कम होता है. उदाहरण मी ₹150 से ₹135 विक्री किंमत होन पार मार्जिन 33.3% से 25.9% हो गया. मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: विनिमय विक्री रेकॉर्ड्स में वास्तविक विक्री किंमत कायम ठेवता है, जो सवलत नंतर नफा विश्लेषण के लिए उपयुक्त हो सकता है.
6. क्या सरफ टक्के मार्जिन देखना काफी है?
नाही. मार्जिन टक्केवारी के साथ एकूण मार्जिन योगदान भी देखना उपयोगी है.
एकूण मार्जिन योगदान = मार्जिन प्रति युनिट × मात्रा विक्री
एक उच्च मार्जिन उत्पादन कमी मात्रा में बेच हो सक्ता है, जबकी कमी मार्जिन उत्पादन उच्च मात्रा में बेच होकर अधिक समग्र योगदान दे सक्ता है. मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: विनिमय के ट्रान्झॅक्शन रेकॉर्ड्स क्वांटिटी और व्हॅल्यू-आधारित ॲनालिसिस के लिए उपयुक्त माहिती कायम ठेवते.
7. वर्गवार नफा मार्जिन क्यूँ चेक करना चाहिये?
वर्गवार विश्लेषण से व्यवसाय को व्यापक नफा नमुना समझने में मदद मिलती है. इस्से विविध उत्पादन समूह के कार्यप्रदर्शन को स्वतंत्रपणे समीक्षा किया जा सकता है. मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: विनिमय संरचित आयटम वर्गीकरण और व्यवहार रेकॉर्ड्स के उत्पादन डेटाद्वारे आयोजित करने में मदद करता है.
8. उत्पादन मार्जिन को कितनी बार समीक्षा करना चाहिये?
मार्जिन को नियमितपणे पुनरावलोकन करना उपयोगी है, खासकर जब सप्लायर खरेदी किंमती बदलते हो रहे हैं. पुरानी खर्च के आधार पर गणना मार्जिन वर्तमान नफा को अचूकपणे नही कर सक्ता प्रतिनिधित्व. मार्कडाउन पेस्ट केले
विनिमय कशी मदत करतो: विनिमय खरेदी और विक्री व्यवहार को आयोजित फॉर्म में मेन्टेन करता है, व्यवसायांना अद्ययावत व्यवहार डेटाचे पुनरावलोकन करण्याची परवानगी देते.
निष्कर्ष
उत्पादनानुसार नफा मार्जिन पता करना सिरफ विक्री किंमत वजा खरेदी किंमत करना तक मर्यादित नाही. अचूक विश्लेषण के लिए व्यवसाय को प्रासंगिक COGS, जमिनीची किंमत, विक्री किंमत, सवलत, इन्व्हेंटरी कॉस्टिंग पद्धत आणि विक्री प्रमाण को विचार करा करना चाहिये.
सकल मार्जिन और मार्कअप को अलग समझ भी महत्वपूर्ण है. त्याचप्रमाणे, sirf मार्जिन टक्केवारी देखने के बजाय टोटल मार्जिन योगदान को भी समीक्षा करना चाहिये. जब खरेदी दर वारंवार बदलते होते हैं, तो करंट कॉस्ट डेटा के आधार पर मार्जिन को नियमितपणे पुनरावलोकन करना और भी महत्वपूर्ण हो जात है.
विनिमय व्यवसाय को खरेदी, विक्री, उत्पादन और सूची रेकॉर्ड को आयोजित कार्यप्रवाह में देखभाल करने में मदद करता है, जो उत्पादन नफा विश्लेषण के लिए उपयुक्त फाउंडेशन प्रदान करता है.
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.