Learn how to calculate product-wise profit margin using COGS, landed cost, selling price, discounts and inventory costing methods.
A
admin
Financial Insights & Compliance Desk
Share:
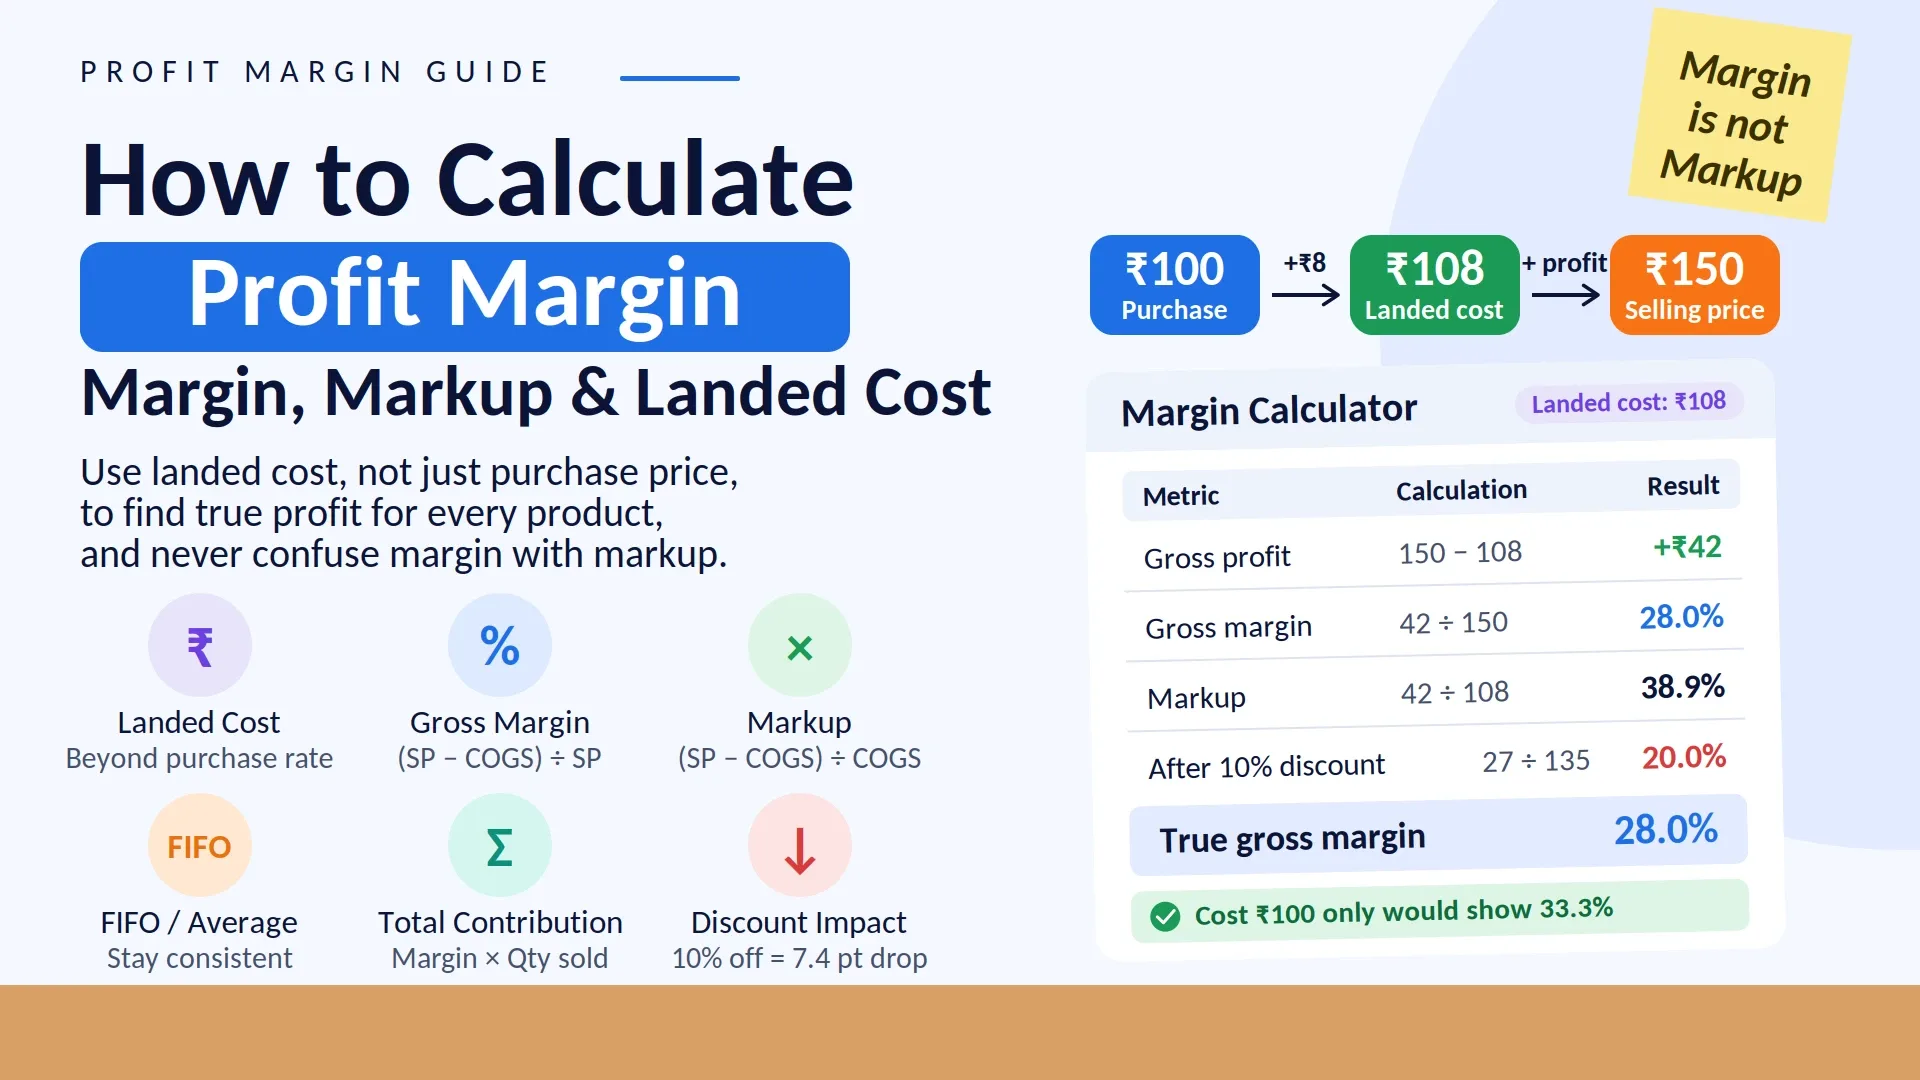
பிசினஸ் மே சிர்ஃப் விற்பனைத் தொகை தேக்னா போதும் நஹி ஹோதா. தயாரிப்பு வாரியான லாப அளவு pata hona zaroori hai taaki வணிக உரிமையாளர் samajh sake ki kisi குறிப்பிட்ட தயாரிப்பு கோ bechne பார் உண்மையான கிட்னா லாபம் உருவாக்க ஹோ ரஹா ஹை. அகர் ஏக் தயாரிப்பு ₹100 மே பர்ச்சேஸ் ஹுவா அவுர் ₹150 மே சேல் ஹுவா, எளிய கணக்கீட்டில் சே லாபம் ₹50 திக்தா ஹை. லெகின் உண்மையான விளிம்பு கணக்கீடு கார்டே வக்த் சரக்கு, பேக்கேஜிங், விரயம் அவுர் மற்ற நேரடி செலவுகள் கோ பி கருத்தில் கர்னா பேட் சக்தா ஹை.
தயாரிப்பு கி லாபம் samajhne கே லியே சப்சே முக்கியமான கணக்கீடு விற்பனை விலை அல்லது விற்கப்பட்ட பொருட்களின் விலை (COGS) கே பீச் கா வித்தியாசம் ஹை. மூலப் பொருள் கே படி, துல்லியமான மொத்த மார்ஜின் கே லியே COGS மெய்ன் சிர்ஃப் கொள்முதல் விலை நஹி, பால்கி தொடர்புடைய நேரடி செலவுகளான சரக்கு, பேக்கேஜிங், விரயம் ஒதுக்கீடு, இறக்குமதி வரி அவுர் கையாளுதல் கட்டணங்கள் கோ பி கர்னா சாஹியே என்று கருதுகின்றன. மார்க் டவுன் ஒட்டப்பட்டது
இஸ்லியே வணிகம் உரிமையாளர் கோ ஹர் தயாரிப்பு கே லியே உண்மையான நில விலை, விற்பனை விலை அவுர் பொருந்தக்கூடிய செலவு முறை கோ சமாஜ்னா சாஹியே ஒரு தயாரிப்பு உண்மையிலேயே லாபகரமானதா என்பதை தீர்மானிக்கும் முன்.
தயாரிப்பு வாரியான லாபம் க்யா ஹோதா ஹை?
தயாரிப்பு வாரியான லாப வரம்பு படாடா ஹை கி கிசி தயாரிப்பு கி விற்பனை விலை மெய்ன் சே தயாரிப்பு கி காஸ்ட் நிகல்னே கே பாத் விற்பனை விலை கா கிட்னா சதவீத லாபம் கே ரூப் மே பச்தா ஹை.
அடிப்படை மொத்த விளிம்பு சூத்திரம்:
மொத்த வரம்பு = (விற்பனை விலை − COGS) ÷ விற்பனை விலை × 100
யஹான் COGS (விற்கப்படும் பொருட்களின் விலை) தொடர்புடைய நேரடி செலவுகளில் ஹோன் சாஹியே அடங்கும்.
உதாரணமாக:
விலை = ₹100
விற்பனை விலை = ₹150
மொத்த விளிம்பு:
(₹150 - ₹100) ÷ ₹150 × 100 = 33.3%
Iska matlab தயாரிப்பு கி மொத்த வரம்பு தோராயமாக 33.3% ஹாய். மார்க் டவுன் ஒட்டப்பட்டது
மார்ஜின், மார்க்அப் அவுர் நெட் மார்ஜின் மே க்யா வித்தியாசம் ஹை?
லாபம் பற்றி விவாதிக்கவும் விளிம்பு, மார்க்அப் அவுர் நிகர விளிம்பு கோ ஏக் ஹாய் சீஸ் சமாஜ்னா பொதுவான தவறு ஹை.
வகை
சூத்திரம்
க்யா படாடா ஹை
மொத்த விளிம்பு
(விற்பனை விலை − COGS) ÷ விற்பனை விலை × 100
மொத்த லாபத்திற்கு எதிராக தயாரிப்பு செலவு
மார்க்அப்
(விற்பனை விலை − COGS) ÷ COGS × 100
காஸ்ட் கே உபர் கிட்னா சேர் கியா கயா
நிகர விளிம்பு
(விற்பனை விலை − COGS - ஒதுக்கப்பட்ட இயக்கச் செலவுகள்) ÷ விற்பனை விலை × 100
மோசமான லாபத்திற்கு செலவுகள்
உதாரணமாக, அகர்:
விலை = ₹100
விற்பனை விலை = ₹150
பெறுநர்:
மொத்த விளிம்பு = 33.3%
லெகின்:
மார்க்அப் = 50%
டோனோ சதவீதங்கள் அதே பரிவர்த்தனை கே ஹைன், லேகின் கணக்கீடு கா பேஸ் அலக் ஹை. மார்க் டவுன் ஒட்டப்பட்டது
இஸ்லியே விலை நிர்ணயம் லெட்டே வக்த் பிசினஸ் கோ கர்னா சாஹியே கி வோவை தெளிவாக வரையறுக்கிறது விளிம்பு கி பாத் கர் ரஹா ஹை யா மார்க்அப் கி.
COGS மெய் க்யா-க்யா கர்ண சாஹியே அடங்கும்?
தயாரிப்பு வாரியான லாப வரம்பு கணக்கீடு கர்டே வக்த் சப்சே முக்கியமான படி துல்லியமான COGS கர்னா ஹையை கணக்கிடுகிறது.
சிர்ஃப் சப்ளையர் விலைப்பட்டியல் கா கொள்முதல் விலை பயன்படுத்த கர்னா ஹர் சூழ்நிலையில் போதுமான நஹி ஹோதா.
தொடர்புடைய நேரடி செலவுகள் பின்வருமாறு:
அடிப்படை கொள்முதல் விலை
சரக்கு அல்லது போக்குவரத்து
பேக்கேஜிங் பொருள்
இறக்குமதி வரி, பொருந்தும்
சாதாரண விரய ஒதுக்கீடு
ஏற்றுதல் மற்றும் கையாளுதல் கட்டணம்
மார்க் டவுன் ஒட்டப்பட்டது
உதாரணம்
வைத்துக்கொள்வோம்:
கொள்முதல் விலை = ₹100/யூனிட்
சரக்கு = ₹5/யூனிட்
பேக்கேஜிங் = ₹3/யூனிட்
உண்மையான தரையிறங்கும் செலவு:
₹100 + ₹5 + ₹3 = ₹108/யூனிட்
எனவே, உண்மையான COGS என்பது ₹100க்கு பதிலாக ₹108 ஆகும். மார்க் டவுன் ஒட்டப்பட்டது
அகார் பிசினஸ் ₹100 கோ காஸ்ட் மான் கர் மார்ஜின் கரேகாவைக் கணக்கிடுங்கள், லாபம் தரக்கூடிய உண்மையான சே உயர் தோன்றுவது ஹோ சக்தி ஹை.
தயாரிப்பு வாரியான லாப விளிம்பு கைஸ் கரே கணக்கிடலாமா?
ஆப் பின்வரும் செயல்முறை கர் சக்தே ஹைன் பின்பற்றவும்:
படி 1: தயாரிப்பு கா லேண்டட் விலை கரீனைக் கணக்கிடுங்கள்
கொள்முதல் விலை கே சாத் பொருந்தும் நேரடி செலவுகள் கரீனை சேர்க்கும்.
படி 2: உண்மையான விற்பனை விலை கரீனை அடையாளம் காணவும்
அகர் தயாரிப்பு வெவ்வேறு வாடிக்கையாளர்கள் கோ வெவ்வேறு விலைகள் ஹோதா ஹை விற்பனை, சில்லறை விற்பனை, மொத்த விற்பனை மற்றும் வாடிக்கையாளர் சார்ந்த விற்பனை விலை தனித்தனியாக கி ஜா சக்தி ஹை பகுப்பாய்வு.
படி 3: மொத்த மார்ஜின் ஃபார்முலா கரீனைப் பயன்படுத்தவும்
(விற்பனை விலை − தரையிறங்கும் விலை) ÷ விற்பனை விலை × 100
படி 4: தயாரிப்பு வாரியான அறிக்கை பனாயின்
ஹர் தயாரிப்பு கா விற்பனை விலை, விலை அவுர் மார்ஜின் சதவீதம் கரீனை ஒப்பிடுக.
படி 5: வகை வாரியான பகுப்பாய்வு கரீன்
தயாரிப்புகள் கோ பிரிவுகள் மெயின் குழு கர்கே பரந்த லாப முறை dekhein.
படி 6: வெவ்வேறு காலகட்டங்கள் கரீனை ஒப்பிடுக
தற்போதைய மாதம் கோ முந்தைய மாதம் கே சாத் ஒப்பிட்டு கர்னே சே கொள்முதல் விலை மாற்றங்கள் அவுர் விளிம்பு ஏற்ற இறக்கங்கள் கர்னாவை எளிதாக அடையாளம் காணும் ஹோதா ஹை. மார்க் டவுன் ஒட்டப்பட்டது
அகர் அதே தயாரிப்பு வெவ்வேறு தேதிகள் வெவ்வேறு விலைகள் பார் ஹுவா ஹை, COGS கணக்கீடு முறை தயாரிப்பு விளிம்பு கோ பாதிக்கும் கர் சக்தா ஹை.
எடுத்துக்காட்டு:
தொகுதி 1: 50 யூனிட்கள் @ ₹100
தொகுதி 2: 50 யூனிட்கள் @ ₹120
விற்பனை: 60 யூனிட்கள் @ ₹150
FIFO முறை
முதலில் வாங்கிய பங்கு கோ பெஹ்லே விற்ற மான ஜாதா ஹை.
COGS:
50 × ₹100 + 10 × ₹120 = ₹6,200
ஒரு யூனிட்டுக்கான தோராயமான COGS:
₹103.3
விளிம்பு:
(₹150 - ₹103.3) ÷ ₹150 = 31.1%
எடையுள்ள சராசரி முறை
சராசரி செலவு:
(50 × ₹100 + 50 × ₹120) ÷ 100 = ₹110
விளிம்பு:
(₹150 - ₹110) ÷ ₹150 = 26.7%
இரண்டு முறைகளும் வெவ்வேறு விளிம்பு புள்ளிவிவரங்களை உருவாக்க முடியும் என்பதை மூலப்பொருள் எடுத்துக்காட்டுகிறது, இது அர்த்தமுள்ள போக்கு ஒப்பீட்டிற்கு நிலையான பயன்பாட்டை முக்கியமானது. மார்க் டவுன் ஒட்டப்பட்டது
சிர்ஃப் மார்ஜின் பர்சென்டேஜ் தேக்னா போதுமா?
நஹி. தயாரிப்பு லாபம் samajhne ke liye விளிம்பு சதவீதம் கே சாத் மொத்த விளிம்பு பங்களிப்பு bhi dekhna பயனுள்ள ஹை.
மெட்ரிக்
சூத்திரம்
பொருள்
விளிம்பு சதவீதம்
(SP - CP) ÷ SP × 100
ஒரு யூனிட் லாபம்
மொத்த மார்ஜின் பங்களிப்பு
ஒரு யூனிட்டுக்கு மார்ஜின் × விற்கப்பட்ட அளவு
ஒட்டுமொத்த பங்களிப்பு
உதாரணமாக:
தயாரிப்பு A: 40% விளிம்பு × 10 அலகுகள்
தயாரிப்பு பி: 15% விளிம்பு × 500 அலகுகள்
தயாரிப்பு A ka சதவீத விளிம்பு அதிக ஹை, லெகின் தயாரிப்பு பி கி அதிக விற்பனை அளவு கி வஜா சே மொத்த பங்களிப்பு அதிக ஹோ சக்தா ஹை. மார்க் டவுன் ஒட்டப்பட்டது
இஸ்லியே சரக்கு, விற்பனை அவுர் மார்க்கெட்டிங் முடிவுகள் கே லியே சிர்ஃப் சதவீத விளிம்பைப் பொறுத்து கர்னா முழுமையற்ற பகுப்பாய்வு ஹோ சக்தா ஹை.
தள்ளுபடி சே தயாரிப்பு விளிம்பு கைசே ஹோதா ஹையை பாதிக்குமா?
டிஸ்கவுன்ட் கா இம்பாக்ட் மார்ஜின் சதவிகிதம் பார் குறிப்பிடத்தக்க ஹோ சக்தா ஹை.
எடுத்துக்காட்டு:
விலை = ₹100
அசல் விற்பனை விலை = ₹150
அசல் விளிம்பு = 33.3%
அகர் 10% தள்ளுபடி தியா:
புதிய விற்பனை விலை = ₹135
புதிய விளிம்பு:
(₹135 - ₹100) ÷ ₹135 × 100 = 25.9%
யானி 10% தள்ளுபடி கே பாத் மார்ஜின் 33.3% சுமார் 25.9% ஹோ கயா. மார்க் டவுன் ஒட்டப்பட்டது
Isliye தள்ளுபடி முடிவு கர்னே சே பெஹ்லே உண்மையான பிந்தைய தள்ளுபடி விளிம்பு கணக்கிட கர்னா முக்கியமான ஹை.
கொள்முதல் விலை மாற்றம் ஹோனே பார் மார்ஜின் கா க்யா ஹோதா ஹை?
தயாரிப்பு கா விளிம்பு நிலையான நஹி ஹோதா.
அகர் சப்ளையர் கொள்முதல் விலை அதிகரிப்பு கர்தா ஹை அவுர் விற்பனை விலை அதே ரெஹ்தி ஹை, விளிம்பைக் குறைக்க ஹோ சக்தா ஹை.
உதாரணமாக:
முன்னதாக
கொள்முதல் விலை = ₹100 விற்பனை விலை = ₹150 விளிம்பு = 33.3%
பின்னர்
கொள்முதல் விலை = ₹115 விற்பனை விலை = ₹150 விளிம்பு = 23.3%
Isliye வணிகங்கள் ko அவ்வப்போது புதுப்பிக்கப்பட்ட செலவு தரவு கே அடிப்படையில் par margin review கர்னா சாஹியே.
தொடர்ந்து மாறிவரும் கொள்முதல் விகிதங்கள் மற்றும் பேச்சுவார்த்தை விற்பனை விலைகள் நிலையான மார்ஜின் எண்ணிக்கையை போதுமானதாக இல்லை என்று மூலப்பொருள் குறிப்பாக குறிப்பிடுகிறது; டைனமிக் அல்லது ரோலிங் பகுப்பாய்வு அதிக தற்போதைய நுண்ணறிவை வழங்க முடியும். மார்க் டவுன் ஒட்டப்பட்டது
வகை வாரியான லாப விளிம்பு கியூன் காசோலை கர்ணா சாஹியே?
அகர் பிசினஸ் மே நூற்றுக்கணக்கான தயாரிப்புகள் ஹைன், ஹர் தயாரிப்பு தனித்தனியாக பகுப்பாய்வு கர்னா கடினமான ஹோ சக்தா ஹை.
இஸ்லியே தயாரிப்புகள் கோ பிரிவுகள் மெயின் குழு கர்னா பயனுள்ள ஹை.
உதாரணமாக:
மின்னணுவியல்
துணைக்கருவிகள்
மளிகை
ஆடை
வன்பொருள்
தனிப்பட்ட பராமரிப்பு
வகை வாரியான பகுப்பாய்வு சே வணிக கோ பரந்த லாபம் மாதிரி samajhne mein ஹெல்ப் மில் சக்தி ஹை.
எடுத்துக்காட்டாக, அகார் ஆக்சஸரீஸ் வகை தொடர்ந்து அதிக பங்களிப்பை உருவாக்குகிறது, வணிக உரிமையாளருக்கு எங்களுக்கு பங்கு இயக்கம் அவுர் விற்பனை செயல்திறன் கோ தனித்தனியாக மதிப்பாய்வு கர் சக்தா ஹை.
தொழில் வாரியான விளிம்பு கோ கைசே சம்ஜெயின்?
வெவ்வேறு தொழில்கள் மேயின் விளிம்பு கட்டமைப்புகள் கணிசமாக வேறுபடுகின்றன கர் சக்தே ஹைன்.
வழங்கப்பட்ட ஆதாரம் பின்வருவனவற்றை வழங்குகிறது குறிப்பு வரம்புகள், உண்மையான விளிம்புகள் வணிக மாதிரி, போட்டி மற்றும் இருப்பிடத்தைப் பொறுத்தது என்பதைக் குறிப்பிடுகையில்:
வணிக வகை
குறிப்பு மொத்த விளிம்பு வரம்பு
மளிகை/FMCG சில்லறை விற்பனை
8–15%
எலக்ட்ரானிக்ஸ் சில்லறை விற்பனை
5–15%
ஆடை/பேஷன்
40-60%
உணவகம்/உணவு
60–70%
உற்பத்தி
15–40%
சேவை அடிப்படையிலான வணிகம்
30-70%
இந்த புள்ளிவிவரங்கள் உலகளாவிய இலக்குகளை விட குறிப்பு வரம்புகளாக கருதப்பட வேண்டும். வணிகத்தின் சொந்த வரலாற்றுப் போக்கில் கவனம் செலுத்துமாறு ஆதாரம் பரிந்துரைக்கிறது, ஏனெனில் வணிகங்கள் மிகவும் மாறுபட்ட நிலைமைகளின் கீழ் செயல்பட முடியும். மார்க் டவுன் ஒட்டப்பட்டது
தயாரிப்பு லாப வரம்பைக் கணக்கிடும் போது ஏற்படும் பொதுவான தவறுகள்
1. Sirf கொள்முதல் விலை கோ COGS மான் லீனா
சரக்கு, பேக்கேஜிங் மற்றும் பிற தொடர்புடைய நேரடி செலவுகள் புறக்கணிக்க கர்னே சே மார்ஜின் செயற்கையாக உயர் தோன்றும் ஹோ சக்தா ஹை.
2. மார்ஜின் அவுர் மார்க்அப் கோ அதே சமஜ்னா
ஹோட்டா ஹையை கணக்கிடுவதற்கு எதிராக மார்ஜின் விற்பனை விலை கே, அதே சமயம் மார்க்அப் விலை கே எதிராக.
3. சிர்ஃப் சதவீதம் தேக்னா
உயர்-விளிம்பு தயாரிப்பு அவசியமாக அதிகபட்ச மொத்த பங்களிப்பு வாலா தயாரிப்பு நஹி ஹோதா.
4. செலவு முறை கர்ணனை அடிக்கடி மாற்றவும்
FIFO அவுர் வெயிட்டட் ஆவரேஜ் கே பீச் சீரற்ற மாறுதல் சே வரலாற்று விளிம்பு ஒப்பீடு கடினம் ஹோ சக்தா ஹை.
5. டிஸ்கவுண்ட் கே பாட் மார்ஜின் மறுகணக்கு நா கர்ணா
விற்பனை விலையை குறைக்கிறது ஹோனே கே பாத் மார்ஜின் பை குறைக்க ஹோதா ஹை.
6. பழைய காஸ்ட் டேட்டாவைப் பயன்படுத்துங்கள் கார்டே ரெஹ்னா
சப்ளையர் விலைகள் மாறுகின்றன. மார்க் டவுன் ஒட்டப்பட்டது
நடைமுறை உதாரணம்: எலக்ட்ரானிக்ஸ் சில்லறை விற்பனையாளர்
ஏக் எலக்ட்ரானிக்ஸ் ரீடெய்லர் ஏக் மொபைல் ஆக்சஸரி விற்பனை கர்தா ஹை என்று வைத்துக்கொள்வோம்.
ஆரம்ப கணக்கீடு:
கொள்முதல் விலை = ₹100
விற்பனை விலை = ₹154
அனுமான விளிம்பு = தோராயமாக 35%
லெகின் உண்மையான தரையிறங்கும் விலை கர்னே பார்:
கொள்முதல் = ₹100
சரக்கு = ₹8
பேக்கேஜிங் = ₹4
நிலத்தின் உண்மையான விலை = ₹112
Ab உண்மையான விளிம்பு:
(₹154 - ₹112) ÷ ₹154 × 100 = 27.3%
உதாரணம் சே தெளிவான ஹோதா ஹை கி சிர்ஃப் கொள்முதல் விலைப்பட்டியல் விலை பயன்பாடு கர்னே சே தயாரிப்பு லாபம் அதிகமாக மதிப்பிடப்பட்ட ஹோ சக்தி ஹை. மார்க் டவுன் ஒட்டப்பட்டது
தயாரிப்பு வாரியான லாப பகுப்பாய்விற்கு Vinimay எப்படி உதவுகிறது
Vinimay கொள்முதல் உள்ளீடுகள் mein item cost ko ஒழுங்கமைக்கப்பட்ட முறையில் Mein maintain karne mein help karta hai. கொள்முதல், விற்பனை அவுர் சரக்கு பதிவுகள் கோ கட்டமைக்கப்பட்ட வடிவம் மெய்ன் பராமரிக்க கர்னா தயாரிப்பு லாபம் பகுப்பாய்வு கே லியே பயனுள்ள தரவு வழங்க கர்தா ஹை. மார்க் டவுன் ஒட்டப்பட்டது
வினிமய் கே பணிப்பாய்வு மெயின் வணிகங்கள் நிர்வகிக்கலாம்:
தயாரிப்பு பதிவுகள்: தயாரிப்புகள் ஒழுங்கமைக்கப்பட்ட வடிவம் கர்ணத்தை பராமரிக்கின்றன.
கொள்முதல் பதிவுகள்: கொள்முதல் பரிவர்த்தனைகள் அல்லது பொருள் செலவுகள் பதிவு கர்ணா.
விற்பனை பதிவுகள்: உண்மையான விற்பனை விலைகள் அல்லது அளவுகள் கர்ணாவைக் கண்காணிக்கும்.
இருப்பு: பங்கு தொடர்பான தகவல்கள் கர்ணாவை பராமரிக்கின்றன.
அறிக்கைகள்: தயாரிப்பு அவுர் பரிவர்த்தனை தரவு ஆய்வு கர்ணா.
கணக்கியல் பதிவுகள்: விற்பனை, கொள்முதல் அல்லது பிற நிதித் தகவல்களுடன் இணைக்கப்பட்ட பணிப்பாய்வு கர்ணாவைப் பராமரிக்கிறது.
ஒரு குறிப்பிட்ட தேவைப்படும் வணிகங்களுக்கு தானியங்கி விளிம்பு அறிக்கை அல்லது தரையிறங்கும் செலவு கால்குலேட்டர், தேவையான பணிப்பாய்வுக்கு ஏற்ப சரியான அம்சம் கிடைப்பது வினிமே குழுவுடன் உறுதிப்படுத்தப்பட வேண்டும். மார்க் டவுன் ஒட்டப்பட்டது
தயாரிப்பு வாரியான லாப வரம்பு கர்னே கா எளிய வடிவமைப்பைச் சரிபார்க்கவும்
ஒரு வணிகம் இது போன்ற எளிய பகுப்பாய்வு அட்டவணையை பராமரிக்கலாம்:
தயாரிப்பு
தரையிறங்கும் செலவு
விற்பனை விலை
மொத்த லாபம்
விளிம்பு
தயாரிப்பு ஏ
₹100
₹150
₹50
33.3%
தயாரிப்பு பி
₹200
₹280
₹80
28.6%
தயாரிப்பு சி
₹500
₹700
₹200
28.6%
டேபிள் சே பிசினஸ் ஓனர் கோ உடனே படா சல் சக்தா ஹை:
கௌன்சா தயாரிப்பு அதிக சதவீத விளிம்பு டி ரஹா ஹை
கௌன்ஸா தயாரிப்பு அதிக முழுமையான லாபம் தே ரஹா ஹை
கிஸ் தயாரிப்பு கி செலவு அதிகரிப்பு ஹுய் ஹை
கிஸ் தயாரிப்பு கி விற்பனை விலை மதிப்பாய்வு கர்னி சாஹியே
அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQகள்)
1. தயாரிப்பு வாரியான லாப வரம்பு கைசே படா கரே?
தயாரிப்பு வாரியான மொத்த வரம்பு கணக்கீடு கர்னே கா ஃபார்முலா ஹை:
(விற்பனை விலை − COGS) ÷ விற்பனை விலை × 100
COGS இன் தொடர்புடைய நேரடி செலவுகளான கொள்முதல் விலை, சரக்கு, பேக்கேஜிங் அல்லது பொருந்தக்கூடிய வீணான ஒதுக்கீடு ஆகியவை கியே ஜா சக்தே ஹைன் அடங்கும். மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: Vinimay கொள்முதல் அவுர் விற்பனை பதிவுகள் கோ ஒழுங்கமைக்கப்பட்ட ரக்தா ஹை, ஜோ தயாரிப்பு விளிம்பு பகுப்பாய்வு கே லியே பயனுள்ள அடிப்படை தரவு வழங்க கர்தா ஹை.
2. மார்ஜின் அவுர் மார்க்அப் மே க்யா வித்தியாசம் ஹை?
விளிம்பு விற்பனை விலை கோ பேஸ் மான் கர் கணக்கீடு ஹோதா ஹை, ஜப்கி மார்க்அப் செலவு கோ பேஸ் மான் கர் கணக்கீடு ஹோதா ஹை.
எடுத்துக்காட்டாக, ₹100 விலை அவுர் ₹150 விற்பனை விலை:
விளிம்பு = 33.3%
மார்க்அப் = 50%
மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: ஒழுங்கமைக்கப்பட்ட கொள்முதல் அவுர் விற்பனை தரவு டோனோ கணக்கீடுகள் கே லியே தேவையான அடிப்படை தகவல் பராமரிக்க கர்னே மெய்ன் ஹெல்ப் கர்தா ஹை.
COGS கணக்கீடு மெயின் அடிப்படை கொள்முதல் விலை கே சாத் தொடர்புடைய நேரடி செலவுகளான சரக்கு, பேக்கேஜிங், பொருந்தக்கூடிய இறக்குமதி வரி, வீணான ஒதுக்கீடு மற்றும் கையாளுதல் கட்டணங்கள் கியே ஜா சக்தே ஹைன் என்று கருதுகின்றன. மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: Vinimay கொள்முதல் தொடர்பான தகவல் கோ ஒழுங்கமைக்கப்பட்ட படிவம் மெய்ன் மெயின்டெயின் கர்னே மே ஹெல்ப் கர்தா ஹை.
4. FIFO aur Weighted Average mein kaunsa costing method use karna chahiye?
வழங்கப்பட்ட ஆதாரம் கே படி, டோனோ முறைகள் விளிம்பு கணக்கீடு கோ வெவ்வேறு முடிவுகள் டி சக்டே ஹைன். முக்கியமான புள்ளி ஹை கி தேர்ந்தெடுக்கப்பட்ட முறை கோ தொடர்ந்து கியா ஜயே பயன்படுத்தவும், அதனால் காலம் முதல் காலம் ஒப்பீடு அர்த்தமுள்ள ரஹே. மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: Vinimay சரக்கு தகவல் கோ ஒழுங்கமைக்கப்பட்ட செலவு பணிப்பாய்வு கே லியே பராமரிக்க கர்தா ஹை.
5. தள்ளுபடி டெனே சே லாப வரம்பு கிட்னா ஹோதா ஹை பாதிக்குமா?
டிஸ்கவுண்ட் கே பாத் விற்பனை விலை ஹோதி ஹை குறைக்கிறது, இஸ்லியே அதே காஸ்ட் பார் மார்ஜின் சதவீதம் பிஹை ஹோதா ஹையை குறைக்கிறது. உதாரணம் எனக்கு ₹150 செ ₹135 விற்பனை விலை மார்ஜின் 33.3% செ 25.9% ஹோ கயா. மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: வினிமய் விற்பனை பதிவுகள் மெய்ன் உண்மையான விற்பனை விலையை பராமரிக்கும் கர்தா ஹை, ஜோ பிந்தைய தள்ளுபடி லாப பகுப்பாய்வு கே லியே பயனுள்ள ஹோ சக்தா ஹை.
6. க்யா சிர்ஃப் சதவீத மார்ஜின் தேக்னா போதுமா?
நஹி. விளிம்பு சதவீதம் கே சாத் மொத்த விளிம்பு பங்களிப்பு bhi dekhna பயனுள்ள ஹை.
மொத்த மார்ஜின் பங்களிப்பு = ஒரு யூனிட்டுக்கு மார்ஜின் × விற்கப்பட்ட அளவு
ஏக் உயர்-விளிம்பு தயாரிப்பு குறைந்த அளவு மெயின் விற்பனை ஹோ சக்தா ஹை, ஜப்கி குறைந்த விளிம்பு தயாரிப்பு அதிக அளவு மெயின் விற்பனை ஹோகார் அதிக ஒட்டுமொத்த பங்களிப்பு டி சக்தா ஹை. மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: வினிமய் கே பரிவர்த்தனை பதிவுகள் அளவு அவுர் மதிப்பு அடிப்படையிலான பகுப்பாய்வு கே லியே பயனுள்ள தகவல்கள் கார்டே ஹைனை பராமரிக்கின்றன.
7. வகை வாரியான லாப வரம்பு கியூன் காசோலை கர்னா சாஹியே?
வகை வாரியான பகுப்பாய்வு சே வணிகம் கோ பரந்த லாபம் மாதிரி samajhne mein help milti hai. Isse வெவ்வேறு தயாரிப்பு குழுக்கள் கே செயல்திறன் கோ தனித்தனியாக மதிப்பாய்வு கியா ஜா சக்தா ஹை. மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: Vinimay கட்டமைக்கப்பட்ட உருப்படி வகைப்படுத்தல் aur பரிவர்த்தனை பதிவுகள் கே மூலம் தயாரிப்பு தரவு ஏற்பாடு கர்னே மெய்ன் ஹெல்ப் கர்தா ஹை.
8. தயாரிப்பு விளிம்பு கோ கிட்னி பார் விமர்சனம் கர்னா சாஹியே?
மார்ஜின் கோ தொடர்ந்து கர்னா பயனுள்ள ஹை மதிப்பாய்வு, குறிப்பாக ஜப் சப்ளையர் கொள்முதல் விலைகள் மாற்றம் ஹோ ரஹே ஹான். பூரணி செலவு கே அடிப்படையில் கணக்கிடப்பட்ட விளிம்பு தற்போதைய லாபம் கோ துல்லியமாக நஹி கர் சக்தாவைக் குறிக்கிறது. மார்க் டவுன் ஒட்டப்பட்டது
Vinimay எவ்வாறு உதவுகிறது: Vinimay கொள்முதல் அவுர் விற்பனை பரிவர்த்தனைகள் கோ ஒழுங்கமைக்கப்பட்ட படிவத்தை பராமரிக்க கர்தா ஹை, வணிகங்கள் புதுப்பிக்கப்பட்ட பரிவர்த்தனை தரவை மதிப்பாய்வு செய்ய அனுமதிக்கிறது.
முடிவுரை
தயாரிப்பு வாரியான லாப அளவு பாடா கர்னா சிர்ஃப் விற்பனை விலை மைனஸ் கொள்முதல் விலை கர்னே தக் லிமிடெட் நஹி ஹை. துல்லியமான பகுப்பாய்வு கே லியே பிசினஸ் கோ பொருத்தமானது COGS, தரையிறங்கும் விலை, விற்பனை விலை, தள்ளுபடிகள், சரக்கு செலவு முறை அல்லது விற்பனை அளவு கோ கருத்தில் கர்ண சாஹியே.
மொத்த விளிம்பு அவுர் மார்க்அப் கோ அலக் சமஜ்ஞா பி முக்கியமான ஹை. இதேபோல், sirf விளிம்பு சதவீதம் dekhne கே பஜய் மொத்த விளிம்பு பங்களிப்பு கோ பி விமர்சனம் கர்னா சாஹியே. ஜப் கொள்முதல் விகிதங்கள் அடிக்கடி ஹாட்டே ஹைன் மாறுகின்றன, தற்போதைய செலவுத் தரவுகளின் அடிப்படையில் பர் மார்ஜின் கோ வழக்கமாக கர்னா அவுர் பி முக்கியமான ஹோ ஜாதா ஹையை மதிப்பாய்வு செய்கிறது.
Vinimay வணிகங்கள் கோ கொள்முதல், விற்பனை, தயாரிப்பு அவுர் சரக்கு பதிவுகள் கோ ஒழுங்கமைக்கப்பட்ட பணிப்பாய்வு மெய்ன் பராமரிக்க கர்னே மே ஹெல்ப் கர்தா ஹை, ஜோ தயாரிப்பு லாபம் பகுப்பாய்வு கே லியே பயனுள்ள அடித்தளம் வழங்கும் கர்தா ஹை.
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.