ஒரு தயாரிப்பு அல்லது சேவைக்கான லாபத்தை வணிகம் எவ்வாறு கண்காணிக்க முடியும்?
பத்து வெவ்வேறு தயாரிப்புகளை விற்கும் ஒரு வணிக ட்ராக் கடை ஆரோக்கியமான மொத்த மாதாந்திர வருவாயைப் பெறலாம், அதே நேரத்தில் இரண்டு அல்லது மூன்று பொருட்களில் தெரியாமல் பணத்தை இழக்க நேரிடும், ஏனெனில் ஒட்டுமொத்த எண்ணிக்கை மேலும் உடைக்கப்படாது. மொத்த விற்பனை எவ்வளவு வந்தது என்று உங்களுக்குச் சொல்கிறது - அந்த மொத்தத்தில் உண்மையான லாபம் அல்லது நஷ்டம் எங்கே மறைந்திருக்கிறது என்பதை அவை உங்களுக்குச் சொல்லவில்லை.
ஒரு தயாரிப்புக்கான லாபத்தைக் கண்காணித்தல் அல்லது சேவை வருவாயை ஒரு ஒருங்கிணைந்த எண்ணிக்கையாகப் பார்ப்பதற்குப் பதிலாக, தனித்தனியாக, உண்மையில் விற்கப்பட்டவற்றுக்கு எதிராக ஒவ்வொரு குறிப்பிட்ட பொருளும் பெறுவதற்கு அல்லது வழங்குவதற்கு ஆகும் செலவை ஒப்பிடுவதாகும். இந்த சிறுமணி பார்வை அடிக்கடி ஆச்சரியங்களை வெளிப்படுத்துகிறது: ஒரு பிரபலமான, அதிக விற்பனையான பொருள் ஒரு மெல்லிய விளிம்பைக் கொண்டு செல்லலாம், அதே சமயம் குறைவாக அடிக்கடி விற்கப்படும் தயாரிப்பு உண்மையான லாபத்தின் பெரும் பங்கை அமைதியாக வழங்குகிறது.
இதற்கு என்ன தரவு தேவைப்படுகிறது, உண்மையான உதாரணத்துடன் கணக்கீடு எவ்வாறு செயல்படுகிறது மற்றும் இதை அளவிட முயற்சிக்கும் போது வணிகங்கள் பொதுவாக தவறு செய்யும் இடங்களை இந்தக் கட்டுரை உடைக்கிறது.
இதை கணக்கிடுவதற்கு நீங்கள் என்ன பதிவு செய்ய வேண்டும்
ஒரு தயாரிப்புக்கான லாபம் என கணக்கிடப்படுகிறது (விற்பனை விலை - விலை விலை) × விற்கப்பட்ட அளவு, ஒரு குறிப்பிட்ட காலப்பகுதியில் அந்த குறிப்பிட்ட தயாரிப்பு வழங்கிய மொத்த லாபத்தை அளிக்கிறது. இதைத் துல்லியமாகக் கணக்கிட, நான்கு தரவுத் துண்டுகள் கண்காணிக்கப்பட வேண்டும்:
ஒரு பொருளின் விலை - விற்பனை விலையுடன் ஒப்பிடுவதற்கான அடிப்படை கொள்முதல் அல்லது உற்பத்தி செலவு
ஒரு பொருளுக்கு விற்பனை விலை - எந்தவொரு தள்ளுபடியும் பயன்படுத்தப்பட்ட பிறகு, வாடிக்கையாளர் உண்மையில் என்ன செலுத்தினார்
ஒரு தயாரிப்புக்கு, ஒரு காலத்திற்கு விற்கப்படும் அளவு - ஒரு யூனிட் மார்ஜின் மட்டும் அல்ல, மொத்த லாபத்தை கணக்கிட வேண்டும்
நேரடி கூடுதல் செலவுகள் - கொள்முதல் விலைக்கு அப்பால் உண்மையான வரம்பை குறைக்கும் பேக்கேஜிங், டெலிவரி அல்லது கையாளுதல் செலவுகள்
ஒரு தயாரிப்புக்கான துல்லியமான விலைப் பதிவு இல்லாமல், விற்பனை கண்காணிப்பு எவ்வளவு சிறப்பாக இருந்தாலும் இந்தக் கணக்கீடு சாத்தியமில்லை.

ஒரு வேலை உதாரணம்:
தயாரிப்பு B அதிக யூனிட்களை விற்றாலும், தயாரிப்பு C உண்மையில் அதிக மொத்த லாபத்தை அளிக்கிறது - இது மொத்த வருவாயிலிருந்து மட்டும் கண்ணுக்கு தெரியாத மாதிரி.
தயாரிப்பு வாரியாக மற்றும் சேவை வாரியாக: என்ன மாற்றங்கள்
சேவைகளுக்கு, "செலவு விலை" என்பது கொள்முதல் விலையைப் போல நேரடியானதல்ல, ஆனால் ஒப்பிடக்கூடிய பதிப்பு இன்னும் உள்ளது:
நேர செலவு - சேவையை வழங்குவதற்கு செலவழித்த மணிநேரங்கள், அக விகிதத்தில் மதிப்பிடப்படுகிறது
நேரடி செலவுகள் - பொருட்கள், துணை ஒப்பந்ததாரர் கட்டணம் அல்லது குறிப்பிட்ட சேவையுடன் இணைக்கப்பட்ட பயணம்
மேல்நிலை ஒதுக்கீடு — கண்காணிக்கப்பட்டால், அந்த சேவை வரிக்குக் காரணமான பொது வணிகச் செலவுகளின் ஒரு பகுதி
சரியான "செலவு" எப்போதும் கொள்முதல் விலைப்பட்டியல் போல சுத்தமாக இருக்காது என்பதால், சேவையின் லாபம், தயாரிப்பு லாபத்தை விட இயல்பாகவே சற்று அதிகமாக மதிப்பிடப்படுகிறது.
லாப எண்களை சிதைக்கும் பொதுவான தவறுகள்
கொள்முதல் விலையை மட்டும் பயன்படுத்துதல், பேக்கேஜிங், டெலிவரி அல்லது கையாளுதல் செலவுகளை புறக்கணித்து உண்மையான வரம்பை குறைக்கும்
கொள்முதல் விலைகள் உண்மையில் ஏற்ற இறக்கமான காலக்கட்டத்தில் சராசரி செலவு விலைகள், ஒரு தொகுதிக்கு உண்மையான லாபத்தை மறைக்கிறது
ஒரு விற்பனையாளர் விகிதங்களை உயர்த்தும்போது செலவு விலைகளை புதுப்பிக்காதது, காலாவதியான செலவு புள்ளிவிவரங்களில் மிகைப்படுத்தப்பட்ட லாபத்திற்கு வழிவகுக்கும்.
கணக்கீட்டில் வருமானம் மற்றும் பணத்தைத் திரும்பப் பெறுவதைப் புறக்கணித்தல், திரும்பிய உருப்படிகள் கழிக்கப்படாவிட்டால் உண்மையான லாபத்தை மிகைப்படுத்துகிறது
இதை ஒரு வழக்கமான பழக்கமாக மாற்றுதல்
ஆண்டுதோறும் மட்டுமின்றி, தயாரிப்பு வாரியாக அல்லது சேவை வாரியான லாபத்தை மாதந்தோறும் மதிப்பாய்வு செய்யவும்
ஒரு விற்பனையாளர் விகிதங்களை மாற்றும் போதெல்லாம் விலையை உடனடியாகப் புதுப்பிக்கவும்
விலை மதிப்பாய்வுக்காக, எந்தவொரு தயாரிப்பையும் தொடர்ந்து மெல்லிய அல்லது எதிர்மறை விளிம்புடன் கொடியிடவும்
அதிக விற்பனை அளவு அதிக லாபத்திற்கு உத்தரவாதம் அளிக்காது என்பதால், குறிப்பாக உயர் வருவாய் தயாரிப்புகளை குறுக்கு சோதனை செய்யுங்கள்
Vinimay பயனர்களுக்கு ஒரு தெளிவான பதில்
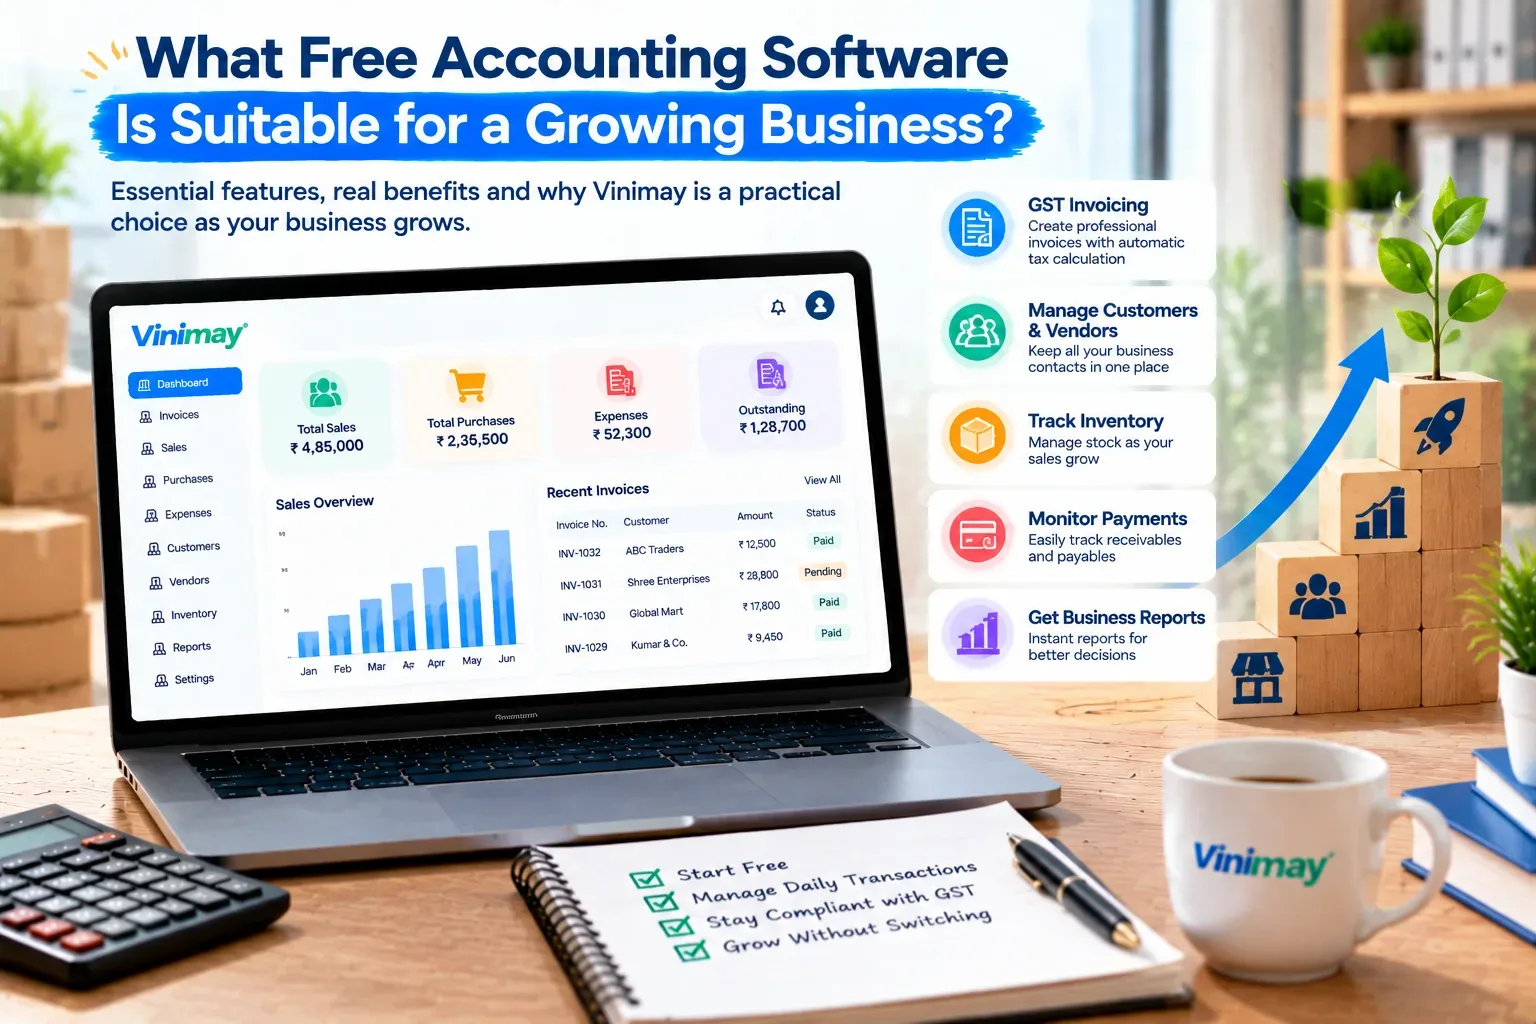
Vinimay தயாரிப்பு நிர்வாகத்தை பராமரிக்கிறது,வினிமேயின் தற்போதைய உறுதிப்படுத்தப்பட்ட அம்சத் தொகுப்பில் பிரத்யேக தானியங்கு லாப அறிக்கை இல்லாவிட்டாலும், அதன் உறுதிப்படுத்தப்பட்ட அம்சங்களின் ஒரு பகுதியாக விற்பனைப் பதிவுகள் மற்றும் கொள்முதல் பதிவுகள், அதன் விற்பனை மற்றும் கொள்முதல் அறிக்கைகளைப் பயன்படுத்தி தயாரிப்பு வாரியான லாபத்தைக் கணக்கிடுவதற்குத் தேவையான அடிப்படை விலை மற்றும் விற்பனை விலைத் தரவை வழங்குகிறது.
முடிவுரை
மொத்த வருவாய் என்பது பயனுள்ள தலைப்பு எண், ஆனால் அது ஒரு வணிகத்திற்கு நல்ல விலை மற்றும் ஸ்டாக்கிங் முடிவுகளை எடுக்கத் தேவையான தகவலை மறைக்கிறது - குறிப்பிட்ட தயாரிப்புகள் அல்லது சேவைகள் உண்மையில் லாபத்தை உருவாக்குகின்றன. ஒவ்வொரு பொருளுக்கும் இதை உடைத்து, துல்லியமான செலவைப் பயன்படுத்துதல் மற்றும் விற்பனை விலை தரவு, ஒட்டுமொத்த விற்பனை புள்ளிவிவரங்கள் காட்ட முடியாத வடிவங்களைத் தொடர்ந்து வெளிப்படுத்துகிறது, மேலும் எந்தெந்த தயாரிப்புகள் அதிக கவனம் செலுத்த வேண்டும் அல்லது விலை நிர்ணயம் செய்ய வேண்டும் என்பதை அடிக்கடி மாற்றுகிறது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. குறைந்த விற்பனையைக் காட்டிலும் அதிக விற்பனை அளவு கொண்ட ஒரு தயாரிப்பு ஏன் குறைந்த லாபம் ஈட்ட முடியும்?
மொத்த லாபம் ஒரு யூனிட்டிற்கான மார்ஜினை அளவினால் பெருக்குவதால், ஒரு யூனிட்டிற்கு அதிக ஆரோக்கியமான வரம்பைக் கொண்ட குறைந்த அளவு உற்பத்தியை விட ஒரு மெல்லிய விளிம்புடன் கூடிய அதிக அளவிலான தயாரிப்பு குறைவான மொத்த லாபத்தை உருவாக்க முடியும்.
2. தயாரிப்பு வாரியான லாபத்தைக் கணக்கிடுவதற்குத் தேவையான குறைந்தபட்ச தரவு என்ன?
குறைந்த பட்சம், உங்களுக்கு விலை, விற்பனை விலை மற்றும் ஒரு குறிப்பிட்ட காலத்திற்கு ஒவ்வொரு தயாரிப்புக்கும் விற்கப்பட்ட அளவு ஆகியவை தேவை, ஏனெனில் இவை மூன்றும் இல்லாமல் லாபத்தை துல்லியமாகக் கணக்கிட முடியாது.
3. சேவையின் லாபம் எவ்வாறு கணக்கிடுவதற்கு தயாரிப்பு லாபத்திலிருந்து வேறுபட்டது?
சேவை இலாபத்தன்மைக்கு செலவை மதிப்பிடுவது தேவைப்படுகிறது, பொதுவாக செலவழித்த நேரம் மற்றும் நேரடி செலவுகளின் அடிப்படையில், சேவைகளுக்கு சுத்தமான கொள்முதல் விலை இல்லை. உடல் பொருட்கள் செய்ய.
4. வருமானத்தைப் புறக்கணிப்பது லாபக் கணக்கீடுகளை கணிசமாக பாதிக்குமா?
ஆம், வருவாயைப் புறக்கணிப்பது உண்மையான லாபத்தை மிகைப்படுத்துகிறது, ஏனெனில் திரும்பிய பொருளின் அசல் விற்பனையானது இறுதி லாபமாக கணக்கிடப்படக்கூடாது, ஏனெனில் அந்த பொருள் திரும்பி வந்து இறுதியில் வாடிக்கையாளரால் சேமிக்கப்படவில்லை.
5. ஒரு தயாரிப்புக்கான லாபத்தை எவ்வளவு அடிக்கடி மதிப்பாய்வு செய்ய வேண்டும்?
வருடாந்திர மதிப்பாய்வின் போது மட்டுமே தொடர்ந்து லாபம் ஈட்டாத தயாரிப்பைக் கண்டுபிடிப்பதற்குப் பதிலாக, விலை நிர்ணயம் அல்லது விளிம்புச் சிக்கல்களை முன்கூட்டியே கண்டறிய பொதுவாக மாதாந்திர மதிப்பாய்வு பயனுள்ளதாக இருக்கும்.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.