क्या मैं चालान बनाने के बाद उसे संपादित कर सकता हूँ?
एक बनाने के ठीक बाद का क्षण चालान- इसे भेजने से पहले, इसे कहीं भी दाखिल करने से पहले - ऐसा लगता है कि इसे स्वतंत्र रूप से संपादन योग्य होना चाहिए, और अक्सर ऐसा होता है। आमतौर पर भ्रम तब शुरू होता है जब चालान वास्तव में कहीं चला गया है: ग्राहक के साथ साझा किया गया है, ई-चालान के रूप में अपलोड किया गया है, या जीएसटी रिटर्न में रिपोर्ट किया गया है। उस बिंदु पर, "संपादन" का मतलब साधारण सुधार बंद हो जाता है और कानूनी और कर परिणामों के साथ कुछ अर्थ निकालना शुरू हो जाता है।
यह अंतर अधिकांश व्यवसाय मालिकों के एहसास से कहीं अधिक मायने रखता है जब तक कि वे सीधे तौर पर इस पर प्रहार नहीं करते। चालान बनाने के दो मिनट बाद गलती से गलती होना कोई मुद्दा नहीं है। चालान साझा करने और रिपोर्ट करने के बाद पकड़ी गई वही टाइपो त्रुटि के लिए एक पूरी तरह से अलग, अधिक औपचारिक सुधार प्रक्रिया की आवश्यकता होती है - और इसे पहली स्थिति की तरह मानने से वास्तविक अनुपालन समस्या पैदा हो सकती है।
यह मार्गदर्शिका सटीक, सटीक उत्तर देती है कि वास्तव में कब चालानयह अभी भी संपादन योग्य है, जबकि यह नहीं है, और एक बार संपादन करने का विकल्प न रह जाने पर इसका सही विकल्प क्या है।
क्या आप चालान बनाने के बाद उसे संपादित कर सकते हैं?
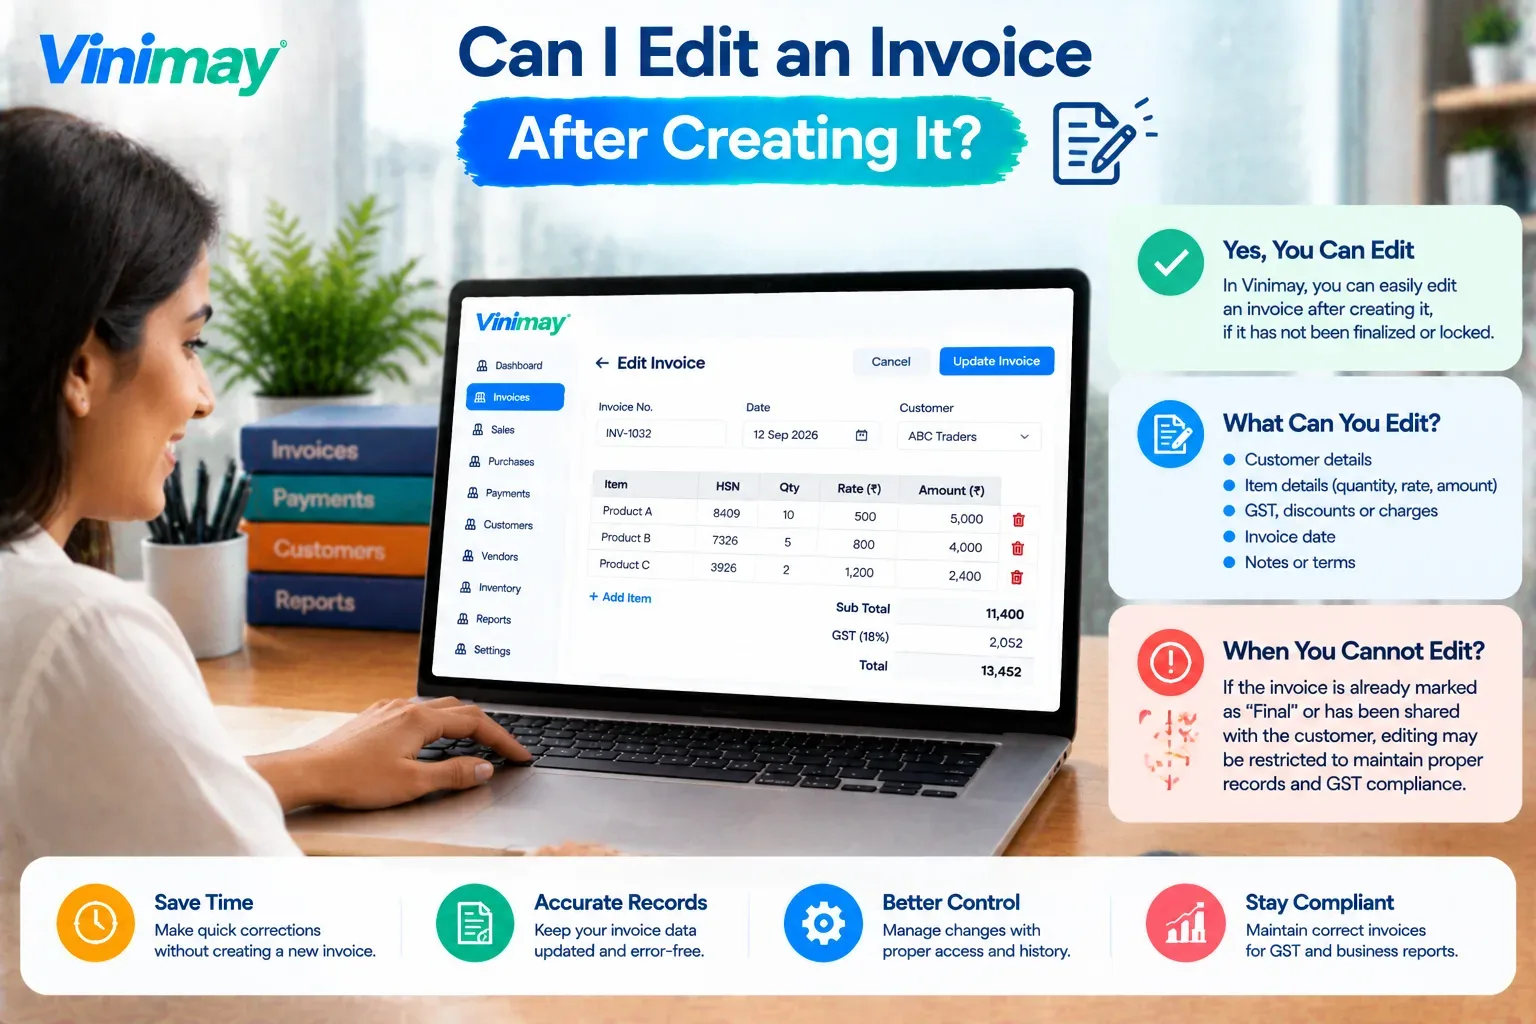
सीधा उत्तर: हाँ, लेकिन केवल एक विशिष्ट बिंदु तक। एक चालान जो अभी भी ड्राफ्ट फॉर्म में है - अभी तक ग्राहक के साथ साझा नहीं किया गया है, और अभी तक जीएसटी सिस्टम को रिपोर्ट नहीं किया गया है (यदि लागू हो) - आम तौर पर स्वतंत्र रूप से संपादित किया जा सकता है। एक बार जब इसे आईआरएन जनरेट करके ई-चालान के रूप में जारी, साझा या अपलोड किया जाता है, तो इसे सीधे संपादित या हटाया नहीं जा सकता है।
ड्राफ्ट चालान: पूरी तरह से संपादन योग्य, क्योंकि अभी तक कुछ भी साझा या दायर नहीं किया गया है
जारी लेकिन गैर-जीएसटी चालान: संपादन एक व्यावसायिक निर्णय कॉल है, हालांकि नोट के साथ पुनः जारी करना अधिक पारदर्शी है
ई-चालान आईआरएन के साथ जीएसटी चालान: एक बार उत्पन्न होने के बाद संपादित या हटाया नहीं जा सकता - केवल निर्धारित तरीकों के माध्यम से सही किया जाता है
एक बार जारी होने के बाद जीएसटी चालान को आसानी से संपादित क्यों नहीं किया जा सकता?
एक बार जीएसटी चालान- विशेष रूप से जेनरेटेड आईआरएन के साथ एक ई-चालान जारी किया जाता है, यह आधिकारिक जीएसटी रिकॉर्ड प्रणाली का हिस्सा बन जाता है, न कि केवल व्यवसाय की अपनी फाइलों में रखा एक दस्तावेज। आईआरएन और क्यूआर कोड उस समय प्रस्तुत किए गए सटीक विवरण से जुड़े होते हैं, और जीएसटी प्रणाली खरीदार की इनपुट टैक्स क्रेडिट पात्रता और विक्रेता की कर देयता निर्धारित करने के लिए इस रिकॉर्ड का उपयोग करती है। इस बिंदु के बाद सीधे संपादन की अनुमति देने से वह ट्रेसबिलिटी टूट जाएगी जिस पर पूरा सिस्टम निर्भर करता है - एक खरीदार उन विवरणों के विरुद्ध क्रेडिट का दावा कर सकता है जो विक्रेता द्वारा वास्तव में रिपोर्ट की गई जानकारी से मेल नहीं खाते हैं, क्या बदला और कब इसका कोई स्पष्ट रिकॉर्ड नहीं है। यही कारण है कि जीएसटी कानून जारी करने के बाद पाई गई गलती को केवल अधिलेखित करने के बजाय एक अलग, संदर्भित दस्तावेज़ के माध्यम से ठीक किए जाने वाली चीज़ के रूप में मानता है।
ड्राफ्ट बनाम जारी—क्या अभी भी संपादन योग्य है?
यदि आपको जारी किए गए चालान को ठीक करने की आवश्यकता है तो क्या करें
जांचें कि क्या यह ई-चालान रद्दीकरण विंडो के भीतर है - यदि आपका चालान एक ई-चालान है, तो आमतौर पर आईआरएन जनरेशन से 24 घंटे
यदि वह विंडो बीत चुकी है, तो क्रेडिट नोट या डेबिट नोट जारी करें - मूल चालान संख्या और तारीख को स्पष्ट रूप से संदर्भित करना
मूल चालान फ़ाइल को कभी भी मैन्युअल रूप से न बदलें - इससे ऑडिट ट्रेल टूट जाता है जिसकी दोनों पक्षों को बाद में आवश्यकता पड़ सकती है
अपने अगले जीएसटी रिटर्न में सुधार की रिपोर्ट करें - ताकि आपके रिकॉर्ड और खरीदार की आईटीसी पात्रता सटीक बनी रहे
मूल और सुधार दोनों को रिकॉर्ड पर रखें - एक साथ, एक के बदले दूसरे के रूप में नहीं
विनिमय इनवॉइस संपादन को कैसे संभालता है
ड्राफ्ट में रहते हुए भी चालानों को संपादन योग्य रखता है, ताकि कुछ भी साझा करने से पहले गलतियों को सुधारा जा सके
सही लागू होता है जीएसटी संरचना स्वचालित रूप सेनिर्माण के समय, यह कम करना कि कितनी बार जारी करने के बाद सुधार की आवश्यकता होती है
एक बार चालान पहले ही साझा किए जाने के बाद, मूल चालान को संदर्भित करने वाले क्रेडिट नोट और डेबिट नोट जारी करने का समर्थन करता है
मूल चालान और किसी भी सुधार को बही प्रबंधन के माध्यम से जोड़े रखता है, ताकि निशान स्पष्ट और पता लगाने योग्य रहे
प्राप्य और देय के माध्यम से सटीक रिकॉर्ड बनाए रखता है, इसलिए सुधार स्वचालित रूप से सही बकाया राशि को अपडेट करता है
निष्कर्ष
एक चालान ड्राफ्ट में रहते हुए भी स्वतंत्र रूप से संपादन योग्य होता है - जिस क्षण इसे जारी या साझा किया जाता है, यह बदल जाता है
जेनरेट किए गए आईआरएन वाले जीएसटी ई-चालान को बिल्कुल भी संपादित या हटाया नहीं जा सकता है, केवल एक छोटी विंडो के भीतर रद्द किया जा सकता है या क्रेडिट/डेबिट नोट के माध्यम से ठीक किया जा सकता है।
सबसे सुरक्षित, सबसे आज्ञाकारी दृष्टिकोण हमेशा एक संदर्भित सुधार दस्तावेज़ होता है, न कि पहले से साझा या दायर की गई किसी चीज़ का प्रत्यक्ष संपादन
विनिमय शुरू से ही चालानों को सटीक रखता है और जब कोई संपादन सही विकल्प नहीं रह जाता है तो उचित सुधार दस्तावेज़ों का समर्थन करता है
पूछे जाने वाले प्रश्न
क्या मैं चालान बनाने के बाद उसे संपादित कर सकता हूँ?
हां, हालांकि यह अभी भी ड्राफ्ट में है और इसे साझा या दायर नहीं किया गया है - एक बार जारी होने के बाद, विशेष रूप से आईआरएन के साथ जीएसटी ई-चालान के रूप में, इसे अब सीधे संपादित नहीं किया जा सकता है।
क्या मैं आईआरएन जनरेट होने के बाद जीएसटी ई-इनवॉइस संपादित कर सकता हूं?
नहीं, एक बार IRN जनरेट हो जाने के बाद, ई-चालान को संपादित या हटाया नहीं जा सकता; सुधार रद्दीकरण (24 घंटों के भीतर) या क्रेडिट/डेबिट नोट के माध्यम से किया जाना चाहिए।
यदि मुझसे कोई गलती हो जाए तो मुझे कब तक ई-चालान रद्द करना होगा?
आम तौर पर आईआरएन उत्पन्न होने के 24 घंटों के भीतर - उस विंडो के बाद, रद्दीकरण की अनुमति नहीं होती है, और इसके बजाय क्रेडिट या डेबिट नोट की आवश्यकता होती है।
यदि गलती का पता चलने से पहले ही मैंने अपने ग्राहक के साथ चालान साझा कर दिया तो क्या होगा?
आपको मूल चालान में सीधे बदलाव नहीं करना चाहिए; इसका संदर्भ देते हुए एक क्रेडिट नोट या डेबिट नोट जारी करें और सुधार के रूप में इसे अपने ग्राहक के साथ साझा करें।
क्या मैं उस चालान को संपादित कर सकता हूं जो पहले से ही दाखिल जीएसटी रिटर्न में रिपोर्ट किया गया है?
नहीं, लेकिन आप क्रेडिट या डेबिट नोट का उपयोग करके, बाद की रिटर्न अवधि में जीएसटीआर-1 संशोधन अनुभाग के माध्यम से इसे ठीक कर सकते हैं।
क्या यह गैर-जीएसटी चालान के लिए अलग है?
हां, गैर-जीएसटी चालानों में अधिक लचीलापन है क्योंकि वे जीएसटी रिपोर्टिंग प्रणाली से बंधे नहीं हैं, हालांकि एक बार साझा किए जाने के बाद स्पष्ट नोट के साथ फिर से जारी करना अधिक पारदर्शी दृष्टिकोण है।
यदि मैं मूल चालान फ़ाइल को मैन्युअल रूप से बदल दूं तो क्या होगा?
यह दोनों पक्षों के लिए ऑडिट ट्रेल को तोड़ देता है और अनुपालन संबंधी समस्याएं पैदा कर सकता है, क्योंकि क्या बदला गया और क्यों बदला गया, इसका कोई पता लगाने योग्य रिकॉर्ड नहीं है।
क्या मैं किसी चालान को संपादित करने के बजाय उसे हटा सकता हूँ?
आम तौर पर नहीं, एक बार इसे जारी करने या दायर करने के बाद - हटाने से ऑडिट ट्रेल पूरी तरह से हट जाता है, जिसे जीएसटी सुधार विधियां विशेष रूप से संरक्षित करने के लिए डिज़ाइन की गई हैं।
क्या चालान सही करने से मेरे ग्राहक के इनपुट टैक्स क्रेडिट पर असर पड़ता है?
हां, यही कारण है कि सुधार एक उचित क्रेडिट या डेबिट नोट के माध्यम से किया जाना चाहिए, ताकि खरीदार का आईटीसी दावा सटीक और पता लगाने योग्य बना रहे।
क्या किसी चालान में सुधार जारी करने की कोई समय सीमा है?
हां, सुधारों को आम तौर पर उसी के भीतर रिपोर्ट करने की आवश्यकता होती है जीएसटी संशोधन की समयसीमा नियमित रिटर्न के रूप में, इसलिए त्रुटियों का पता चलते ही उन्हें ठीक करना सबसे अच्छा है।
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.