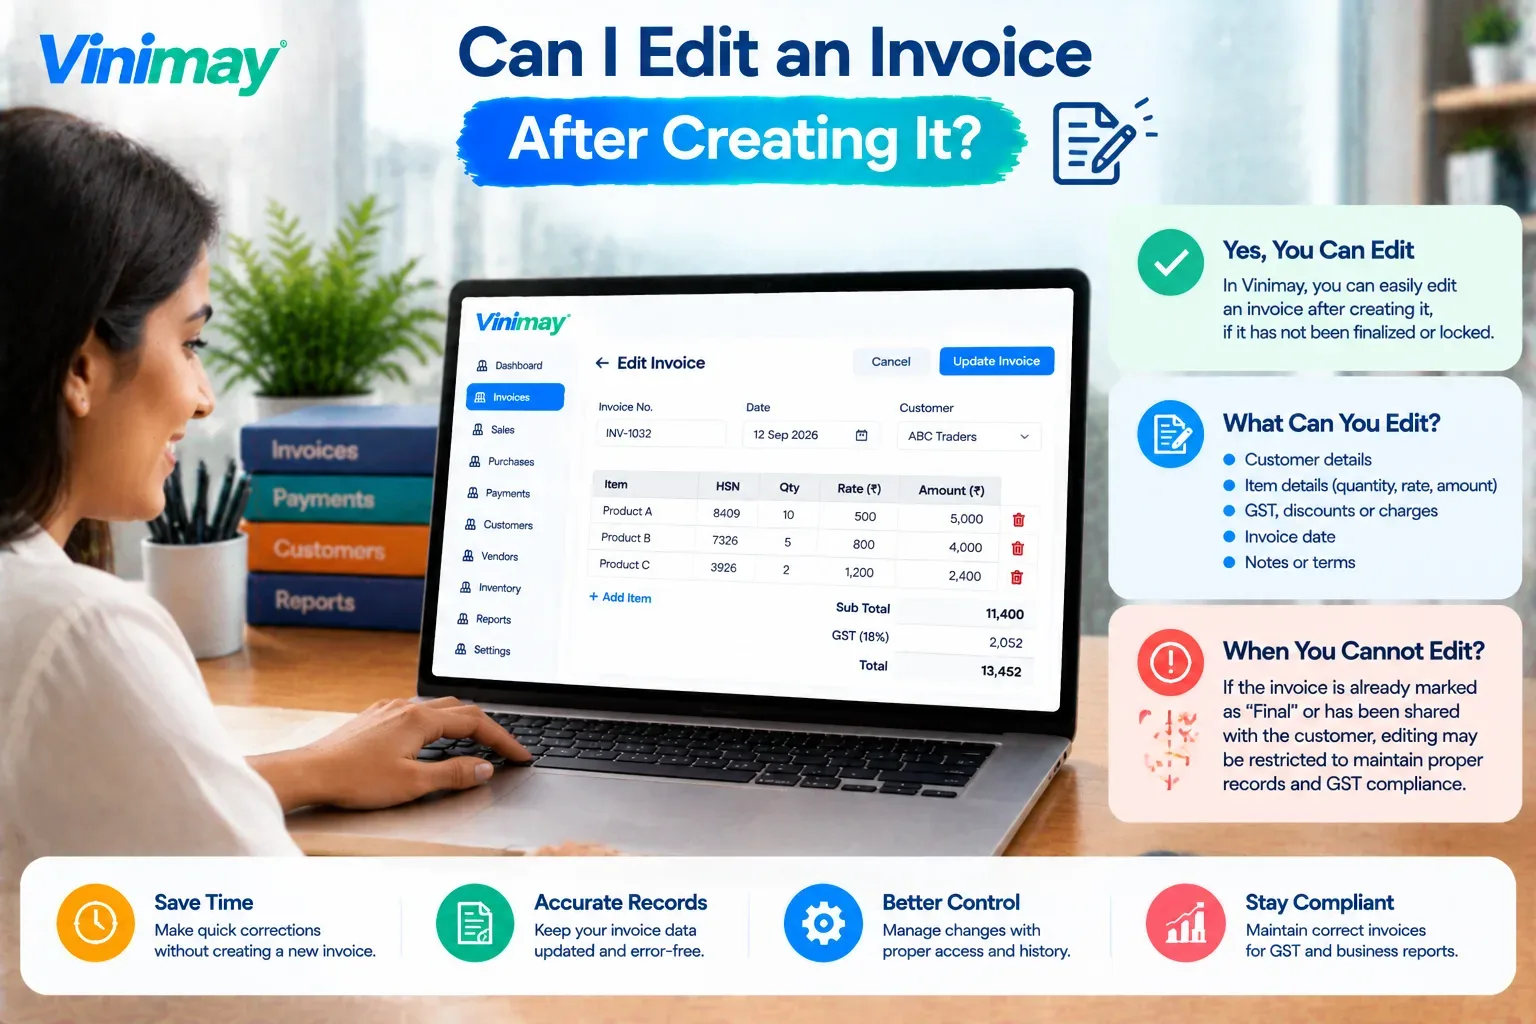
चलन तयार केल्यानंतर मी ते संपादित करू शकतो का?
तयार केल्यानंतर लगेच क्षण बीजक— ते पाठवण्याआधी, ते कुठेही दाखल करण्यापूर्वी — असे वाटते की ते मुक्तपणे संपादन करण्यायोग्य असावे, आणि बरेचदा तसे होते. इन्व्हॉइस प्रत्यक्षात कुठेतरी गेल्यावर गोंधळ सुरू होतो: ग्राहकासोबत शेअर केले, ई-इनव्हॉइस म्हणून अपलोड केले किंवा GST रिटर्नमध्ये नोंदवले. त्या वेळी, "संपादन" म्हणजे एक साधी सुधारणा थांबते आणि कायदेशीर आणि कर परिणामांसह काहीतरी अर्थ सुरू होतो.
हा फरक बहुतेक व्यवसाय मालकांच्या लक्षात येईपर्यंत अधिक महत्त्वाचा असतो जोपर्यंत ते थेट आदळत नाहीत. इनव्हॉइस तयार केल्यानंतर दोन मिनिटांत पकडलेली टायपो ही समस्या नसलेली असते. इन्व्हॉइस सामायिक केल्यानंतर आणि अहवाल दिल्यानंतर पकडलेल्या समान टायपोसाठी पूर्णपणे भिन्न, अधिक औपचारिक दुरुस्ती प्रक्रियेची आवश्यकता असते — आणि पहिल्या परिस्थितीप्रमाणे ती हाताळणे एक वास्तविक अनुपालन समस्या निर्माण करू शकते.
हे मार्गदर्शक नेमके केव्हा एक थेट, अचूक उत्तर देते बीजकअद्याप संपादन करण्यायोग्य आहे, जेव्हा ते नसेल, आणि योग्य पर्याय म्हणजे एकदा संपादन करणे हा पर्याय नाही.
चलन तयार केल्यानंतर तुम्ही ते संपादित करू शकता?
थेट उत्तर: होय, परंतु केवळ एका विशिष्ट बिंदूपर्यंत. एक बीजक जे अद्याप मसुदा स्वरूपात आहे — अद्याप ग्राहकासह सामायिक केलेले नाही, आणि अद्याप GST प्रणालीला कळवलेले नाही (लागू असल्यास) — सामान्यत: मुक्तपणे संपादित केले जाऊ शकते. IRN व्युत्पन्न केलेले ई-चालन म्हणून जारी केले, सामायिक केले किंवा अपलोड केले की, ते यापुढे थेट संपादित किंवा हटवले जाऊ शकत नाही.
मसुदा पावत्या: पूर्णपणे संपादन करण्यायोग्य, कारण अद्याप काहीही सामायिक किंवा दाखल केलेले नाही
जारी केलेले परंतु गैर-जीएसटी चलन: संपादन हा व्यवसाय निर्णय कॉल आहे, जरी नोटसह पुन्हा जारी करणे अधिक पारदर्शक आहे
ई-इनव्हॉइस IRN सह जीएसटी चलन: एकदा व्युत्पन्न झाल्यानंतर संपादित किंवा हटवता येत नाही - फक्त विहित पद्धतींनी दुरुस्त केले जाते
एकदा जारी केल्यावर GST पावत्या का संपादित केल्या जाऊ शकत नाहीत
एकदा GST बीजक—विशेषत: व्युत्पन्न केलेल्या IRN सह ई-चालन — जारी केले जाते, ते अधिकृत GST रेकॉर्ड प्रणालीचा भाग बनते, केवळ व्यवसायाच्या स्वतःच्या फाइल्समध्ये बसलेले दस्तऐवज नाही. IRN आणि QR कोड त्या क्षणी सबमिट केलेल्या अचूक तपशीलांशी जोडलेले आहेत आणि GST प्रणाली या रेकॉर्डचा वापर खरेदीदाराच्या इनपुट टॅक्स क्रेडिटची पात्रता आणि विक्रेत्याचे कर दायित्व निर्धारित करण्यासाठी करते. या बिंदूनंतर थेट संपादनांना अनुमती दिल्याने संपूर्ण प्रणालीवर अवलंबून असलेली शोधक्षमता खंडित होईल — खरेदीदार त्या तपशिलांवर क्रेडिटचा दावा करू शकतो जे यापुढे विक्रेत्याने नोंदवलेल्या गोष्टींशी जुळत नाहीत, काय बदलले किंवा कधी बदलले याची स्पष्ट नोंद नाही. त्यामुळेच जीएसटी कायदा जारी केल्यानंतर आढळून आलेली चूक केवळ ओव्हरराईट न करता वेगळ्या, संदर्भित दस्तऐवजाद्वारे दुरुस्त करण्यासारखी गोष्ट मानतो.
मसुदा वि जारी - अद्याप संपादन करण्यायोग्य काय आहे?
तुम्हाला जारी केलेले बीजक दुरुस्त करायचे असल्यास काय करावे
ते ई-इनव्हॉइस रद्द करण्याच्या विंडोमध्ये आहे का ते तपासा - तुमचे बीजक ई-इनव्हॉइस असल्यास IRN जनरेशनपासून 24 तास
जर ती विंडो पास झाली असेल, तर क्रेडिट नोट किंवा डेबिट नोट जारी करा - मूळ बीजक क्रमांक आणि तारीख स्पष्टपणे संदर्भित करणे
मूळ बीजक फाइल कधीही व्यक्तिचलितपणे बदलू नका - हे दोन्ही पक्षांना नंतर आवश्यक असणारे ऑडिट ट्रेल खंडित करते
तुमच्या पुढील GST रिटर्नमध्ये सुधारणा नोंदवा — त्यामुळे तुमचे रेकॉर्ड आणि खरेदीदाराची ITC पात्रता अचूक राहतील
मूळ आणि दुरुस्ती दोन्ही रेकॉर्डवर ठेवा — एकत्र, दुसऱ्यासाठी एकाची बदली म्हणून नाही
विनिमय इनव्हॉइस एडिट कसे हाताळतो
मसुद्यात असतानाही पावत्या संपादन करण्यायोग्य ठेवते, त्यामुळे काहीही शेअर करण्यापूर्वी चुका दुरुस्त केल्या जाऊ शकतात
योग्य लागू करतो जीएसटी संरचना आपोआपनिर्मितीच्या वेळी, जारी केल्यानंतर किती वेळा दुरुस्ती करणे आवश्यक आहे ते कमी करणे
एकदा इनव्हॉइस आधीपासून शेअर केल्यावर, मूळ इनव्हॉइसचा संदर्भ देणाऱ्या क्रेडिट नोट्स आणि डेबिट नोट्स जारी करण्यास समर्थन देते
मूळ बीजक आणि कोणतीही सुधारणा खातेवही व्यवस्थापनाद्वारे जोडलेली ठेवते, त्यामुळे ट्रेल स्पष्ट आणि शोधण्यायोग्य राहतो
प्राप्त करण्यायोग्य आणि देय रकमेद्वारे अचूक नोंदी ठेवते, त्यामुळे एक दुरुस्ती योग्य थकबाकी स्वयंचलितपणे अद्यतनित करते
निष्कर्ष
ड्राफ्टमध्ये असतानाही बीजक मुक्तपणे संपादित करता येते — ज्या क्षणी ते जारी केले जाते किंवा शेअर केले जाते, तेव्हा ते बदलते
व्युत्पन्न केलेल्या IRN सह GST ई-चालन अजिबात संपादित किंवा हटवले जाऊ शकत नाही, फक्त एका लहान विंडोमध्ये रद्द केले जाऊ शकते किंवा क्रेडिट/डेबिट नोटद्वारे दुरुस्त केले जाऊ शकते.
सर्वात सुरक्षित, सर्वात सुसंगत दृष्टीकोन नेहमीच संदर्भित सुधारणा दस्तऐवज असतो, आधीपासून शेअर केलेल्या किंवा दाखल केलेल्या एखाद्या गोष्टीचे थेट संपादन कधीही होत नाही.
विनिमय सुरुवातीपासूनच पावत्या अचूक ठेवतो आणि योग्य दुरुस्ती दस्तऐवजांना समर्थन देतो एकदा संपादन योग्य पर्याय नाही
वारंवार विचारले जाणारे प्रश्न
चलन तयार केल्यानंतर मी ते संपादित करू शकतो का?
होय, तो अद्याप मसुद्यात असताना आणि सामायिक किंवा दाखल केला गेला नाही — एकदा तो जारी केल्यानंतर, विशेषत: IRN सह GST ई-चालन म्हणून, ते यापुढे थेट संपादित केले जाऊ शकत नाही.
IRN जनरेट झाल्यानंतर मी GST ई-इनव्हॉइस संपादित करू शकतो का?
नाही, एकदा IRN व्युत्पन्न झाल्यानंतर, ई-चालन संपादित किंवा हटवले जाऊ शकत नाही; दुरुस्ती रद्द करणे (24 तासांच्या आत) किंवा क्रेडिट/डेबिट नोटद्वारे करणे आवश्यक आहे.
माझ्याकडून चूक झाल्यास मला किती काळ ई-चालन रद्द करावे लागेल?
साधारणपणे IRN निर्मितीच्या 24 तासांच्या आत—त्या विंडोनंतर, रद्द करण्याची परवानगी नाही आणि त्याऐवजी क्रेडिट किंवा डेबिट नोट आवश्यक आहे.
चूक लक्षात येण्यापूर्वीच मी माझ्या ग्राहकासोबत बीजक शेअर केले असल्यास?
तुम्ही मूळ बीजक थेट बदलू नये; त्याचा संदर्भ देणारी क्रेडिट नोट किंवा डेबिट नोट जारी करा आणि सुधारणा म्हणून ती तुमच्या ग्राहकांसोबत शेअर करा.
जीएसटी रिटर्नमध्ये आधीच नोंदवलेले चलन मी संपादित करू शकतो का?
नाही, परंतु तुम्ही क्रेडिट किंवा डेबिट नोट वापरून त्यानंतरच्या रिटर्न कालावधीमध्ये GSTR-1 दुरुस्ती विभागाद्वारे ते दुरुस्त करू शकता.
जीएसटी नसलेल्या बीजकांसाठी ते वेगळे आहे का?
होय, नॉन-जीएसटी इनव्हॉइसेसमध्ये अधिक लवचिकता असते कारण ते GST अहवाल प्रणालीशी जोडलेले नसतात, तरीही स्पष्ट नोटसह पुन्हा जारी करणे हे एकदा शेअर केल्यानंतर अधिक पारदर्शक दृष्टिकोन आहे.
मी मूळ बीजक फाइल व्यक्तिचलितपणे बदलल्यास काय होईल?
हे दोन्ही पक्षांसाठी ऑडिट ट्रेल खंडित करते आणि अनुपालन समस्या निर्माण करू शकते, कारण काय बदलले आणि का केले गेले याचा शोध घेण्यायोग्य रेकॉर्ड नाही.
मी बीजक संपादित करण्याऐवजी हटवू शकतो का?
सामान्यत: नाही, एकदा जारी केल्यावर किंवा फाइल केल्यानंतर — हटवण्यामुळे ऑडिट ट्रेल पूर्णपणे काढून टाकले जाते, ज्या GST सुधारणा पद्धती विशेषतः संरक्षित करण्यासाठी डिझाइन केल्या आहेत.
बीजक दुरुस्त केल्याने माझ्या ग्राहकाच्या इनपुट टॅक्स क्रेडिटवर परिणाम होतो का?
होय, त्यामुळेच दुरुस्त्या योग्य क्रेडिट किंवा डेबिट नोटद्वारे केल्या पाहिजेत, त्यामुळे खरेदीदाराचा ITC दावा अचूक आणि शोधण्यायोग्य राहतो.
इनव्हॉइसमध्ये सुधारणा जारी करण्यासाठी कालमर्यादा आहे का?
होय, दुरुस्त्या सामान्यतः त्याच आत नोंदवल्या पाहिजेत जीएसटी दुरुस्ती टाइमलाइन नियमित परतावा म्हणून, त्यामुळे त्रुटी आढळल्याबरोबर त्या दुरुस्त करणे चांगले.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.