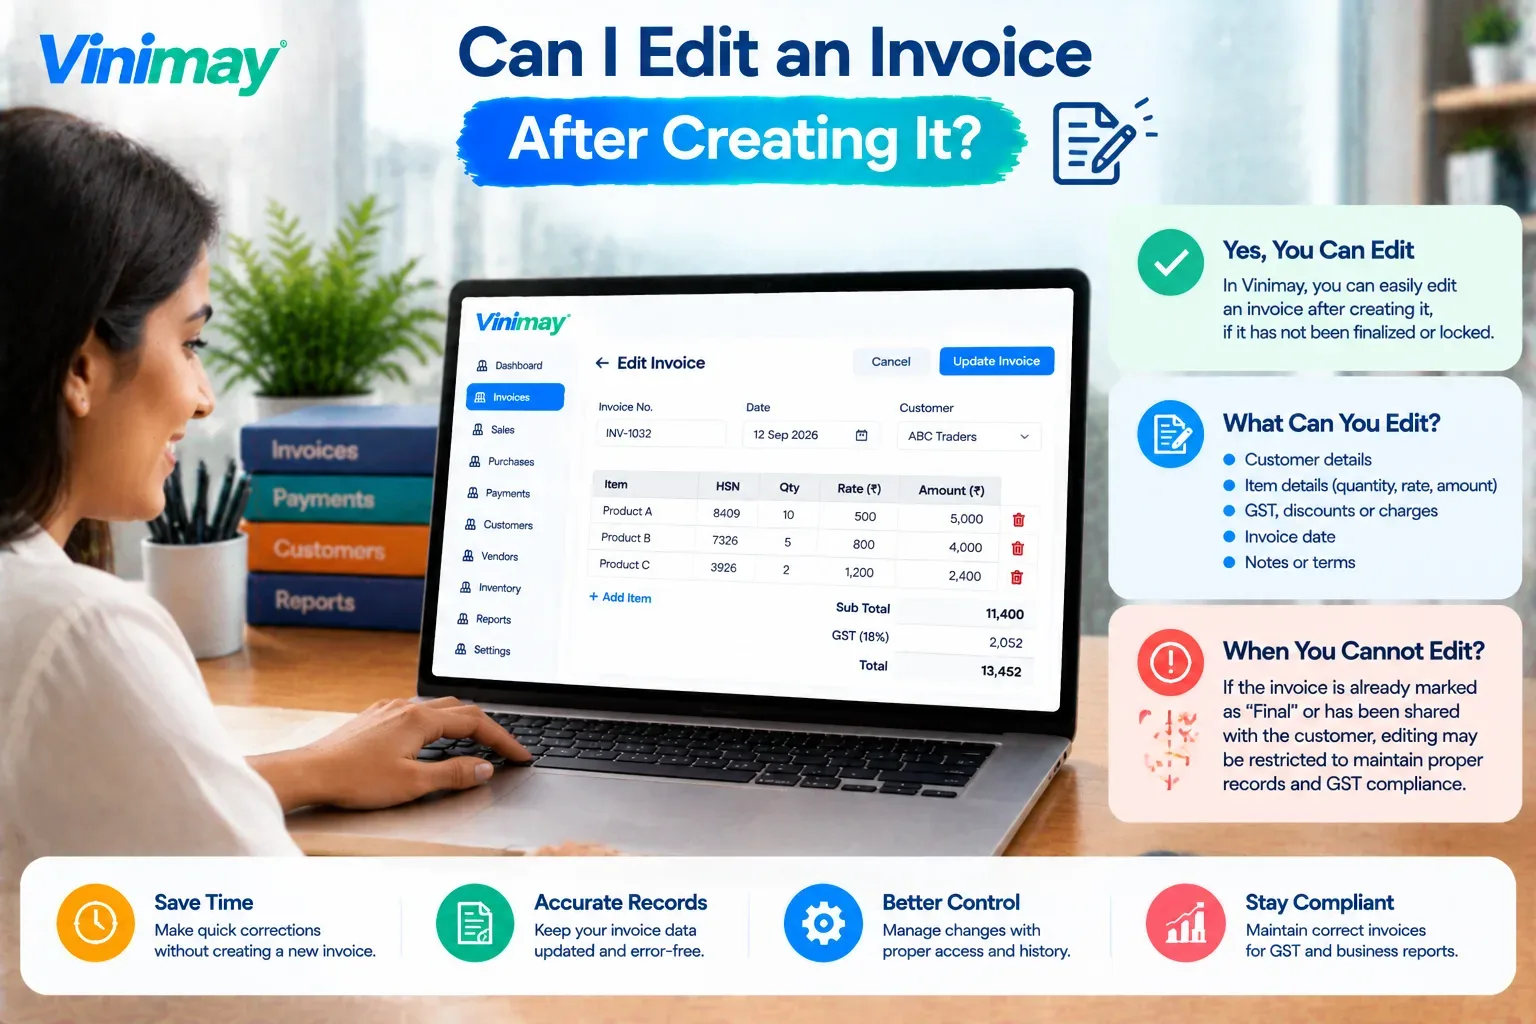
விலைப்பட்டியல் உருவாக்கிய பிறகு அதைத் திருத்த முடியுமா?
ஒரு உருவாக்கிய பிறகு சரியான தருணம் விலைப்பட்டியல்— இது அனுப்பப்படுவதற்கு முன்பு, எங்கும் தாக்கல் செய்யப்படுவதற்கு முன்பு — இது சுதந்திரமாகத் திருத்தக்கூடியதாக இருக்க வேண்டும் என உணர்கிறது, மேலும் பெரும்பாலும் அதுதான். இன்வாய்ஸ் உண்மையில் எங்காவது சென்றவுடன் குழப்பம் பொதுவாகத் தொடங்கும்: வாடிக்கையாளருடன் பகிரப்பட்டது, மின்-விலைப்பட்டியலாகப் பதிவேற்றப்பட்டது அல்லது ஜிஎஸ்டி வருமானத்தில் புகாரளிக்கப்பட்டது. அந்த நேரத்தில், "எடிட்டிங்" என்பது ஒரு எளிய திருத்தம் என்று பொருள்படுவதை நிறுத்துகிறது மற்றும் சட்ட மற்றும் வரி விளைவுகளுடன் எதையாவது குறிக்கத் தொடங்குகிறது.
பெரும்பாலான வணிக உரிமையாளர்கள் அதை நேரடியாகத் தாக்கும் வரை உணர்ந்ததை விட இந்த வேறுபாடு முக்கியமானது. விலைப்பட்டியலை உருவாக்கிய இரண்டு நிமிடங்களுக்குப் பிறகு எழுத்துப்பிழை சிக்கலாகாது. விலைப்பட்டியல் பகிரப்பட்டு புகாரளிக்கப்பட்ட பிறகு பிடிபட்ட அதே எழுத்துப்பிழை முற்றிலும் வேறுபட்ட, மிகவும் முறையான திருத்தச் செயல்முறை தேவைப்படுகிறது - மேலும் அதை முதல் சூழ்நிலையைப் போலவே நடத்துவது உண்மையான இணக்கச் சிக்கலை உருவாக்கலாம்.
இந்த வழிகாட்டி ஒரு நேரடியான, துல்லியமான பதிலை வழங்குகிறது விலைப்பட்டியல்இன்னும் எடிட் செய்யக்கூடியது, அது இல்லாதபோது, சரியான மாற்றாக ஒருமுறை எடிட் செய்வது என்பது இனி விருப்பமாக இருக்காது.
விலைப்பட்டியலை உருவாக்கிய பிறகு அதைத் திருத்த முடியுமா?
நேரடி பதில்: ஆம், ஆனால் ஒரு குறிப்பிட்ட புள்ளி வரை மட்டுமே. இன்னும் வரைவு வடிவில் உள்ள விலைப்பட்டியல் - வாடிக்கையாளருடன் இன்னும் பகிரப்படவில்லை, மேலும் GST அமைப்பிற்கு இன்னும் தெரிவிக்கப்படவில்லை (பொருந்தினால்) - பொதுவாக சுதந்திரமாகத் திருத்தலாம். ஐஆர்என் உருவாக்கப்பட்ட மின்-விலைப்பட்டியலாக அது வழங்கப்பட்டு, பகிரப்பட்ட அல்லது பதிவேற்றப்பட்டால், அதை நேரடியாகத் திருத்தவோ அல்லது நீக்கவோ முடியாது.
வரைவு விலைப்பட்டியல்: முழுமையாக திருத்தக்கூடியது, இதுவரை எதுவும் பகிரப்படவில்லை அல்லது தாக்கல் செய்யப்படவில்லை
வெளியிடப்பட்டது ஆனால் அல்லாததுஜிஎஸ்டி இன்வாய்ஸ்கள்: எடிட்டிங் என்பது ஒரு வணிகத் தீர்ப்பாகும், இருப்பினும் ஒரு குறிப்பை மீண்டும் வெளியிடுவது மிகவும் வெளிப்படையானது
இ-இன்வாய்ஸ் ஐஆர்என் கொண்ட ஜிஎஸ்டி இன்வாய்ஸ்கள்: ஒருமுறை உருவாக்கப்பட்டவுடன் திருத்தவோ அல்லது நீக்கவோ முடியாது - பரிந்துரைக்கப்பட்ட முறைகள் மூலம் மட்டுமே சரி செய்யப்படும்
ஏன் ஜிஎஸ்டி இன்வாய்ஸ்கள் வழங்கப்பட்டவுடன் அவற்றைத் திருத்த முடியாது
ஒருமுறை GST இன்வாய்ஸ்—குறிப்பாக உருவாக்கப்பட்ட IRN உடன் மின்-விலைப்பட்டியல் — வழங்கப்படுகிறது, இது அதிகாரப்பூர்வ ஜிஎஸ்டி பதிவு அமைப்பின் ஒரு பகுதியாக மாறும், வணிகத்தின் சொந்த கோப்புகளில் உள்ள ஆவணம் மட்டுமல்ல. IRN மற்றும் QR குறியீடு அந்த நேரத்தில் சமர்ப்பிக்கப்பட்ட சரியான விவரங்களுடன் இணைக்கப்பட்டுள்ளது, மேலும் GST அமைப்பு வாங்குபவரின் உள்ளீட்டு வரிக் கடன் தகுதி மற்றும் விற்பனையாளரின் வரிப் பொறுப்பைத் தீர்மானிக்க இந்தப் பதிவைப் பயன்படுத்துகிறது. இந்தக் கட்டத்திற்குப் பிறகு நேரடித் திருத்தங்களை அனுமதிப்பது, முழு அமைப்பும் சார்ந்து இருக்கும் டிரேசபிலிட்டியை உடைத்துவிடும் - விற்பனையாளர் உண்மையில் தெரிவித்தவற்றுடன் பொருந்தாத விவரங்களுக்கு எதிராக ஒரு வாங்குபவர் கிரெடிட்டைக் கோரலாம், என்ன மாற்றப்பட்டது அல்லது எப்போது என்ற தெளிவான பதிவு இல்லாமல். அதனால்தான், ஜிஎஸ்டி சட்டம் வழங்கிய பிறகு கண்டுபிடிக்கப்பட்ட தவறை வெறுமனே மேலெழுதுவதற்குப் பதிலாக, ஒரு தனியான, குறிப்பிடப்பட்ட ஆவணத்தின் மூலம் சரிசெய்வதாகக் கருதுகிறது.
வரைவு vs வழங்கப்பட்டது—இன்னும் திருத்தக்கூடியது என்ன?
வழங்கப்பட்ட விலைப்பட்டியலை நீங்கள் சரிசெய்ய வேண்டும் என்றால் என்ன செய்ய வேண்டும்
இது மின் விலைப்பட்டியல் ரத்துச் சாளரத்தில் உள்ளதா எனச் சரிபார்க்கவும் — பொதுவாக IRN தலைமுறையிலிருந்து 24 மணிநேரம், உங்கள் விலைப்பட்டியல் மின் விலைப்பட்டியலாக இருந்தால்
அந்த சாளரம் கடந்துவிட்டால், கிரெடிட் நோட் அல்லது டெபிட் நோட்டை வெளியிடவும் - அசல் விலைப்பட்டியல் எண் மற்றும் தேதியை தெளிவாகக் குறிப்பிடுகிறது
அசல் விலைப்பட்டியல் கோப்பை ஒருபோதும் கைமுறையாக மாற்ற வேண்டாம் - இது இரு தரப்பினருக்கும் பின்னர் தேவைப்படும் தணிக்கை பாதையை உடைக்கிறது
உங்கள் அடுத்த ஜிஎஸ்டி ரிட்டனில் திருத்தத்தைப் புகாரளிக்கவும் — எனவே உங்கள் பதிவுகளும் வாங்குபவரின் ITC தகுதியும் துல்லியமாக இருக்கும்
அசல் மற்றும் திருத்தம் இரண்டையும் பதிவில் வைத்திருங்கள் - ஒன்றாக, மற்றொன்றுக்கு மாற்றாக அல்ல
விலைப்பட்டியல் திருத்தங்களை வினிமெய் எவ்வாறு கையாள்கிறது
வரைவில் இருக்கும்போதே இன்வாய்ஸ்களைத் திருத்தக்கூடியதாக வைத்திருக்கும், அதனால் எதையும் பகிரும் முன் தவறுகளைத் திருத்திக்கொள்ளலாம்
சரியாகப் பொருந்தும் ஜிஎஸ்டி அமைப்பு தானாகவேஉருவாக்கத்தில், வெளியீட்டிற்குப் பிந்தைய திருத்தம் எவ்வளவு அடிக்கடி தேவைப்படுகிறது என்பதைக் குறைக்கிறது
ஒரு விலைப்பட்டியல் ஏற்கனவே பகிரப்பட்டவுடன், அசல் விலைப்பட்டியலைக் குறிப்பிடும் கிரெடிட் குறிப்புகள் மற்றும் டெபிட் குறிப்புகளை வழங்குவதை ஆதரிக்கிறது
அசல் விலைப்பட்டியல் மற்றும் லெட்ஜர் மேலாண்மை மூலம் இணைக்கப்பட்ட எந்தத் திருத்தத்தையும் வைத்திருக்கிறது, எனவே பாதை தெளிவாகவும் கண்டறியக்கூடியதாகவும் இருக்கும்
பெறத்தக்கவை மற்றும் செலுத்த வேண்டியவை மூலம் துல்லியமான பதிவுகளை பராமரிக்கிறது, எனவே ஒரு திருத்தம் சரியான நிலுவைத் தொகையை தானாகவே புதுப்பிக்கிறது
முடிவுரை
வரைவில் இருக்கும் போது ஒரு விலைப்பட்டியல் தாராளமாகத் திருத்த முடியும் - அது வழங்கப்பட்ட அல்லது பகிரப்பட்ட தருணத்தில் அது மாறுகிறது
உருவாக்கப்பட்ட ஐஆர்என் மூலம் ஜிஎஸ்டி மின்-விலைப்பட்டியல்களை திருத்தவோ அல்லது நீக்கவோ முடியாது, குறுகிய சாளரத்தில் மட்டுமே ரத்து செய்யவோ அல்லது கிரெடிட்/டெபிட் குறிப்பு மூலம் சரி செய்யவோ முடியாது.
பாதுகாப்பான, மிகவும் இணக்கமான அணுகுமுறை எப்போதும் குறிப்பிடப்பட்ட திருத்தம் ஆவணமாகும், இது ஏற்கனவே பகிரப்பட்ட அல்லது தாக்கல் செய்யப்பட்டவற்றின் நேரடித் திருத்தமாக இருக்காது.
Vinimay தொடக்கத்திலிருந்தே இன்வாய்ஸ்களை துல்லியமாக வைத்திருக்கிறது மற்றும் திருத்தம் சரியான விருப்பமாக இல்லாதவுடன் சரியான திருத்த ஆவணங்களை ஆதரிக்கிறது
அடிக்கடி கேட்கப்படும் கேள்விகள்
விலைப்பட்டியல் உருவாக்கிய பிறகு அதைத் திருத்த முடியுமா?
ஆம், அது இன்னும் வரைவில் இருந்தும் பகிரப்படாமலும் அல்லது தாக்கல் செய்யாமலும் இருக்கும் போது - அது வழங்கப்பட்டவுடன், குறிப்பாக IRN உடன் GST மின்-விலைப்பட்டியலாக, அதை நேரடியாகத் திருத்த முடியாது.
ஐஆர்என் உருவாக்கப்பட்ட பிறகு, ஜிஎஸ்டி மின் விலைப்பட்டியலைத் திருத்த முடியுமா?
இல்லை, ஐஆர்என் உருவாக்கப்பட்டவுடன், மின் விலைப்பட்டியலைத் திருத்தவோ அல்லது நீக்கவோ முடியாது; ரத்துசெய்தல் (24 மணி நேரத்திற்குள்) அல்லது கிரெடிட்/டெபிட் குறிப்பு மூலம் திருத்தங்கள் செய்யப்பட வேண்டும்.
நான் தவறு செய்தால் மின் விலைப்பட்டியல் எவ்வளவு காலம் ரத்து செய்ய வேண்டும்?
பொதுவாக ஐஆர்என் உருவாக்கப்பட்ட 24 மணி நேரத்திற்குள்—அந்தச் சாளரத்திற்குப் பிறகு, ரத்துசெய்ய அனுமதிக்கப்படாது, அதற்குப் பதிலாக கிரெடிட் அல்லது டெபிட் குறிப்பு தேவைப்படுகிறது.
தவறைக் கவனிப்பதற்கு முன்பு நான் ஏற்கனவே விலைப்பட்டியலை எனது வாடிக்கையாளருடன் பகிர்ந்து கொண்டால் என்ன செய்வது?
அசல் விலைப்பட்டியலை நீங்கள் நேரடியாக மாற்றக்கூடாது; கிரெடிட் நோட் அல்லது டெபிட் நோட்டைக் குறிப்பிடவும், அதை உங்கள் வாடிக்கையாளருடன் திருத்தமாகப் பகிரவும்.
தாக்கல் செய்யப்பட்ட ஜிஎஸ்டி ரிட்டனில் ஏற்கனவே புகாரளிக்கப்பட்ட இன்வாய்ஸை நான் திருத்த முடியுமா?
இல்லை, ஆனால் நீங்கள் அதை GSTR-1 திருத்தப் பிரிவின் மூலம், கிரெடிட் அல்லது டெபிட் குறிப்பைப் பயன்படுத்தி, அதைத் தொடர்ந்து திரும்பப் பெறும் காலத்தில் சரிசெய்யலாம்.
ஜிஎஸ்டி அல்லாத இன்வாய்ஸ்களுக்கு இது வேறுபட்டதா?
ஆம், ஜிஎஸ்டி அல்லாத இன்வாய்ஸ்கள் ஜிஎஸ்டி அறிக்கையிடல் அமைப்புடன் இணைக்கப்படாததால் அதிக நெகிழ்வுத்தன்மையைக் கொண்டுள்ளன, இருப்பினும் தெளிவான குறிப்புடன் மீண்டும் வெளியிடுவது இன்னும் வெளிப்படையான அணுகுமுறையாகும்.
அசல் விலைப்பட்டியல் கோப்பை கைமுறையாக மாற்றினால் என்ன நடக்கும்?
இது இரு தரப்பினருக்கும் தணிக்கை பாதையை உடைக்கிறது மற்றும் இணக்க சிக்கல்களை உருவாக்கலாம், ஏனெனில் என்ன மாற்றப்பட்டது அல்லது ஏன் மாற்றப்பட்டது என்பதற்கான பதிவு எதுவும் இல்லை.
இன்வாய்ஸைத் திருத்துவதற்குப் பதிலாக அதை நீக்க முடியுமா?
பொதுவாக இல்லை, அது வழங்கப்பட்ட அல்லது தாக்கல் செய்யப்பட்டவுடன் - நீக்குதல் தணிக்கை பாதையை முழுவதுமாக நீக்குகிறது, குறிப்பாக ஜிஎஸ்டி திருத்த முறைகள் பாதுகாக்க வடிவமைக்கப்பட்டுள்ளன.
விலைப்பட்டியலைத் திருத்துவது எனது வாடிக்கையாளரின் உள்ளீட்டு வரிக் கடனைப் பாதிக்குமா?
ஆம், அதனால்தான் சரியான கிரெடிட் அல்லது டெபிட் நோட்டின் மூலம் திருத்தங்கள் செய்யப்பட வேண்டும், எனவே வாங்குபவரின் ஐடிசி உரிமைகோரல் துல்லியமாகவும் கண்டறியக்கூடியதாகவும் இருக்கும்.
விலைப்பட்டியலில் திருத்தத்தை வழங்குவதற்கான கால வரம்பு உள்ளதா?
ஆம், திருத்தங்கள் பொதுவாக அதற்குள்ளேயே தெரிவிக்கப்பட வேண்டும் ஜிஎஸ்டி திருத்த காலக்கெடு வழக்கமான வருமானமாக, பிழைகள் கண்டறியப்பட்டவுடன் அவற்றைச் சரிசெய்வது நல்லது.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.