વ્યવસાયની નફાકારકતાને સમજવા માટે આવક, ખર્ચ, વેચાણ અને એકંદર નાણાકીય કામગીરીનો સ્પષ્ટ દૃષ્ટિકોણ જરૂરી છે. જ્યારે એકાઉન્ટિંગ રેકોર્ડ્સ અધૂરા હોય છે અથવા બહુવિધ ફાઇલોમાં જાળવવામાં આવે છે, ત્યારે નફાની ચોક્કસ ગણતરી કરવી અને વ્યવસાય વધી રહ્યો છે કે ક્યાં ખર્ચને નિયંત્રિત કરવાની જરૂર છે તે સમજવું મુશ્કેલ બની જાય છે.
એકાઉન્ટિંગ સોફ્ટવેર વેચાણ, ખર્ચ, ખરીદી અને ચૂકવણીને એક સિસ્ટમમાં રેકોર્ડ કરીને નાણાકીય ડેટા ગોઠવવામાં મદદ કરે છે. સચોટ ટ્રાન્ઝેક્શન રેકોર્ડ્સ અને નાણાકીય અહેવાલો સાથે, વ્યવસાયો આવક, ખર્ચ અને નફાકારકતાનું વધુ અસરકારક રીતે વિશ્લેષણ કરી શકે છે. વિનિમય વ્યવસાયોને એકાઉન્ટિંગ રેકોર્ડ્સ, બિલિંગ અને રિપોર્ટ્સ એકસાથે મેનેજ કરવામાં મદદ કરે છે, જે નાણાકીય કામગીરીને ટ્રૅક કરવાનું અને જાણકાર વ્યવસાયિક નિર્ણયો લેવાનું સરળ બનાવે છે.
ધ બે નંબર્સ ધેટ એક્ચ્યુઅલી મેટર
મોટાભાગના નાના વ્યવસાયો માટે, બે નફાકારકતાના પગલાં તમને ખરેખર જાણવાની જરૂર છે તે આવરી લે છે:
ગ્રોસ પ્રોફિટ માર્જિન-કેવી રીતે તમે જે વેચ્યું તેની સીધી કિંમત પછી, અન્ય ખર્ચાઓ પહેલાં ઘણું બાકી છે
ચોખ્ખો નફો માર્જિન - કેવી રીતે દરેક વ્યવસાય ખર્ચ પછી ઘણું બાકી રહે છે, માત્ર સીધો ખર્ચ જ નહીં
ગ્રોસ માર્જિન તમને કહે છે કે તમારી મૂળભૂત કિંમતો કામ કરે છે કે કેમ; નેટ માર્જિન તમને જણાવે છે કે શું ઓવરહેડ સહિત સમગ્ર વ્યવસાય ખરેખર પૈસા કમાય છે.
ફોર્મ્યુલા 1: ગ્રોસ પ્રોફિટ માર્જિન
કુલ નફો = કુલ આવક - વેચાયેલા માલની કિંમત (તમે જે વેચ્યું તે મેળવવા અથવા ઉત્પાદન કરવા માટે તમે શું ચૂકવ્યું)
ગ્રોસ પ્રોફિટ માર્જિન = (કુલ નફો ÷ કુલ આવક) × 100
ફોર્મ્યુલા 2: ચોખ્ખો નફો માર્જિન
ચોખ્ખો નફો = કુલ આવક - તમામ વ્યવસાય ખર્ચ (વેચેલા માલની કિંમત, વત્તા ભાડું, ઉપયોગિતાઓ, સ્ટાફ અને બીજું બધું)
ચોખ્ખો નફો માર્જિન = (ચોખ્ખો નફો ÷ કુલ આવક) × 100
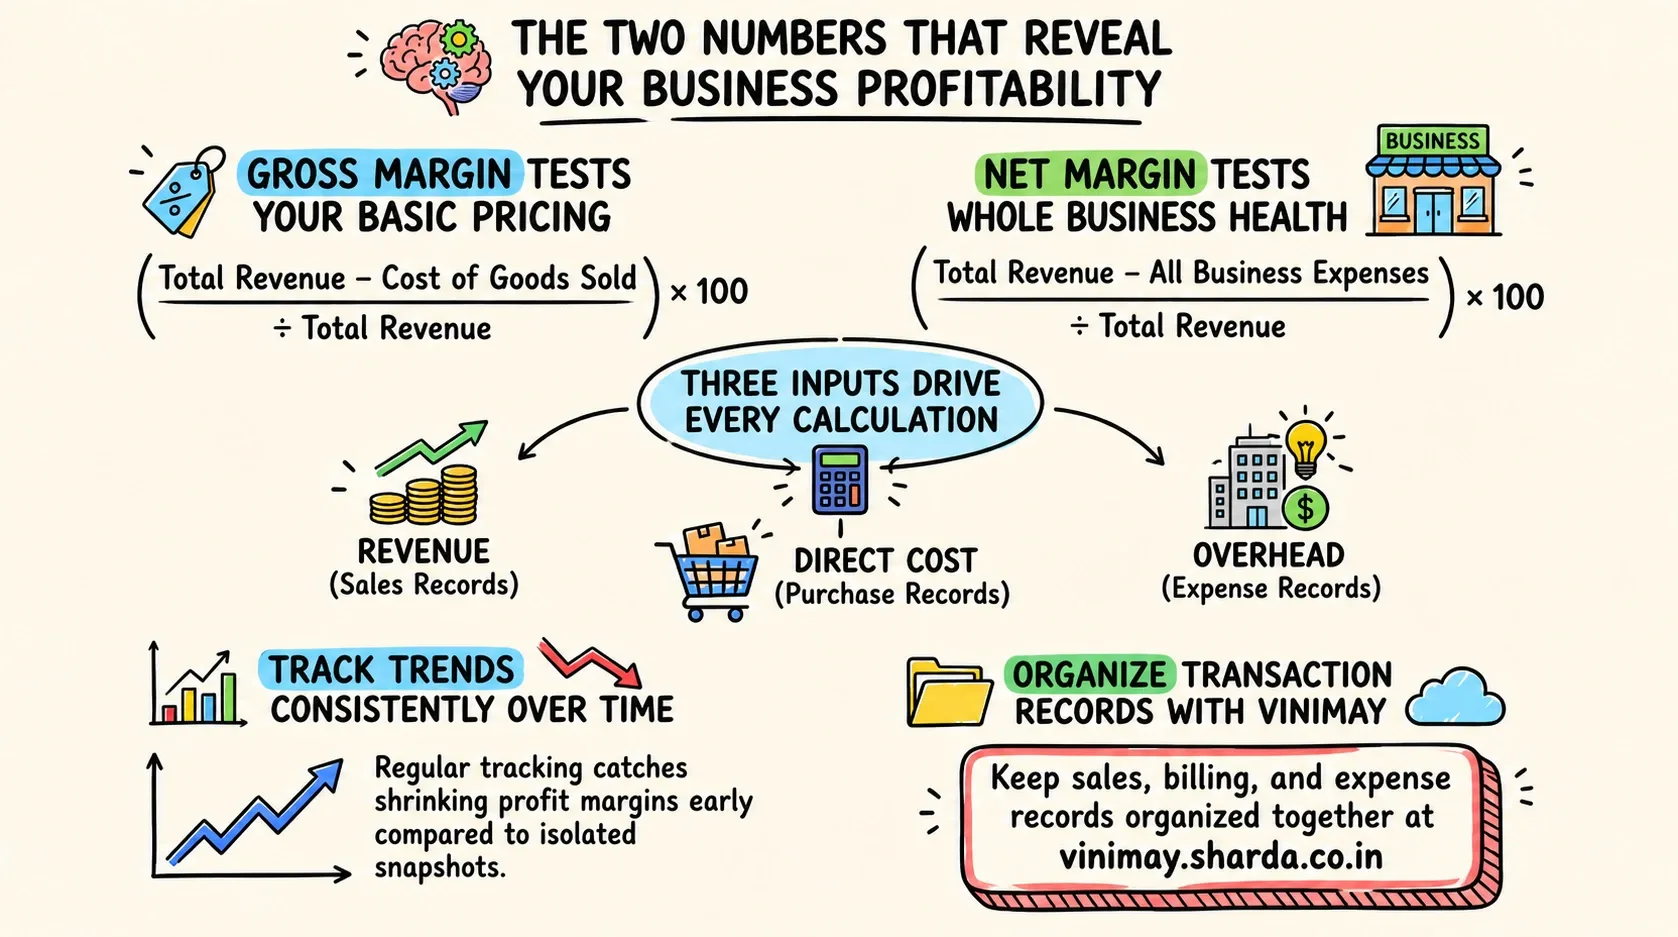
તમારા રેકોર્ડ્સમાં દરેક નંબર ક્યાંથી આવે છે
સંપૂર્ણ કાર્ય કરેલ ઉદાહરણ
કહો કે વ્યવસાયમાં એક મહિના માટે નીચેના આંકડા હતા:
કુલ આવક: ₹100,000
વેચાયેલા માલની કિંમત (ખરીદી કરેલ સામગ્રી/પ્રોડક્ટ): ₹60,000
અન્ય વેપાર ખર્ચ (ભાડું, ઉપયોગિતાઓ, સ્ટાફ, વગેરે): ₹20,000
પગલું 1—કુલ નફો: ₹100,000 − ₹60,000 = ₹40,000 પગલું 2—ગ્રોસ પ્રોફિટ માર્જિન: (₹40,000 ÷ ₹1,00,000) × 100 = 40%
પગલું 3 - ચોખ્ખો નફો: ₹100,000 − (₹60,000 + ₹20,000) = ₹20,000 પગલું 4—ચોખ્ખો નફો માર્જિન: (₹20,000 ÷ ₹1,00,000) × 100 = 20%
આ ઉદાહરણમાં, વ્યવસાય પ્રત્યક્ષ ખર્ચ પછી 40% આવક રાખે છે, અને દરેક ખર્ચ પછી 20% હિસ્સો ધરાવે છે.
"સારા" માર્જિનનો ખરેખર અર્થ શું છે
ત્યાં કોઈ એક જ સાર્વત્રિક લક્ષ્ય નથી—ઉદ્યોગ દ્વારા માર્જિન નોંધપાત્ર રીતે બદલાય છે, પાતળા માર્જિન સાથે, ઉચ્ચ-વોલ્યુમ વ્યવસાયો પ્રીમિયમ, ઓછા-વોલ્યુમ કરતાં ખૂબ જ અલગ દેખાય છે. ચોક્કસ બેન્ચમાર્કને ટક્કર મારવા કરતાં વધુ મહત્ત્વની બાબત એ છે કે સમય જતાં તમારા પોતાના માર્જિનને સતત ટ્રૅક કરવું જેથી તમે જોશો કે તે સંકોચાઈ રહ્યો છે કે કેમ અને તે ગંભીર સમસ્યા બનતા પહેલા શા માટે તેની તપાસ કરી શકે છે.
આ ગણતરી વિશ્વસનીય રીતે કરવા માટે શું જરૂરી છે
આ ગણતરી વાસ્તવમાં વિશ્વાસપાત્ર બનવા માટે, તમારા રેકોર્ડ માટે કેટલીક બાબતો સાચી હોવી જરૂરી છે:
આવકના આંકડાઓ તમે માપી રહ્યાં છો તે ચોક્કસ સમયગાળા માટે વાસ્તવિક વેચાણને પ્રતિબિંબિત કરવાની જરૂર છે, અંદાજ નહીં
વેચાયેલા માલની કિંમત તે જ સમયગાળામાં જે વેચવામાં આવી હતી તે મેળવવા અથવા ઉત્પાદન કરવામાં ખરેખર શું ખર્ચ કરવામાં આવ્યો હતો તે પ્રતિબિંબિત કરવાની જરૂર છે, સમયને ધ્યાનમાં લીધા વિના કુલ ખરીદી નહીં
ખર્ચનો રેકોર્ડ પૂર્ણ હોવો જરૂરી છે - ચૂકી ગયેલ ખર્ચની શ્રેણી શાંતિથી તમારી દેખીતી નફાકારકતાને વધારી દે છે
ગણતરી એક સુસંગત શેડ્યૂલ પર પુનરાવર્તિત થવી જોઈએ જેથી એક-ઑફ સ્નેપશોટને બદલે વલણો દેખાય.
વિનિમયમાં, વેચાણના રેકોર્ડ્સ, ખરીદીના રેકોર્ડ્સ અને ખર્ચના રેકોર્ડ્સ આ ગણતરી માટે જરૂરી એવા ત્રણ ઇનપુટ્સ પૂરા પાડે છે - કુલ આવક, વેચાયેલા માલની કિંમત અને એકંદર ખર્ચ-સામાન્ય બિલિંગ અને ખરીદી દ્વારા પહેલાથી જ નોંધાયેલા વ્યવહારોમાંથી સીધા ખેંચવામાં આવે છે. સમર્પિત, આપમેળે જનરેટ થયેલ નફો અને નુકસાન નિવેદન હાલમાં તેનો ભાગ નથી વિનિમયની પુષ્ટિ થયેલ ફીચર સેટ, તેથી માર્જિન ગણતરી પોતે, ઉપરોક્ત સૂત્રોનો ઉપયોગ કરીને, આ રેકોર્ડ્સમાંથી અંતર્ગત આંકડાઓનો ઉપયોગ કરીને ચલાવવા માટે કંઈક છે - ક્યાં તો મેન્યુઅલી અથવા તેમની સાથે એક સરળ સ્પ્રેડશીટ સાથે - એકલ, આપમેળે જનરેટ થયેલ ટકાવારીની અપેક્ષા રાખવાને બદલે.
વારંવાર પૂછાતા પ્રશ્નો
1. વ્યવસાયની નફાકારકતાની ગણતરી કરવાની સૌથી સરળ રીત કઈ છે?
તમારી આવકમાંથી તમારા ખર્ચને બાદ કરો, આવક દ્વારા ભાગાકાર કરો અને 100 વડે ગુણાકાર કરો—આ તમને નફો માર્જિન ટકાવારી
2. કુલ અને ચોખ્ખા નફાના માર્જિન વચ્ચે શું તફાવત છે?
ગ્રોસ માર્જિન માત્ર તમે જે વેચ્યું તેની સીધી કિંમત માટે જવાબદાર છે; નેટ માર્જિન દરેક વ્યવસાય ખર્ચ માટે હિસ્સો ધરાવે છે.
3. આ ગણતરી માટે જરૂરી સંખ્યાઓ હું ક્યાંથી શોધી શકું?
આવક વેચાણના રેકોર્ડમાંથી, ખરીદીના રેકોર્ડમાંથી વેચાયેલા માલની કિંમત અને ખર્ચના રેકોર્ડમાંથી અન્ય ખર્ચાઓમાંથી આવે છે.
4. "વેચેલા માલની કિંમત" તરીકે શું ગણવામાં આવે છે?
આ તે છે જે તમે માપવામાં આવતા સમયગાળા દરમિયાન તમે વેચેલા ચોક્કસ ઉત્પાદનો અથવા સેવાઓ પ્રાપ્ત કરવા અથવા ઉત્પન્ન કરવામાં ખર્ચ્યા હતા.
5. શું લક્ષ્ય રાખવા માટે સાર્વત્રિક "સારા" નફાનું માર્જિન છે?
ના—ઉદ્યોગ પ્રમાણે માર્જિન નોંધપાત્ર રીતે બદલાય છે; સમય જતાં તમારા પોતાના વલણને ટ્રૅક કરવું એ નિશ્ચિત બેન્ચમાર્કને ફટકારવા કરતાં વધુ મહત્ત્વનું છે.
6. મારે કેટલી વાર નફાકારકતાની ગણતરી કરવી જોઈએ?
માસિક નિયમિત દેખરેખ માટે સામાન્ય છે, જે તમને ખૂબ પાછળથી શોધવાને બદલે ટૂંકો થતો માર્જિન વહેલો પકડી શકે છે.
7. શું અધૂરા ખર્ચના રેકોર્ડ આ ગણતરીને અસર કરી શકે છે?
હા—ખૂબ ખર્ચની શ્રેણીઓ તમારી ગણતરી કરેલ નફાકારકતા વાસ્તવમાં છે તેના કરતા વધારે દેખાશે.
8. શું એકાઉન્ટિંગ સોફ્ટવેર મારા માટે નફાકારકતાની આપમેળે ગણતરી કરે છે?
આ ચોક્કસ સોફ્ટવેર પર આધાર રાખે છે; કેટલાક આપોઆપ જનરેટ કરે છે નફો અને નુકસાનના અહેવાલો, જ્યારે અન્ય તમારા માટે મેન્યુઅલી ગણતરી કરવા માટે અંતર્ગત આવક, ખર્ચ અને ખર્ચના આંકડા પ્રદાન કરે છે.
9. નફાકારકતાની ગણતરી કરતી વખતે સામાન્ય ભૂલ શું છે?
તે જ સમયગાળામાં વાસ્તવમાં વેચાયેલા માલસામાનની કિંમતને બદલે સમયગાળા માટે કુલ ખરીદીનો ઉપયોગ કરવો એ અચોક્કસતાનો સામાન્ય સ્ત્રોત છે.
10. શા માટે નફાકારકતાને ટ્રેકિંગ નિયમિતપણે એક ગણતરી કરતાં વધુ મહત્વનું છે?
એક જ નંબર તમને કહે છે કે તમે આજે ક્યાં ઉભા છો; નિયમિત ટ્રેકિંગ દર્શાવે છે કે સમય જતાં તમારું માર્જિન સુધરી રહ્યું છે, સંકોચાઈ રહ્યું છે અથવા સ્થિર થઈ રહ્યું છે.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.