व्यावसायिक लाभप्रदता को समझने के लिए आय, व्यय, बिक्री और समग्र वित्तीय प्रदर्शन का स्पष्ट दृष्टिकोण आवश्यक है। जब लेखांकन रिकॉर्ड अधूरे होते हैं या कई फाइलों में रखे जाते हैं, तो लाभ की सटीक गणना करना और यह समझना मुश्किल हो जाता है कि व्यवसाय बढ़ रहा है या कहां लागत को नियंत्रित करने की आवश्यकता है।
लेखांकन सॉफ्टवेयर एक प्रणाली में बिक्री, व्यय, खरीद और भुगतान को रिकॉर्ड करके वित्तीय डेटा को व्यवस्थित करने में मदद करता है। सटीक लेनदेन रिकॉर्ड और वित्तीय रिपोर्ट के साथ, व्यवसाय राजस्व, लागत और लाभप्रदता का अधिक प्रभावी ढंग से विश्लेषण कर सकते हैं। विनिमय व्यवसायों को लेखांकन रिकॉर्ड, बिलिंग और रिपोर्ट को एक साथ प्रबंधित करने में मदद करता है, जिससे वित्तीय प्रदर्शन को ट्रैक करना और सूचित व्यावसायिक निर्णय लेना आसान हो जाता है।
दो संख्याएँ जो वास्तव में मायने रखती हैं
अधिकांश छोटे व्यवसायों के लिए, दो लाभप्रदता उपाय वह सब कवर करते हैं जो आपको वास्तव में जानने की आवश्यकता है:
सकल लाभ मार्जिन—कैसे आपने जो बेचा है उसकी प्रत्यक्ष लागत के बाद, अन्य खर्चों से पहले, बहुत कुछ बच जाता है
शुद्ध लाभ मार्जिन—कैसे केवल प्रत्यक्ष लागत ही नहीं, बल्कि प्रत्येक व्यावसायिक व्यय के बाद भी बहुत कुछ बच जाता है
सकल मार्जिन आपको बताता है कि आपका मूल मूल्य निर्धारण काम करता है या नहीं; शुद्ध मार्जिन आपको बताता है कि ओवरहेड सहित पूरा व्यवसाय वास्तव में पैसा कमाता है या नहीं।
फॉर्मूला 1: सकल लाभ मार्जिन
सकल लाभ = कुल राजस्व - बेचे गए माल की लागत (जो आपने बेचा उसे प्राप्त करने या उत्पादन करने के लिए आपने कितना भुगतान किया)
सकल लाभ मार्जिन = (सकल लाभ ÷ कुल राजस्व) × 100
फॉर्मूला 2: शुद्ध लाभ मार्जिन
शुद्ध लाभ = कुल राजस्व - सभी व्यावसायिक व्यय (बेची गई वस्तुओं की लागत, किराया, उपयोगिताएँ, कर्मचारी और बाकी सब कुछ)
शुद्ध लाभ मार्जिन = (शुद्ध लाभ ÷ कुल राजस्व) × 100
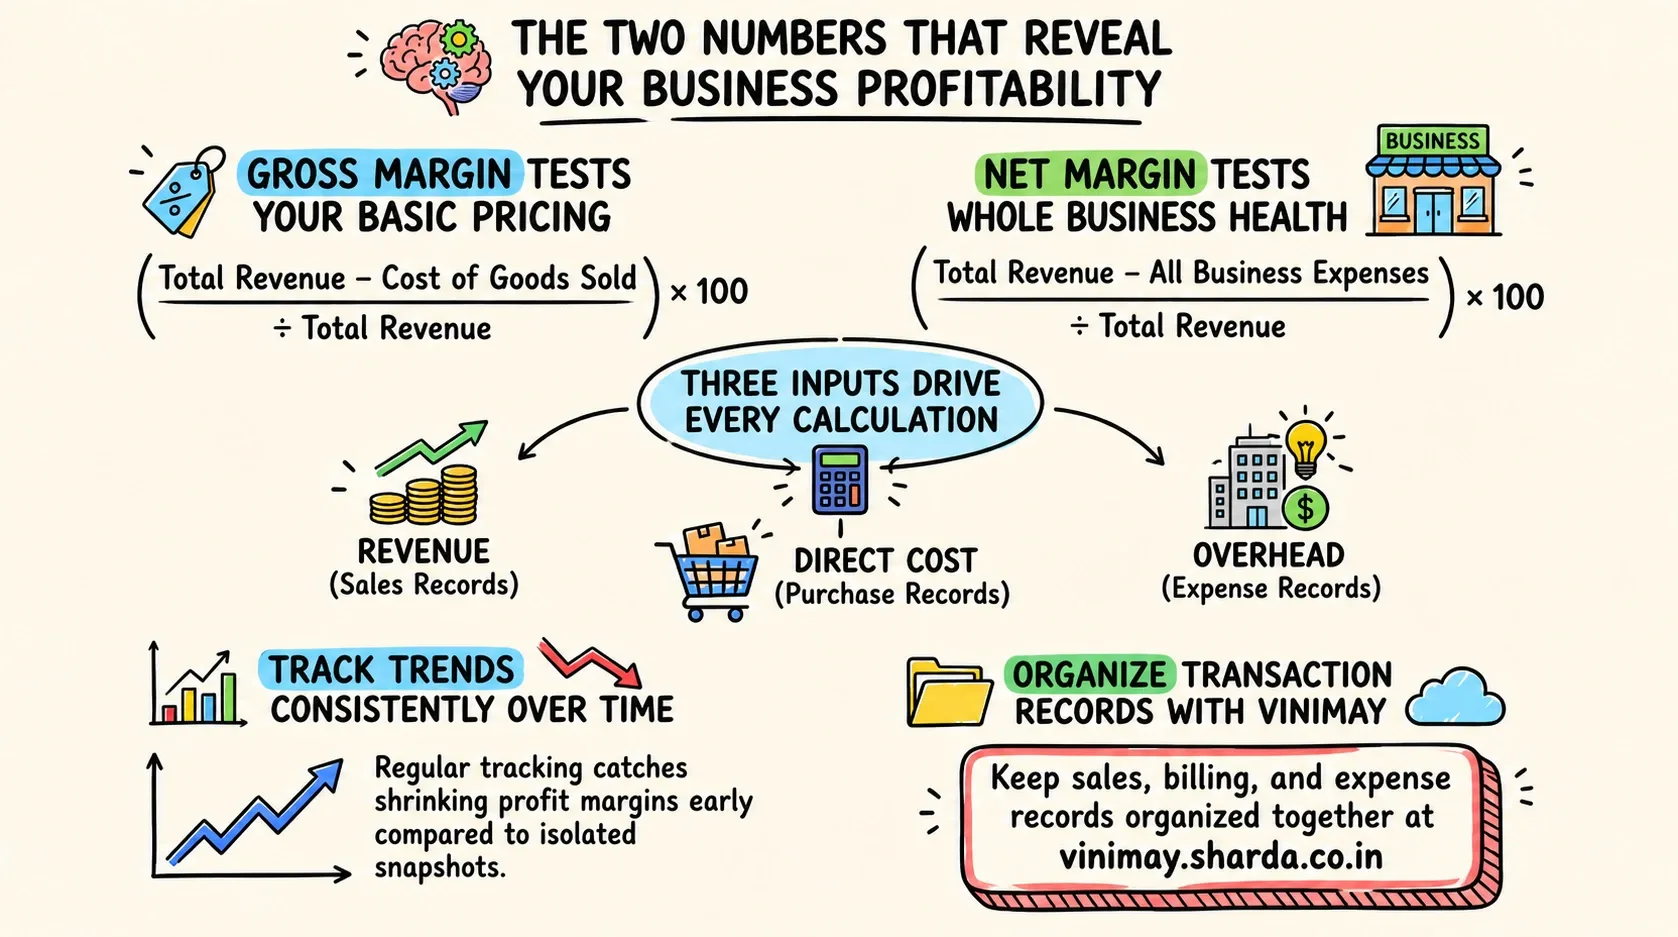
आपके रिकॉर्ड में प्रत्येक नंबर कहां से आता है
एक पूर्ण कार्यान्वित उदाहरण
मान लें कि किसी व्यवसाय के पास एक महीने के लिए निम्नलिखित आंकड़े थे:
कुल राजस्व: ₹100,000
बेचे गए सामान की लागत (खरीदी गई सामग्री/उत्पाद): ₹60,000
अन्य व्यापार व्यय (किराया, उपयोगिताएँ, कर्मचारी, आदि): ₹20,000
चरण 1—सकल लाभ: ₹100,000 - ₹60,000 = ₹40,000 चरण 2—सकल लाभ मार्जिन: (₹40,000 ÷ ₹1,00,000) × 100 = 40%
चरण 3—शुद्ध लाभ: ₹100,000 − (₹60,000 + ₹20,000) = ₹20,000 चरण 4—शुद्ध लाभ मार्जिन: (₹20,000 ÷ ₹1,00,000) × 100 = 20%
इस उदाहरण में, व्यवसाय प्रत्यक्ष लागत के बाद राजस्व का 40% रखता है, और प्रत्येक व्यय के बाद 20% रखता है।
वास्तव में "अच्छा" मार्जिन का क्या मतलब है?
कोई एक सार्वभौमिक लक्ष्य नहीं है - मार्जिन उद्योग के अनुसार काफी भिन्न होता है, कम मार्जिन वाले, उच्च मात्रा वाले व्यवसाय प्रीमियम, कम मात्रा वाले व्यवसायों से बहुत अलग दिखते हैं। किसी विशिष्ट बेंचमार्क को हासिल करने से अधिक महत्वपूर्ण बात यह है कि समय के साथ लगातार अपने स्वयं के मार्जिन पर नज़र रखें ताकि आप देख सकें कि क्या यह सिकुड़ रहा है और गंभीर समस्या बनने से पहले आप इसकी जांच कर सकते हैं कि क्यों।
इस गणना को विश्वसनीय रूप से करने के लिए क्या आवश्यक है
इस गणना को वास्तव में भरोसेमंद बनाने के लिए, आपके रिकॉर्ड के बारे में कुछ बातें सच होनी चाहिए:
राजस्व आंकड़ों को आपके द्वारा मापी जा रही सटीक अवधि के लिए वास्तविक बिक्री को प्रतिबिंबित करने की आवश्यकता है, न कि अनुमान को
बेची गई वस्तुओं की लागत यह प्रतिबिंबित करने के लिए आवश्यक है कि उसी अवधि में जो बेचा गया था उसे प्राप्त करने या उत्पादन करने में वास्तव में कितना खर्च किया गया था, न कि समय की परवाह किए बिना कुल खरीद।
व्यय रिकॉर्ड पूरे होने चाहिए - एक छूटी हुई व्यय श्रेणी चुपचाप आपकी स्पष्ट लाभप्रदता को बढ़ा देती है
गणना को एक सुसंगत समय पर दोहराया जाना चाहिए ताकि रुझान एकबारगी स्नैपशॉट के बजाय दिखाई दे सकें
विनिमय में, बिक्री रिकॉर्ड, खरीद रिकॉर्ड और व्यय रिकॉर्ड बिल्कुल तीन इनपुट प्रदान करते हैं जिनकी इस गणना के लिए आवश्यकता होती है - कुल राजस्व, बेची गई वस्तुओं की लागत, और समग्र व्यय - सामान्य बिलिंग और खरीद के माध्यम से पहले से ही दर्ज किए जा रहे लेनदेन से सीधे खींचे गए। एक समर्पित, स्वचालित रूप से उत्पन्न लाभ और हानि विवरण वर्तमान में इसका हिस्सा नहीं है विनिमय का पुष्टिकृत फीचर सेट, इसलिए ऊपर दिए गए फ़ार्मुलों का उपयोग करके मार्जिन गणना स्वयं, इन रिकॉर्ड्स से अंतर्निहित आंकड़ों का उपयोग करके चलाने के लिए कुछ है - या तो मैन्युअल रूप से या उनके साथ एक साधारण स्प्रेडशीट के साथ - एक एकल, स्वचालित रूप से उत्पन्न प्रतिशत की अपेक्षा करने के बजाय।
अक्सर पूछे जाने वाले प्रश्नों
1. व्यावसायिक लाभप्रदता की गणना करने का सबसे सरल तरीका क्या है?
अपनी लागतों को अपने राजस्व से घटाएं, राजस्व से विभाजित करें, और 100 से गुणा करें—इससे आपको एक मिलता है मुनाफे का अंतर प्रतिशत.
2. सकल और शुद्ध लाभ मार्जिन के बीच क्या अंतर है?
सकल मार्जिन केवल आपके द्वारा बेची गई चीज़ की प्रत्यक्ष लागत का हिसाब रखता है; प्रत्येक व्यावसायिक व्यय के लिए शुद्ध मार्जिन खाता है।
3. इस गणना के लिए आवश्यक संख्याएँ मुझे कहाँ मिलेंगी?
राजस्व बिक्री रिकॉर्ड से, बेची गई वस्तुओं की लागत खरीद रिकॉर्ड से, और अन्य खर्च व्यय रिकॉर्ड से आता है।
4. "बेचे गए माल की लागत" के रूप में क्या गिना जाता है?
यह वह राशि है जो आपने मापी गई अवधि के दौरान बेचे गए विशिष्ट उत्पादों या सेवाओं को प्राप्त करने या उत्पादित करने में खर्च की है।
5. क्या लक्ष्य रखने के लिए कोई सार्वभौमिक "अच्छा" लाभ मार्जिन है?
नहीं-उद्योग के अनुसार मार्जिन में काफी भिन्नता होती है; समय के साथ अपने स्वयं के रुझान पर नज़र रखना एक निश्चित बेंचमार्क तक पहुँचने से अधिक मायने रखता है।
6. मुझे कितनी बार लाभप्रदता की गणना करनी चाहिए?
नियमित निगरानी के लिए मासिक आम बात है, जिससे आप घटते मार्जिन को बहुत बाद में खोजने के बजाय जल्दी पकड़ सकते हैं।
7. क्या अधूरे व्यय रिकॉर्ड इस गणना को प्रभावित कर सकते हैं?
हाँ—लापता व्यय श्रेणियाँ आपकी गणना की गई लाभप्रदता को वास्तव में उससे अधिक दिखाएँगी।
8. क्या लेखांकन सॉफ़्टवेयर स्वचालित रूप से मेरे लिए लाभप्रदता की गणना करता है?
यह विशिष्ट सॉफ़्टवेयर पर निर्भर करता है; कुछ स्वचालित रूप से उत्पन्न होते हैं लाभ और हानि रिपोर्ट, जबकि अन्य आपको मैन्युअल रूप से गणना करने के लिए अंतर्निहित राजस्व, लागत और व्यय के आंकड़े प्रदान करते हैं।
9. लाभप्रदता की गणना करते समय सामान्य गलती क्या है?
विशेष रूप से उसी अवधि में वास्तव में बेची गई वस्तुओं की लागत के बजाय किसी अवधि के लिए कुल खरीद का उपयोग करना अशुद्धि का एक सामान्य स्रोत है।
10. नियमित रूप से लाभप्रदता पर नज़र रखना एकल गणना से अधिक क्यों मायने रखता है?
एक एकल संख्या आपको बताती है कि आप आज कहाँ खड़े हैं; नियमित ट्रैकिंग से पता चलता है कि समय के साथ आपका मार्जिन सुधर रहा है, घट रहा है या स्थिर हो रहा है।
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.