வணிக லாபத்தைப் புரிந்துகொள்வதற்கு வருமானம், செலவுகள், விற்பனை மற்றும் ஒட்டுமொத்த நிதி செயல்திறன் பற்றிய தெளிவான பார்வை தேவைப்படுகிறது. கணக்கியல் பதிவுகள் முழுமையடையாமல் அல்லது பல கோப்புகளில் பராமரிக்கப்படும் போது, லாபத்தை துல்லியமாக கணக்கிடுவது மற்றும் வணிகம் வளர்ந்து வருகிறதா அல்லது செலவுகள் எங்கு கட்டுப்படுத்தப்பட வேண்டும் என்பதைப் புரிந்துகொள்வது கடினம்.
கணக்கியல் மென்பொருள் ஒரு அமைப்பில் விற்பனை, செலவுகள், கொள்முதல் மற்றும் கொடுப்பனவுகளை பதிவு செய்வதன் மூலம் நிதித் தரவை ஒழுங்கமைக்க உதவுகிறது. துல்லியமான பரிவர்த்தனை பதிவுகள் மற்றும் நிதி அறிக்கைகள் மூலம், வணிகங்கள் வருவாய், செலவுகள் மற்றும் லாபத்தை மிகவும் திறம்பட பகுப்பாய்வு செய்யலாம். வினிமய் வணிகங்கள் கணக்கியல் பதிவுகள், பில்லிங் மற்றும் அறிக்கைகளை ஒன்றாக நிர்வகிக்க உதவுகிறது, இது நிதி செயல்திறனைக் கண்காணிப்பதை எளிதாக்குகிறது மற்றும் தகவலறிந்த வணிக முடிவுகளை எடுக்கிறது.
உண்மையில் முக்கியமான இரண்டு எண்கள்
பெரும்பாலான சிறு வணிகங்களுக்கு, இரண்டு இலாப நடவடிக்கைகள் நீங்கள் உண்மையில் தெரிந்து கொள்ள வேண்டியவற்றை உள்ளடக்குகின்றன:
மொத்த லாப வரம்பு - எப்படி நீங்கள் விற்றவற்றின் நேரடி விலைக்குப் பிறகு, மற்ற செலவுகளுக்கு முன் அதிகம்
நிகர லாப அளவு - எப்படி நேரடிச் செலவுகள் மட்டுமின்றி, ஒவ்வொரு வணிகச் செலவுக்குப் பிறகும் அதிகம் மிச்சமாகும்
உங்கள் அடிப்படை விலை நிர்ணயம் செயல்படுகிறதா என்பதை மொத்த வரம்பு உங்களுக்குக் கூறுகிறது; மேல்நிலை உட்பட முழு வணிகமும் உண்மையில் பணம் சம்பாதிக்கிறதா என்பதை நிகர விளிம்பு உங்களுக்குக் கூறுகிறது.
ஃபார்முலா 1: மொத்த லாப வரம்பு
மொத்த லாபம் = மொத்த வருவாய் - விற்கப்பட்ட பொருட்களின் விலை (நீங்கள் விற்றதை வாங்க அல்லது உற்பத்தி செய்ய நீங்கள் செலுத்திய பணம்
மொத்த லாப வரம்பு = (மொத்த லாபம் ÷ மொத்த வருவாய்) × 100
ஃபார்முலா 2: நிகர லாப அளவு
நிகர லாபம் = மொத்த வருவாய் - அனைத்து வணிகச் செலவுகள் (விற்கப்படும் பொருட்களின் விலை, வாடகை, பயன்பாடுகள், பணியாளர்கள் மற்றும் மற்ற அனைத்தும்)
நிகர லாப வரம்பு = (நிகர லாபம் ÷ மொத்த வருவாய்) × 100
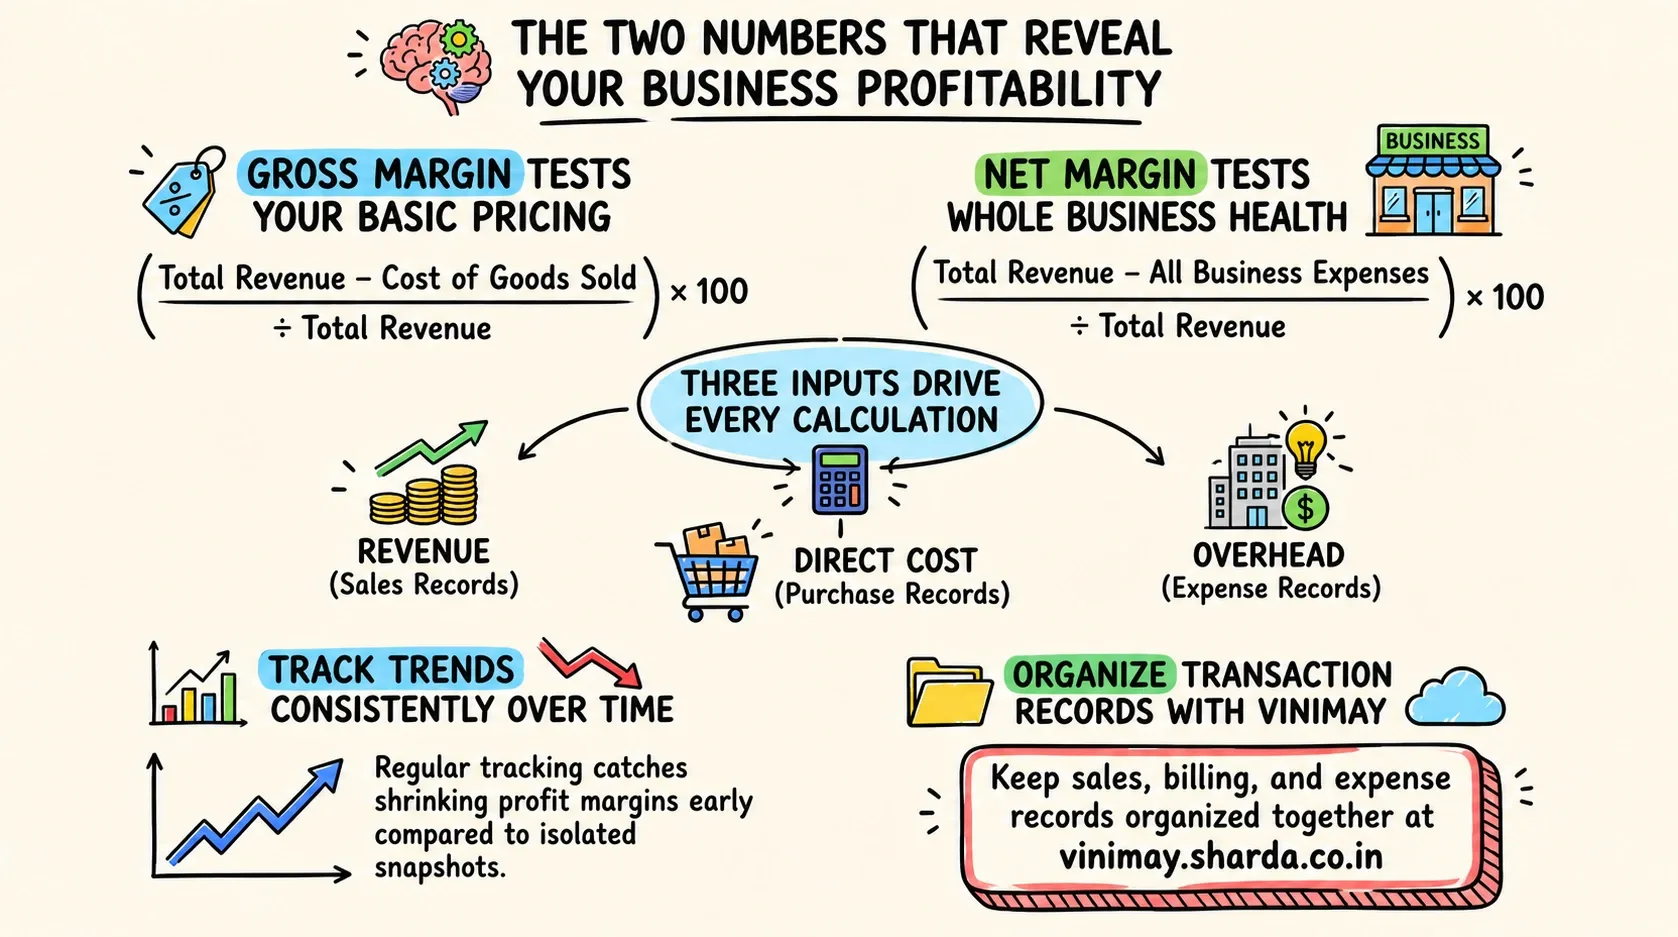
உங்கள் பதிவுகளில் ஒவ்வொரு எண்ணும் எங்கிருந்து வருகிறது
ஒரு முழு வேலை உதாரணம்
ஒரு வணிகத்தில் ஒரு மாதத்திற்கான பின்வரும் புள்ளிவிவரங்கள் இருப்பதாகக் கூறுங்கள்:
மொத்த வருவாய்: ₹100,000
விற்கப்பட்ட பொருட்களின் விலை (பொருட்கள்/பொருட்கள் வாங்கப்பட்டவை): ₹60,000
மற்றவை வணிகம் செலவுகள் (வாடகை, பயன்பாடுகள், பணியாளர்கள் போன்றவை): ₹20,000
படி 1-மொத்த லாபம்: ₹100,000 - ₹60,000 = ₹40,000 படி 2-மொத்த லாப வரம்பு: (₹40,000 ÷ ₹1,00,000) × 100 = 40%
படி 3-நிகர லாபம்: ₹100,000 - (₹60,000 + ₹20,000) = ₹20,000 படி 4-நிகர லாப வரம்பு: (₹20,000 ÷ ₹1,00,000) × 100 = 20%
இந்த எடுத்துக்காட்டில், வணிகமானது நேரடிச் செலவுகளுக்குப் பிறகு வருவாயில் 40% மற்றும் ஒவ்வொரு செலவைக் கணக்கிட்ட பிறகு 20% வரையும் வைத்திருக்கிறது.
"நல்ல" மார்ஜின் உண்மையில் என்ன அர்த்தம்
ஒரு உலகளாவிய இலக்கு எதுவும் இல்லை - தொழில்துறையின் அடிப்படையில் விளிம்புகள் கணிசமாக வேறுபடுகின்றன, மெல்லிய-விளிம்பு, அதிக அளவு வணிகங்கள் பிரீமியம், குறைந்த அளவிலான வணிகங்களிலிருந்து மிகவும் வேறுபட்டவை. ஒரு குறிப்பிட்ட அளவுகோலைத் தாக்குவதை விட முக்கியமானது என்னவென்றால், உங்கள் சொந்த விளிம்பை காலப்போக்கில் தொடர்ந்து கண்காணிப்பதுதான், எனவே அது சுருங்கி வருகிறதா என்பதை நீங்கள் கவனிக்கலாம் மற்றும் அது ஒரு தீவிரமான சிக்கலாக மாறுவதற்கு முன்பு ஏன் என்று ஆராயலாம்.
இந்த கணக்கீட்டை நம்பகத்தன்மையுடன் செய்ய என்ன தேவை
இந்தக் கணக்கீடு உண்மையில் நம்பகமானதாக இருக்க, உங்கள் பதிவுகளில் சில விஷயங்கள் உண்மையாக இருக்க வேண்டும்:
வருவாய் புள்ளிவிவரங்கள் நீங்கள் அளவிடும் சரியான காலத்திற்கு உண்மையான விற்பனையை பிரதிபலிக்க வேண்டும், மதிப்பீட்டை அல்ல
விற்கப்பட்ட பொருட்களின் விலை, அதே காலகட்டத்தில் விற்கப்பட்டதைப் பெறுவதற்கு அல்லது உற்பத்தி செய்வதற்கு உண்மையிலேயே செலவழிக்கப்பட்டதைப் பிரதிபலிக்க வேண்டும், நேரத்தைப் பொருட்படுத்தாமல் மொத்த கொள்முதல் அல்ல.
செலவுப் பதிவுகள் முழுமையாக இருக்க வேண்டும் - தவறவிட்ட செலவு வகை உங்கள் வெளிப்படையான லாபத்தை அமைதியாக உயர்த்துகிறது
ஒரே மாதிரியான ஸ்னாப்ஷாட்களைக் காட்டிலும் போக்குகள் தெரியும் என்பதால், கணக்கீடு ஒரு நிலையான அட்டவணையில் மீண்டும் செய்யப்பட வேண்டும்
Vinimay இல், விற்பனைப் பதிவுகள், கொள்முதல் பதிவுகள் மற்றும் செலவுப் பதிவுகள் இந்தக் கணக்கீட்டிற்குத் தேவையான மூன்று உள்ளீடுகளை சரியாக வழங்குகின்றன—மொத்த வருவாய், விற்கப்பட்ட பொருட்களின் விலை மற்றும் ஒட்டுமொத்த செலவுகள்—ஏற்கனவே சாதாரண பில்லிங் மற்றும் வாங்குதல் மூலம் பதிவுசெய்யப்பட்ட பரிவர்த்தனைகளிலிருந்து நேரடியாக இழுக்கப்படுகிறது. ஒரு அர்ப்பணிப்பு, தானாக உருவாக்கப்படும் லாபம் மற்றும் இழப்பு அறிக்கை தற்போது பகுதியாக இல்லை வினிமயின் உறுதிப்படுத்தப்பட்ட அம்ச தொகுப்பு, எனவே, மேலே உள்ள சூத்திரங்களைப் பயன்படுத்தி, விளிம்பு கணக்கீடு என்பது, இந்த பதிவுகளில் உள்ள அடிப்படை புள்ளிவிவரங்களைப் பயன்படுத்தி இயங்கக்கூடியது-கைமுறையாக அல்லது அவற்றுடன் ஒரு எளிய விரிதாளுடன்-ஒற்றை, தானாக உருவாக்கப்படும் சதவீதத்தை எதிர்பார்ப்பதற்குப் பதிலாக.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. வணிக லாபத்தைக் கணக்கிடுவதற்கான எளிய வழி எது?
உங்கள் வருவாயிலிருந்து உங்கள் செலவுகளைக் கழிக்கவும், வருவாயால் வகுக்கவும், 100 ஆல் பெருக்கவும் - இது உங்களுக்கு ஒரு லாப வரம்பு சதவீதம்.
2. மொத்த மற்றும் நிகர லாப வரம்புக்கு என்ன வித்தியாசம்?
மொத்த மார்ஜின் நீங்கள் விற்றவற்றின் நேரடி விலையை மட்டுமே கணக்கிடுகிறது; ஒவ்வொரு வணிகச் செலவுக்கும் நிகர மார்ஜின் கணக்குகள்.
3. இந்தக் கணக்கீட்டிற்குத் தேவையான எண்களை நான் எங்கே கண்டுபிடிப்பது?
விற்பனை பதிவுகள், கொள்முதல் பதிவுகளிலிருந்து விற்கப்படும் பொருட்களின் விலை மற்றும் செலவு பதிவுகளிலிருந்து பிற செலவுகள் ஆகியவற்றிலிருந்து வருவாய் வருகிறது.
4. "விற்கப்படும் பொருட்களின் விலை" என என்ன கணக்கிடப்படுகிறது?
அளவிடப்பட்ட காலத்தில் நீங்கள் விற்ற குறிப்பிட்ட தயாரிப்புகள் அல்லது சேவைகளைப் பெறுவதற்கு அல்லது தயாரிப்பதற்கு நீங்கள் செலவழித்தது இதுதான்.
5. இலக்கை அடைய உலகளாவிய "நல்ல" லாப வரம்பு உள்ளதா?
இல்லை - தொழில்துறையின் அடிப்படையில் விளிம்புகள் கணிசமாக வேறுபடுகின்றன; காலப்போக்கில் உங்கள் சொந்த போக்கைக் கண்காணிப்பது ஒரு நிலையான அளவுகோலைத் தாக்குவதை விட முக்கியமானது.
6. நான் எவ்வளவு அடிக்கடி லாபத்தை கணக்கிட வேண்டும்?
வழக்கமான கண்காணிப்புக்கு மாதாந்திரம் பொதுவானது, இது மிகவும் தாமதமாக கண்டுபிடிப்பதற்குப் பதிலாக, சுருங்கும் விளிம்பைப் பிடிக்க உங்களை அனுமதிக்கிறது.
7. முழுமையற்ற செலவுப் பதிவுகள் இந்தக் கணக்கீட்டைப் பாதிக்குமா?
ஆம்-காணாமல் போன செலவு வகைகள் உங்கள் கணக்கிடப்பட்ட லாபத்தை உண்மையில் இருப்பதை விட அதிகமாக இருக்கும்.
8. கணக்கியல் மென்பொருள் தானாக எனக்கு லாபத்தை கணக்கிடுமா?
இது குறிப்பிட்ட மென்பொருளைப் பொறுத்தது; சில தானாக உருவாக்குகின்றன லாபம் மற்றும் இழப்பு அறிக்கைகள், மற்றவை நீங்கள் கைமுறையாக கணக்கிடுவதற்கு அடிப்படை வருவாய், செலவு மற்றும் செலவு புள்ளிவிவரங்களை வழங்குகின்றன.
9. லாபத்தைக் கணக்கிடும்போது பொதுவான தவறு என்ன?
அதே காலகட்டத்தில் உண்மையில் விற்கப்பட்ட பொருட்களின் விலைக்கு பதிலாக ஒரு குறிப்பிட்ட காலத்திற்கு மொத்த வாங்குதல்களைப் பயன்படுத்துவது துல்லியமின்மைக்கான பொதுவான ஆதாரமாகும்.
10. ஒரு கணக்கீட்டை விட லாபத்தை தொடர்ந்து கண்காணிப்பது ஏன் முக்கியமானது?
இன்று நீங்கள் எங்கு நிற்கிறீர்கள் என்பதை ஒற்றை எண் சொல்கிறது; காலப்போக்கில் உங்கள் விளிம்பு மேம்படுகிறதா, சுருங்குகிறதா அல்லது நிலையானதா என்பதை வழக்கமான கண்காணிப்பு வெளிப்படுத்துகிறது.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.