கணக்கியல் உள்ளீட்டை தற்செயலாக நீக்குவது தினசரி வணிக நடவடிக்கைகளில் குழப்பத்தை உருவாக்கலாம். விடுபட்ட விற்பனை விலைப்பட்டியல், நீக்கப்பட்ட கொள்முதல் பதிவு அல்லது அகற்றப்பட்ட கட்டணப் பரிவர்த்தனை ஆகியவை கணக்கு நிலுவைகளைப் பாதிக்கலாம் மற்றும் நிதித் தகவலைப் பொருத்துவதை கடினமாக்கலாம். நீக்கப்பட்ட பதிவை மீட்டெடுக்க முடியுமா என்பது கணக்கியல் மென்பொருள் நீக்கப்பட்ட பதிவுகள், பரிவர்த்தனை வரலாறு மற்றும் மறுசீரமைப்பு விருப்பங்களை எவ்வாறு நிர்வகிக்கிறது என்பதைப் பொறுத்தது.வினிமய் வணிகங்கள் ஜிஎஸ்டி இன்வாய்ஸ்கள், விற்பனைப் பதிவுகள், கொள்முதல் பதிவுகள், கட்டண விவரங்கள், இருப்புத் தகவல், லெட்ஜர்கள் மற்றும் அறிக்கைகளை ஒழுங்கமைக்கப்பட்ட அமைப்பில் பராமரிக்க உதவுகிறது, வணிகங்கள் நிதித் தகவலைக் கட்டமைக்கப்பட்டதாகவும் நிர்வகிக்க எளிதாகவும் வைத்திருக்க உதவுகிறது. கணக்கியல் உள்ளீடுகளை நீக்கிய பிறகு என்ன நடக்கிறது, என்னென்ன மீட்பு விருப்பங்களை வணிகங்கள் கருத்தில் கொள்ளலாம் மற்றும் சரியான பதிவு மேலாண்மை எவ்வாறு இத்தகைய சிக்கல்களைத் தவிர்க்க உதவும் என்பதை இந்த வழிகாட்டி விளக்குகிறது.
கணக்கியல் பதிவு நீக்கப்பட்டால் என்ன நடக்கும்?
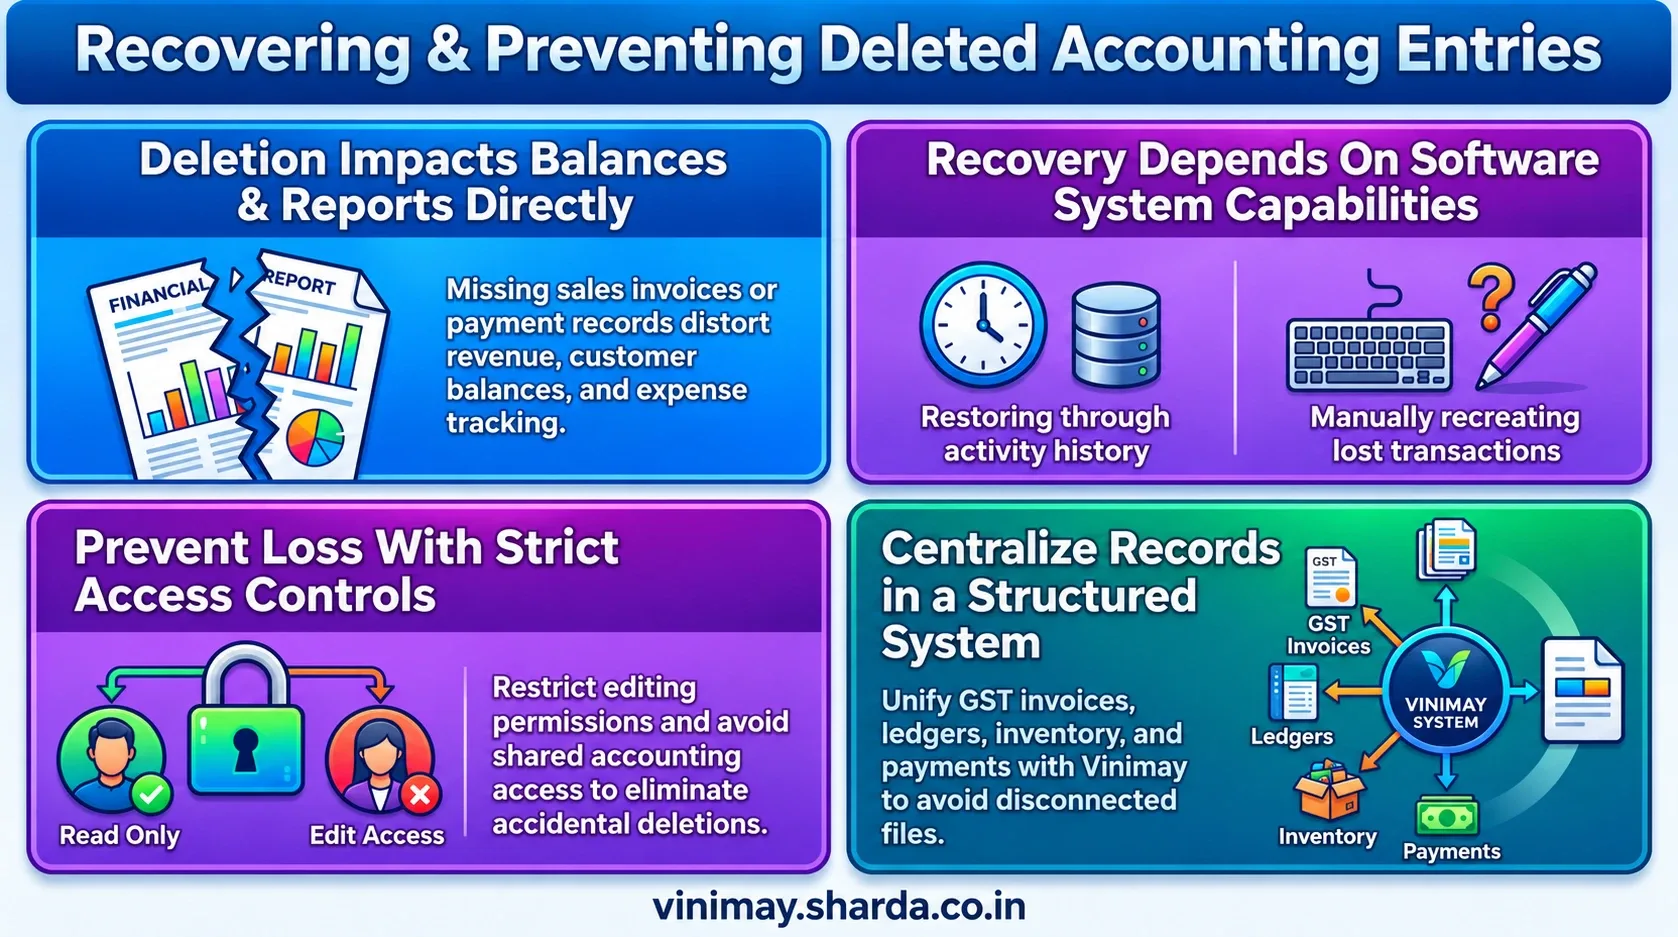
போது ஒரு கணக்கியல் உள்ளீடு நீக்கப்பட்டது, தாக்கம் மென்பொருள் அமைப்பு மற்றும் நீக்கப்பட்ட பதிவுகளை எவ்வாறு கையாளுகிறது என்பதைப் பொறுத்தது. சில அமைப்புகளில், நீக்கப்பட்ட தகவல்கள் மீட்டெடுக்கக்கூடிய பகுதிக்கு நகர்த்தப்படலாம் அல்லது செயல்பாட்டு வரலாற்றின் மூலம் கிடைக்கப்பெறலாம், மற்றவற்றில், நீக்குதல் பதிவை நிரந்தரமாக நீக்கலாம்.
நீக்கப்பட்ட பதிவு வணிகப் பதிவுகளின் வெவ்வேறு பகுதிகளைப் பாதிக்கலாம். எடுத்துக்காட்டாக, விற்பனை விலைப்பட்டியலை அகற்றுவது வருவாய் பதிவுகள், வாடிக்கையாளர் நிலுவைகள் மற்றும் அறிக்கைகளை பாதிக்கலாம். இதேபோல், கொள்முதல் உள்ளீட்டை நீக்குவது சப்ளையர் பதிவுகள் மற்றும் செலவு கண்காணிப்பை பாதிக்கலாம்.
அதனால்தான் வணிகங்கள் தங்கள் கணக்கியல் அமைப்பு தினசரி செயல்பாடுகளுக்கு அதை நம்புவதற்கு முன்பு நீக்கப்பட்ட பரிவர்த்தனைகளை எவ்வாறு நிர்வகிக்கிறது என்பதைப் புரிந்து கொள்ள வேண்டும்.
நீக்கப்பட்ட கணக்கியல் உள்ளீடுகளை மீட்டெடுக்க முடியுமா?
மீட்டெடுப்பதற்கான சாத்தியக்கூறு மென்பொருள், கிடைக்கக்கூடிய பதிவுகள் மற்றும் நீக்கப்பட்ட விதம் ஆகியவற்றைப் பொறுத்தது.
சில பொதுவான மீட்பு சாத்தியங்கள் பின்வருமாறு:
கணக்கியல் அமைப்புகளுக்கு இடையே சரியான மீட்பு செயல்முறை மாறுபடும், எனவே வணிகங்கள் தங்கள் மென்பொருளில் கிடைக்கும் தரவு மேலாண்மை அம்சங்களை புரிந்து கொள்ள வேண்டும்.
வணிகங்கள் ஏன் முக்கியமான கணக்கியல் உள்ளீடுகளை இழக்கின்றன?
கணக்கியல் உள்ளீடுகள் வெவ்வேறு காரணங்களால் மறைந்து போகலாம். சில நேரங்களில் இது தற்செயலாக நடக்கும், மற்ற சந்தர்ப்பங்களில் இது தொழில்நுட்ப அல்லது செயல்முறை தொடர்பான சிக்கல்களால் நிகழலாம்.
பொதுவான காரணங்கள் பின்வருமாறு:
பயனர்களால் தற்செயலான நீக்கம்
தரவு உள்ளீட்டின் போது தவறான மாற்றங்கள்
மென்பொருள் அல்லது கணினி சிக்கல்கள்
மோசமான பதிவு மேலாண்மை நடைமுறைகள்
எடுத்துக்காட்டாக, அசல் பரிவர்த்தனை என்பதை உணராமல், பிழையை சரிசெய்ய முயற்சிக்கும் போது ஒரு பணியாளர் விலைப்பட்டியலை அகற்றலாம் தகவல் இன்னும் தேவைப்பட்டது.
பரிவர்த்தனை வரலாறு ஏன் முக்கியமானது?
பதிவுகள் எவ்வாறு காலப்போக்கில் உருவாக்கப்பட்டன மற்றும் மாற்றப்பட்டன என்பதைப் புரிந்துகொள்ள பரிவர்த்தனை வரலாறு வணிகங்களுக்கு உதவுகிறது. ஒரு வணிகம் சரியான வரலாற்றைப் பராமரிக்கும் போது, விடுபட்ட தகவலைக் கண்டறிந்து முந்தைய செயல்பாடுகளை மதிப்பாய்வு செய்வது எளிதாகிறது.
எடுத்துக்காட்டாக, கட்டணப் பதிவு தவறாகத் தோன்றினால், முந்தைய பரிவர்த்தனை விவரங்களைச் சரிபார்ப்பது நினைவகத்திலிருந்து தகவலை மீண்டும் உருவாக்குவதற்குப் பதிலாக என்ன நடந்தது என்பதைப் புரிந்துகொள்ள உதவும். ஒழுங்கமைக்கப்பட்ட கணக்கியல் பதிவுகளை பராமரிப்பது வெளிப்படைத்தன்மையை மேம்படுத்துகிறது மற்றும் நிதி மதிப்பாய்வுகளின் போது குழப்பத்தை குறைக்கிறது.
வணிகங்கள் கணக்கியல் உள்ளீடுகளை இழப்பதை எவ்வாறு தடுக்கலாம்?
நீக்கப்பட்ட கணக்கியல் உள்ளீடுகளைக் கையாள்வதற்கான சிறந்த வழி, முக்கியமான தகவல்களை முதலில் இழக்கும் வாய்ப்புகளைக் குறைப்பதாகும். வணிகங்கள் பராமரிப்பதில் கவனம் செலுத்த வேண்டும் ஒழுங்கமைக்கப்பட்ட பதிவுகள், பயனர் அணுகலைக் கட்டுப்படுத்துதல் மற்றும் சரியான கணக்கியல் செயல்முறைகளைப் பின்பற்றுதல்.
ஒரு கட்டமைக்கப்பட்ட கணக்கியல் அமைப்பு வணிகங்கள் விற்பனை, கொள்முதல், செலவுகள், சரக்கு மற்றும் கட்டணத் தகவல்களைத் தனித்தனி கோப்புகளைப் பொறுத்து இல்லாமல் இணைக்க உதவுகிறது. பதிவுகளின் வழக்கமான மதிப்பாய்வு பெரிய சிக்கல்களை உருவாக்கும் முன் தவறுகளை அடையாளம் காண உதவுகிறது.
கணக்கியல் மென்பொருளில் வணிகங்கள் என்ன சரிபார்க்க வேண்டும்?
கணக்கியல் மென்பொருளைத் தேர்ந்தெடுப்பதற்கு முன், வணிகங்கள் முக்கியமான பதிவுகள் மற்றும் பரிவர்த்தனை நிர்வாகத்தை எவ்வாறு கையாளுகின்றன என்பதைப் புரிந்து கொள்ள வேண்டும்.
ஒழுங்கமைக்கப்பட்ட நிதித் தகவலைப் பராமரிக்கவும் தேவையற்ற தரவு மேலாண்மை சிக்கல்களைக் குறைக்கவும் சரியான மென்பொருள் வணிகங்களுக்கு உதவ வேண்டும்.
வினிமேயுடன் கணக்கியல் பதிவுகளை சிறப்பாக நிர்வகித்தல்
வணிகங்கள் இன்வாய்ஸ்கள், கொடுப்பனவுகள், கொள்முதல், சரக்கு மற்றும் வாடிக்கையாளர் பதிவுகளை தனித்தனியாக நிர்வகிக்கும் போது, விடுபட்ட தகவலைக் கண்டறிவது கடினமாகிறது. வணிகங்களுக்கு வினிமய் உதவுகிறது GST இன்வாய்ஸ்கள், பில்லிங் பதிவுகள், விற்பனை பதிவுகள், கொள்முதல் பதிவுகள், வாடிக்கையாளர் மேலாண்மை, விற்பனையாளர் மேலாண்மை, சரக்கு, பங்கு கண்காணிப்பு, பணம் செலுத்துதல், ரசீது கண்காணிப்பு, லெட்ஜர் மேலாண்மை மற்றும் வணிக அறிக்கைகளை நிர்வகிக்கவும்.
எடுத்துக்காட்டாக, ஒரு பரிவர்த்தனையைச் சரிபார்க்க பல கோப்புகளைத் தேடுவதற்குப் பதிலாக, வணிகங்கள் தங்கள் கணக்கியல் செயல்பாடுகளை கட்டமைக்கப்பட்ட அமைப்பில் பராமரிக்கலாம்.
நடைமுறைப் பயன் என்பது நிதிப் பதிவுகளை சிறப்பாக ஒழுங்கமைத்தல் மற்றும் தினசரி வணிகப் பரிவர்த்தனைகளை எளிதாக நிர்வகித்தல்.
கணக்கியல் உள்ளீடுகளில் வணிகங்கள் செய்யும் பொதுவான தவறுகள்
வணிகங்கள் நிலையான பதிவு மேலாண்மை நடைமுறைகளைப் பின்பற்றாதபோது பல கணக்கியல் சிக்கல்கள் எழுகின்றன. சரியான கட்டுப்பாடுகள் இல்லாமல் கணக்கியல் அணுகலைப் பகிர்வது, துணை ஆவணங்களைப் பராமரிக்காமல் பதிவுகளைத் திருத்துவது, பரிவர்த்தனை விவரங்களைத் தவறாமல் மதிப்பாய்வு செய்யத் தவறியது மற்றும் கையேடு பதிவுகளை முழுமையாக நம்புவது ஆகியவை பொதுவான சிக்கல்களில் அடங்கும். கட்டமைக்கப்பட்ட கணக்கியல் செயல்முறைகள், கட்டுப்படுத்தப்பட்ட அணுகல், முறையான ஆவணங்கள் மற்றும் வழக்கமான மதிப்பாய்வுகளைப் பராமரிப்பது வணிகங்கள் தங்கள் நிதித் தகவலை துல்லியமாகவும், ஒழுங்கமைக்கப்பட்டதாகவும், நம்பகமானதாகவும் வைத்திருக்க உதவுகிறது.
முடிவுரை
நீக்கப்பட்ட கணக்கியல் உள்ளீடுகள் தேவையற்ற சிரமங்களை உருவாக்கலாம், குறிப்பாக வணிகங்கள் தினசரி செயல்பாடுகள் மற்றும் நிதி முடிவுகளுக்கான துல்லியமான பரிவர்த்தனை பதிவுகளை சார்ந்திருக்கும் போது. மீட்டெடுப்பு விருப்பங்கள் கணக்கியல் அமைப்பு மற்றும் கிடைக்கப்பெறும் பதிவுகளை சார்ந்திருக்கும் போது, ஒழுங்கமைக்கப்பட்ட தரவு நடைமுறைகளை பராமரிப்பது தற்செயலான நீக்குதலின் தாக்கத்தை குறைக்க உதவும். நம்பகமான கணக்கியல் செயல்முறையானது பரிவர்த்தனைகளை பதிவு செய்வது மட்டுமல்ல, நிதித் தகவலை கவனமாக நிர்வகிப்பதும் ஆகும், எனவே வணிகங்கள் தேவைப்படும்போது முக்கியமான பதிவுகளை அணுகலாம் மற்றும் மதிப்பாய்வு செய்யலாம்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. நீக்கப்பட்ட கணக்கியல் உள்ளீடுகளை மீட்டெடுக்க முடியுமா?
மீட்பு கணக்கியல் மென்பொருளைப் பொறுத்தது, கிடைக்கக்கூடிய பரிவர்த்தனை வரலாறு, மற்றும் நீக்கப்பட்ட தகவலை இன்னும் அணுக முடியுமா.
2. நான் ஒரு விலைப்பட்டியலை தவறுதலாக நீக்கினால் என்ன நடக்கும்?
நீக்கப்பட்ட விலைப்பட்டியல் விற்பனை பதிவுகள், வாடிக்கையாளர் நிலுவைகள் மற்றும் அறிக்கைகளை பாதிக்கலாம். வணிகங்கள் கிடைக்கக்கூடிய மீட்பு விருப்பங்களைச் சரிபார்க்க வேண்டும் அல்லது தேவைப்பட்டால் உள்ளீட்டை மீண்டும் உருவாக்க வேண்டும்.
3. கணக்கியல் மென்பொருள் நீக்கப்பட்ட பரிவர்த்தனைகளைச் சேமிக்கிறதா?
இது மென்பொருள் அமைப்பு மற்றும் அதன் பதிவு மேலாண்மை அம்சங்களைப் பொறுத்தது.
4. வணிகங்கள் கணக்கியல் தரவை இழப்பதை எவ்வாறு தவிர்க்கலாம்?
ஒழுங்கமைக்கப்பட்ட பதிவுகளை பராமரித்தல், பயனர் அணுகலை நிர்வகித்தல் மற்றும் சரியான கணக்கியல் செயல்முறைகளைப் பின்பற்றுவதன் மூலம் வணிகங்கள் அபாயங்களைக் குறைக்கலாம்.
5. நீக்கப்பட்ட கொள்முதல் உள்ளீடுகளை நான் மீட்டெடுக்க முடியுமா?
நீக்கப்பட்ட பரிவர்த்தனைகளை கணக்கியல் மென்பொருள் எவ்வாறு கையாளுகிறது மற்றும் முந்தைய பதிவுகள் கிடைக்குமா என்பதைப் பொறுத்து மீட்பு.
6. கணக்கியல் பதிவுகள் ஏன் முக்கியம்?
கணக்கியல் பதிவுகள் வணிகங்களுக்கு விற்பனை, கொள்முதல், செலவுகள், கொடுப்பனவுகள் மற்றும் ஒட்டுமொத்த நிதிச் செயல்பாடுகளைக் கண்காணிக்க உதவுகின்றன.
7. ஊழியர்கள் தற்செயலாக கணக்கியல் உள்ளீடுகளை நீக்க முடியுமா?
ஆம், பயனர்களுக்கு சரியான வழிகாட்டுதல் அல்லது அணுகல் கட்டுப்பாடுகள் இல்லையெனில் தற்செயலான நீக்கம் நிகழலாம்.
8. கணக்கியல் மென்பொருளைத் தேர்ந்தெடுப்பதற்கு முன் நான் என்ன சரிபார்க்க வேண்டும்?
வணிகங்கள் பரிவர்த்தனை மேலாண்மை, பதிவு அமைப்பு, பயனர் அணுகல் மற்றும் அறிக்கையிடல் திறன்களை சரிபார்க்க வேண்டும்.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.