જોખમ-આધારિત આંતરિક ઑડિટ શું છે અને સતત ઑડિટ શું છે?
ઝડપી જવાબ: જોખમ-આધારિત આંતરિક ઑડિટિંગ સૌથી વધુ સંભવિત જોખમો ધરાવતા વ્યવસાયિક ક્ષેત્રોને પ્રાથમિકતા આપે છે, જેમ કે છેતરપિંડી, ઇન્વેન્ટરીની ખોટ અથવા કરની ભૂલો. અસાધારણ વ્યવહારોને ઓળખવા અથવા અગાઉ નિષ્ફળતાઓને નિયંત્રિત કરવા માટે સતત ઓડિટીંગ ટેકનોલોજી અને વારંવાર ડેટા પરીક્ષણનો ઉપયોગ કરે છે. એકસાથે, તેઓ UAE વ્યવસાયોને નાણાકીય ચોકસાઈ, આંતરિક નિયંત્રણો અને જોખમ સંચાલન સુધારવામાં મદદ કરે છે.
દુબઈ, અબુ ધાબી અને અન્ય અમીરાતના વ્યવસાયો માટે, વાર્ષિક હિસાબી સમીક્ષાઓ ઓપરેશનલ નબળાઈઓને ઝડપથી ઓળખી શકતી નથી. જોખમ-આધારિત અને સતત ઓડિટીંગ દેખરેખને સુધારવા માટે બે પૂરક રીતો પ્રદાન કરે છે.
1. જોખમ આધારિત આંતરિક ઓડિટ શું છે?
જોખમ-આધારિત આંતરિક ઑડિટ ઑડિટ સંસાધનોને પ્રવૃત્તિઓ પર કેન્દ્રિત કરે છે જે વ્યવસાયના ઉદ્દેશ્યોને નોંધપાત્ર રીતે અસર કરી શકે છે.
દરેક વિભાગને સમાન રીતે તપાસવાને બદલે, ઓડિટર જોખમોની સંભાવના અને અસરનું મૂલ્યાંકન કરે છે, હાલના નિયંત્રણોનું મૂલ્યાંકન કરે છે અને નજીકની તપાસની જરૂર હોય તેવા ક્ષેત્રોને પ્રાથમિકતા આપે છે.
ઉદાહરણ તરીકે, અવારનવાર સ્ટોકની અછત અનુભવતી UAE ટ્રેડિંગ કંપની ઓછા જોખમવાળી વહીવટી પ્રવૃત્તિઓ પર ઇન્વેન્ટરી નિયંત્રણોને પ્રાથમિકતા આપી શકે છે.
ઈન્સ્ટિટ્યૂટ ઑફ ઈન્ટરનલ ઑડિટર (IIA) એ જુલાઈ 2025માં જોખમ-આધારિત આંતરિક ઑડિટ યોજનાઓ વિકસાવવા અંગેના તેના માર્ગદર્શનને અપડેટ કર્યું.
2. સતત ઓડિટીંગ શું છે?
સતત ઓડિટીંગ વ્યવહારો, જોખમો અને નિયંત્રણોનું મૂલ્યાંકન કરવા માટે સ્વચાલિત ડેટા વિશ્લેષણ અને પુનરાવર્તિત પરીક્ષણનો ઉપયોગ કરે છે.
માત્ર સામયિક સમીક્ષાઓ પર આધાર રાખવાને બદલે, ઓડિટર અપવાદોને વધુ વાર ઓળખી શકે છે.
ઉદાહરણ તરીકે, સ્વયંસંચાલિત પરીક્ષણો ડુપ્લિકેટ સપ્લાયર ઇન્વૉઇસેસ, મંજૂરી મર્યાદા કરતાં વધુ ચુકવણીઓ અથવા અનપેક્ષિત ઇન્વેન્ટરી ગોઠવણોને ફ્લેગ કરી શકે છે.
સતત ઓડિટનો અર્થ એ નથી કે દરેક વ્યવહારની રીઅલ ટાઇમમાં સમીક્ષા કરવામાં આવે. જોખમ અને ઉપલબ્ધ ડેટાના આધારે પરીક્ષણો દૈનિક, સાપ્તાહિક અથવા અન્ય ફ્રીક્વન્સીઝ પર ચાલી શકે છે.
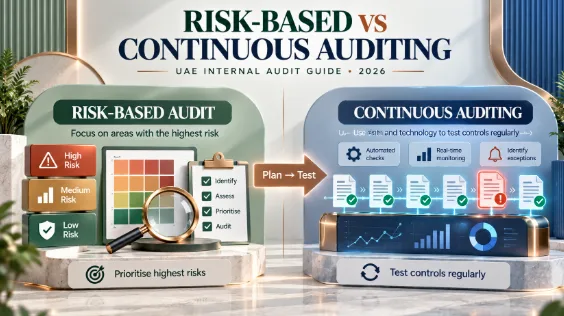
3. જોખમ-આધારિત અને સતત ઓડિટીંગ વચ્ચે શું તફાવત છે?
આ અભિગમો વૈકલ્પિક નથી. જોખમનું મૂલ્યાંકન એ નિર્ધારિત કરવામાં મદદ કરે છે કે શેનું સતત નિરીક્ષણ કરવું જોઈએ.
4. જોખમ-આધારિત આંતરિક ઓડિટ કેવી રીતે કાર્ય કરે છે?
ઓડિટર્સ પ્રથમ સંસ્થાની મહત્વપૂર્ણ પ્રક્રિયાઓ અને સંભવિત જોખમોને ઓળખે છે.
પછી તેઓ જોખમની સંભાવના, નાણાકીય અસર, હાલના નિયંત્રણો અને વ્યવસ્થાપન પ્રાથમિકતાઓનું મૂલ્યાંકન કરે છે.
એક સરળ ઉદાહરણ:
પછી ઓડિટ યોજનાને યોગ્ય શાસન પ્રક્રિયા દ્વારા મંજૂર કરવામાં આવે છે અને જ્યારે વ્યવસાયના જોખમો બદલાય છે ત્યારે તેની સમીક્ષા કરવામાં આવે છે.
5. પ્રેક્ટિસમાં સતત ઓડિટ કેવી રીતે કાર્ય કરે છે?
વિશ્વસનીય ડેટા સ્ત્રોતો પસંદ કરીને અને પરીક્ષણો વ્યાખ્યાયિત કરીને સતત ઓડિટીંગ શરૂ થાય છે.
ઉદાહરણ તરીકે, મેન્યુફેક્ચરિંગ કંપની નેગેટિવ સ્ટોક બેલેન્સ, સામગ્રીનો અસામાન્ય બગાડ અને મંજૂરી વિના ખરીદીઓ માટે સ્વચાલિત તપાસ સ્થાપિત કરી શકે છે.
જ્યારે કોઈ અપવાદ દેખાય છે, ત્યારે ઑડિટર તપાસ કરે છે કે તે વાસ્તવિક નિયંત્રણની નબળાઈને પ્રતિબિંબિત કરે છે કે કાયદેસર વ્યવહાર.
પરિણામી તારણો દસ્તાવેજીકૃત કરવામાં આવે છે અને મેનેજમેન્ટને જણાવવામાં આવે છે.
સ્વયંસંચાલિત ચેતવણીઓને તપાસની જરૂર છે; તેઓ આપમેળે છેતરપિંડી અથવા એકાઉન્ટિંગ ભૂલો સાબિત કરતા નથી.
6. સતત ઓડિટીંગ વિ સતત મોનીટરીંગ શું છે?
આ શરતો સંબંધિત છે પરંતુ તેમની અલગ અલગ જવાબદારીઓ છે.
સતત ઓડિટ પસંદ કરેલ જોખમો અને નિયંત્રણો પર સ્વતંત્ર ખાતરી આપવા માટે આંતરિક ઓડિટર્સ દ્વારા કરવામાં આવે છે.
સતત દેખરેખ સામાન્ય રીતે દૈનિક વ્યાપારી પ્રક્રિયાઓની દેખરેખ રાખવા અને અપવાદોને પ્રતિસાદ આપવા માટે મેનેજમેન્ટ દ્વારા કરવામાં આવે છે.
ઉદાહરણ તરીકે, ફાઇનાન્સ મેનેજર રોજેરોજ મુદતવીતી પ્રાપ્તિની દેખરેખ રાખી શકે છે, જ્યારે આંતરિક ઓડિટ સ્વતંત્ર રીતે તપાસ કરે છે કે કંપનીની ક્રેડિટ-કંટ્રોલ પ્રક્રિયા અસરકારક રીતે કામ કરે છે કે કેમ.
IIA એ સપ્ટેમ્બર 2025 માં સતત ઓડિટ અને મોનિટરિંગ પર અપડેટ માર્ગદર્શન જારી કર્યું હતું.
7. UAE વ્યવસાયો આ અભિગમોને કેવી રીતે અમલમાં મૂકી શકે છે?
વ્યવસાયોએ તેમની સર્વોચ્ચ અગ્રતા ધરાવતા નાણાકીય અને ઓપરેશનલ જોખમોથી શરૂઆત કરવી જોઈએ.
વ્યવહારિક અમલીકરણ પ્રક્રિયામાં શામેલ છે:
નોંધપાત્ર વ્યવસાય જોખમો ઓળખો.
વર્તમાન એકાઉન્ટિંગ અને ઓપરેશનલ નિયંત્રણોની સમીક્ષા કરો.
જોખમ આધારિત આંતરિક ઓડિટ યોજના તૈયાર કરો.
સ્વચાલિત પરીક્ષણ માટે યોગ્ય વ્યવહારો પસંદ કરો.
અપવાદ માપદંડ અને રિપોર્ટિંગ આવર્તન સ્થાપિત કરો.
ફ્લેગ કરેલા વ્યવહારોની તપાસ કરો.
તારણોની જાણ કરો અને સુધારાત્મક ક્રિયાઓનું નિરીક્ષણ કરો.
UAE માટે વેટ અને કોર્પોરેટ ટેક્સ, સંબંધિત ચેક્સમાં ગુમ થયેલ ઇન્વોઇસ, અસામાન્ય ગોઠવણો અને એકાઉન્ટિંગ રેકોર્ડ્સ અને ટેક્સ વર્કિંગ પેપર્સ વચ્ચેની વિસંગતતાઓનો સમાવેશ થઈ શકે છે.
કોઈપણ અભિગમ વૈધાનિક ઓડિટ અથવા ફેડરલ ટેક્સ ઓથોરિટી પરીક્ષાઓને બદલે નથી.
8. વિનિમય ઓડિટની તૈયારીમાં કેવી રીતે મદદ કરી શકે?
સચોટ વ્યવહાર રેકોર્ડ અસરકારક આંતરિક ઓડિટ માટે જરૂરી છે.
વિનિમય ઇન્વૉઇસ, ખરીદી, ખર્ચ, ગ્રાહક અને સપ્લાયર લેજર્સ, ઇન્વેન્ટરી મેનેજમેન્ટ અને નાણાકીય રિપોર્ટિંગ માટે સામાન્ય એકાઉન્ટિંગ સુવિધાઓ પ્રદાન કરે છે.
આ રેકોર્ડ્સ એકાઉન્ટન્ટ્સને મુદતવીતી બેલેન્સ, અસામાન્ય ખર્ચ, ઇન્વેન્ટરી તફાવતો અને વ્યવહારના ઇતિહાસની તપાસ કરવામાં મદદ કરી શકે છે.
જો કે, વિનિમયનું સમર્પિત સતત ઓડિટ એન્જિન, સ્વયંસંચાલિત વિસંગતતા શોધ, જોખમ-સ્કોરિંગ સાધનો અને IIA ધોરણોનું પાલન સ્વતંત્ર રીતે ચકાસવામાં આવ્યું નથી..
વ્યવસાયોએ અમલીકરણ પહેલાં ડેટા નિકાસ, ઍક્સેસ નિયંત્રણો અને કોઈપણ જરૂરી ઓડિટ ઓટોમેશન સુવિધાઓની ઉપલબ્ધતાની પુષ્ટિ કરવી જોઈએ.
Frequently Asked Questions
Related Topics
Published by Satyam mahajan
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.