ಅಪಾಯ-ಆಧಾರಿತ ಆಂತರಿಕ ಆಡಿಟ್ ಎಂದರೇನು ಮತ್ತು ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆ ಎಂದರೇನು?
ತ್ವರಿತ ಉತ್ತರ: ಅಪಾಯ-ಆಧಾರಿತ ಆಂತರಿಕ ಲೆಕ್ಕಪರಿಶೋಧನೆಯು ವಂಚನೆ, ದಾಸ್ತಾನು ನಷ್ಟಗಳು ಅಥವಾ ತೆರಿಗೆ ದೋಷಗಳಂತಹ ಹೆಚ್ಚಿನ ಸಂಭಾವ್ಯ ಅಪಾಯಗಳನ್ನು ಹೊಂದಿರುವ ವ್ಯಾಪಾರ ಕ್ಷೇತ್ರಗಳಿಗೆ ಆದ್ಯತೆ ನೀಡುತ್ತದೆ. ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆಯು ಅಸಾಮಾನ್ಯ ವಹಿವಾಟುಗಳನ್ನು ಗುರುತಿಸಲು ಅಥವಾ ಹಿಂದಿನ ವೈಫಲ್ಯಗಳನ್ನು ನಿಯಂತ್ರಿಸಲು ತಂತ್ರಜ್ಞಾನ ಮತ್ತು ಆಗಾಗ್ಗೆ ಡೇಟಾ ಪರೀಕ್ಷೆಯನ್ನು ಬಳಸುತ್ತದೆ. ಒಟ್ಟಾಗಿ, ಅವರು ಯುಎಇ ವ್ಯವಹಾರಗಳಿಗೆ ಹಣಕಾಸಿನ ನಿಖರತೆ, ಆಂತರಿಕ ನಿಯಂತ್ರಣಗಳು ಮತ್ತು ಅಪಾಯ ನಿರ್ವಹಣೆಯನ್ನು ಸುಧಾರಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತಾರೆ.
ದುಬೈ, ಅಬುಧಾಬಿ ಮತ್ತು ಇತರ ಎಮಿರೇಟ್ಸ್ಗಳಲ್ಲಿನ ವ್ಯವಹಾರಗಳಿಗೆ, ವಾರ್ಷಿಕ ಲೆಕ್ಕಪತ್ರ ವಿಮರ್ಶೆಗಳು ಕಾರ್ಯಾಚರಣೆಯ ದೌರ್ಬಲ್ಯಗಳನ್ನು ತ್ವರಿತವಾಗಿ ಗುರುತಿಸುವುದಿಲ್ಲ. ಅಪಾಯ-ಆಧಾರಿತ ಮತ್ತು ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆಯು ಮೇಲ್ವಿಚಾರಣೆಯನ್ನು ಸುಧಾರಿಸಲು ಎರಡು ಪೂರಕ ಮಾರ್ಗಗಳನ್ನು ನೀಡುತ್ತದೆ.
1. ಅಪಾಯ-ಆಧಾರಿತ ಆಂತರಿಕ ಆಡಿಟ್ ಎಂದರೇನು?
ಅಪಾಯ-ಆಧಾರಿತ ಆಂತರಿಕ ಲೆಕ್ಕಪರಿಶೋಧನೆಯು ವ್ಯವಹಾರದ ಉದ್ದೇಶಗಳನ್ನು ಗಮನಾರ್ಹವಾಗಿ ಪರಿಣಾಮ ಬೀರುವ ಚಟುವಟಿಕೆಗಳ ಮೇಲೆ ಆಡಿಟ್ ಸಂಪನ್ಮೂಲಗಳನ್ನು ಕೇಂದ್ರೀಕರಿಸುತ್ತದೆ.
ಪ್ರತಿ ವಿಭಾಗವನ್ನು ಸಮಾನವಾಗಿ ಪರಿಶೀಲಿಸುವ ಬದಲು, ಲೆಕ್ಕಪರಿಶೋಧಕರು ಅಪಾಯಗಳ ಸಂಭವನೀಯತೆ ಮತ್ತು ಪರಿಣಾಮವನ್ನು ನಿರ್ಣಯಿಸುತ್ತಾರೆ, ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ನಿಯಂತ್ರಣಗಳನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುತ್ತಾರೆ ಮತ್ತು ನಿಕಟ ಪರೀಕ್ಷೆಯ ಅಗತ್ಯವಿರುವ ಪ್ರದೇಶಗಳಿಗೆ ಆದ್ಯತೆ ನೀಡುತ್ತಾರೆ.
ಉದಾಹರಣೆಗೆ, ಆಗಾಗ್ಗೆ ಸ್ಟಾಕ್ ಕೊರತೆಯನ್ನು ಅನುಭವಿಸುತ್ತಿರುವ ಯುಎಇ ವ್ಯಾಪಾರ ಕಂಪನಿಯು ಕಡಿಮೆ ಅಪಾಯದ ಆಡಳಿತಾತ್ಮಕ ಚಟುವಟಿಕೆಗಳ ಮೇಲೆ ದಾಸ್ತಾನು ನಿಯಂತ್ರಣಗಳಿಗೆ ಆದ್ಯತೆ ನೀಡಬಹುದು.
ಇನ್ಸ್ಟಿಟ್ಯೂಟ್ ಆಫ್ ಇಂಟರ್ನಲ್ ಆಡಿಟರ್ಸ್ (IIA) ಜುಲೈ 2025 ರಲ್ಲಿ ಅಪಾಯ-ಆಧಾರಿತ ಆಂತರಿಕ ಲೆಕ್ಕಪರಿಶೋಧನಾ ಯೋಜನೆಗಳನ್ನು ಅಭಿವೃದ್ಧಿಪಡಿಸುವ ತನ್ನ ಮಾರ್ಗದರ್ಶನವನ್ನು ನವೀಕರಿಸಿದೆ.
2. ನಿರಂತರ ಆಡಿಟಿಂಗ್ ಎಂದರೇನು?
ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆಯು ವಹಿವಾಟುಗಳು, ಅಪಾಯಗಳು ಮತ್ತು ನಿಯಂತ್ರಣಗಳನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡಲು ಸ್ವಯಂಚಾಲಿತ ಡೇಟಾ ವಿಶ್ಲೇಷಣೆ ಮತ್ತು ಪುನರಾವರ್ತಿತ ಪರೀಕ್ಷೆಯನ್ನು ಬಳಸುತ್ತದೆ.
ಆವರ್ತಕ ವಿಮರ್ಶೆಗಳನ್ನು ಮಾತ್ರ ಅವಲಂಬಿಸುವ ಬದಲು, ಲೆಕ್ಕಪರಿಶೋಧಕರು ವಿನಾಯಿತಿಗಳನ್ನು ಹೆಚ್ಚಾಗಿ ಗುರುತಿಸಬಹುದು.
ಉದಾಹರಣೆಗೆ, ಸ್ವಯಂಚಾಲಿತ ಪರೀಕ್ಷೆಗಳು ನಕಲಿ ಪೂರೈಕೆದಾರರ ಇನ್ವಾಯ್ಸ್ಗಳು, ಅನುಮೋದನೆ ಮಿತಿಗಳನ್ನು ಮೀರಿದ ಪಾವತಿಗಳು ಅಥವಾ ಅನಿರೀಕ್ಷಿತ ದಾಸ್ತಾನು ಹೊಂದಾಣಿಕೆಗಳನ್ನು ಫ್ಲ್ಯಾಗ್ ಮಾಡಬಹುದು.
ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆಯು ಪ್ರತಿ ವ್ಯವಹಾರವನ್ನು ನೈಜ ಸಮಯದಲ್ಲಿ ಪರಿಶೀಲಿಸಲಾಗುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ. ಅಪಾಯ ಮತ್ತು ಲಭ್ಯವಿರುವ ಡೇಟಾವನ್ನು ಆಧರಿಸಿ ಪರೀಕ್ಷೆಗಳು ದೈನಂದಿನ, ವಾರಕ್ಕೊಮ್ಮೆ ಅಥವಾ ಇತರ ಆವರ್ತನಗಳಲ್ಲಿ ರನ್ ಆಗಬಹುದು.
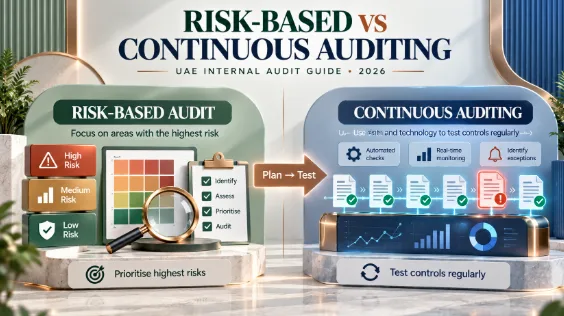
3. ಅಪಾಯ-ಆಧಾರಿತ ಮತ್ತು ನಿರಂತರ ಆಡಿಟಿಂಗ್ ನಡುವಿನ ವ್ಯತ್ಯಾಸವೇನು?
ಈ ವಿಧಾನಗಳು ಪರ್ಯಾಯಗಳಲ್ಲ. ನಿರಂತರವಾಗಿ ಏನನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡಬೇಕು ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಲು ಅಪಾಯದ ಮೌಲ್ಯಮಾಪನವು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
4. ಅಪಾಯ-ಆಧಾರಿತ ಆಂತರಿಕ ಆಡಿಟ್ ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ?
ಲೆಕ್ಕಪರಿಶೋಧಕರು ಮೊದಲು ಸಂಸ್ಥೆಯ ಪ್ರಮುಖ ಪ್ರಕ್ರಿಯೆಗಳು ಮತ್ತು ಸಂಭಾವ್ಯ ಅಪಾಯಗಳನ್ನು ಗುರುತಿಸುತ್ತಾರೆ.
ನಂತರ ಅವರು ಅಪಾಯದ ಸಾಧ್ಯತೆ, ಹಣಕಾಸಿನ ಪ್ರಭಾವ, ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ನಿಯಂತ್ರಣಗಳು ಮತ್ತು ನಿರ್ವಹಣೆಯ ಆದ್ಯತೆಗಳನ್ನು ನಿರ್ಣಯಿಸುತ್ತಾರೆ.
ಒಂದು ಸರಳೀಕೃತ ಉದಾಹರಣೆ:
ಲೆಕ್ಕಪರಿಶೋಧನಾ ಯೋಜನೆಯನ್ನು ಸೂಕ್ತ ಆಡಳಿತ ಪ್ರಕ್ರಿಯೆಯ ಮೂಲಕ ಅನುಮೋದಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ವ್ಯಾಪಾರದ ಅಪಾಯಗಳು ಬದಲಾದಾಗ ಪರಿಶೀಲಿಸಲಾಗುತ್ತದೆ.
5. ಅಭ್ಯಾಸದಲ್ಲಿ ನಿರಂತರ ಆಡಿಟಿಂಗ್ ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ?
ವಿಶ್ವಾಸಾರ್ಹ ಡೇಟಾ ಮೂಲಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಮೂಲಕ ಮತ್ತು ಪರೀಕ್ಷೆಗಳನ್ನು ವ್ಯಾಖ್ಯಾನಿಸುವ ಮೂಲಕ ನಿರಂತರ ಆಡಿಟಿಂಗ್ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ಉತ್ಪಾದನಾ ಕಂಪನಿಯು ಋಣಾತ್ಮಕ ಸ್ಟಾಕ್ ಬ್ಯಾಲೆನ್ಸ್, ಅಸಾಮಾನ್ಯ ವಸ್ತು ವ್ಯರ್ಥ ಮತ್ತು ಅನುಮೋದನೆ ಇಲ್ಲದೆ ಖರೀದಿಗಳಿಗೆ ಸ್ವಯಂಚಾಲಿತ ಚೆಕ್ಗಳನ್ನು ಸ್ಥಾಪಿಸಬಹುದು.
ಒಂದು ವಿನಾಯಿತಿ ಕಾಣಿಸಿಕೊಂಡಾಗ, ಲೆಕ್ಕಪರಿಶೋಧಕರು ಇದು ನಿಜವಾದ ನಿಯಂತ್ರಣ ದೌರ್ಬಲ್ಯ ಅಥವಾ ಕಾನೂನುಬದ್ಧ ವಹಿವಾಟನ್ನು ಪ್ರತಿಬಿಂಬಿಸುತ್ತದೆಯೇ ಎಂದು ತನಿಖೆ ಮಾಡುತ್ತಾರೆ.
ಫಲಿತಾಂಶದ ಫಲಿತಾಂಶಗಳನ್ನು ದಾಖಲಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ನಿರ್ವಹಣೆಗೆ ತಿಳಿಸಲಾಗುತ್ತದೆ.
ಸ್ವಯಂಚಾಲಿತ ಎಚ್ಚರಿಕೆಗಳಿಗೆ ತನಿಖೆಯ ಅಗತ್ಯವಿದೆ; ಅವರು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ವಂಚನೆ ಅಥವಾ ಲೆಕ್ಕಪತ್ರ ದೋಷಗಳನ್ನು ಸಾಬೀತುಪಡಿಸುವುದಿಲ್ಲ.
6. ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆ ಮತ್ತು ನಿರಂತರ ಮಾನಿಟರಿಂಗ್ ಎಂದರೇನು?
ಈ ನಿಯಮಗಳು ಸಂಬಂಧಿಸಿವೆ ಆದರೆ ವಿಭಿನ್ನ ಜವಾಬ್ದಾರಿಗಳನ್ನು ಹೊಂದಿವೆ.
ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆ ಆಯ್ಕೆಮಾಡಿದ ಅಪಾಯಗಳು ಮತ್ತು ನಿಯಂತ್ರಣಗಳ ಮೇಲೆ ಸ್ವತಂತ್ರ ಭರವಸೆ ನೀಡಲು ಆಂತರಿಕ ಲೆಕ್ಕ ಪರಿಶೋಧಕರು ನಿರ್ವಹಿಸುತ್ತಾರೆ.
ನಿರಂತರ ಮೇಲ್ವಿಚಾರಣೆ ದೈನಂದಿನ ವ್ಯವಹಾರ ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡಲು ಮತ್ತು ವಿನಾಯಿತಿಗಳಿಗೆ ಪ್ರತಿಕ್ರಿಯಿಸಲು ಸಾಮಾನ್ಯವಾಗಿ ನಿರ್ವಹಣೆಯಿಂದ ನಿರ್ವಹಿಸಲಾಗುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ಹಣಕಾಸು ಮ್ಯಾನೇಜರ್ ಪ್ರತಿದಿನ ಮಿತಿಮೀರಿದ ಸ್ವೀಕೃತಿಗಳನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡಬಹುದು, ಆದರೆ ಆಂತರಿಕ ಲೆಕ್ಕಪರಿಶೋಧನೆಯು ಕಂಪನಿಯ ಕ್ರೆಡಿಟ್-ನಿಯಂತ್ರಣ ಪ್ರಕ್ರಿಯೆಯು ಪರಿಣಾಮಕಾರಿಯಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆಯೇ ಎಂದು ಸ್ವತಂತ್ರವಾಗಿ ಪರೀಕ್ಷಿಸುತ್ತದೆ.
IIA ಸೆಪ್ಟೆಂಬರ್ 2025 ರಲ್ಲಿ ನಿರಂತರ ಲೆಕ್ಕಪರಿಶೋಧನೆ ಮತ್ತು ಮೇಲ್ವಿಚಾರಣೆಯ ಕುರಿತು ನವೀಕರಿಸಿದ ಮಾರ್ಗದರ್ಶನವನ್ನು ನೀಡಿತು.
7. ಯುಎಇ ವ್ಯವಹಾರಗಳು ಈ ವಿಧಾನಗಳನ್ನು ಹೇಗೆ ಕಾರ್ಯಗತಗೊಳಿಸಬಹುದು?
ವ್ಯವಹಾರಗಳು ತಮ್ಮ ಹೆಚ್ಚಿನ ಆದ್ಯತೆಯ ಹಣಕಾಸು ಮತ್ತು ಕಾರ್ಯಾಚರಣೆಯ ಅಪಾಯಗಳೊಂದಿಗೆ ಪ್ರಾರಂಭಿಸಬೇಕು.
ಪ್ರಾಯೋಗಿಕ ಅನುಷ್ಠಾನ ಪ್ರಕ್ರಿಯೆಯು ಒಳಗೊಂಡಿರುತ್ತದೆ:
ಗಮನಾರ್ಹ ವ್ಯಾಪಾರ ಅಪಾಯಗಳನ್ನು ಗುರುತಿಸಿ.
ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಲೆಕ್ಕಪತ್ರ ನಿರ್ವಹಣೆ ಮತ್ತು ಕಾರ್ಯಾಚರಣೆಯ ನಿಯಂತ್ರಣಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
ಅಪಾಯ-ಆಧಾರಿತ ಆಂತರಿಕ ಆಡಿಟ್ ಯೋಜನೆಯನ್ನು ತಯಾರಿಸಿ.
ಸ್ವಯಂಚಾಲಿತ ಪರೀಕ್ಷೆಗೆ ಸೂಕ್ತವಾದ ವಹಿವಾಟುಗಳನ್ನು ಆಯ್ಕೆಮಾಡಿ.
ವಿನಾಯಿತಿ ಮಾನದಂಡಗಳು ಮತ್ತು ವರದಿ ಮಾಡುವ ಆವರ್ತನವನ್ನು ಸ್ಥಾಪಿಸಿ.
ಫ್ಲ್ಯಾಗ್ ಮಾಡಿದ ವಹಿವಾಟುಗಳನ್ನು ತನಿಖೆ ಮಾಡಿ.
ಸಂಶೋಧನೆಗಳನ್ನು ವರದಿ ಮಾಡಿ ಮತ್ತು ಸರಿಪಡಿಸುವ ಕ್ರಮಗಳನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡಿ.
ಯುಎಇಗೆ ವ್ಯಾಟ್ ಮತ್ತು ಕಾರ್ಪೊರೇಟ್ ತೆರಿಗೆ, ಸಂಬಂಧಿತ ಚೆಕ್ಗಳು ಕಾಣೆಯಾದ ಇನ್ವಾಯ್ಸ್ಗಳು, ಅಸಾಮಾನ್ಯ ಹೊಂದಾಣಿಕೆಗಳು ಮತ್ತು ಲೆಕ್ಕಪತ್ರ ದಾಖಲೆಗಳು ಮತ್ತು ತೆರಿಗೆ ಕೆಲಸದ ಪೇಪರ್ಗಳ ನಡುವಿನ ಅಸಂಗತತೆಗಳನ್ನು ಒಳಗೊಂಡಿರಬಹುದು.
ಎರಡೂ ವಿಧಾನಗಳು ಶಾಸನಬದ್ಧ ಲೆಕ್ಕಪರಿಶೋಧನೆಗಳು ಅಥವಾ ಫೆಡರಲ್ ತೆರಿಗೆ ಪ್ರಾಧಿಕಾರದ ಪರೀಕ್ಷೆಗಳನ್ನು ಬದಲಿಸುವುದಿಲ್ಲ.
8. ಲೆಕ್ಕಪರಿಶೋಧನೆ ತಯಾರಿಯಲ್ಲಿ ವಿನಿಮಯ್ ಹೇಗೆ ಸಹಾಯ ಮಾಡಬಹುದು?
ಪರಿಣಾಮಕಾರಿ ಆಂತರಿಕ ಲೆಕ್ಕಪರಿಶೋಧನೆಗಾಗಿ ನಿಖರವಾದ ವಹಿವಾಟು ದಾಖಲೆಗಳು ಅತ್ಯಗತ್ಯ.
ವಿನಿಮಯ್ ಇನ್ವಾಯ್ಸ್ಗಳು, ಖರೀದಿಗಳು, ವೆಚ್ಚಗಳು, ಗ್ರಾಹಕ ಮತ್ತು ಪೂರೈಕೆದಾರರ ಲೆಡ್ಜರ್ಗಳು, ದಾಸ್ತಾನು ನಿರ್ವಹಣೆ ಮತ್ತು ಹಣಕಾಸು ವರದಿಗಾಗಿ ಸಾಮಾನ್ಯ ಲೆಕ್ಕಪತ್ರ ವೈಶಿಷ್ಟ್ಯಗಳನ್ನು ಒದಗಿಸುತ್ತದೆ.
ಈ ದಾಖಲೆಗಳು ಅಕೌಂಟೆಂಟ್ಗಳಿಗೆ ಮಿತಿಮೀರಿದ ಬಾಕಿಗಳು, ಅಸಾಮಾನ್ಯ ವೆಚ್ಚಗಳು, ದಾಸ್ತಾನು ವ್ಯತ್ಯಾಸಗಳು ಮತ್ತು ವಹಿವಾಟು ಇತಿಹಾಸಗಳನ್ನು ತನಿಖೆ ಮಾಡಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಆದಾಗ್ಯೂ, ವಿನಿಮಯ್ನ ಮೀಸಲಾದ ನಿರಂತರ ಆಡಿಟ್ ಎಂಜಿನ್, ಸ್ವಯಂಚಾಲಿತ ಅಸಂಗತತೆ ಪತ್ತೆ, ಅಪಾಯ-ಸ್ಕೋರಿಂಗ್ ಪರಿಕರಗಳು ಮತ್ತು IIA ಮಾನದಂಡಗಳ ಅನುಸರಣೆಯನ್ನು ಸ್ವತಂತ್ರವಾಗಿ ಪರಿಶೀಲಿಸಲಾಗಿಲ್ಲ.
ವ್ಯವಹಾರಗಳು ಡೇಟಾ ರಫ್ತುಗಳ ಲಭ್ಯತೆ, ಪ್ರವೇಶ ನಿಯಂತ್ರಣಗಳು ಮತ್ತು ಅನುಷ್ಠಾನಕ್ಕೆ ಮೊದಲು ಅಗತ್ಯವಿರುವ ಯಾವುದೇ ಆಡಿಟ್ ಯಾಂತ್ರೀಕೃತಗೊಂಡ ವೈಶಿಷ್ಟ್ಯಗಳನ್ನು ದೃಢೀಕರಿಸಬೇಕು.
Frequently Asked Questions
Related Topics
Published by Satyam mahajan
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.