जोखीम-आधारित अंतर्गत ऑडिट म्हणजे काय आणि सतत ऑडिटिंग म्हणजे काय?
द्रुत उत्तर: जोखीम-आधारित अंतर्गत लेखापरीक्षण फसवणूक, यादीतील तोटा किंवा कर त्रुटी यासारख्या सर्वाधिक संभाव्य जोखीम असलेल्या व्यावसायिक क्षेत्रांना प्राधान्य देते. सतत ऑडिटिंगमध्ये असामान्य व्यवहार ओळखण्यासाठी किंवा पूर्वीच्या अपयशांवर नियंत्रण ठेवण्यासाठी तंत्रज्ञान आणि वारंवार डेटा चाचणी वापरली जाते. एकत्रितपणे, ते UAE व्यवसायांना आर्थिक अचूकता, अंतर्गत नियंत्रणे आणि जोखीम व्यवस्थापन सुधारण्यात मदत करतात.
दुबई, अबू धाबी आणि इतर अमिरातीमधील व्यवसायांसाठी, वार्षिक लेखा परीक्षणे कदाचित ऑपरेशनल कमकुवतपणा लवकर ओळखू शकत नाहीत. जोखीम-आधारित आणि सतत लेखापरीक्षण हे निरीक्षण सुधारण्यासाठी दोन पूरक मार्ग देतात.
1. जोखीम-आधारित अंतर्गत ऑडिट म्हणजे काय?
जोखीम-आधारित अंतर्गत ऑडिट व्यवसायाच्या उद्दिष्टांवर लक्षणीय परिणाम करू शकणाऱ्या क्रियाकलापांवर ऑडिट संसाधने केंद्रित करते.
प्रत्येक विभागाचे समान परीक्षण करण्याऐवजी, लेखा परीक्षक जोखमीच्या संभाव्यतेचे आणि प्रभावाचे मूल्यांकन करतात, विद्यमान नियंत्रणांचे मूल्यांकन करतात आणि जवळच्या तपासणीची आवश्यकता असलेल्या क्षेत्रांना प्राधान्य देतात.
उदाहरणार्थ, वारंवार स्टॉक टंचाई अनुभवणारी UAE ट्रेडिंग कंपनी कमी-जोखीम असलेल्या प्रशासकीय क्रियाकलापांवर इन्व्हेंटरी नियंत्रणांना प्राधान्य देऊ शकते.
इंस्टिट्यूट ऑफ इंटर्नल ऑडिटर्स (IIA) ने जुलै 2025 मध्ये जोखीम-आधारित अंतर्गत ऑडिट योजना विकसित करण्याबाबत त्यांचे मार्गदर्शन अद्यतनित केले.
2. सतत ऑडिटिंग म्हणजे काय?
सतत ऑडिटिंग व्यवहार, जोखीम आणि नियंत्रणांचे मूल्यांकन करण्यासाठी स्वयंचलित डेटा विश्लेषण आणि पुनरावृत्ती चाचणी वापरते.
केवळ नियतकालिक पुनरावलोकनांवर विसंबून राहण्याऐवजी, ऑडिटर अधिक वारंवार अपवाद ओळखू शकतात.
उदाहरणार्थ, स्वयंचलित चाचण्या डुप्लिकेट पुरवठादार इनव्हॉइस, मंजुरी मर्यादेपेक्षा जास्त पेमेंट किंवा अनपेक्षित इन्व्हेंटरी ऍडजस्टमेंट फ्लॅग करू शकतात.
सतत ऑडिटिंगचा अर्थ असा नाही की प्रत्येक व्यवहाराचे रिअल टाइममध्ये पुनरावलोकन केले जाईल. जोखीम आणि उपलब्ध डेटावर आधारित चाचण्या दररोज, साप्ताहिक किंवा इतर फ्रिक्वेन्सींवर चालू शकतात.
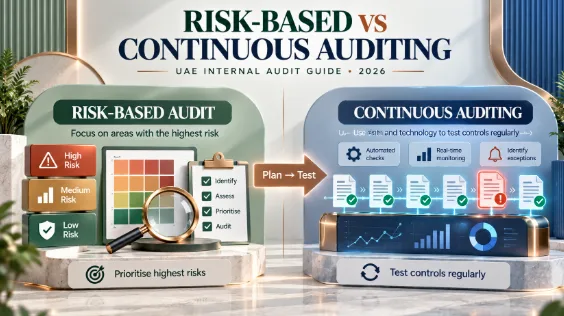
3. जोखीम-आधारित आणि सतत ऑडिटिंगमध्ये काय फरक आहे?
या पद्धती पर्यायी नाहीत. जोखमीचे मूल्यांकन सतत कशाचे परीक्षण केले पाहिजे हे निर्धारित करण्यात मदत करते.
4. जोखीम-आधारित अंतर्गत ऑडिट कसे कार्य करते?
ऑडिटर प्रथम संस्थेच्या महत्त्वाच्या प्रक्रिया आणि संभाव्य धोके ओळखतात.
त्यानंतर ते जोखमीची शक्यता, आर्थिक प्रभाव, विद्यमान नियंत्रणे आणि व्यवस्थापन प्राधान्यांचे मूल्यांकन करतात.
एक सरलीकृत उदाहरण:
लेखापरीक्षण योजना नंतर योग्य प्रशासन प्रक्रियेद्वारे मंजूर केली जाते आणि जेव्हा व्यवसायातील जोखीम बदलतात तेव्हा त्याचे पुनरावलोकन केले जाते.
5. सतत ऑडिटिंग सरावात कसे कार्य करते?
विश्वसनीय डेटा स्रोत निवडून आणि चाचण्या परिभाषित करून सतत ऑडिटिंग सुरू होते.
उदाहरणार्थ, एखादी उत्पादक कंपनी नकारात्मक स्टॉक शिल्लक, असामान्य साहित्याचा अपव्यय आणि मंजूरीशिवाय खरेदीसाठी स्वयंचलित तपासणी स्थापित करू शकते.
जेव्हा एखादा अपवाद दिसून येतो, तेव्हा ऑडिटर तपासतो की तो वास्तविक नियंत्रण कमकुवतपणा किंवा कायदेशीर व्यवहार दर्शवतो.
परिणामी निष्कर्ष दस्तऐवजीकरण केले जातात आणि व्यवस्थापनाला कळवले जातात.
स्वयंचलित अलर्टसाठी तपास आवश्यक आहे; ते आपोआप फसवणूक किंवा लेखा त्रुटी सिद्ध करत नाहीत.
6. सतत ऑडिटिंग विरुद्ध सतत देखरेख म्हणजे काय?
या अटी संबंधित आहेत परंतु त्यांच्या जबाबदाऱ्या वेगळ्या आहेत.
सतत ऑडिटिंग निवडलेल्या जोखीम आणि नियंत्रणांवर स्वतंत्र आश्वासन देण्यासाठी अंतर्गत लेखापरीक्षकांद्वारे केले जाते.
सतत देखरेख दैनंदिन व्यवसाय प्रक्रियांवर देखरेख ठेवण्यासाठी आणि अपवादांना प्रतिसाद देण्यासाठी सामान्यतः व्यवस्थापनाद्वारे केले जाते.
उदाहरणार्थ, फायनान्स मॅनेजर दैनंदिन थकीत मिळकतींचे निरीक्षण करू शकतो, तर अंतर्गत ऑडिट कंपनीची क्रेडिट-नियंत्रण प्रक्रिया प्रभावीपणे काम करते की नाही याची स्वतंत्रपणे चाचणी करते.
IIA ने सप्टेंबर 2025 मध्ये सतत ऑडिटिंग आणि मॉनिटरिंगसाठी अद्यतनित मार्गदर्शन जारी केले.
7. UAE व्यवसाय या दृष्टिकोनांची अंमलबजावणी कशी करू शकतात?
व्यवसायांनी त्यांच्या सर्वोच्च-प्राधान्य आर्थिक आणि ऑपरेशनल जोखमींसह सुरुवात करावी.
व्यावहारिक अंमलबजावणी प्रक्रियेमध्ये हे समाविष्ट आहे:
महत्त्वपूर्ण व्यवसाय जोखीम ओळखा.
विद्यमान लेखा आणि परिचालन नियंत्रणांचे पुनरावलोकन करा.
जोखीम-आधारित अंतर्गत ऑडिट योजना तयार करा.
स्वयंचलित चाचणीसाठी योग्य व्यवहार निवडा.
अपवाद निकष आणि अहवाल वारंवारता स्थापित करा.
ध्वजांकित व्यवहारांची चौकशी करा.
निष्कर्षांचा अहवाल द्या आणि सुधारात्मक कृतींचे निरीक्षण करा.
UAE साठी व्हॅट आणि कॉर्पोरेट कर, संबंधित धनादेशांमध्ये गहाळ पावत्या, असामान्य समायोजने आणि लेखा रेकॉर्ड आणि कर कामकाजाच्या कागदपत्रांमधील विसंगती यांचा समावेश असू शकतो.
कोणताही दृष्टीकोन वैधानिक ऑडिट किंवा फेडरल टॅक्स ऑथॉरिटी परीक्षांची जागा घेत नाही.
8. ऑडिटच्या तयारीसाठी विनिमय कशी मदत करू शकेल?
प्रभावी अंतर्गत ऑडिटिंगसाठी अचूक व्यवहार नोंदी आवश्यक आहेत.
विनिमय पावत्या, खरेदी, खर्च, ग्राहक आणि पुरवठादार खाते, यादी व्यवस्थापन आणि आर्थिक अहवाल यासाठी सामान्य लेखा वैशिष्ट्ये प्रदान करते.
हे रेकॉर्ड लेखापालांना थकीत शिल्लक, असामान्य खर्च, यादीतील फरक आणि व्यवहार इतिहास तपासण्यात मदत करू शकतात.
तथापि, विनिमयचे समर्पित सतत ऑडिट इंजिन, स्वयंचलित विसंगती शोध, जोखीम-स्कोअरिंग साधने आणि IIA मानकांचे पालन स्वतंत्रपणे सत्यापित केले गेले नाही..
व्यवसायांनी अंमलबजावणीपूर्वी डेटा निर्यात, प्रवेश नियंत्रणे आणि आवश्यक ऑडिट ऑटोमेशन वैशिष्ट्यांच्या उपलब्धतेची पुष्टी केली पाहिजे.
Frequently Asked Questions
Related Topics
Published by Satyam mahajan
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.