இடர் அடிப்படையிலான உள் தணிக்கை என்றால் என்ன, தொடர்ச்சியான தணிக்கை என்றால் என்ன?
விரைவான பதில்: இடர் அடிப்படையிலான உள் தணிக்கையானது, மோசடி, சரக்கு இழப்புகள் அல்லது வரிப் பிழைகள் போன்ற அதிக அபாயங்களைக் கொண்ட வணிகப் பகுதிகளுக்கு முன்னுரிமை அளிக்கிறது. தொடர்ச்சியான தணிக்கையானது, வழக்கத்திற்கு மாறான பரிவர்த்தனைகளைக் கண்டறிய அல்லது முந்தைய தோல்விகளைக் கட்டுப்படுத்த தொழில்நுட்பம் மற்றும் அடிக்கடி தரவுச் சோதனையைப் பயன்படுத்துகிறது. ஒன்றாக, ஐக்கிய அரபு எமிரேட்ஸ் வணிகங்கள் நிதித் துல்லியம், உள் கட்டுப்பாடுகள் மற்றும் இடர் மேலாண்மை ஆகியவற்றை மேம்படுத்த உதவுகின்றன.
துபாய், அபுதாபி மற்றும் பிற எமிரேட்ஸில் உள்ள வணிகங்களுக்கு, வருடாந்திர கணக்கியல் மதிப்பாய்வுகள் செயல்பாட்டு பலவீனங்களை விரைவாக அடையாளம் காண முடியாது. இடர் அடிப்படையிலான மற்றும் தொடர்ச்சியான தணிக்கை மேற்பார்வையை மேம்படுத்த இரண்டு நிரப்பு வழிகளை வழங்குகிறது.
1. இடர் அடிப்படையிலான உள் தணிக்கை என்றால் என்ன?
இடர் அடிப்படையிலான உள் தணிக்கையானது வணிக நோக்கங்களை கணிசமாக பாதிக்கக்கூடிய செயல்பாடுகளில் தணிக்கை வளங்களை குவிக்கிறது.
ஒவ்வொரு துறையையும் சமமாக ஆய்வு செய்வதற்குப் பதிலாக, தணிக்கையாளர்கள் அபாயங்களின் சாத்தியக்கூறு மற்றும் தாக்கத்தை மதிப்பிடுகின்றனர், ஏற்கனவே உள்ள கட்டுப்பாடுகளை மதிப்பீடு செய்து, நெருக்கமான ஆய்வு தேவைப்படும் பகுதிகளுக்கு முன்னுரிமை அளிக்கின்றனர்.
எடுத்துக்காட்டாக, அடிக்கடி பங்கு பற்றாக்குறையை அனுபவிக்கும் UAE வர்த்தக நிறுவனம், குறைந்த ஆபத்துள்ள நிர்வாக நடவடிக்கைகளில் சரக்குக் கட்டுப்பாடுகளுக்கு முன்னுரிமை அளிக்கலாம்.
இன்ஸ்டிடியூட் ஆஃப் இன்டர்னல் ஆடிட்டர்ஸ் (IIA) ஜூலை 2025 இல் இடர் அடிப்படையிலான உள் தணிக்கைத் திட்டங்களை உருவாக்குவதற்கான வழிகாட்டுதலைப் புதுப்பித்தது.
2. தொடர்ச்சியான தணிக்கை என்றால் என்ன?
பரிவர்த்தனைகள், அபாயங்கள் மற்றும் கட்டுப்பாடுகளை மதிப்பிடுவதற்கு தொடர்ச்சியான தணிக்கை தானியங்கு தரவு பகுப்பாய்வு மற்றும் மீண்டும் மீண்டும் சோதனை ஆகியவற்றைப் பயன்படுத்துகிறது.
அவ்வப்போது மதிப்பாய்வுகளை மட்டுமே நம்பாமல், தணிக்கையாளர்கள் விதிவிலக்குகளை அடிக்கடி கண்டறிய முடியும்.
எடுத்துக்காட்டாக, தானியங்கு சோதனைகள் நகல் சப்ளையர் இன்வாய்ஸ்கள், அனுமதி வரம்புகளை மீறும் பணம் அல்லது எதிர்பாராத சரக்கு சரிசெய்தல் ஆகியவற்றைக் குறிக்கலாம்.
தொடர்ச்சியான தணிக்கை என்பது ஒவ்வொரு பரிவர்த்தனையும் உண்மையான நேரத்தில் மதிப்பாய்வு செய்யப்பட வேண்டும் என்று அர்த்தமல்ல. ஆபத்து மற்றும் கிடைக்கக்கூடிய தரவின் அடிப்படையில் சோதனைகள் தினசரி, வாராந்திர அல்லது பிற அதிர்வெண்களில் இயங்கலாம்.
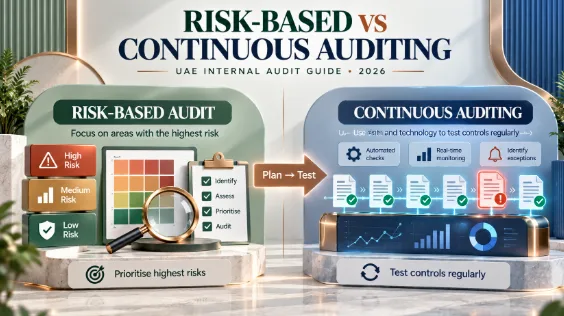
3. இடர் அடிப்படையிலான மற்றும் தொடர்ச்சியான தணிக்கைக்கு இடையே உள்ள வேறுபாடு என்ன?
இந்த அணுகுமுறைகள் மாற்று வழிகள் அல்ல. எதைத் தொடர்ந்து கண்காணிக்க வேண்டும் என்பதைத் தீர்மானிக்க இடர் மதிப்பீடு உதவுகிறது.
4. இடர் அடிப்படையிலான உள் தணிக்கை எவ்வாறு செயல்படுகிறது?
தணிக்கையாளர்கள் முதலில் நிறுவனத்தின் முக்கியமான செயல்முறைகள் மற்றும் சாத்தியமான அபாயங்களைக் கண்டறிகின்றனர்.
அவர்கள் ஆபத்து சாத்தியம், நிதி தாக்கம், ஏற்கனவே உள்ள கட்டுப்பாடுகள் மற்றும் மேலாண்மை முன்னுரிமைகளை மதிப்பிடுகின்றனர்.
ஒரு எளிமையான உதாரணம்:
தணிக்கைத் திட்டம் பொருத்தமான நிர்வாகச் செயல்முறையின் மூலம் அங்கீகரிக்கப்பட்டு, வணிக அபாயங்கள் மாறும்போது மதிப்பாய்வு செய்யப்படுகிறது.
5. நடைமுறையில் தொடர்ச்சியான தணிக்கை எவ்வாறு செயல்படுகிறது?
நம்பகமான தரவு மூலங்களைத் தேர்ந்தெடுத்து சோதனைகளை வரையறுப்பதன் மூலம் தொடர்ச்சியான தணிக்கை தொடங்குகிறது.
எடுத்துக்காட்டாக, ஒரு உற்பத்தி நிறுவனம் எதிர்மறையான பங்கு நிலுவைகள், வழக்கத்திற்கு மாறான பொருள் விரயம் மற்றும் ஒப்புதல் இல்லாமல் வாங்குதல் ஆகியவற்றிற்கான தானியங்கு காசோலைகளை நிறுவலாம்.
விதிவிலக்கு தோன்றும்போது, அது உண்மையான கட்டுப்பாட்டு பலவீனத்தை பிரதிபலிக்கிறதா அல்லது முறையான பரிவர்த்தனையை பிரதிபலிக்கிறதா என்பதை ஆடிட்டர் ஆராய்கிறார்.
பெறப்பட்ட கண்டுபிடிப்புகள் ஆவணப்படுத்தப்பட்டு நிர்வாகத்திற்கு தெரிவிக்கப்படுகின்றன.
தானியங்கு விழிப்பூட்டல்களுக்கு விசாரணை தேவை; அவை தானாகவே மோசடி அல்லது கணக்கு பிழைகளை நிரூபிக்காது.
6. தொடர்ச்சியான தணிக்கை மற்றும் தொடர்ச்சியான கண்காணிப்பு என்றால் என்ன?
இந்த விதிமுறைகள் தொடர்புடையவை ஆனால் வெவ்வேறு பொறுப்புகள் உள்ளன.
தொடர்ச்சியான தணிக்கை தேர்ந்தெடுக்கப்பட்ட அபாயங்கள் மற்றும் கட்டுப்பாடுகள் மீது சுயாதீனமான உத்தரவாதத்தை வழங்க உள் தணிக்கையாளர்களால் செய்யப்படுகிறது.
தொடர் கண்காணிப்பு தினசரி வணிக செயல்முறைகளை மேற்பார்வையிடவும் விதிவிலக்குகளுக்கு பதிலளிக்கவும் பொதுவாக நிர்வாகத்தால் செய்யப்படுகிறது.
எடுத்துக்காட்டாக, நிதி மேலாளர் காலதாமதமான வரவுகளை தினசரி கண்காணிக்கலாம், அதே நேரத்தில் நிறுவனத்தின் கடன்-கட்டுப்பாட்டு செயல்முறை திறம்பட செயல்படுகிறதா என்பதை உள் தணிக்கை சுயாதீனமாக சோதிக்கிறது.
செப்டம்பர் 2025 இல் தொடர்ச்சியான தணிக்கை மற்றும் கண்காணிப்பு குறித்த மேம்படுத்தப்பட்ட வழிகாட்டுதலை IIA வழங்கியது.
7. UAE வணிகங்கள் இந்த அணுகுமுறைகளை எவ்வாறு செயல்படுத்தலாம்?
வணிகங்கள் அவற்றின் அதிக முன்னுரிமை நிதி மற்றும் செயல்பாட்டு அபாயங்களுடன் தொடங்க வேண்டும்.
ஒரு நடைமுறை செயல்படுத்தல் செயல்முறை உள்ளடக்கியது:
குறிப்பிடத்தக்க வணிக அபாயங்களை அடையாளம் காணவும்.
ஏற்கனவே உள்ள கணக்கியல் மற்றும் செயல்பாட்டுக் கட்டுப்பாடுகளை மதிப்பாய்வு செய்யவும்.
ஆபத்து அடிப்படையிலான உள் தணிக்கைத் திட்டத்தைத் தயாரிக்கவும்.
தானியங்கு சோதனைக்கு ஏற்ற பரிவர்த்தனைகளைத் தேர்ந்தெடுக்கவும்.
விதிவிலக்கு அளவுகோல் மற்றும் அறிக்கையிடல் அதிர்வெண் ஆகியவற்றை நிறுவவும்.
கொடியிடப்பட்ட பரிவர்த்தனைகளை ஆராயுங்கள்.
கண்டறிதல்களைப் புகாரளி மற்றும் சரியான நடவடிக்கைகளை கண்காணிக்கவும்.
UAEக்கு VAT மற்றும் கார்ப்பரேட் வரி, தொடர்புடைய காசோலைகளில் விடுபட்ட இன்வாய்ஸ்கள், வழக்கத்திற்கு மாறான மாற்றங்கள் மற்றும் கணக்கியல் பதிவுகள் மற்றும் வரி வேலை ஆவணங்களுக்கு இடையே உள்ள முரண்பாடுகள் ஆகியவை அடங்கும்.
எந்தவொரு அணுகுமுறையும் சட்டப்பூர்வ தணிக்கைகள் அல்லது ஃபெடரல் டேக்ஸ் அத்தாரிட்டி தேர்வுகளை மாற்றாது.
8. தணிக்கைத் தயாரிப்பில் வினிமே எவ்வாறு உதவ முடியும்?
பயனுள்ள உள் தணிக்கைக்கு துல்லியமான பரிவர்த்தனை பதிவுகள் அவசியம்.
வினிமய் விலைப்பட்டியல், கொள்முதல், செலவுகள், வாடிக்கையாளர் மற்றும் சப்ளையர் லெட்ஜர்கள், சரக்கு மேலாண்மை மற்றும் நிதி அறிக்கையிடல் ஆகியவற்றிற்கான பொதுவான கணக்கியல் அம்சங்களை வழங்குகிறது.
இந்த பதிவுகள் கணக்காளர்கள் தாமதமான நிலுவைகள், அசாதாரண செலவுகள், சரக்கு வேறுபாடுகள் மற்றும் பரிவர்த்தனை வரலாறுகளை விசாரிக்க உதவும்.
எனினும், வினிமேயின் அர்ப்பணிக்கப்பட்ட தொடர்ச்சியான தணிக்கை இயந்திரம், தானியங்கு ஒழுங்கின்மை கண்டறிதல், ஆபத்து-மதிப்பீட்டு கருவிகள் மற்றும் IIA தரநிலைகளின் இணக்கம் ஆகியவை சுயாதீனமாக சரிபார்க்கப்படவில்லை..
தரவு ஏற்றுமதிகள், அணுகல் கட்டுப்பாடுகள் மற்றும் தேவையான தணிக்கை ஆட்டோமேஷன் அம்சங்கள் ஆகியவற்றை செயல்படுத்துவதற்கு முன் வணிகங்கள் உறுதிசெய்ய வேண்டும்.
Frequently Asked Questions
Related Topics
Published by Satyam mahajan
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.