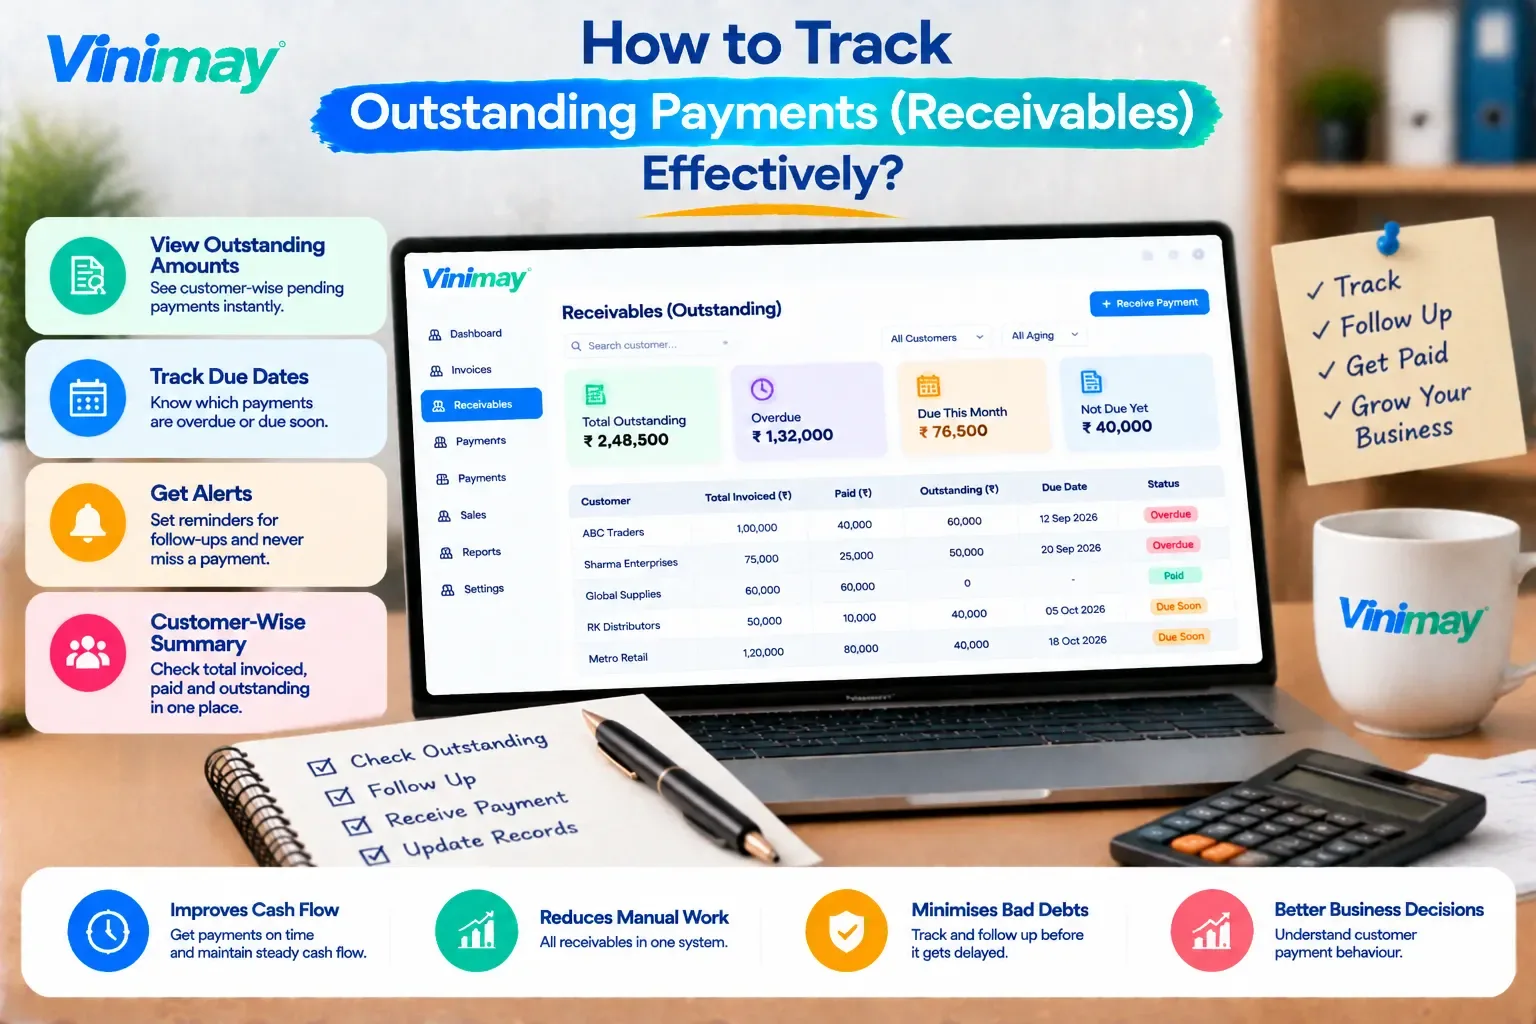
थकबाकी देयके (प्राप्त करण्यायोग्य) प्रभावीपणे कसे ट्रॅक करावे
मूठभर ग्राहक असलेल्या प्रत्येक व्यवसायात शेवटी समान समस्या उद्भवतात: कोणाला काय आणि केव्हा देणे आहे हे जाणून घेणे, इन्व्हॉइसचा स्टॅक न खोदता किंवा आठवड्यापूर्वीचे संभाषण लक्षात ठेवण्याचा प्रयत्न न करता. व्यवस्थापित न केलेले, न भरलेले इनव्हॉइस फक्त शांतपणे बसत नाहीत—ते थेट रोख प्रवाहावर परिणाम करतात आणि एखादा व्यवसाय आधीपासून मागे असलेल्या ग्राहकाला अधिक क्रेडिट देऊ शकतो, कारण तपासण्याचा कोणताही स्पष्ट, अचूक मार्ग नव्हता. पेमेंट
प्रभावी प्राप्त करण्यायोग्य ट्रॅकिंग म्हणजे पेमेंटचा अधिक आक्रमकपणे पाठलाग करण्याबद्दल नाही—हे प्रत्येक ग्राहकाच्या थकबाकीचे अचूक, वर्तमान आणि सहज तपासण्यायोग्य रेकॉर्ड असण्याबद्दल आहे, म्हणून फॉलो-अप, क्रेडिट अटी आणि रोख प्रवाह नियोजन बद्दलचे निर्णय अंदाजे अंदाजापेक्षा वास्तविक संख्येवर आधारित असतात.
या मार्गदर्शकामध्ये प्रभावी प्राप्तीयोग्य ट्रॅकिंगसाठी प्रत्यक्षात काय आवश्यक आहे, समस्या एकाच वेळी न वाढता हळूहळू का निर्माण होते, आणि व्यावहारिक सवयी आणि प्रणाली यांचा समावेश आहे. ती अचूक ठेवणारी वैशिष्ट्ये.
प्रभावी प्राप्त करण्यायोग्य ट्रॅकिंगमध्ये प्रत्यक्षात काय समाविष्ट आहे?
थेट उत्तर: प्रभावी प्राप्त करण्यायोग्य ट्रॅकिंग म्हणजे प्रत्येक ग्राहकासाठी अचूक, आपोआप अद्यतनित शिल्लक राखणे - प्रत्येकाचे प्रतिबिंब बीजक जारी केलेले आणि प्राप्त झालेले प्रत्येक पेमेंट—म्हणूनच थकबाकीची रक्कम नेहमी चालू आणि एकाच ठिकाणी तपासण्यायोग्य असते, मॅन्युअल समेट न करता.
प्रत्येक इनव्हॉइसने त्या ग्राहकाची शिल्लक आपोआप अपडेट केली पाहिजे
प्रत्येक रेकॉर्ड केलेल्या पेमेंटने ताबडतोब शिल्लक कमी केली पाहिजे, वेगळ्या मॅन्युअल चेकची आवश्यकता नाही
थकीत रक्कम अद्याप देय नसलेल्या रकमेपासून स्पष्टपणे वेगळी असावी
प्राप्तीयोग्य समस्या कालांतराने शांतपणे का वाढतात
एका स्पष्ट त्रुटीच्या विपरीत, प्राप्त करण्यायोग्य समस्या हळूहळू वाढतात, जे त्यांना धोकादायक बनवते. चुकीच्या पद्धतीने रेकॉर्ड केलेले पेमेंट किंवा अजिबात रेकॉर्ड न केल्यामुळे त्वरित दृश्यमान समस्या उद्भवत नाही - यामुळे एका ग्राहकाची शिल्लक थोडीशी चूक होते. परंतु डझनभर ग्राहकांच्या आणि महिन्यांच्या व्यवहारांमध्ये, या छोट्या चुकीच्या गोष्टी एका प्राप्त करण्यायोग्य चित्रात जमा होतात जे यापुढे वास्तव प्रतिबिंबित करत नाहीत आणि हे स्पष्ट होते- ग्राहक शिल्लक विवाद करतो, किंवा रोख प्रवाहाची कमतरता स्पष्ट कारणाशिवाय दिसून येते- अनेक गोष्टींमध्ये नेमके कुठे चुकले ते उलगडत नाही.आवाज आणि देयके खरोखर वेळ घेणारे कार्य बनते. हे टाळणारे व्यवसाय अधिक शिस्तबद्ध असतीलच असे नाही; प्रत्येक वेळी स्प्रेडशीट योग्यरित्या अपडेट करण्याचे लक्षात ठेवणाऱ्या व्यक्तीवर अवलंबून न राहता ते एक प्रणाली वापरत आहेत जिथे अचूकता स्वयंचलितपणे राखली जाते.
अचूक रिसीव्हेबल सिस्टमला काय आवश्यक आहे
थकबाकीदार पेमेंटमध्ये शीर्षस्थानी राहण्यासाठी व्यावहारिक सवयी
प्रत्येक पेमेंट त्वरित रेकॉर्ड करा, अगदी अर्धवट - विलंबित एंट्री म्हणजे प्राप्त करण्यायोग्य अचूकता घसरते
साप्ताहिक थकबाकीचे पुनरावलोकन करा, फक्त जेव्हा एखादा ग्राहक प्रश्न उपस्थित करतो तेव्हाच नाही
थकीत पावत्यांबाबत तातडीने पाठपुरावा करा, त्यांना एकाधिक बिलिंग सायकलसाठी संबोधित न करता बसू देण्याऐवजी
पुढील क्रेडिट वाढवण्यापूर्वी ग्राहकाची विद्यमान शिल्लक तपासा, विशेषतः पुनरावृत्ती किंवा मोठ्या प्रमाणात ऑर्डरसाठी
वास्तविक बँक किंवा रोख नोंदी यांच्याशी वेळोवेळी प्राप्त करण्यायोग्य गोष्टींचा समेट करा रेकॉर्डिंग त्रुटी लवकर पकडा
ग्राहक संपर्क तपशील चालू ठेवा—अ कालबाह्य क्रमांक किंवा ईमेल विलंब थकीत रकमेचा पाठपुरावा
विनिमय तुमच्या रिसीव्हेबल्सचा कसा मागोवा घेतो
जोडलेल्या प्राप्ती आणि देय ट्रॅकिंगद्वारे प्रत्येक ग्राहकासाठी अचूक, स्वयंचलितपणे अद्यतनित शिल्लक राखते
जेव्हा एखादे पेमेंट एखाद्या विरुद्ध नोंदवले जाते तेव्हा थकबाकीची रक्कम ताबडतोब अद्यतनित करते चलन, आंशिक देयकांसह
प्राप्त करण्यायोग्य वस्तू ग्राहक व्यवस्थापनाशी जोडलेल्या ठेवतात, त्यामुळे रेकॉर्ड विखुरलेल्या ऐवजी प्रति ग्राहक व्यवस्थित राहतात
सर्व ग्राहकांना एकाच वेळी थकित रकमेचे स्पष्ट, वर्तमान दृश्य देणारे अहवाल प्रदान करते
खातेवही व्यवस्थापनाद्वारे कनेक्ट केलेला इतिहास राखून ठेवते, कोणत्याही पेमेंट विसंगतीचे निराकरण करण्यासाठी ते सरळ बनवते
निष्कर्ष
प्रभावी प्राप्त करण्यायोग्य ट्रॅकिंग म्हणजे अचूक, आपोआप अद्यतनित शिल्लक प्रति ग्राहक - मॅन्युअल सामंजस्य व्यायाम नाही
लहान प्राप्त करण्यायोग्य त्रुटी कालांतराने शांतपणे एकत्रित होतात, नंतर विवाद किंवा अस्पष्ट रोख प्रवाह अंतर म्हणून समोर येतात
बॅलन्स अद्ययावत करणारी सिस्टीम मॅन्युअल शिस्तीवरील अवलंबित्व आपोआप काढून टाकते जी अनेकदा खंड वाढल्याने खंडित होते.
विनिमय ग्राहकांच्या नोंदी आणि अहवालांशी जोडलेले, प्राप्त करण्यायोग्य अचूक आणि वर्तमान ठेवते
वारंवार विचारले जाणारे प्रश्न
मी थकबाकीदार पेमेंट्सचा प्रभावीपणे कसा मागोवा घेऊ शकतो?
मॅन्युअल चेक किंवा मेमरी वर अवलंबून न राहता, इनव्हॉइस जारी केल्यावर आणि देयके रेकॉर्ड केल्या जातात म्हणून प्रत्येक ग्राहकाची शिल्लक स्वयंचलितपणे अद्यतनित करणारी प्रणाली वापरून.
प्राप्त करण्यायोग्य ट्रॅकिंग समस्या बऱ्याचदा काही काळ लक्ष न दिल्यास का जातात?
लहान त्रुटी — चुकलेली पेमेंट एंट्री, चुकीची शिल्लक — त्वरीत दृश्यमान समस्या उद्भवत नाहीत, म्हणून ते विवाद किंवा रोख प्रवाह अंतर म्हणून समोर येईपर्यंत ते शांतपणे जमा होतात.
मी माझ्या थकबाकी प्राप्त करण्यायोग्य गोष्टींचे किती वेळा पुनरावलोकन करावे?
साप्ताहिक पुनरावलोकन ही बहुतेकांसाठी एक व्यावहारिक सवय आहे छोटे व्यवसाय, ते तयार होण्यापूर्वी विसंगती पकडणे.
चलन विरुद्ध आंशिक देयके अचूकपणे ट्रॅक केली जाऊ शकतात?
होय, विश्वासार्ह प्राप्त करण्यायोग्य ट्रॅकिंगने आंशिक देयके प्रतिबिंबित केली पाहिजे, प्राप्त झालेल्या रकमेने थकबाकी कमी केली पाहिजे.
अधिक क्रेडिट देण्यापूर्वी मी ग्राहकाची विद्यमान शिल्लक तपासली पाहिजे का?
होय, पेमेंटमध्ये आधीच लक्षणीय मागे असलेल्या ग्राहकाला क्रेडिट देणे टाळण्याचा हा सर्वात प्रभावी मार्ग आहे.
प्राप्यांचा अचूक मागोवा न घेण्याचा धोका काय आहे?
रोख प्रवाहाचे निर्णय चुकीच्या माहितीवर आधारित असतात आणि ग्राहकांसोबतचे विवाद स्पष्ट रेकॉर्डशिवाय सोडवणे कठीण होते.
जीएसटी सामंजस्यासाठी प्राप्ती ट्रॅकिंग मदत करते का?
अप्रत्यक्षपणे, होय—अचूक प्राप्त करण्यायोग्य नोंदी हे पुष्टी करण्यात मदत करतात की पावत्या योग्यरितीने परावर्तित झाल्या आहेत आणि जीएसटी अहवालाच्या उद्देशांसाठी त्याचा पाठपुरावा केला जातो.
ग्राहकाने पैसे दिले आहेत की नाही याविषयीचा वाद मी कसा सोडवू शकतो?
अचूक, कनेक्ट केलेले रेकॉर्ड हे दर्शविते की नक्की काय चालान केले आणि पैसे दिले गेले आणि कधी, हे संदिग्धतेशिवाय सोडवण्याचा सर्वात विश्वासार्ह मार्ग आहे.
वाढत्या व्यवसायासाठी स्प्रेडशीट-आधारित प्राप्य ट्रॅकिंग विश्वसनीय आहे का?
हे सातत्यपूर्ण मॅन्युअल अद्यतनांसह कमी व्हॉल्यूममध्ये कार्य करू शकते परंतु ग्राहक संख्या आणि व्यवहाराची मात्रा वाढल्यामुळे ते कमी विश्वसनीय होते.
प्राप्य आणि देय यांच्यात काय फरक आहे?
प्राप्य म्हणजे ग्राहकांकडून तुमच्या व्यवसायावर देय असलेली रक्कम; देय रक्कम ही विक्रेते किंवा पुरवठादारांना तुमच्या व्यवसायाची देणी आहे.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.