આરોગ્યસંભાળ, શિક્ષણ અને બાંધકામ માટે UAE VAT નિયમો
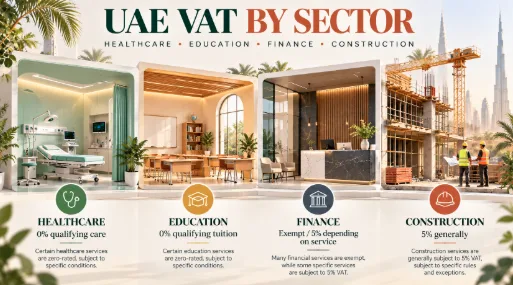
UAE નો માનક VAT દર 5% છે, પરંતુ દરેક વ્યવસાયિક વ્યવહાર તે દરને આકર્ષતો નથી. હોસ્પિટલો, શાળાઓ, બેંકો અને બાંધકામ કંપનીઓ અલગ અલગ કર સારવાર સાથે સેવાઓ પૂરી પાડી શકે છે.
આ તફાવતોને સમજવાથી વ્યવસાયોને સચોટ ઇન્વૉઇસ ઇશ્યૂ કરવામાં, યોગ્ય ઇનપુટ પુનઃપ્રાપ્ત કરવામાં મદદ મળે છે વેટઅને યોગ્ય વેટ રિટર્ન તૈયાર કરો.
1. આ ચાર ક્ષેત્રો માટે મુખ્ય વેટ નિયમો શું છે?
પ્રથમ પગલું શૂન્ય-રેટેડ, મુક્તિ અને પ્રમાણભૂત-રેટેડ સપ્લાયને અલગ પાડવાનું છે.
આ સામાન્ય વર્ગીકરણ છે. દરેક વ્યવહારનું મૂલ્યાંકન UAE VAT કાયદા અને એક્ઝિક્યુટિવ રેગ્યુલેશન સામે કરવું આવશ્યક છે.
2. હેલ્થકેર પર વેટ કેવી રીતે લાગુ થાય છે?
યોગ્ય લાયસન્સ ધરાવતા આરોગ્યસંભાળ પ્રદાતા દ્વારા સપ્લાય કરવામાં આવે ત્યારે નિવારક અને તબીબી સારવારની લાયકાત સામાન્ય રીતે શૂન્ય-રેટેડ હોય છે.
ઉદાહરણોમાં પાત્ર પરામર્શ, તબીબી સારવાર અને નિયત આરોગ્યસંભાળ સેવાઓનો સમાવેશ થાય છે.
જો કે, વૈકલ્પિક કોસ્મેટિક પ્રક્રિયાઓ કે જે તબીબી રીતે જરૂરી નથી તે સામાન્ય રીતે 5% વેટ આકર્ષે છે.
અમુક ફાર્માસ્યુટિકલ ઉત્પાદનો અને તબીબી સાધનો પણ નિર્ધારિત નિયમો હેઠળ શૂન્ય-રેટિંગ માટે લાયક ઠરે છે.
ઉદાહરણ: AED 500 ની કિંમતની લાયકાત ધરાવતી તબીબી પરામર્શ AED 0 VAT આકર્ષે છે. AED 500 ની કિંમતની બિન-તબીબી રીતે જરૂરી કોસ્મેટિક સારવાર સામાન્ય રીતે AED 25 આકર્ષે છે વેટ.
3. શિક્ષણ પર વેટ કેવી રીતે લાગુ થાય છે?
માન્યતા પ્રાપ્ત અભ્યાસક્રમને અનુસરીને પાત્ર સંસ્થાઓ દ્વારા આપવામાં આવતું લાયકાતનું શિક્ષણ સામાન્ય રીતે શૂન્ય-રેટેડ છે.
અમુક વધારાના શાળા પુરવઠા માટે સારવાર અલગ પડે છે.
ખાનગી તાલીમ અભ્યાસક્રમો અને શૈક્ષણિક સેવાઓ કે જે શૂન્ય-રેટિંગ શરતોને સંતોષતી નથી તે પ્રમાણભૂત-રેટેડ હોઈ શકે છે.
તેથી શાળાઓએ ટ્યુશન, પરિવહન અને અન્ય પુરવઠો માટે અલગ એકાઉન્ટિંગ વર્ગીકરણ જાળવવું જોઈએ.
4. નાણાકીય સેવાઓ પર VAT કેવી રીતે લાગુ થાય છે?
પ્રદાતા તેની આવક કેવી રીતે કમાય છે તેના આધારે નાણાકીય સેવાઓમાં વિવિધ VAT સારવાર હોય છે.
ગર્ભિત વ્યાજ માર્જિન અથવા સ્પ્રેડ દ્વારા મહેનતાણું આપવામાં આવતી સેવાઓને સામાન્ય રીતે વેટમાંથી મુક્તિ આપવામાં આવે છે.
જો કે, નાણાકીય સેવાઓ સ્પષ્ટ ફી અથવા કમિશન માટે સપ્લાય સામાન્ય રીતે પ્રમાણભૂત-રેટેડ હોય છે સિવાય કે કોઈ ચોક્કસ અપવાદ લાગુ પડતો હોય.
ઉદાહરણ તરીકે:
કરપાત્ર અને મુક્તિ બંને પુરવઠો પૂરો પાડતી નાણાકીય સંસ્થાઓએ ઇનપુટ VAT પુનઃપ્રાપ્ત કરવાની તેમની યોગ્યતાનું કાળજીપૂર્વક મૂલ્યાંકન કરવું આવશ્યક છે.
5. કેવી રીતે કરે છે બાંધકામ પર VAT લાગુ?
UAE માં પૂરી પાડવામાં આવતી બાંધકામ સેવાઓ સામાન્ય રીતે 5% VAT ને આધિન હોય છે, પછી ભલે તે બાંધકામ રહેણાંક હોય કે વ્યાપારી.
ઉદાહરણ તરીકે, માનક-રેટેડ બાંધકામ કાર્ય માટે AED 200,000 ચાર્જ કરતો કોન્ટ્રાક્ટર સામાન્ય રીતે AED 10,000 VAT ઉમેરે છે.
બાંધકામ વ્યવસાયોએ એડવાન્સ પેમેન્ટ, પ્રોગ્રેસ ઇનવોઇસ અને રીટેન્શનની રકમ પણ ધ્યાનમાં લેવી જોઈએ.
સામયિક ચૂકવણી સાથેના કરારો માટે, જ્યારે ઇન્વૉઇસ જારી કરવામાં આવે, ત્યારે સંબંધિત ઇન્વૉઇસ હેઠળ ચુકવણી બાકી હોય અથવા ચુકવણી પ્રાપ્ત થાય, ત્યારે વૈધાનિક નિયમોને આધીન હોય ત્યારે VAT ચૂકવવા પડી શકે છે.
6. શૂન્ય-રેટેડ અને મુક્તિ પુરવઠા વચ્ચે શું તફાવત છે?
શૂન્ય-રેટેડ અને મુક્તિ પુરવઠા બંનેમાં ગ્રાહક પાસેથી કોઈ VAT વસૂલવામાં આવતું નથી, પરંતુ ઇનપુટ VAT પુનઃપ્રાપ્તિ માટે તેમના વિવિધ પરિણામો છે.
શૂન્ય-રેટેડ સપ્લાય કરનાર લાયકાત ધરાવતા આરોગ્યસંભાળ પ્રદાતા સામાન્ય રીતે પાત્ર ઇનપુટ VAT પુનઃપ્રાપ્ત કરી શકે છે.
મુક્તિ આપવામાં આવેલ નાણાકીય પુરવઠો કરતી બેંક સામાન્ય રીતે તે મુક્તિવાળી પ્રવૃત્તિઓને સીધી રીતે આભારી ઇનપુટ VAT પુનઃપ્રાપ્ત કરી શકતી નથી.
7. વ્યવસાયોએ VAT કેવી રીતે રેકોર્ડ અને રિપોર્ટ કરવો જોઈએ?
વ્યવસાયોએ પ્રમાણભૂત-રેટેડ, શૂન્ય-રેટેડ અને મુક્તિ વ્યવહારો માટે અલગ એકાઉન્ટિંગ વર્ગીકરણનો ઉપયોગ કરવો જોઈએ.
VAT રિટર્ન ફાઇલ કરતા પહેલા, ઇન્વૉઇસ, ઇનપુટ ટેક્સ દાવા અને સહાયક દસ્તાવેજોની સમીક્ષા કરો.
ઉદાહરણ તરીકે, શાળાએ વિદ્યાર્થી પરિવહન આવકને શૂન્ય-રેટેડ ટ્યુશન આવક તરીકે રેકોર્ડ કરવાનું ટાળવું જોઈએ.
તેવી જ રીતે, બાંધકામ કંપનીએ બાંધકામ સેવાઓ પરના 5% વેટને ડેવલપરની નવી બાંધવામાં આવેલી રહેણાંક મિલકતના પ્રથમ લાયકાત પુરવઠાના સંભવિત શૂન્ય-રેટિંગ સાથે ગૂંચવવી ન જોઈએ.
યોગ્ય વર્ગીકરણ અચોક્કસ VAT વળતર ટાળવામાં મદદ કરે છે.
8. વિનિમય સેક્ટર-આધારિત એકાઉન્ટિંગનું સંચાલન કેવી રીતે કરવામાં મદદ કરી શકે છે?
વિવિધ પ્રકારના સામાન અને સેવાઓ સપ્લાય કરતા વ્યવસાયોને સ્પષ્ટ વ્યવહાર રેકોર્ડની જરૂર હોય છે.
વિનિમય વેચાણ ઇન્વોઇસિંગ, ખરીદી રેકોર્ડિંગ, ગ્રાહક અને સપ્લાયર ખાતાવહી, ચુકવણી ટ્રેકિંગ અને નાણાકીય રિપોર્ટિંગ માટે સામાન્ય સુવિધાઓ પ્રદાન કરે છે.
આનાથી વ્યવસાયોને ઇન્વૉઇસ ગોઠવવામાં અને VAT ગણતરીઓ તૈયાર કરતી વખતે વ્યવહારોની સમીક્ષા કરવામાં મદદ મળી શકે છે.
જો કે, વિનિમયના UAE-વિશિષ્ટ VAT વર્ગીકરણ, ઇનપુટ VAT વિભાજન, VAT રિટર્ન ફાઇલિંગ અને ફરજિયાત ઇ-ઇનવોઇસિંગ અનુપાલન સ્વતંત્ર રીતે ચકાસાયેલ નથી.
UAE કર અનુપાલન માટે સોફ્ટવેર પર આધાર રાખતા પહેલા વ્યવસાયોએ આ ક્ષમતાઓની પુષ્ટિ કરવી જોઈએ.
Frequently Asked Questions
Related Topics
Published by Satyam mahajan
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.