சுகாதாரம், கல்வி மற்றும் கட்டுமானத்திற்கான UAE VAT விதிகள்
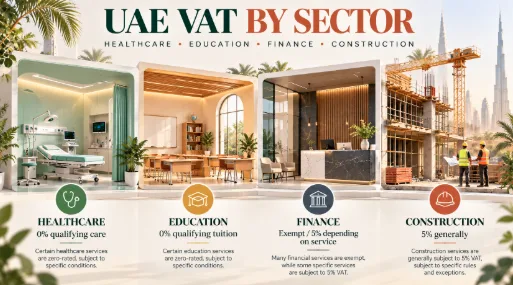
ஐக்கிய அரபு எமிரேட்ஸின் நிலையான VAT விகிதம் 5%, ஆனால் ஒவ்வொரு வணிக பரிவர்த்தனையும் அந்த விகிதத்தை ஈர்க்காது. மருத்துவமனைகள், பள்ளிகள், வங்கிகள் மற்றும் கட்டுமான நிறுவனங்கள் பல்வேறு வரி சிகிச்சைகளுடன் சேவைகளை வழங்கலாம்.
இந்த வேறுபாடுகளைப் புரிந்துகொள்வது வணிகங்கள் துல்லியமான இன்வாய்ஸ்களை வழங்கவும், தகுதியான உள்ளீட்டை மீட்டெடுக்கவும் உதவுகிறது VATமற்றும் சரியான VAT வருமானத்தைத் தயாரிக்கவும்.
1. இந்த நான்கு துறைகளுக்கான முக்கிய VAT விதிகள் என்ன?
முதல் படி பூஜ்ஜிய-மதிப்பீடு, விலக்கு மற்றும் நிலையான-மதிப்பிடப்பட்ட விநியோகங்களை வேறுபடுத்துவதாகும்.
இவை பொதுவான வகைப்பாடுகள். ஒவ்வொரு பரிவர்த்தனையும் UAE VAT சட்டம் மற்றும் நிர்வாக ஒழுங்குமுறைக்கு எதிராக மதிப்பிடப்பட வேண்டும்.
2. ஹெல்த்கேருக்கு VAT எவ்வாறு பொருந்தும்?
தகுதிவாய்ந்த தடுப்பு மற்றும் மருத்துவ சிகிச்சையானது, சரியான உரிமம் பெற்ற சுகாதார வழங்குநரால் வழங்கப்படும் போது பொதுவாக பூஜ்ஜியமாக மதிப்பிடப்படுகிறது.
எடுத்துக்காட்டுகளில் தகுதியான ஆலோசனைகள், மருத்துவ சிகிச்சை மற்றும் பரிந்துரைக்கப்பட்ட சுகாதார சேவைகள் ஆகியவை அடங்கும்.
இருப்பினும், மருத்துவரீதியாகத் தேவையில்லாத தேர்ந்தெடுக்கப்பட்ட ஒப்பனை நடைமுறைகள் பொதுவாக 5% VAT ஐ ஈர்க்கின்றன.
பரிந்துரைக்கப்பட்ட விதிகளின்படி சில மருந்துப் பொருட்கள் மற்றும் மருத்துவ உபகரணங்களும் பூஜ்ஜிய மதிப்பீட்டிற்கு தகுதி பெறுகின்றன.
எடுத்துக்காட்டு: AED 500 மதிப்புள்ள தகுதிவாய்ந்த மருத்துவ ஆலோசனை AED 0 VAT ஐ ஈர்க்கிறது. AED 500 செலவாகும் மருத்துவ ரீதியாக அவசியமில்லாத அழகுசாதன சிகிச்சை பொதுவாக AED 25 ஐ ஈர்க்கிறது. VAT.
3. கல்விக்கு VAT எவ்வாறு பொருந்தும்?
அங்கீகரிக்கப்பட்ட பாடத்திட்டங்களைப் பின்பற்றி தகுதியான நிறுவனங்களால் வழங்கப்படும் தகுதிவாய்ந்த கல்வி பொதுவாக பூஜ்ஜியமாக மதிப்பிடப்படுகிறது.
சில கூடுதல் பள்ளிப் பொருட்களுக்கு சிகிச்சை வேறுபடுகிறது.
பூஜ்ஜிய-மதிப்பீட்டு நிலைமைகளைப் பூர்த்தி செய்யாத தனியார் பயிற்சி வகுப்புகள் மற்றும் கல்விச் சேவைகள் நிலையான-மதிப்பீடு செய்யப்படலாம்.
எனவே பள்ளிகள் கல்வி, போக்குவரத்து மற்றும் இதர பொருட்களுக்கு தனி கணக்கியல் வகைப்பாடுகளை பராமரிக்க வேண்டும்.
4. நிதிச் சேவைகளுக்கு VAT எவ்வாறு பொருந்தும்?
வழங்குநர் தனது வருமானத்தை எவ்வாறு சம்பாதிக்கிறார் என்பதைப் பொறுத்து நிதிச் சேவைகள் வெவ்வேறு VAT சிகிச்சைகளைக் கொண்டுள்ளன.
மறைமுகமான வட்டி விளிம்பு அல்லது பரவல் மூலம் ஊதியம் பெறும் சேவைகள் பொதுவாக VAT இல் இருந்து விலக்கு அளிக்கப்படுகின்றன.
இருப்பினும், நிதி சேவைகள் ஒரு குறிப்பிட்ட விதிவிலக்கு பொருந்தாத வரை, வெளிப்படையான கட்டணங்கள் அல்லது கமிஷன்களுக்கு வழங்கப்படும்.
உதாரணமாக:
வரி விதிக்கக்கூடிய மற்றும் விலக்கு அளிக்கப்பட்ட சப்ளைகளை வழங்கும் நிதி நிறுவனங்கள், உள்ளீட்டு VAT-ஐ மீட்டெடுப்பதற்கான தகுதியை கவனமாக மதிப்பிட வேண்டும்.
5. எப்படி செய்கிறது கட்டுமானத்திற்கு VAT பொருந்தும்?
ஐக்கிய அரபு எமிரேட்ஸில் வழங்கப்படும் கட்டுமான சேவைகள் பொதுவாக 5% VATக்கு உட்பட்டவை, கட்டப்படும் கட்டிடம் குடியிருப்பு அல்லது வணிகமாக இருந்தாலும் சரி.
எடுத்துக்காட்டாக, நிலையான தரமதிப்பீடு செய்யப்பட்ட கட்டுமானப் பணிகளுக்கு AED 200,000 வசூலிக்கும் ஒப்பந்ததாரர் பொதுவாக AED 10,000 VAT ஐச் சேர்க்கிறார்.
கட்டுமான வணிகங்கள் முன்கூட்டியே பணம் செலுத்துதல், முன்னேற்ற விலைப்பட்டியல் மற்றும் தக்கவைப்புத் தொகை ஆகியவற்றைக் கருத்தில் கொள்ள வேண்டும்.
காலமுறைப் பணம் செலுத்தும் ஒப்பந்தங்களுக்கு, ஒரு விலைப்பட்டியல் வழங்கப்படும்போது, தொடர்புடைய விலைப்பட்டியலின் கீழ் பணம் செலுத்தப்படும் அல்லது சட்டப்பூர்வ விதிகளுக்கு உட்பட்டு பணம் பெறப்படும்போது VAT செலுத்த வேண்டியிருக்கும்.
6. ஜீரோ-ரேட்டட் மற்றும் விலக்கு அளிக்கப்பட்ட சப்ளைகளுக்கு இடையே உள்ள வேறுபாடு என்ன?
பூஜ்ஜிய-மதிப்பிடப்பட்ட மற்றும் விலக்கு அளிக்கப்பட்ட சப்ளைகளில் வாடிக்கையாளரிடம் VAT வசூலிக்கப்படுவதில்லை, ஆனால் அவை உள்ளீடு VAT மீட்டெடுப்பிற்கு வெவ்வேறு விளைவுகளை ஏற்படுத்துகின்றன.
பூஜ்ஜிய மதிப்பிடப்பட்ட விநியோகங்களைச் செய்யும் ஒரு தகுதிவாய்ந்த சுகாதார வழங்குநர் பொதுவாக தகுதியான உள்ளீட்டு VAT ஐ மீட்டெடுக்க முடியும்.
விலக்கு அளிக்கப்பட்ட நிதி விநியோகங்களைச் செய்யும் வங்கி பொதுவாக அந்த விலக்கு அளிக்கப்பட்ட நடவடிக்கைகளுக்கு நேரடியாகக் கூறப்படும் உள்ளீட்டு VAT ஐ மீட்டெடுக்க முடியாது.
7. வணிகங்கள் VAT ஐ எவ்வாறு பதிவுசெய்து அறிக்கையிட வேண்டும்?
வணிகங்கள் நிலையான-மதிப்பிடப்பட்ட, பூஜ்ஜிய-மதிப்பீடு மற்றும் விலக்கு அளிக்கப்பட்ட பரிவர்த்தனைகளுக்கு தனி கணக்கியல் வகைப்பாடுகளைப் பயன்படுத்த வேண்டும்.
VAT வருமானத்தை தாக்கல் செய்வதற்கு முன், இன்வாய்ஸ்கள், உள்ளீட்டு வரி கோரிக்கைகள் மற்றும் துணை ஆவணங்களை மதிப்பாய்வு செய்யவும்.
எடுத்துக்காட்டாக, விலக்கு அளிக்கப்பட்ட மாணவர் போக்குவரத்து வருவாயை பூஜ்ஜிய மதிப்பிடப்பட்ட கல்வி வருமானமாகப் பதிவு செய்வதை ஒரு பள்ளி தவிர்க்க வேண்டும்.
இதேபோல், ஒரு கட்டுமான நிறுவனம், கட்டுமான சேவைகளுக்கான 5% VATஐ, புதிதாகக் கட்டப்பட்ட குடியிருப்புச் சொத்தின் டெவலப்பரின் முதல் தகுதிச் சப்ளையின் சாத்தியமான பூஜ்ஜிய மதிப்பீட்டைக் கொண்டு குழப்பக்கூடாது.
சரியான வகைப்பாடு தவறான VAT வருமானத்தைத் தவிர்க்க உதவுகிறது.
8. துறை சார்ந்த கணக்கியலை நிர்வகிக்க Vinimay எப்படி உதவ முடியும்?
பல வகையான பொருட்கள் மற்றும் சேவைகளை வழங்கும் வணிகங்களுக்கு தெளிவான பரிவர்த்தனை பதிவுகள் தேவை.
வினிமய் விற்பனை விலைப்பட்டியல், கொள்முதல் பதிவு, வாடிக்கையாளர் மற்றும் சப்ளையர் லெட்ஜர்கள், பணம் செலுத்துதல் மற்றும் நிதி அறிக்கையிடல் ஆகியவற்றிற்கான பொதுவான அம்சங்களை வழங்குகிறது.
வணிகங்களுக்கு இன்வாய்ஸ்களை ஒழுங்கமைக்கவும் VAT கணக்கீடுகளைத் தயாரிக்கும் போது பரிவர்த்தனைகளை மதிப்பாய்வு செய்யவும் இவை உதவும்.
எனினும், Vinimay இன் UAE-குறிப்பிட்ட VAT வகைப்பாடுகள், உள்ளீடு VAT பகிர்வு, VAT ரிட்டர்ன் தாக்கல் மற்றும் கட்டாய மின்-விலைப்பட்டியல் இணக்கம் ஆகியவை சுயாதீனமாக சரிபார்க்கப்படவில்லை..
UAE வரி இணக்கத்திற்கான மென்பொருளை நம்புவதற்கு முன் வணிகங்கள் இந்த திறன்களை உறுதிப்படுத்த வேண்டும்.
Frequently Asked Questions
Related Topics
Published by Satyam mahajan
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.