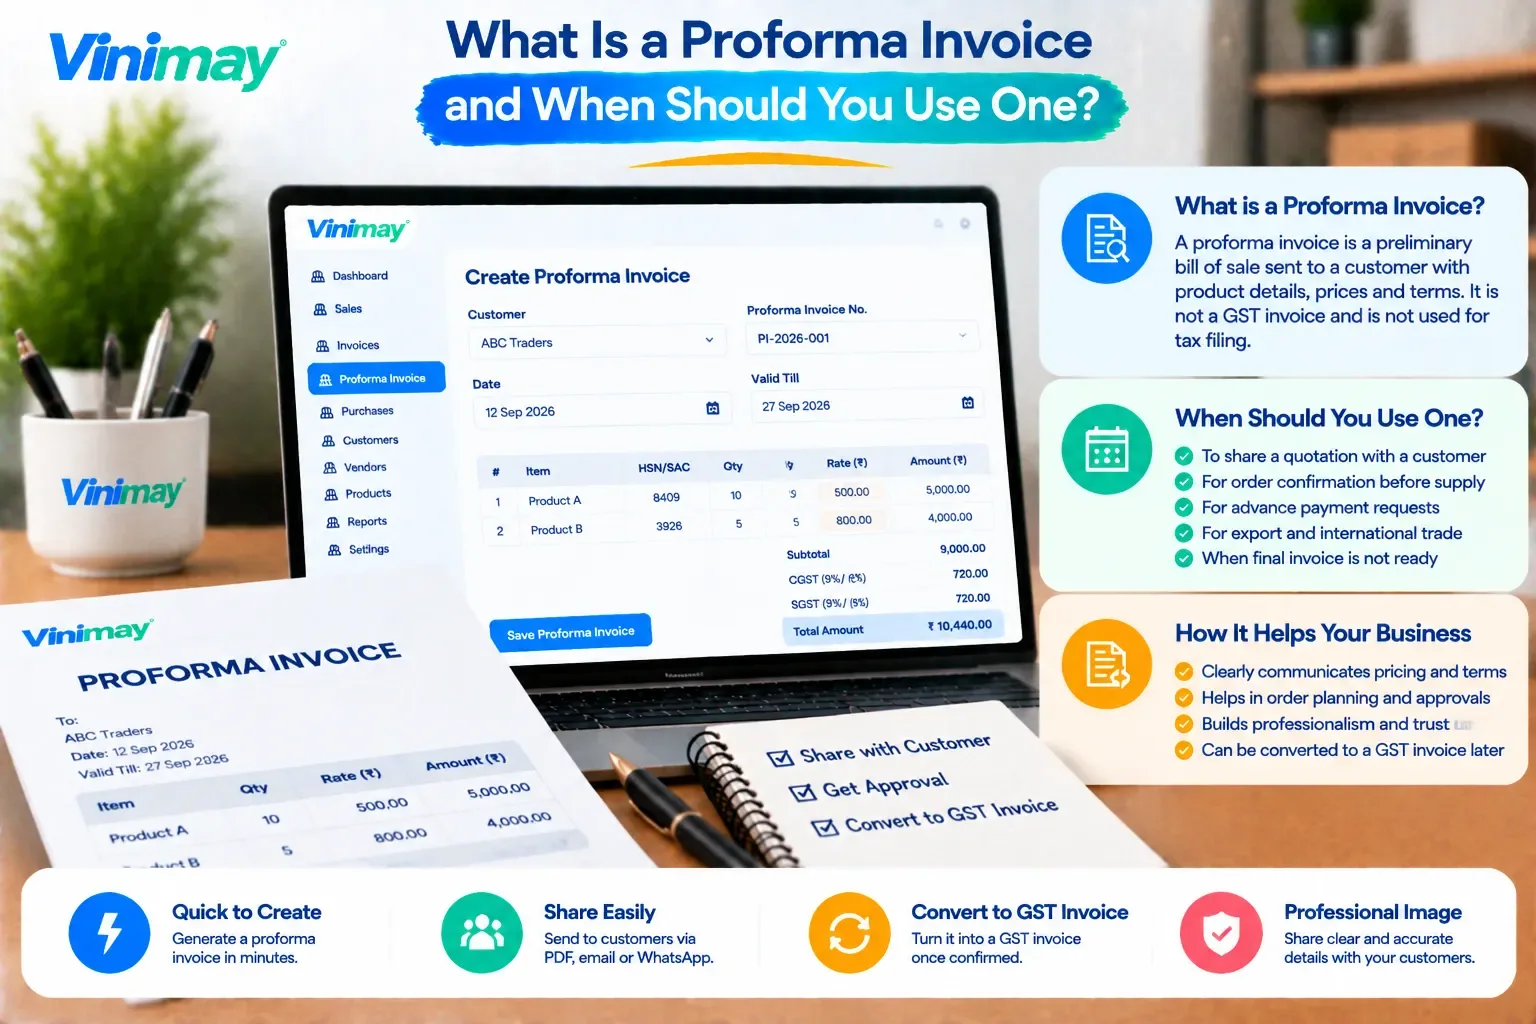
ப்ரோஃபார்மா இன்வாய்ஸ் என்றால் என்ன, அதை எப்போது பயன்படுத்த வேண்டும்?
ஏ என்றால் என்ன ப்ரோஃபார்மா இன்வாய்ஸ் மற்றும் ஒரு ப்ரோஃபார்மா விலைப்பட்டியல் எப்போது ஒரு வழக்கமான விலைப்பட்டியல் போல தோற்றமளிக்க வேண்டும்-அதே தளவமைப்பு, ஒரே வரி உருப்படிகள், பெரும்பாலும் ஒரே எண்கள்-இதனால்தான் அது அடிக்கடி ஒன்று என தவறாகப் புரிந்து கொள்ளப்படுகிறது. குழப்பம் பாதிப்பில்லாதது: ப்ரோஃபார்மா இன்வாய்ஸை இறுதி வரி ஆவணமாகக் கருதுவது அல்லது உண்மையான வரி விலைப்பட்டியலைத் தவிர்ப்பது, ஏனெனில் ப்ரோஃபார்மா ஏற்கனவே அனுப்பப்பட்டதால், வாங்குபவர் மற்றும் விற்பவர் இருவருக்கும் ஜிஎஸ்டி பதிவுகளில் உண்மையான இடைவெளியை உருவாக்கலாம்.
தெளிவாகத் தெரிந்தவுடன் வேறுபடுத்துவது எளிது: ப்ரோஃபார்மா இன்வாய்ஸ் என்பது ஒரு முன்னோட்டம், பதிவு அல்ல. விற்பனை உறுதி செய்யப்படுவதற்கு முன்பு எதிர்பார்க்கப்படும் விலை மற்றும் விதிமுறைகளை இது தெரிவிக்கிறது, ஆனால் அது இல்லை ஜிஎஸ்டி பொறுப்பு மற்றும் ரிட்டர்ன் தாக்கல் அல்லது உள்ளீட்டு வரிக் கிரெடிட்டைப் பயன்படுத்த முடியாது. உண்மையான வழங்கல் நடந்தவுடன், முறையான வரி விலைப்பட்டியல் இன்னும் வழங்கப்பட வேண்டும்—அந்த படிநிலையை ப்ரோஃபார்மா மாற்றாது.
ப்ரோஃபார்மா இன்வாய்ஸ் என்றால் என்ன, வரி விலைப்பட்டியலில் இருந்து அது எவ்வாறு வேறுபடுகிறது, எப்போது அனுப்புவது சரியான ஆவணம் என்பதை இந்த வழிகாட்டி விளக்குகிறது.
ப்ரோஃபார்மா இன்வாய்ஸ் என்றால் என்ன?
நேரடி பதில்: ப்ரோஃபார்மா இன்வாய்ஸ் என்பது விற்பனை முடிவடைவதற்கு முன்பு வாங்குபவருக்கு அனுப்பப்பட்ட ஆரம்ப ஆவணமாகும், இது எதிர்பார்க்கப்படும் விலை, அளவுகள் மற்றும் மதிப்பிடப்பட்ட வரி ஆகியவற்றைக் காட்டுகிறது - ஆனால் அதற்கு சட்டப்பூர்வ அல்லது வரி செல்லுபடியாக்கம் இல்லை, ஜிஎஸ்டி பொறுப்பை உருவாக்காது, மேலும் ஜிஎஸ்டி ரிட்டர்ன் தாக்கல் அல்லது உள்ளீட்டு வரிக் கடன் கோரிக்கைகளுக்குப் பயன்படுத்த முடியாது.
இது அடிப்படையில் ஒரு விலைப்பட்டியல் வடிவிலான முறையான மேற்கோள்
விற்பனை நடந்ததை இது உறுதிப்படுத்தவில்லை - எந்த பொருட்களும் அனுப்பப்படவில்லை, எந்த சேவையும் வழங்கப்படவில்லை
இது ஜிஎஸ்டி இ-இன்வாய்சிங் போர்ட்டலில் பதிவேற்றப்படவில்லை மேலும் ஐஆர்என் அல்லது கியூஆர் குறியீடு தேவையில்லை
வரி விலைப்பட்டியலுடன் புரோஃபார்மா விலைப்பட்டியலை ஏன் குழப்புவது உண்மையான ஆபத்தை உருவாக்குகிறது
கலவையானது பொதுவாக இரண்டு திசைகளில் ஒன்றில் நிகழ்கிறது, மேலும் இரண்டும் சிக்கல்களை உருவாக்குகின்றன. ஒரு விற்பனையாளர் ஒரு ப்ரோஃபார்மா இன்வாய்ஸை அனுப்புகிறார், அதற்கு எதிராக பணம் பெறுகிறார், மேலும் ஆவணங்கள் "முடிந்துவிட்டன" என்று கருதி உண்மையான வரி விலைப்பட்டியலை வழங்குவதில்லை; விநியோகம் இன்னும் வரிக்கு உட்பட்டது, எனவே இணக்கமான ஆவணம் ஒருபோதும் உயர்த்தப்படவில்லை என்று அர்த்தம், வரிக் கடமை மறைந்துவிட்டது என்பதல்ல. வாங்குபவரின் தரப்பில், உள்ளீட்டு வரிக் கிரெடிட்டைப் பெறுவதற்கான ப்ரோஃபார்மா இன்வாய்ஸைப் பயன்படுத்த ஆபத்து உள்ளது, இது சாத்தியமில்லை ஜிஎஸ்டி விதிகள்- வாங்குபவரின் GSTR-2B இல் சரியாகத் தோன்றும் செல்லுபடியாகும் வரி விலைப்பட்டியல் மீது மட்டுமே ITC உரிமை கோர முடியும். ப்ரோஃபார்மா விலைப்பட்டியலைத் சுதந்திரமாகத் திருத்தலாம் மற்றும் வரி விலைப்பட்டியல் (கிரெடிட் அல்லது டெபிட் நோட்டின் மூலம் ஒருமுறை வெளியிடப்பட்டதன் மூலம் மட்டுமே) முடியாது என்பதால், இரண்டையும் ஒன்றுக்கொன்று மாற்றக்கூடியதாகக் கருதுவது, எண்களின் எந்தப் பதிப்பு உண்மையில் இறுதியானது என்பதில் குழப்பத்தை உருவாக்குகிறது.
Proforma Invoice vs Tax Invoice — முக்கிய வேறுபாடுகள்
ப்ரோஃபார்மா இன்வாய்ஸை நீங்கள் எப்போது பயன்படுத்த வேண்டும்?
விற்பனை உறுதி செய்யப்படுவதற்கு முன், ஒப்புதலுக்காக வாங்குபவருடன் விலை மற்றும் விதிமுறைகளைப் பகிர்ந்து கொள்ள வேண்டும்
வாங்குபவருக்கு உள் கொள்முதல் ஒப்புதல் அல்லது நிதியுதவியைப் பாதுகாக்க முறையான ஆவணம் தேவைப்படும்போது
சர்வதேச பரிவர்த்தனைகளுக்கு, வணிக விலைப்பட்டியல் வழங்கப்படுவதற்கு முன்
ஆர்டர் பூட்டப்படுவதற்கு முன்பு அளவுகள் அல்லது இறுதி விதிமுறைகள் மாறலாம்
இறுதி வரி விலைப்பட்டியல் உயர்த்தப்படுவதற்கு முன், முன்பணத்தை கோருவதற்கான அடிப்படையாக
விற்பனை உறுதிசெய்யப்பட்டு, பொருட்கள் வழங்கப்பட்டு அல்லது சேவைகள் வழங்கப்பட்டவுடன், முறையான வரி விலைப்பட்டியல் பின்பற்றப்பட வேண்டும்-விவரப்பட்டியலின் வேலை அங்கேயே முடிவடைகிறது.
வினிமய் எப்படி ப்ரோஃபார்மா இன்வாய்ஸ்களைக் கையாளுகிறார்
ஜிஎஸ்டி வரி விலைப்பட்டியலில் இருந்து தனித்தனியாக, தெளிவாக லேபிளிடப்பட்ட ஆவணமாக புரோஃபார்மா இன்வாய்ஸ்களை உருவாக்குகிறது
வாடிக்கையாளர் பதிவோடு இணைக்கப்பட்ட ப்ரோஃபார்மா இன்வாய்ஸ்களை வைத்திருக்கிறது, எனவே ஒன்றை இறுதி வரி விலைப்பட்டியல் குறிப்புகளாக மாற்றும் துல்லியமான, ஏற்கனவே உள்ள விவரங்கள்
அதே பரிவர்த்தனைக்கு முறையான வரி இன்வாய்ஸ் உருவாக்கப்பட்டவுடன், ஜிஎஸ்டி வரி கணக்கீடு தானாகவே பொருந்தும்
விற்பனை பதிவுகள் மற்றும் வாடிக்கையாளர் நிர்வாகத்தை பராமரிக்கிறது, எனவே ப்ரோஃபார்மாவிலிருந்து வரி விலைப்பட்டியலுக்கு மாறுவது கண்டறியக்கூடியதாக இருக்கும்
ஒரே பரிவர்த்தனைக்கு இரண்டு ஆவணங்களும் தேவைப்படும் வணிகங்களுக்கான ப்ரோஃபார்மா இன்வாய்ஸ்களுடன் டெலிவரி சலான்களை ஆதரிக்கிறது
முடிவுரை
ப்ரோஃபார்மா இன்வாய்ஸ் என்பது எண் இல்லாத முன்னோட்ட ஆவணமாகும் ஜிஎஸ்டி பொறுப்பு- இது வரி விலைப்பட்டியலுக்கு மாற்றாக இல்லை
இரண்டையும் குழப்புவது உண்மையான ஆபத்தை உருவாக்குகிறது: விற்பவருக்கு தாக்கல் செய்யப்படாத ஜிஎஸ்டி பொறுப்பு மற்றும் வாங்குபவருக்கு தடுக்கப்பட்ட ஐடிசி உரிமைகோரல்
விற்பனைக்கு முந்தைய மேற்கோள்கள் மற்றும் ஒப்புதல்களுக்கு ஒரு ப்ரோஃபார்மா இன்வாய்ஸைப் பயன்படுத்தவும்; விற்பனை உறுதி செய்யப்பட்டவுடன் வரி விலைப்பட்டியல் வழங்கவும்
வினிமய் ப்ரோஃபார்மா இன்வாய்ஸ்கள் மற்றும் வரி இன்வாய்ஸ்களை தெளிவாக தனித்தனி, இணைக்கப்பட்ட ஆவணங்களாக வைத்திருக்கிறார்
அடிக்கடி கேட்கப்படும் கேள்விகள்
ப்ரோஃபார்மா இன்வாய்ஸ் என்றால் என்ன?
ப்ரோஃபார்மா இன்வாய்ஸ் என்பது விற்பனை முடிவடைவதற்கு முன் எதிர்பார்க்கப்படும் விலை மற்றும் விதிமுறைகளைக் காட்டும் பூர்வாங்க ஆவணமாகும்.GST பொறுப்பு மற்றும் வரி தாக்கல் அல்லது ITC கோரிக்கைகளுக்கு பயன்படுத்த முடியாது.
ப்ரோஃபார்மா இன்வாய்ஸில் ஜிஎஸ்டி பொருந்துமா?
இல்லை, ப்ரோஃபார்மா இன்வாய்ஸுக்கு ஜிஎஸ்டி பொருந்தாது; உறுதிப்படுத்தப்பட்ட விநியோகத்திற்காக உண்மையான வரி விலைப்பட்டியல் வழங்கப்படும் போது மட்டுமே GST விதிக்கப்படும்.
ப்ரோஃபார்மா இன்வாய்ஸைப் பயன்படுத்தி உள்ளீட்டு வரிக் கடன் பெற முடியுமா?
இல்லை, செல்லுபடியாகும் வரி விலைப்பட்டியல் அல்லது பிற பரிந்துரைக்கப்பட்ட GST ஆவணங்களுக்கு எதிராக மட்டுமே ITC உரிமை கோர முடியும், ஒரு ப்ரோஃபார்மா இன்வாய்ஸ் அல்ல.
நான் ஏற்கனவே ப்ரோஃபார்மா இன்வாய்ஸை அனுப்பியிருந்தால், இன்னும் வரி விலைப்பட்டியல் வழங்க வேண்டுமா?
ஆம், விற்பனை உறுதிசெய்யப்பட்டவுடன், முறையான வரி விலைப்பட்டியல் வழங்கப்பட வேண்டும் - ப்ரோஃபார்மா இன்வாய்ஸ் இதை மாற்றாது தேவை.
ப்ரோஃபார்மா இன்வாய்ஸ் அனுப்பப்பட்ட பிறகு அதை மாற்ற முடியுமா?
ஆம், இதற்கு சட்டப்பூர்வ அல்லது வரி நிலை இல்லை என்பதால், இறுதி விற்பனை உறுதிசெய்யப்படுவதற்கு முன்பு ஒரு ப்ரோஃபார்மா இன்வாய்ஸை இலவசமாகத் திருத்தலாம்.
ப்ரோஃபார்மா இன்வாய்ஸுக்கு இ-இன்வாய்ஸ் ஐஆர்என் தேவையா?
இல்லை, ப்ரோஃபார்மா இன்வாய்ஸ்கள் ஜிஎஸ்டி-இணக்கமான வரி ஆவணங்கள் அல்ல என்பதால் மின் விலைப்பட்டியல் தேவைகளிலிருந்து விலக்கு அளிக்கப்பட்டுள்ளது.
ப்ரோஃபார்மா இன்வாய்ஸில் என்ன இருக்க வேண்டும்?
நிலையான ஜிஎஸ்டி வடிவம் இல்லை என்றாலும், இதில் பொதுவாக வாங்குபவர் மற்றும் விற்பவர் விவரங்கள், உருப்படியான பொருட்கள் அல்லது சேவைகள், மதிப்பிடப்பட்ட விலை, வரி மதிப்பீடுகள் மற்றும் செல்லுபடியாகும் காலம் ஆகியவை அடங்கும்.
ப்ரோஃபார்மா இன்வாய்ஸ் என்பது மேற்கோள் ஒன்றா?
அவை நோக்கத்தில் ஒரே மாதிரியானவை, ஆனால் ப்ரோஃபார்மா இன்வாய்ஸ் பொதுவாக மிகவும் முறையானது மற்றும் விரிவானது, இது பெரும்பாலும் ஒப்புதல் அல்லது முன்பணத்தைப் பாதுகாக்க குறிப்பாகப் பயன்படுத்தப்படுகிறது.
ப்ரோஃபார்மா இன்வாய்ஸின் அடிப்படையில் வாடிக்கையாளர் பணம் செலுத்தினால் என்ன நடக்கும்?
வழங்கல் இன்னும் வரிக்கு உட்பட்டது, மேலும் அந்த பரிவர்த்தனைக்கு ஒரு வரி விலைப்பட்டியல் வழங்கப்பட வேண்டும்-பணம் பெறுவது இந்தத் தேவையை நீக்காது.
ஜிஎஸ்டி ரிட்டர்ன்களில் புரோ ஃபார்மா இன்வாய்ஸ்கள் பதிவாகியுள்ளனவா?
இல்லை, ஜிஎஸ்டிஆர்-1, ஜிஎஸ்டிஆர்-3பி அல்லது பிற ஜிஎஸ்டி ரிட்டர்ன்களில் புரோஃபார்மா இன்வாய்ஸ்கள் தெரிவிக்கப்படவில்லை, ஏனெனில் அவை ஜிஎஸ்டி பொறுப்பைக் கொண்டிருக்கவில்லை.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.