كيف يتم تطبيق ضريبة زيادة الـ 15% في دولة الإمارات العربية المتحدة، ومن يجب عليه التسجيل، ومتى؟
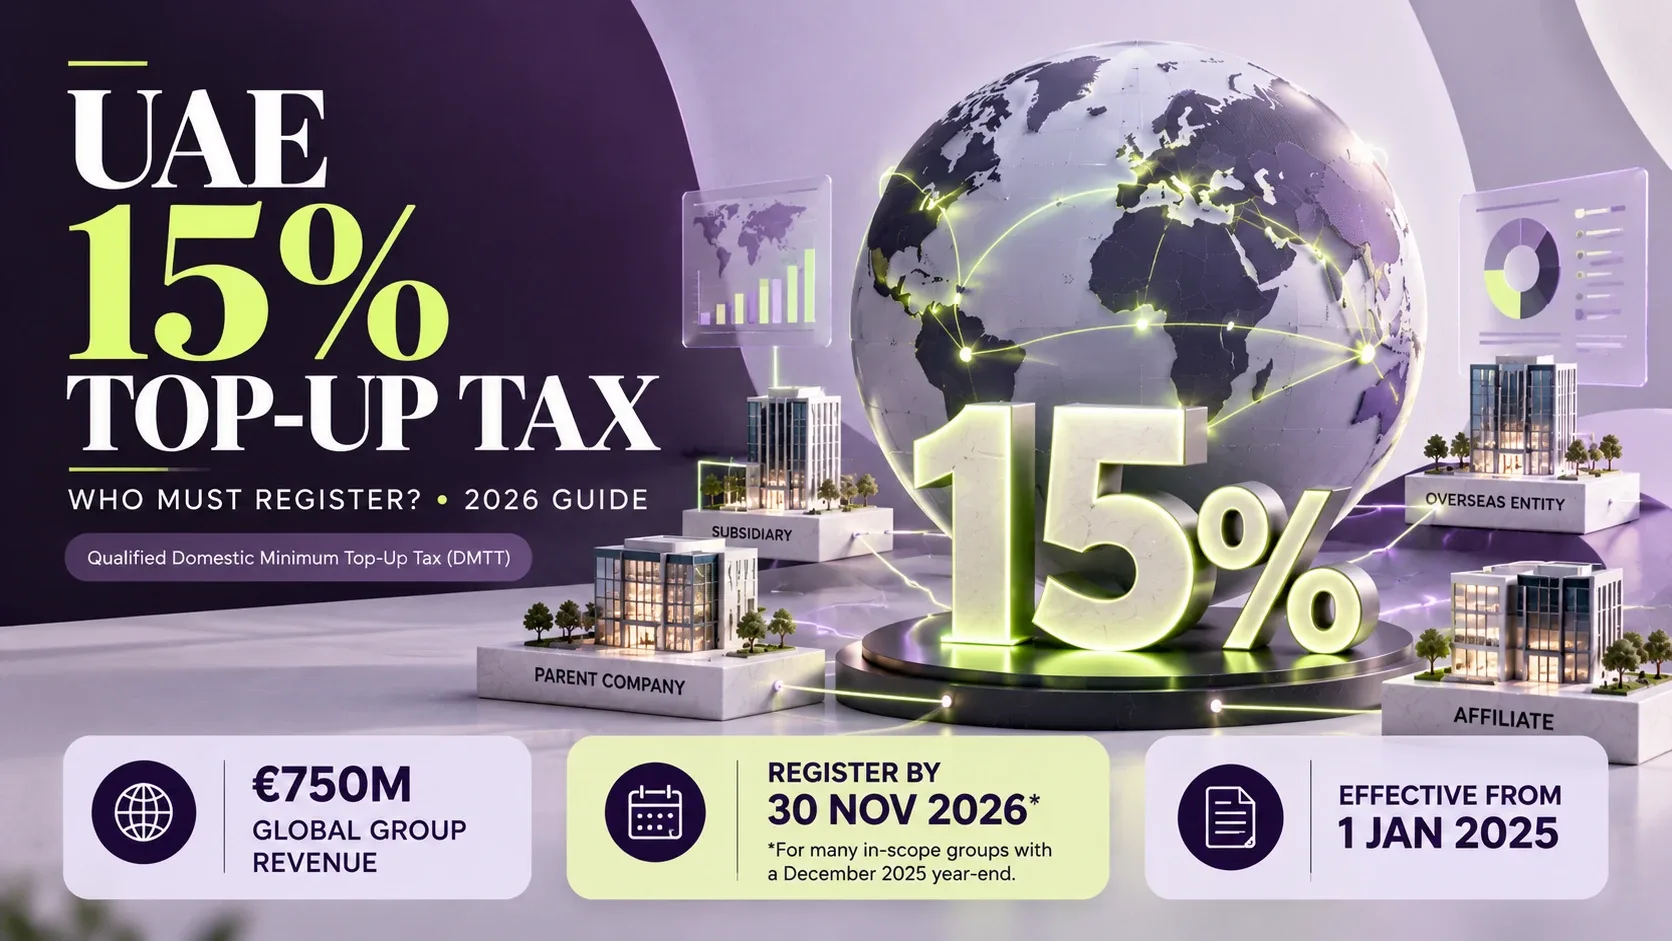
إجابة سريعة: ينطبق الحد الأدنى للضريبة المحلية الإضافية في دولة الإمارات العربية المتحدة بنسبة 15% على مجموعات الشركات المتعددة الجنسيات المؤهلة التي تبلغ إيراداتها العالمية السنوية ما لا يقل عن 750 مليون يورو في اثنتين من المجموعات الأربع السابقة السنوات المالية. ويتم تطبيقه اعتبارًا من السنوات المالية التي تبدأ في 1 يناير 2025. بالنسبة للعديد من مجموعات السنوات التقويمية، يكون التسجيل مستحقًا بحلول 30 نوفمبر 2026.
أدخلت دولة الإمارات العربية المتحدة ضريبة الحد الأدنى المحلية الإضافية (DMTT)، والمعروفة أيضًا باسم الحد الأدنى المؤهل للضريبة الإضافية المحلية (QDMTT)، بموجب قرار مجلس الوزراء رقم 142 لعام 2024.
وهو يتبع إطار الركيزة الثانية لمنظمة التعاون الاقتصادي والتنمية، المصمم لضمان أن المجموعات الكبيرة متعددة الجنسيات تواجه الحد الأدنى من معدل الضريبة الفعلي بنسبة 15٪.
والأهم من ذلك، هذا ليست زيادة عامة في ضريبة الشركات في دولة الإمارات العربية المتحدة لجميع الشركات.
ما هي ضريبة زيادة الرصيد في الإمارات العربية المتحدة بنسبة 15%؟
ضريبة زيادة الرصيد هي ضريبة إضافية قد يتم تطبيقها عندما ينخفض معدل الضريبة الفعلي لمجموعة متعددة الجنسيات داخل النطاق على أرباح الإمارات العربية المتحدة إلى أقل من 15%.
وقد طبقت دولة الإمارات العربية المتحدة هذا النظام للسنوات المالية التي تبدأ في أو بعده 1 يناير 2025.
والغرض منه هو التأكد من أن الأرباح المؤهلة في دولة الإمارات العربية المتحدة تخضع للحد الأدنى من الضريبة بموجب الإطار الدولي المعمول به.
يستمر تطبيق قواعد ضريبة الشركات العادية في دولة الإمارات العربية المتحدة بشكل منفصل.
ما هي الشركات التي تخضع لضريبة زيادة الرصيد؟
يغطي قانون DMTT لدولة الإمارات العربية المتحدة عمومًا الكيانات المكونة لمجموعات الشركات متعددة الجنسيات في دولة الإمارات العربية المتحدة والتي تستوفي الشروط التالية:
تعمل المجموعة في أكثر من ولاية قضائية.
تصل إيراداتها العالمية السنوية الموحدة على الأقل 750 مليون يورو.
تم استيفاء حد الإيرادات في اثنتين على الأقل من السنوات المالية الأربع السابقة.
يقع الكيان الإماراتي ذو الصلة ضمن نطاق التشريع.
العتبة مبنية على إيرادات المجموعة العالمية، وليس معدل دوران شركة فرعية فردية في دولة الإمارات العربية المتحدة.
المجموعات التي تعمل حصريًا داخل دولة الإمارات العربية المتحدة هي خارج إطار DMTT.
وتتلقى بعض الكيانات المستبعدة، بما في ذلك الكيانات الاستثمارية المؤهلة، معاملة مختلفة.
كيف يتم حساب ضريبة زيادة الـ 15%؟
حسابات الضرائب الأعلى استخدم إطار منظمة التعاون الاقتصادي والتنمية GloBE، بما في ذلك الدخل المعدل والضرائب المغطاة.
الصيغة المبسطة هي:
نسبة تعبئة الرصيد = 15% − معدل الضريبة الفعلي المطبق
خذ بعين الاعتبار هذا الرسم التوضيحي:
قبل الاستثناءات والتعديلات الأخرى، الفرق التوضيحي هو 600,000 درهم إماراتي.
قد تكون ضريبة التعبئة الفعلية أقل لأن الحساب يمكن أن يشمل استبعادات الدخل القائمة على المواد، والتسويات الضريبية المؤجلة، وأحكام الملاذ الآمن.
الشركات ولا ينبغي عليهم أن يطبقوا ببساطة نسبة إضافية قدرها 6% على أرباحهم المحاسبية العادية.
متى يجب على الشركات في دولة الإمارات العربية المتحدة التسجيل للحصول على ضريبة زيادة الرصيد؟
قدم قرار اتفاقية التجارة الحرة رقم 12 لعام 2026 جداول زمنية محددة للتسجيل.
الشرط العام هو التسجيل داخل بعد سبعة أشهر من نهاية السنة المالية الأولى التي تقع فيها المنشأة ضمن النطاق.
ينطبق الموعد النهائي الانتقالي على الكيانات التي انتهت سنتها المالية الأولى في النطاق قبل 30 أبريل 2026.
بالنسبة للعديد من المجموعات متعددة الجنسيات التي لديها سنة مالية تقويمية، 30 نوفمبر 2026 هو الموعد النهائي للتسجيل.
كيف يتم تسجيل الشركات؟
يجب على الكيانات داخل النطاق اتباع إرشادات التسجيل الخاصة باتفاقية التجارة الحرة من خلال EmaraTax.
تتضمن عملية الإعداد العامة ما يلي:
تحديد ما إذا كانت المجموعة متعددة الجنسيات تتجاوز عتبة الإيرادات.
تحديد الكيانات المكونة لدولة الإمارات العربية المتحدة والمؤسسات الدائمة والمشاريع المشتركة ذات الصلة.
جمع البيانات المالية الموحدة وتفاصيل الملكية.
تأكد من تطبيق الاستثناءات أو الأحكام الخاصة.
قم بالوصول إلى خدمة تسجيل ضريبة التعبئة المعمول بها.
إرسال معلومات الكيان والمجموعة.
الاحتفاظ بتأكيد التسجيل.
نشرت اتفاقية التجارة الحرة مخصصة دليل النطاق والتسجيل في أكتوبر 2026 لمساعدة الجهات المتضررة.
متى يتم استحقاق الإقرارات الضريبية والمدفوعات الإضافية؟
التسجيل والإبلاغ عن المعلومات ودفع الضرائب هي التزامات منفصلة.
بالنسبة لمجموعة نموذجية تنتهي سنتها المالية الأولى ضمن النطاق في 31 ديسمبر 2025:
عادةً ما يتبع الإقرار الضريبي الإضافي مهلة نهائية مدتها 15 شهرًا، وتمتد إلى 18 شهرًا للسنة الانتقالية الأولى المعمول بها.
يحتوي إرجاع معلومات الركيزة الثانية على قواعد منفصلة لإعداد التقارير، بما في ذلك التقديم المحتمل من خلال كيان مجموعة معين.
يجب على الشركات التحقق من التزاماتها وتواريخها الفعلية بناءً على التشريعات المعمول بها.
كيف تؤثر الضريبة الإضافية على شركات المنطقة الحرة؟
كيان المنطقة الحرة لا يقع تلقائيًا خارج نظام ضريبة زيادة الرصيد.
حتى عندما يستفيد شخص المنطقة الحرة المؤهل من ضريبة الشركات بنسبة 0% على الدخل المؤهل، فإن مجموعته متعددة الجنسيات قد تظل ضمن DMTT.
وتعتمد النتيجة على الأهلية على مستوى المجموعة، والحسابات القضائية لدولة الإمارات العربية المتحدة، والاستثناءات المطبقة، والملاذات الآمنة.
وبالمثل، فإن الشركات الإماراتية الصغيرة التي ليست جزءًا من مجموعة متعددة الجنسيات مؤهلة لا تندرج عمومًا ضمن DMTT.
كيف يمكن لـ Vinimay مساعدة الشركات على الاستعداد؟
يتطلب إعداد التقارير الضريبية الإضافية معلومات موثوقة عن الإيرادات والنفقات والمحاسبة.
فينيماي يوفر الفواتير العامة وسجلات الشراء ودفاتر حسابات العملاء والموردين وتتبع النفقات وميزات إعداد التقارير المالية.
يمكن أن تساعد هذه الوظائف الشركات على تنظيم بيانات المعاملات على مستوى الكيان لفرق الشؤون المالية ومستشاري الضرائب.
لكن، لم يتم التحقق بشكل مستقل من حسابات Vinimay’s Pillar Two GloBE، وتسجيل DMTT، وتوحيد الشركات متعددة الجنسيات، وتقييمات الملاذ الآمن، وقدرات تقديم ملفات EmaraTax.
مجموعات كبيرة متعددة الجنسيات شيجب أن نستخدم الخبرة الضريبية المتخصصة وأنظمة الدمج المناسبة للامتثال الضريبي الإضافي.
خاتمة
تنطبق ضريبة زيادة رأس المال بنسبة 15% في دولة الإمارات العربية المتحدة على الكيانات الإماراتية المؤهلة التي تشكل جزءًا من مجموعات الشركات متعددة الجنسيات التي تبلغ إيراداتها السنوية الموحدة على الأقل 750 مليون يورو في اثنتين على الأقل من السنوات المالية الأربع السابقة. تنطبق القواعد على السنوات المالية التي تبدأ في 1 يناير 2025 أو بعده. بالنسبة للكيانات التي انتهت سنتها المالية الأولى في النطاق قبل 30 أبريل 2026، فإن الموعد النهائي للتسجيل الانتقالي هو 30 نوفمبر 2026; وبخلاف ذلك، يكون التسجيل مستحقًا بشكل عام في غضون سبعة أشهر بعد نهاية السنة المالية الأولى ضمن النطاق. يجب على الشركات مراجعة أهليتها والتزاماتها بالتسجيل مع مستشار ضريبي مؤهل.
لتبسيط المحاسبة اليومية، يمكن للشركات استخدامها برنامج الفوترة المجاني ثنائي اللغة من Vinimay لإنشاء الفواتير باللغتين الإنجليزية والهندية وإدارة فواتير المبيعات وتنظيم سجلات المعاملات. يدعم برنامج إعداد الفواتير المجاني هذا إعداد الفواتير المنهجية وحفظ السجلات لإعداد الضرائب.
Frequently Asked Questions
Related Topics
Published by prachi kahar
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.