ما هي المنشأة الدائمة، وكيف يتم فرض الضرائب على الشركات الأجنبية في دولة الإمارات العربية المتحدة؟
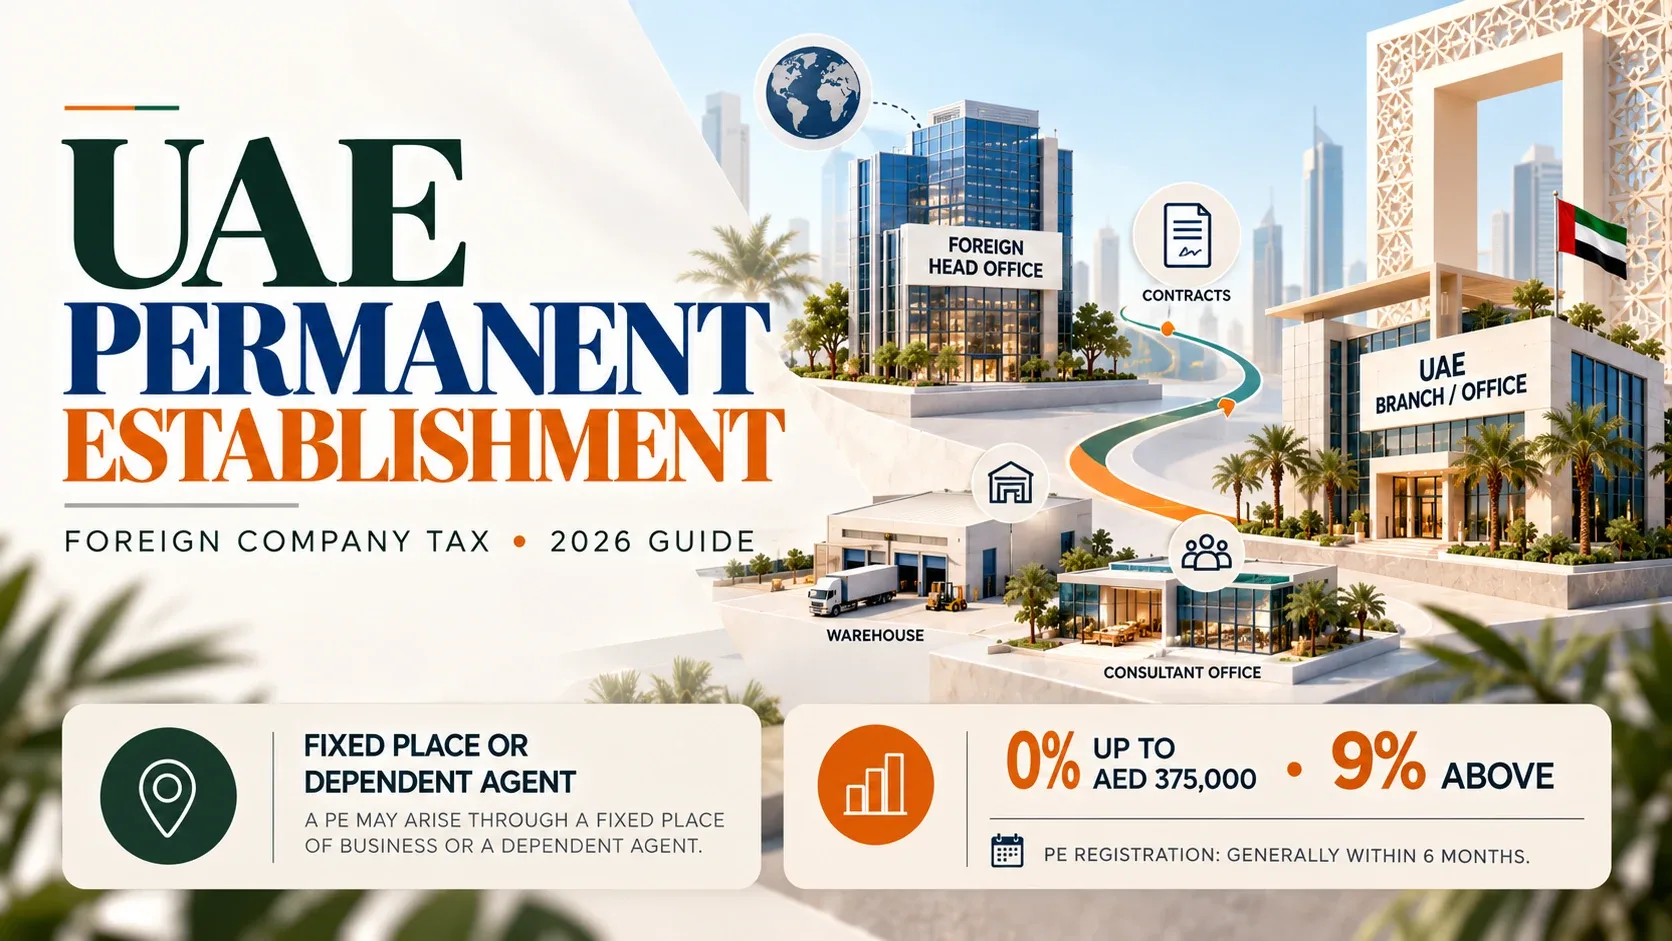
إجابة سريعة: المؤسسة الدائمة (PE) هي عمومًا موقع عمل ثابت أو وكيل تابع تمارس من خلاله شركة أجنبية أعمالها في دولة الإمارات العربية المتحدة. قد تدين الشركات الأجنبية التي لديها منشأة دائمة في دولة الإمارات العربية المتحدة بضريبة الشركات على الأرباح المنسوبة. المعدلات القياسية هي 0% حتى 375,000 درهم إماراتي و9% فوق هذا المبلغ.
الشركات الأجنبية نخدم عملاء دولة الإمارات العربية المتحدة بشكل متكرر من خلال المكاتب والفروع والموظفين والممثلين المحليين. ومع ذلك، لا تخلق كل علاقة تجارية وجودًا خاضعًا للضريبة.
يساعد فهم قواعد المنشأة الدائمة الشركات الأجنبية على تحديد متى يصبح التسجيل الضريبي للشركات في دولة الإمارات العربية المتحدة وتقديمه ضروريًا.
ما هي المنشأة الدائمة؟
أ منشأة دائمة هو وجود تجاري قد يجعل شركة غير مقيمة مسؤولة عن ضريبة الشركات في دولة الإمارات العربية المتحدة.
بموجب المادة 14 من قانون ضريبة الشركات، يمكن أن تنشأ المؤسسة الدائمة من خلال موقع عمل ثابت أو من خلال شخص يمارس أعماله بشكل معتاد نيابة عن الشركة الأجنبية.
على سبيل المثال، قد يكون لشركة بريطانية تدير مكتبًا دائمًا في دبي لتقديم خدمات استشارية شريكًا مباشرًا في دولة الإمارات العربية المتحدة.
وتعتمد النتيجة الدقيقة على أنشطتها وترتيبات التشغيل والمعاهدات الضريبية المعمول بها.
ما هي الأنشطة التي يمكن أن تنشئ كيانًا شخصيًا في دولة الإمارات العربية المتحدة؟
تشمل الأمثلة الشائعة ما يلي:
فرع أو مكتب يمارس الأعمال.
مصنع أو ورشة عمل.
مكان للإدارة.
موقع بناء مؤهل يستمر لأكثر من ستة أشهر.
الوكيل التابع يبرم العقود عادة.
يجب أن يكون للمكان الثابت عمومًا دوام كافٍ وأن يُستخدم لمزاولة أعمال الشركة الأجنبية.
إن مجرد وجود عميل أو موقع ويب أو عنوان بريدي في دولة الإمارات العربية المتحدة لا يؤدي تلقائيًا إلى إنشاء منتج خاص.
ما هو الوكيل المعتمد PE؟
قد ينشأ الوكيل التابع عندما يقوم شخص ما في دولة الإمارات العربية المتحدة بإبرام عقود للأعمال الأجنبية أو التفاوض على العقود التي يتم إبرامها بشكل روتيني دون تغييرات جوهرية.
على سبيل المثال، يقوم ممثل محلي بالتفاوض ووضع اللمسات النهائية بشكل منتظم الاتفاقيات التجارية لمورد خارجي قد ينشئ PE.
لا يقوم الوكيل المستقل الذي يمارس الأعمال التجارية في السياق العادي لأنشطته الخاصة عمومًا بإنشاء مؤسسة دائمة، وفقًا لشروط الاستقلال.
ما هي الأنشطة التي يمكن استبعادها؟
لا تؤدي بعض الأنشطة ذات الطبيعة التحضيرية أو المساعدة بشكل عام إلى إنشاء منشأة دائمة في مكان ثابت عند استيفاء الشروط القانونية.
قد تشمل الأمثلة التخزين أو عرض البضائع أو جمع معلومات السوق.
ومع ذلك، لا يمكن استخدام الاستثناءات لتقسيم الأعمال المتكاملة بشكل مصطنع إلى أنشطة أصغر.
قد تؤدي أحكام المعاهدة الضريبية أيضًا إلى تغيير اختبارات PE المعمول بها.
كيف يتم فرض الضرائب على الشركات الأجنبية؟
تعتمد المعاملة الضريبية على وجود الشركة الأجنبية في دولة الإمارات العربية المتحدة ودخلها.
إن ملكية شركة أجنبية في دولة الإمارات العربية المتحدة أو علاقاتها مع العملاء لا تحدد وحدها التزامها الضريبي على الشركات.
كيف يتم حساب ضريبة الشركات الخاصة على PE؟
يتم تحديد الأرباح الخاضعة للضريبة المنسوبة إلى المؤسسة الدائمة باستخدام قواعد ضريبة الشركات ذات الصلة في دولة الإمارات العربية المتحدة.
خذ بعين الاعتبار مثالًا مبسطًا:
لا يفترض هذا المثال أي تعديلات ضريبية أخرى أو قواعد خاصة.
يجب أن تنسب الأرباح إلى المؤسسة الدائمة باستخدام تسعير تحويل مناسب ومبادئ تجارية بحتة.
ما هي المواعيد النهائية للتسجيل والإيداع؟
يجب على الشخص الاعتباري الأجنبي الذي يصبح دافع ضرائب غير مقيم بسبب منشأة دائمة في دولة الإمارات العربية المتحدة في 1 مارس 2024 أو بعده عمومًا التقدم بطلب للتسجيل الضريبي للشركات في غضون ستة أشهر من ظهور PE إلى الوجود.
عادةً ما يكون لدى الشركة الأجنبية التي تنشئ رابطة مؤهلة للممتلكات غير المنقولة في ذلك التاريخ أو بعده ثلاثة أشهر للتسجيل.
كان لدى PEs والروابط التي تم إنشاؤها سابقًا مواعيد نهائية انتقالية.
تكون الإقرارات والمدفوعات الضريبية للشركات مستحقة عمومًا خلال تسعة أشهر من انتهاء الفترة الضريبية ذات الصلة.
يمكن للشركات التسجيل وتقديم الملفات من خلال منصة EmaraTax التابعة لاتفاقية التجارة الحرة.
كيف يمكن لـ Vinimay المساعدة في سجلات محاسبة PE؟
تحتاج الشركات الأجنبية التي لها عمليات في دولة الإمارات العربية المتحدة إلى سجلات دقيقة للإيرادات والنفقات والمعاملات المحلية.
فينيماي يوفر الفواتير العامة وتسجيل المشتريات ودفاتر حسابات العملاء والموردين وتتبع النفقات وميزات إعداد التقارير المالية.
يمكن أن تساعد هذه الوظائف في تنظيم معلومات المعاملات في دولة الإمارات العربية المتحدة للمحاسبين الذين يراجعون أرباح الأسهم الخاصة.
لكن، لم يتم التحقق بشكل مستقل من تحديد قيمة الربحية الخاصة بشركة Vinimay في دولة الإمارات العربية المتحدة، وإسناد الأرباح، وتحليل التسعير التحويلي، وحساب ضريبة الشركات، وإمكانات تقديم EmaraTax..
يجب على الشركات الأجنبية الحصول على المشورة المهنية قبل تحديد ما إذا كانت المؤسسة الدائمة موجودة أم لا.
خاتمة
قد تصبح الشركة الأجنبية خاضعة لضريبة الشركات في دولة الإمارات العربية المتحدة إذا كانت تعمل من خلال المنشأة الدائمة (PE) في دولة الإمارات العربية المتحدة أو يعتبر مقيماً ضريبياً في دولة الإمارات العربية المتحدة لأنه يتم إدارته والسيطرة عليه بشكل فعال في الدولة. قد تنشأ المؤسسة الدائمة من خلال فرع أو مكتب أو مصنع أو وكيل تابع يقوم عادةً بأعمال تجارية نيابة عن الشركة. ومع ذلك، قد يتم استبعاد بعض الأنشطة التحضيرية أو المساعدة، وفقًا للشروط المعمول بها. يجب على الشركات الأجنبية تقييم أنشطتها، والمعاهدات الضريبية المعمول بها، والتزامات التسجيل، والمواعيد النهائية لتقديم الطلبات للحفاظ على الامتثال.
لتبسيط المحاسبة اليومية، يمكن للشركات استخدامها برنامج الفوترة المجاني ثنائي اللغة من Vinimay لإنشاء الفواتير باللغتين الإنجليزية والهندية وإدارة فواتير المبيعات وتنظيم سجلات المعاملات. يدعم برنامج إعداد الفواتير المجاني هذا إعداد الفواتير المنهجية وحفظ السجلات لإعداد الضرائب.
Frequently Asked Questions
Related Topics
Published by prachi kahar
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.