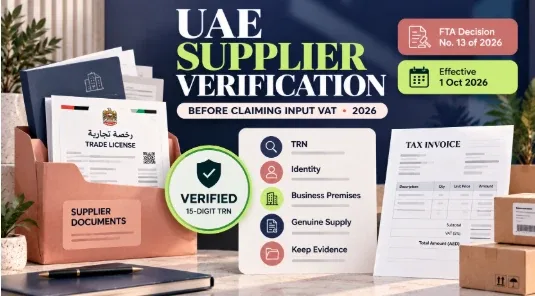
التحقق من الموردين في دولة الإمارات العربية المتحدة قبل المطالبة بضريبة القيمة المضافة إجابة سريعة: قبل المطالبة بضريبة القيمة المضافة في دولة الإمارات العربية المتحدة، يجب على الشركات التحقق من مورديها، والتحقق من أرقام تسجيل ضريبة القيمة المضافة، والحصول على فواتير ضريبية صالحة والتأكد من أن المشتريات حقيقية. اعتبارًا من 1 أكتوبر 2026، يقدم قرار اتفاقية التجارة الحرة رقم 13 لعام 2026 متطلبات إضافية للتحقق من الموردين والمعاملات.
يساعد استرداد ضريبة القيمة المضافة على المدخلات الشركات الإماراتية على تقليل صافي التزاماتها الضريبية. ومع ذلك، فإن الحصول على فاتورة المورد ليس كافيًا دائمًا.
تطلب الهيئة الاتحادية للضرائب (FTA) من الشركات التأكد من فرض ضريبة القيمة المضافة بشكل صحيح وأن المعاملات حقيقية. تجعل قواعد التحقق الجديدة لعام 2026 العناية الواجبة للموردين ذات أهمية خاصة لفرق التمويل والمشتريات.
1. ما أهمية التحقق من الموردين بالنسبة لضريبة المدخلات؟
ضريبة القيمة المضافة على المدخلات هي الضريبة التي تدفعها الشركة على المشتريات والنفقات المؤهلة.
على سبيل المثال، تقوم شركة تجارية إماراتية بشراء سلع بقيمة 20,000 درهم إماراتي بالإضافة إلى 1,000 درهم إماراتي ضريبة القيمة المضافة. يجوز للشركة استرداد مبلغ 1,000 درهم إماراتي في حالة استيفاء الشروط ذات الصلة.
ومع ذلك، الإدخال ضريبة القيمة المضافة يمكن الطعن في الاسترداد عندما تكون الفواتير غير صالحة، أو المشتريات غير حقيقية، أو المعاملات المرتبطة بالتهرب الضريبي.
بموجب المادة 54 (مكرر) من قانون ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة، يجوز حرمان الشركة من استرداد ضريبة القيمة المضافة إذا كانت تعلم، أو كان ينبغي لها أن تعلم، أن المعاملة كانت مرتبطة بالتهرب الضريبي.
2. ما الذي تغير بموجب قرار اتفاقية التجارة الحرة رقم 13 لسنة 2026؟
فعال 1 أكتوبر 2026قدم قرار اتفاقية التجارة الحرة رقم 13 إجراءات تحقق محددة قبل خصم ضريبة المدخلات.
يجب على الشركات تقييم هوية المورد والمباني التجارية ومؤشرات المخاطر ذات الصلة والصلاحية التجارية للإمدادات.
تتطلب القواعد أيضًا من الشركات توثيق شيكاتها والحفاظ على سياسة تحقق مكتوبة.
تكمل هذه المتطلبات فاتورة ضريبة القيمة المضافة الحالية وشروط الاسترداد.
3. كيف يمكنك التحقق من رقم التسجيل الضريبي (TRN) الخاص بالمورد؟
يجب أن يكون لدى المورد الذي يفرض ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة رقم تسجيل ضريبي صالح (TRN).
يمكن للشركات التحقق من رقم التسجيل الضريبي (TRN) المكون من 15 رقمًا من خلال المسؤول موقع اتفاقية التجارة الحرة.
تأكد من أن هوية المورد متوافقة مع الفاتورة والوثائق التجارية الأخرى.
قم أيضًا بمراجعة ما إذا كانت الفاتورة تحتوي على تفاصيل محددة، بما في ذلك تفاصيل المورد وتاريخ الفاتورة والوصف ومبلغ ضريبة القيمة المضافة والقيمة الإجمالية.
لا يثبت رقم التسجيل الضريبي الصالح وحده أن المعاملة حقيقية أو أن ضريبة القيمة المضافة القابلة للاسترداد قابلة للاسترداد.
4. ما هي المستندات المطلوبة للتحقق من المورد؟
تعتمد الفحوصات المطلوبة على ما إذا كان المورد فردًا أو كيانًا قانونيًا.
بالنسبة للشركة، قد يشمل التحقق ما يلي:
الرخصة التجارية أو سجلات التأسيس.
تحديد ممثلها المعتمد.
تأكيد مقرها التجاري الفعلي.
تقييمات مخاطر الموردين ذات الصلة.
الأدلة المؤيدة للمعاملة التجارية.
بالنسبة للمورد الفردي، تتضمن القواعد الحصول على هوية صالحة ومقابلة المورد شخصيًا أو افتراضيًا قبل التوريد.
يتم تطبيق التحقق من المورد بشكل عام عند التعامل لأول مرة مع المورد أو عندما لا يتم التحقق من المورد خلال الـ 12 شهرًا السابقة.
5. ما هي عمليات فحص المعاملات التي يجب على الشركات تنفيذها؟
يجب على الشركات تقييم صحة وسلامة الإمدادات الواردة.
على سبيل المثال، عند شراء المخزون، يجب على الشركة التأكد من أن المورد يمكنه توريد البضائع بشكل حقيقي.
وتشمل عمليات التحقق ذات الصلة الغرض التجاري، وأصل البضائع وملكيتها، والتسعير، وترتيبات الدفع.
المقارنة العملية هي:
وينبغي التحقيق في الأسعار غير العادية أو الوسطاء غير المفسرين أو ترتيبات الدفع المشبوهة.
6. هل هناك استثناءات أو فحوصات ذات قيمة أعلى؟
يوفر قرار اتفاقية التجارة الحرة رقم 13 استثناءً محدودًا للتوريدات الخاضعة للضريبة التي تقل قيمتها عن 10,000 درهم باستثناء ضريبة القيمة المضافة.
ومع ذلك، لا ينطبق هذا الاستثناء إذا تجاوزت الإمدادات من ذلك المورد 100,000 درهم خلال الـ 12 شهرًا الماضية أو من المتوقع أن تتجاوز هذا المبلغ خلال الـ 12 شهرًا القادمة.
تنطبق المتطلبات المعززة أيضًا على بعض علاقات الموردين ذات القيمة الأعلى، بما في ذلك تأكيد الحساب البنكي الإضافي عندما تتجاوز الإمدادات ذات الصلة 375,000 درهم إماراتي خلال الفترة المعمول بها.
يجب على الشركات تقييم هذه الحدود بعناية بدلاً من التعامل مع كل فاتورة صغيرة على أنها معفاة تلقائيًا.
7. ماذا يحدث إذا لم يكتمل التحقق؟
قد يؤثر الفشل في إجراء وتوثيق الفحوصات المطلوبة على قدرة الشركة على الدفاع عن استرداد ضريبة القيمة المضافة عندما يكون التوريد مرتبطًا بالتهرب الضريبي.
يجوز للهيئة الاتحادية للضرائب رفض خصم ضريبة القيمة المضافة ذات الصلة وفرض ضريبة إضافية. قد تنشأ أيضًا عقوبات قابلة للتطبيق اعتمادًا على الظروف.
يجب على الشركات الاحتفاظ بسياسة مكتوبة للتحقق من الموردين تحدد من يقوم بإجراء عمليات التحقق ومراجعتها والإشراف عليها.
وينبغي الاحتفاظ بأدلة التحقق مع وثائق المحاسبة والشراء ذات الصلة.
8. كيف يمكن لشركة Vinimay المساعدة في سجلات الموردين؟
إن معلومات الموردين والشراء المنظمة تجعل عملية التحقق أسهل.
فينيماي يوفر ميزات عامة للحفاظ على سجلات البائعين وفواتير الشراء ومعاملات الدفع ودفاتر الأستاذ والتقارير المالية.
يمكن أن تساعد هذه الميزات الشركات في تحديد الموردين ومراجعة المعاملات وتنظيم المعلومات الداعمة للمحاسب.
لكن، لم يتم التحقق بشكل مستقل من التحقق الآلي من رقم التسجيل الضريبي لدولة الإمارات العربية المتحدة، وقرار اتفاقية التجارة الحرة رقم 13، وفحوصات العناية الواجبة، والامتثال لاسترداد ضريبة القيمة المضافة وتكامل اتفاقية التجارة الحرة..
يجب على الشركات تنفيذ إجراءات التحقق والموافقة المطلوبة بشكل منفصل ما لم يتم تأكيد وظيفة البرنامج ذات الصلة.
Frequently Asked Questions
Related Topics
Published by admin
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.