مذكرة الائتمان الضريبي في دولة الإمارات العربية المتحدة: المعنى والقواعد والموعد النهائي (2026) إجابة سريعة: الإشعار الدائن الضريبي في دولة الإمارات العربية المتحدة هو مستند يصدره مورد مسجل في ضريبة القيمة المضافة لتخفيض أو إلغاء توريد سابق خاضع للضريبة. إنه مطلوب لعمليات الإرجاع المؤهلة أو الإلغاءات أو الخصومات أو تصحيحات ضريبة القيمة المضافة ويجب إصداره بشكل عام خلال 14 يومًا من حدث التعديل.
تحتاج الشركات في دبي وأبو ظبي ومختلف أنحاء دولة الإمارات العربية المتحدة في بعض الأحيان إلى تصحيح الفواتير بعد إجراء عملية البيع. قد يقوم العميل بإرجاع البضائع أو إلغاء خدمة أو الحصول على خصم بعد إصدار الفواتير.
بدلاً من حذف الفاتورة الضريبية الأصلية، يقوم المورد بإصدار إشعار دائن ضريبي لتوثيق التخفيض وضبط ضريبة القيمة المضافة بشكل صحيح.
1. ما هو الإشعار الدائن الضريبي في دولة الإمارات العربية المتحدة؟
إشعار الائتمان الضريبي هو مستند رسمي يسجل انخفاضًا في قيمة أو ضريبة القيمة المضافة لتوريد سابق خاضع للضريبة.
بموجب تشريعات ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة، فإنها تسمح للمورد بتعديل ضريبة القيمة المضافة على المخرجات التي تم تحصيلها مسبقًا.
على سبيل المثال، إذا كانت الشركة تتقاضى ضريبة القيمة المضافة بقيمة 500 درهم إماراتي ولكنها قررت لاحقًا أن 400 درهم إماراتي فقط هي المستحقة الدفع، فيمكن أن يوثق إشعار الائتمان الضريبي المؤهل التخفيض بقيمة 100 درهم إماراتي.
تظل الفاتورة الأصلية جزءًا من السجلات المحاسبية.
2. متى يجب إصدار إشعار دائن ضريبي؟
يحتاج المورد المسجل في ضريبة القيمة المضافة عمومًا إلى إصدار إشعار دائن ضريبي عندما يؤدي حدث ما إلى خفض ضريبة القيمة المضافة التي تم فرضها مسبقًا.
تشمل المواقف الشائعة ما يلي:
يقوم العميل بإرجاع البضائع ويسترد أمواله.
تم إلغاء البيع أو الخدمة.
يتم تخفيض سعر البيع المتفق عليه.
يتم منح الخصم بعد إصدار الفاتورة.
تم فرض ضريبة القيمة المضافة بشكل غير صحيح على التوريد الأصلي.
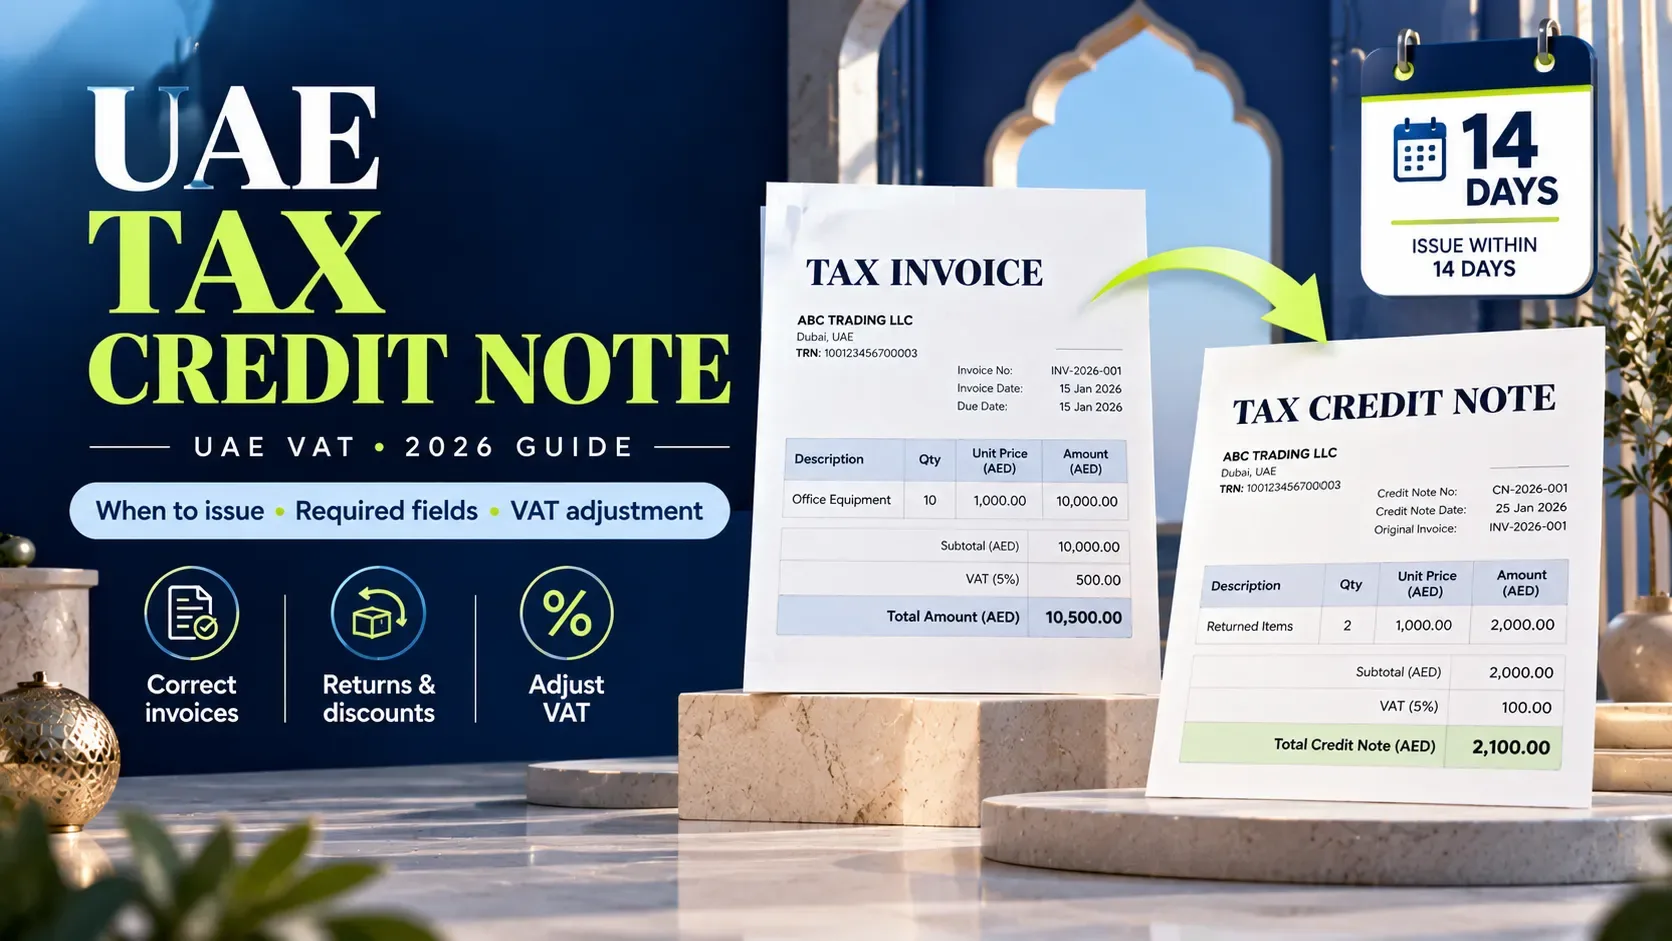
يجب على المورد بشكل عام إصدار إشعار الدائن الضريبي في غضون 14 يومًا من حدث التعديل ذي الصلة، بموجب المادة 62 من مرسوم قانون ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة.
3. كيف تعمل مذكرة الائتمان الضريبي؟ مثال
لنفترض أن شركة تجارية في دبي تبيع منتجات بقيمة 10000 درهم بالإضافة إلى ضريبة القيمة المضافة بنسبة 5%.
ويقوم العميل لاحقاً بإرجاع بضائع بقيمة 2,000 درهم إماراتي.
يصدر المورد إشعار دائن ضريبي بقيمة 2000 درهم بالإضافة إلى ضريبة القيمة المضافة بقيمة 100 درهم.
إجمالي إشعار الدائن: 2,100 درهم إماراتي.
يؤدي ذلك إلى تقليل المبلغ المستحق على العميل أو دعم استرداد الأموال المناسب وتعديل ضريبة القيمة المضافة.
4. ما هي التفاصيل التي يجب أن تتضمنها مذكرة الائتمان الضريبي في دولة الإمارات العربية المتحدة؟
تنص المادة 60 من اللائحة التنفيذية لضريبة القيمة المضافة في دولة الإمارات العربية المتحدة على المعلومات اللازمة.
بالنسبة لإشعارات الائتمان المتعددة المتعلقة بنفس الفاتورة، الشركات يجب استخدام القيم المتبقية الصحيحة بموجب اللوائح المعدلة.
يجوز لاتفاقية التجارة الحرة منح استثناءات إدارية محددة عند استيفاء الشروط القانونية.
5. ما الفرق بين الفاتورة الضريبية والإشعار الدائن؟
تسجل الفاتورة الضريبية المعاملة الأصلية الخاضعة للضريبة، في حين أن إشعار الدائن الضريبي يقلل من القيمة أو ضريبة القيمة المضافة التي تم تحصيلها مسبقًا.
إذا أدى التصحيح إلى زيادة مخرجات ضريبة القيمة المضافة المستحقة، فقد تكون هناك حاجة إلى فاتورة ضريبية جديدة بدلاً من إشعار دائن ضريبي.
6. كيف يؤثر إشعار الدائن على إقرارات ضريبة القيمة المضافة؟
قد يؤدي إصدار إشعار دائن ضريبي صالح إلى تقليل التزام المورد بضريبة القيمة المضافة.
قد يحتاج العميل أيضًا إلى تعديل ضريبة القيمة المضافة المستردة مسبقًا.
على سبيل المثال، يمكن أن يقابل تخفيض قدره 100 درهم إماراتي في ضريبة القيمة المضافة للمخرجات للمورد تخفيضًا قدره 100 درهم إماراتي في ضريبة المدخلات القابلة للاسترداد الخاصة بالعميل، على افتراض أن العميل قد قام باسترداد هذا المبلغ في الأصل.
يجب على كلا الطرفين تسجيل التعديل في الفترة الضريبية المناسبة والاحتفاظ بالمستندات الداعمة.
7. ما هي التغييرات في نظام الفواتير الإلكترونية في دولة الإمارات العربية المتحدة؟
تقدم دولة الإمارات العربية المتحدة نظامًا إلزاميًا للفواتير الإلكترونية اعتبارًا من عام 2027.
بالنسبة للمعاملات المغطاة، يجب على الشركات إصدار إشعارات ائتمانية إلكترونية من خلال إطار PINT-AE المحدد ومقدمي الخدمات المعتمدين.
لن يفي ملف PDF الذي يتم إرساله عبر البريد الإلكتروني وحده بمتطلبات مذكرة الائتمان الإلكترونية المنظمة الإلزامية.
يمكن أن يكون الإصدار المتأخر أو إرسال إشعار الائتمان الإلكتروني أمرًا جذابًا 100 درهم إماراتي لكل ورقة، وبحد أقصى 5000 درهم إماراتي لكل شهر تقويمي، بموجب قواعد عقوبة الفواتير الإلكترونية المعمول بها.
يجب على الشركات إعداد برامجها للاحتفاظ بمراجع الفاتورة الأصلية ومعالجة التعديلات بشكل صحيح.
8. كيف يمكن لـ Vinimay المساعدة في إدارة سجلات إشعارات الائتمان؟
تعمل السجلات الصحيحة على تسهيل تحديد تعديلات الفاتورة ومطابقتها.
فينيماي يقدم فواتير المبيعات العامة وحسابات العملاء وسجلات الشراء وتتبع الدفع وميزات إعداد التقارير المالية.
يمكن أن تساعد هذه الوظائف الشركات على تنظيم المعاملات والتحقق من البضائع المرتجعة أو الخصومات أو الفروق في رصيد العملاء.
لكن، لم يتم التحقق بشكل مستقل من امتثال Vinimay لإشعار الدائن الضريبي في الإمارات العربية المتحدة، ودعم مذكرة الائتمان الإلكترونية PINT-AE، وتكامل ASP وقدرات إعداد تقارير اتفاقية التجارة الحرة. يجب على الشركات التأكد من الوظائف المطلوبة قبل استخدامها للامتثال القانوني.
Frequently Asked Questions
Related Topics
Published by admin
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.