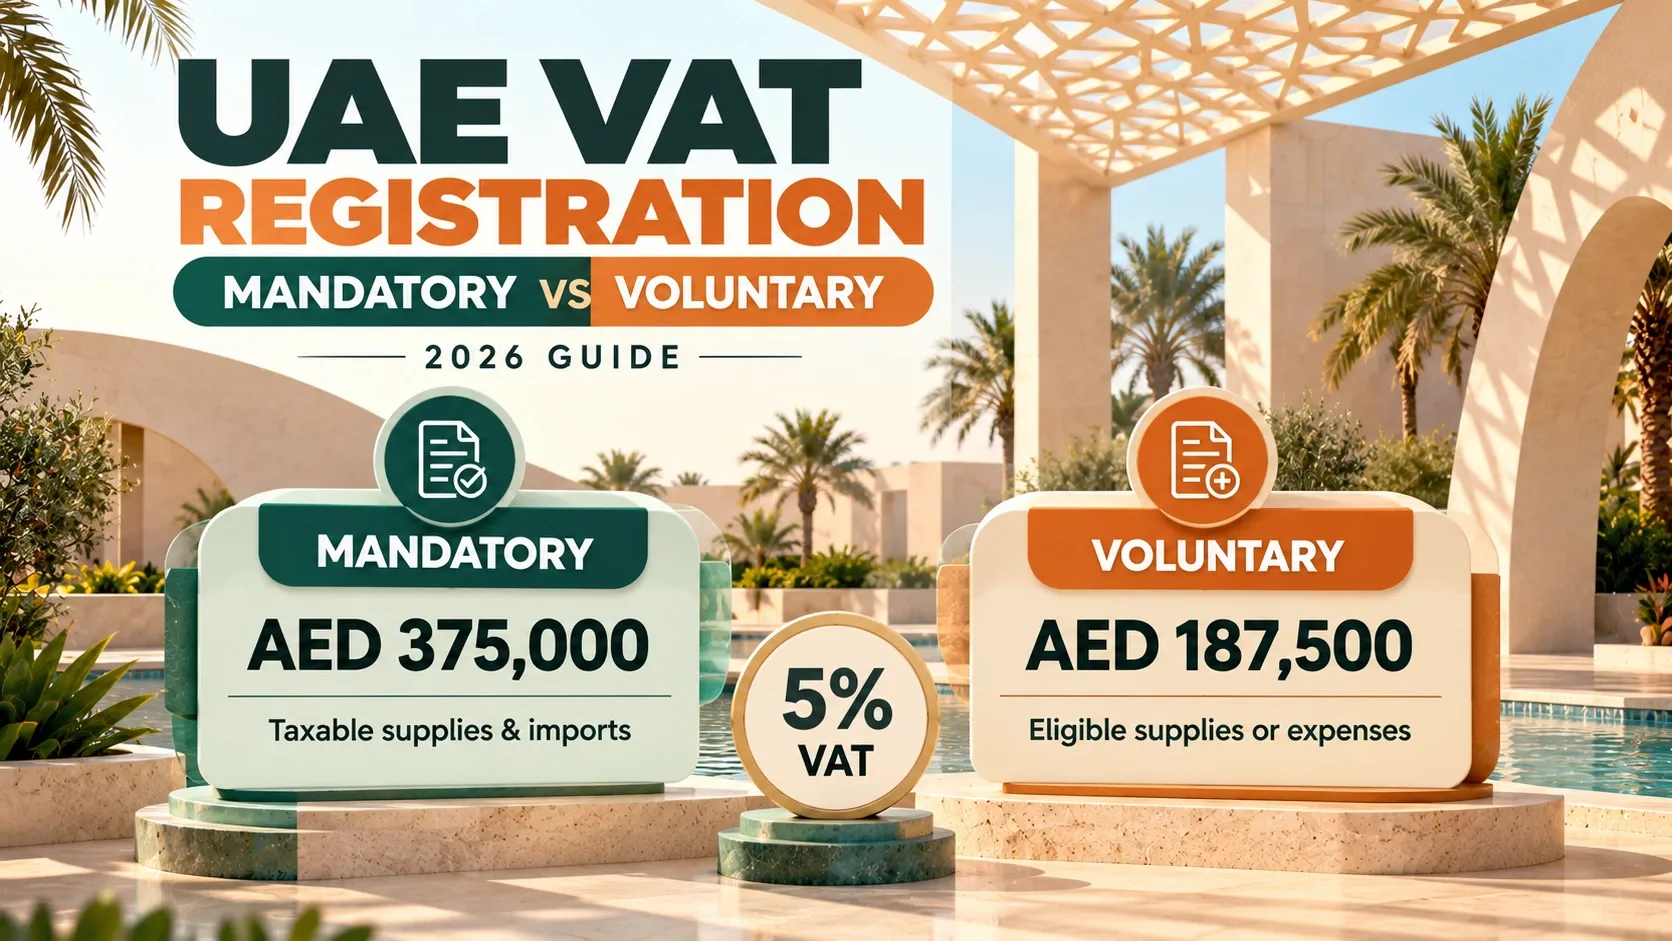
تسجيل ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة: القواعد الإلزامية مقابل القواعد الطوعية لعام 2026 إجابة سريعة: يعد التسجيل في ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة إلزاميًا عندما تتجاوز التوريدات والواردات الخاضعة للضريبة للشركة المقيمة 375,000 درهم خلال الـ 12 شهرًا السابقة أو من المتوقع أن تتجاوز هذا المبلغ في الثلاثين يومًا القادمة. التسجيل الطوعي متاح بقيمة تزيد عن 187,500 درهم إماراتي، بما في ذلك النفقات المؤهلة الخاضعة للضريبة.
يجب على الشركات العاملة في دبي وأبو ظبي والإمارات الأخرى أن تفهم متى يصبح التسجيل في ضريبة القيمة المضافة (VAT) ضروريًا.
توفر الهيئة الاتحادية للضرائب (FTA) فئتين للتسجيل: إلزامي واختياري. كلاهما يسمح للشركات بالحصول على رقم التسجيل الضريبي (TRN)، ولكن شروط أهليتهما مختلفة.
1. ما هو التسجيل الإلزامي لضريبة القيمة المضافة في دولة الإمارات العربية المتحدة؟
يعد التسجيل الإلزامي لضريبة القيمة المضافة مطلبًا قانونيًا للشركات التي تستوفي الحد الأدنى المحدد.
يجب على الشركات المقيمة في دولة الإمارات العربية المتحدة أن تقوم بالتسجيل بشكل عام عندما تكون توريداتها ووارداتها الخاضعة للضريبة:
تتجاوز 375,000 درهم خلال الـ 12 شهراً الماضية؛ أو
ومن المتوقع أن يتجاوز 375,000 درهم خلال الثلاثين يومًا القادمة.
على سبيل المثال، يجب على الشركة التجارية التي سجلت توريدات خاضعة للضريبة بقيمة 400,000 درهم خلال الـ 12 شهرًا السابقة أن تقوم بالتسجيل بشكل عام.
يجب على الشركة تقديم طلب التسجيل الخاص بها في غضون 30 يومًا من تاريخ مطالبتها بالتسجيل.
يمكن أن يؤدي التسجيل المتأخر إلى فرض غرامات والتزامات ضريبة القيمة المضافة الإضافية.
2. ما هو التسجيل الطوعي لضريبة القيمة المضافة؟
يسمح التسجيل الطوعي للشركات المؤهلة بالتسجيل قبل الوصول إلى الحد الإلزامي.
العتبة الطوعية هي 187,500 درهم.
قد تكون الشركة المقيمة مؤهلة عندما تتجاوز توريداتها ووارداتها الخاضعة للضريبة، أو النفقات المؤهلة الخاضعة للضريبة، 187,500 درهم خلال الـ 12 شهرًا السابقة أو من المتوقع أن تتجاوز هذا المبلغ في الثلاثين يومًا القادمة.
على سبيل المثال، قد يكون لدى شركة جديدة مبيعات بقيمة 100,000 درهم إماراتي فقط ولكن 220,000 درهم إماراتي في نفقات الأعمال المؤهلة الخاضعة للضريبة.
وقد تكون مؤهلة للتسجيل الطوعي، بشرط الحصول على موافقة اتفاقية التجارة الحرة.
3. ما الفرق بين التسجيل الإلزامي والطوعي لضريبة القيمة المضافة؟
بمجرد التسجيل، يكون لكلا الفئتين عمومًا نفس مسؤوليات فواتير ضريبة القيمة المضافة وحفظ السجلات وتقديم الإقرارات.
4. ما هي المبيعات التي يتم احتسابها ضمن حد ضريبة القيمة المضافة؟
يجب على الشركات حساب الإمدادات والواردات الخاضعة للضريبة بدقة.
عادةً ما يتم احتساب التوريدات ذات التصنيف المعياري والنسبة الصفرية ضمن الحد الأدنى ذي الصلة، في حين لا يتم التعامل مع التوريدات المعفاة على أنها توريدات خاضعة للضريبة.
على سبيل المثال:
في هذا المثال المبسط، تتجاوز التوريدات الخاضعة للضريبة الحد الإلزامي.
يجب على الشركات أيضًا التفكير في المعاملة الصحيحة للواردات والمعاملات الأخرى بموجب قانون ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة.
5. هل التسجيل الطوعي لضريبة القيمة المضافة مفيد؟
قد يفيد التسجيل الطوعي الشركات التي تقوم بمشتريات كبيرة خاضعة للضريبة أو تتعامل بشكل رئيسي مع العملاء المسجلين في ضريبة القيمة المضافة.
وتتمثل ميزتها الرئيسية في إمكانية استرداد ضريبة القيمة المضافة المؤهلة.
على سبيل المثال، إذا قامت إحدى الشركات بشراء معدات مؤهلة بمبلغ 100,000 درهم إماراتي بالإضافة إلى ضريبة القيمة المضافة بقيمة 5,000 درهم إماراتي، فقد تتمكن من استرداد ضريبة القيمة المضافة عند استيفاء الشروط ذات الصلة.
ومع ذلك، فإن التسجيل ينشئ أيضًا مسؤوليات مستمرة، بما في ذلك فرض ضريبة القيمة المضافة المطبقة، وإصدار الفواتير المتوافقة وتقديم الإقرارات.
يجب على الشركات التي تبيع بشكل أساسي للمستهلكين الأفراد أن تأخذ في الاعتبار كيفية تأثير ضريبة القيمة المضافة على الأسعار وهوامش الربح.
6. كيف يمكن للشركات التسجيل في ضريبة القيمة المضافة في دولة الإمارات العربية المتحدة؟
التسجيل في ضريبة القيمة المضافة متاح من خلال منصة EmaraTax التابعة لاتفاقية التجارة الحرة.
اتبع الخطوات التالية:
قم بزيارة موقع اتفاقية التجارة الحرة.
إنشاء أو الوصول إلى حساب EmaraTax.
إنشاء ملف تعريف الشخص الخاضع للضريبة.
يختار يسجل تحت ضريبة القيمة المضافة.
أدخل معلومات العمل والملكية.
تقديم تفاصيل دوران والوثائق الداعمة.
تقديم الطلب لمراجعة اتفاقية التجارة الحرة.
تنص اتفاقية التجارة الحرة على أن خدمة تقديم الطلبات مجانية، مع وقت معالجة يقدر بـ 20 يوم عمل للطلبات المكتملة.
بمجرد الموافقة، تتلقى الشركة شهادة تسجيل ضريبة القيمة المضافة وTRN.
7. هل يتم تغطية الشركات الأجنبية وأعمال المناطق الحرة؟
نعم، ولكن قد يتم تطبيق قواعد مختلفة.
قد يُطلب من الشركات غير المقيمة التي تقوم بتوريدات خاضعة للضريبة في دولة الإمارات العربية المتحدة التسجيل بغض النظر عن حد 375,000 درهم إماراتي عندما لا يكون أي طرف آخر مسؤولاً عن حساب ضريبة القيمة المضافة.
لا يتم إعفاء شركات المنطقة الحرة تلقائيًا من تسجيل ضريبة القيمة المضافة.
وتعتمد التزاماتهم على أنشطتهم وترتيبات التوريد وتشريعات ضريبة القيمة المضافة المعمول بها.
قد تكون الشركات التي تقدم توريدات خاضعة لنسبة الصفر فقط مؤهلة للحصول على استثناء من التسجيل بموجب شروط محددة.
8. كيف يمكن لشركة Vinimay المساعدة في التحضير لتسجيل ضريبة القيمة المضافة؟
تساعد السجلات المحاسبية الدقيقة الشركات على مراقبة ما إذا كانت تقترب من الحد الإلزامي لضريبة القيمة المضافة.
فينيماي يقدم الفواتير العامة وتتبع المبيعات وتسجيل المشتريات وإدارة العملاء وميزات إعداد التقارير المالية.
يمكن أن تساعد هذه الأدوات في تنظيم معلومات المعاملات لمراجعة حجم الأعمال وإعداد تسجيل ضريبة القيمة المضافة والمناقشات مع المحاسبين.
لكن، لم يتم التحقق بشكل مستقل من امتثال Vinimay لضريبة القيمة المضافة الخاصة بدولة الإمارات العربية المتحدة، وإيداع إقرارات اتفاقية التجارة الحرة، وتكامل PINT-AE، وقدرات الفوترة الإلكترونية الإلزامية.. يجب على الشركات التأكد من هذه الميزات قبل الاعتماد على النظام الأساسي للامتثال القانوني.
Frequently Asked Questions
Related Topics
Published by admin
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.