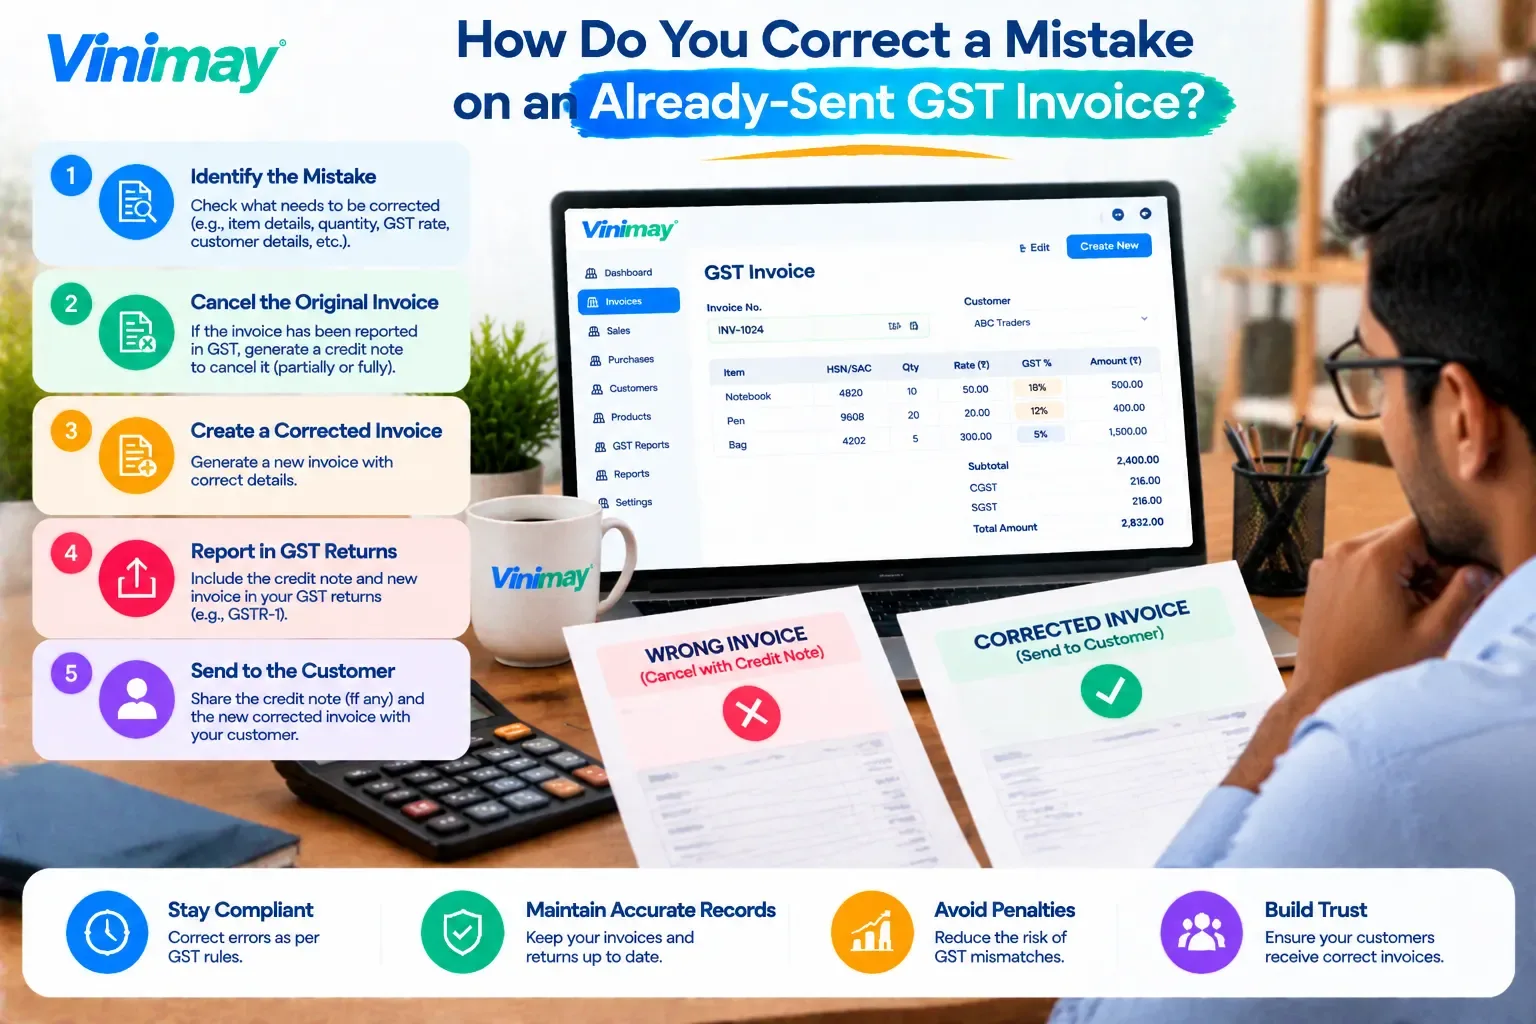
ஏற்கனவே அனுப்பப்பட்ட ஜிஎஸ்டி விலைப்பட்டியலில் உள்ள தவறை எவ்வாறு சரிசெய்வது?
அன் விலைப்பட்டியல் ஏற்கனவே பதிவு செய்யப்பட்ட தொகை அல்லது வரி விவரத்துடன் வாடிக்கையாளருக்கு அனுப்பப்பட்டிருந்தால், எதுவும் நடக்காதது போல் வெறுமனே திருத்தப்பட்டு மீண்டும் அனுப்ப முடியாது - வாடிக்கையாளரிடம் ஏற்கனவே நகல் உள்ளது, மேலும் நேரத்தைப் பொறுத்து, புள்ளிவிவரங்கள் ஏற்கனவே ஜிஎஸ்டி தாக்கல் காலத்தின் ஒரு பகுதியாக இருக்கலாம். இந்த சூழ்நிலைக்கு ஒரு கிரெடிட் குறிப்பு துல்லியமாக உள்ளது: அசல் பதிவை மாற்றாமல் அல்லது அழிக்காமல் அசல் விலைப்பட்டியல் புள்ளிவிவரங்களை சரிசெய்யும் முறையான, தனி ஆவணம்.
கிரெடிட் நோட் என்பது "மன்னிக்கவும், முந்தைய தொகையை புறக்கணிக்கவும்" என்ற குறிப்பு மட்டும் அல்ல. இது அதன் சொந்தத் தேவைகளைக் கொண்ட ஒரு கட்டமைக்கப்பட்ட ஆவணமாகும், மேலும் இது அசல் விலைப்பட்டியலுடன் தெளிவாக இணைக்கப்பட வேண்டும், இதன் மூலம் ஜிஎஸ்டி தாக்கல் அல்லது தணிக்கையின் போது பதிவுகளை மதிப்பாய்வு செய்யும் எவரும் சரியாக என்ன திருத்தப்பட்டது, ஏன் என்று பார்க்க முடியும்.
கிரெடிட் நோட்டில் என்ன இருக்க வேண்டும், ஒன்றை வழங்குவதற்கான படிப்படியான செயல்முறை மற்றும் அது ஜிஎஸ்டி தாக்கல் செய்வதில் எவ்வாறு பொருந்துகிறது என்பதை இந்தக் கட்டுரை விவரிக்கிறது, எனவே உங்கள் பதிவுகளில் இரண்டாவது, விவரிக்கப்படாத முரண்பாட்டை உருவாக்குவதற்குப் பதிலாக உண்மையான விலைப்பட்டியல் தவறு சரியாகச் சரி செய்யப்படும்.
கிரெடிட் நோட் ஏன் தனி ஆவணமாக உள்ளது
நேரடி பதில்: அசல் பிழை மற்றும் திருத்தம் இரண்டையும் பதிவுகளில் தெரியும்படி, அசல் விலைப்பட்டியலை அழிக்காமல் அல்லது நேரடியாக மாற்றாமல், அனுப்பப்பட்ட விலைப்பட்டியலுக்கான திருத்தம் தெளிவாக ஆவணப்படுத்தப்படும் வகையில் கடன் குறிப்பு உள்ளது.
அசல் என்றால் விலைப்பட்டியல் எளிமையாகத் திருத்தப்பட்டது, அது முதலில் கூறியது பற்றிய எந்தப் பதிவும் இருக்காது, அது ஏன் மாறியது என்பதற்கான விளக்கமும் இல்லை, வாடிக்கையாளரின் நகலுக்கும் உங்கள் புதுப்பிக்கப்பட்ட பதிப்பிற்கும் இடையே பொருந்தாதது. அசல் விலைப்பட்டியலைத் தொடாமல் விட்டுவிட்டு, அதற்குப் பதிலாக புதிய, இணைக்கப்பட்ட ஆவணத்தை வழங்குவதன் மூலம் மூன்று சிக்கல்களையும் கடன் குறிப்பு தவிர்க்கிறது.
கடன் குறிப்பில் உண்மையில் என்ன இருக்க வேண்டும்
சரியாக வழங்கப்பட்ட கடன் குறிப்பில் பின்வருவன அடங்கும்:
ஒன்றை வழங்குவதற்கான படிப்படியான செயல்முறை
சரியான பிழையை அடையாளம் காணவும் — இது ஒரு தொகையா, உருப்படியா, வரி விகிதம் அல்லது அளவு சிக்கலா என்பதை உறுதிப்படுத்தவும்
அசல் விலைப்பட்டியலைக் குறிப்பிடவும் - கிரெடிட் நோட்டில் அதன் விலைப்பட்டியல் எண் மற்றும் தேதியைக் குறிப்பிடவும்
திருத்தத்தின் அளவைக் கணக்கிடுங்கள் - முதலில் பில் செய்யப்பட்டதற்கும் என்ன பில் செய்யப்பட்டிருக்க வேண்டும் என்பதற்கும் உள்ள வித்தியாசம்
காரணத்தை தெளிவாகக் கூறுங்கள் - "தவறாக பில் செய்யப்பட்ட அளவு" அல்லது "திரும்பிய பொருட்கள்" போன்ற சுருக்கமான, குறிப்பிட்ட விளக்கம்
கடன் குறிப்பை அதன் சொந்த வரிசை எண்ணுடன் வெளியிடவும் - வழக்கமான விலைப்பட்டியலில் இருந்து வேறுபட்ட அதன் சொந்த தனி எண் தொடர்களைப் பின்பற்றுகிறது
வாடிக்கையாளருடன் பகிர்ந்து கொள்ளுங்கள் - அசல் விலைப்பட்டியல் குறிப்புடன், இரண்டு ஆவணங்களும் ஒன்றாகக் கிடைக்கும்
உங்கள் புத்தகங்களில் பதிவு செய்யுங்கள் - அதனால் பெறத்தக்கவை மற்றும் ஜிஎஸ்டி பதிவுகள் ஆர்முன்னோக்கிச் செல்லும் திருத்தப்பட்ட உருவத்தைத் தேர்ந்தெடுக்கவும்
கிரெடிட் நோட் மற்றும் டெபிட் நோட்: எது பொருந்தும்
கிரெடிட் நோட் ஜிஎஸ்டி தாக்கல் செய்வதை எவ்வாறு பாதிக்கிறது
நேரடி பதில்: ஒரு கிரெடிட் நோட், கிரெடிட் நோட் வழங்கப்பட்ட சமர்ப்பிப்பு காலத்தில் வரி விதிக்கக்கூடிய மதிப்பு மற்றும் ஜிஎஸ்டி தொகையை சரிசெய்கிறது, அசல் தாக்கல் மீண்டும் திறக்கப்பட வேண்டும் அல்லது திருத்தப்பட வேண்டும் என்பதற்குப் பதிலாக, முதலில் தெரிவிக்கப்பட்ட புள்ளிவிவரங்களை சரிசெய்த தொகையால் குறைக்கிறது.
அசல் விலைப்பட்டியலை நேரடியாகத் திருத்துவதை விட கிரெடிட் நோட் அணுகுமுறை ஏன் சிறப்பாகச் செயல்படுகிறது - அசல் தாக்கல் காலத்தின் புள்ளிவிவரங்கள் முதலில் அறிக்கை செய்தபடி வரலாற்று ரீதியாக துல்லியமாக இருக்கும், மேலும் கடன் குறிப்பு அதன் சொந்த காலத்தில் சரிசெய்தலைப் பதிவுசெய்து, அசல் நுழைவு மற்றும் அதன் திருத்தம் இரண்டின் சுத்தமான, கண்டறியக்கூடிய பதிவை வைத்திருக்கிறது.
கடன் குறிப்புகளை வழங்கும்போது ஏற்படும் பொதுவான பிழைகள்
அசல் விலைப்பட்டியல் எண்ணைக் குறிப்பிடவில்லை, கடன் குறிப்பு உண்மையில் எதைச் சரிசெய்கிறது என்பது தெளிவாகத் தெரியவில்லை
தெளிவற்ற அல்லது விடுபட்ட காரணம், மதிப்பாய்வின் போது கேள்விகளை எழுப்பலாம்
வழக்கமான இன்வாய்ஸ்களின் அதே எண் தொடர்களைப் பயன்படுத்துதல், தனித்தனியாக இருக்க வேண்டிய இரண்டு ஆவண வகைகளைக் கலக்கவும்
மாதக்கணக்கில் கடன் குறிப்பை தாமதப்படுத்துதல், குறிப்பிட்ட பரிவர்த்தனையை மீண்டும் கண்டுபிடிப்பதை கடினமாக்குகிறது
அதை வரவுகளில் பதிவு செய்ய மறந்துவிட்டது, கிரெடிட் நோட் வழங்கப்பட்ட பிறகும் வாடிக்கையாளரின் நிலுவைத் தொகை தவறாக உள்ளது
என்ன ஒரு கடன் குறிப்பை சரிசெய்ய முடியாது
ஒரு கடன் குறிப்பு தொகைகள் மற்றும் வரி புள்ளிவிவரங்களை சரிசெய்கிறது, ஆனால் அது எல்லாவற்றையும் கவனிக்காது:
இது அசல் இன்வாய்ஸின் தேதி அல்லது எண்ணை முன்னோக்கி மாற்றாது
பொருட்கள் அல்லது சேவைகள் டெலிவரி செய்யப்பட்டதா என்பது குறித்த சர்ச்சையை இது தீர்க்காது
அசல் பரிவர்த்தனை முற்றிலும் வெவ்வேறு விதிமுறைகளின் கீழ் மீண்டும் பில் செய்யப்பட வேண்டும் என்றால், இது முற்றிலும் புதிய விலைப்பட்டியலை மாற்றாது
Vinimay பயனர்களுக்கு ஒரு தெளிவான பதில்
வினிமய் ஜிஎஸ்டி விலைப்பட்டியலை ஆதரிக்கிறது அதன் உறுதிப்படுத்தப்பட்ட பில்லிங் அம்சங்களின் ஒரு பகுதியாக, ஏற்கனவே அனுப்பப்பட்ட விலைப்பட்டியலைச் சரிசெய்வது மேலே விவரிக்கப்பட்ட கிரெடிட் நோட் செயல்முறையைப் பின்பற்ற வேண்டும் - அசல் விலைப்பட்டியலைக் குறிப்பிடுதல், தெளிவான காரணத்தைக் குறிப்பிடுதல் மற்றும் சரியான வாடிக்கையாளரின் வரவுகளுக்கு எதிராக சரிசெய்தல் ஆகியவற்றைப் பதிவு செய்தல் - அசல் விலைப்பட்டியல் பதிவை மாற்றாமல் GST புள்ளிவிவரங்கள் மற்றும் வாடிக்கையாளர் நிலுவைகளை துல்லியமாக வைத்திருக்க வேண்டும்.
முடிவுரை
ஏற்கனவே அனுப்பப்பட்ட ஜிஎஸ்டி விலைப்பட்டியலில் உள்ள பிழையை சரிசெய்வது, ஏற்கனவே வழங்கப்பட்டதைத் திருத்துவது அல்ல - இது ஒரு கிரெடிட் நோட்டின் மூலம் திருத்தத்தை தெளிவாக ஆவணப்படுத்துவதாகும், எனவே அசல் பதிவு அப்படியே இருக்கும் மற்றும் சரிசெய்தல் தானாகவே கண்டறியப்படும். அந்த கிரெடிட் நோட்டில் குறிப்பு, காரணம் மற்றும் எண்களை சரியாகப் பெறுவதே ஜிஎஸ்டி தாக்கல் மற்றும் வாடிக்கையாளர் பெறத்தக்கவைகள் இரண்டையும் துல்லியமாக முன்னோக்கிச் செல்லும், பதிவுகளில் விவரிக்க முடியாத இடைவெளியை விட்டுவிடாது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. கிரெடிட் நோட்டை வழங்குவதற்குப் பதிலாக தவறான விலைப்பட்டியலை ரத்து செய்து நீக்க முடியுமா?
இறுதி செய்யப்பட்ட விலைப்பட்டியலை நீக்குவது, உங்கள் எண்ணிடல் வரிசையிலிருந்தும் பதிவுகளிலிருந்தும் அதை முழுவதுமாக நீக்குகிறது, இது கிரெடிட் நோட்டை விட விளக்குவதற்கு கடினமான இடைவெளியை உருவாக்குகிறது, எனவே கிரெடிட் நோட்டை வழங்குவது பொதுவாக மிகவும் கண்டறியக்கூடிய மற்றும் இணக்கமான அணுகுமுறையாகும்.
2. கிரெடிட் நோட்டில் சரியான அசல் விலைப்பட்டியல் எண்ணைக் குறிப்பிட வேண்டுமா?
ஆம், அசல் விலைப்பட்டியல் எண்ணைக் குறிப்பிடுவது அவசியம், ஏனெனில் அது இல்லாமல், கிரெடிட் நோட் எந்த குறிப்பிட்ட பரிவர்த்தனையைச் சரிசெய்கிறது என்பதைக் காட்டும் தெளிவான இணைப்பு எதுவும் இல்லை.
3. அசல் விலைப்பட்டியலுக்கு சில மாதங்களுக்குப் பிறகு நான் கடன் குறிப்பை வெளியிட்டால் என்ன நடக்கும்?
பின்னர் ஒன்றை வெளியிடுவது இன்னும் செல்லுபடியாகும், ஆனால் நீண்ட தாமதம், சூழலைத் தெளிவாகக் கண்டுபிடிப்பது கடினமாகிறது, எனவே பிழை அடையாளம் காணப்பட்டவுடன் அதை வழங்குவது பொதுவாக சிறந்த நடைமுறையாகும்.
4. கிரெடிட் நோட் வழக்கமான இன்வாய்ஸ்களின் அதே இன்வாய்ஸ் எண் தொடர்களை பின்பற்ற வேண்டுமா?
இல்லை, கிரெடிட் நோட்டுகள் தனித்தனி வரிசை எண் தொடர்களை தனித்தனியாக பராமரிக்க வேண்டும் வழக்கமான வரி இன்வாய்ஸ்கள், இரண்டு ஆவண வகைகளை தெளிவாக ஒழுங்கமைக்க.
5. கிரெடிட் நோட்டை வழங்குவது என்பது வாடிக்கையாளரின் பணத்தை நான் நேரடியாக திருப்பிச் செலுத்த வேண்டும் என்று அர்த்தமா?
அவசியமில்லை — விலைப்பட்டியல் இன்னும் செலுத்தப்படவில்லை என்றால், கடன் குறிப்பு வாடிக்கையாளரின் நிலுவைத் தொகையைக் குறைக்கலாம் அல்லது பணம் ஏற்கனவே முழுமையாகச் செலுத்தப்பட்டிருந்தால், அது உண்மையான பணத்தைத் திரும்பப் பெறுவதற்கான அடிப்படையாக இருக்கலாம்.
6. அசல் விலைப்பட்டியலில் பயன்படுத்தப்பட்ட தவறான ஜிஎஸ்டி விகிதத்தை சரிசெய்ய கடன் குறிப்பைப் பயன்படுத்த முடியுமா?
ஆம், திருத்தப்பட்ட புள்ளிவிவரங்கள் மற்றும் சரிசெய்தலுக்கான காரணம் தெளிவாகக் குறிப்பிடப்பட்டிருக்கும் வரை, சரியான ஜிஎஸ்டி விகிதத்தைப் பிரதிபலிக்கும் வகையில் வரித் தொகையை ஒரு கிரெடிட் நோட்டில் சரிசெய்ய முடியும்.
7. முழு விலைப்பட்டியல் தவறுதலாக தவறான வாடிக்கையாளருக்கு வழங்கப்பட்டால் என்ன செய்வது?
இந்த வழக்கில், தவறான வாடிக்கையாளருக்கு அசல் விலைப்பட்டியலை மாற்றுவதற்கு கடன் குறிப்பு வெளியிடப்பட வேண்டும், மேலும் உண்மையான வாடிக்கையாளருக்கு புதிய, சரியான விலைப்பட்டியல் வழங்கப்பட வேண்டும்.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.