வணிக நிதிகளின் மீதான கட்டுப்பாட்டை பராமரிக்க பணம் எங்கு செலவிடப்படுகிறது என்பதைப் புரிந்துகொள்வது முக்கியம். பல வணிகங்கள் செலவினங்களைத் தவறாமல் பதிவு செய்கின்றன, ஆனால் எந்தப் பிரிவுகள் அதிக வளங்களைப் பயன்படுத்துகின்றன என்பதைக் கண்டறிய போராடுகின்றன. சரியான கண்காணிப்பு இல்லாமல், செலவு முறைகளை பகுப்பாய்வு செய்வது, தேவையற்ற செலவுகளைக் கட்டுப்படுத்துவது மற்றும் தகவலறிந்த நிதி முடிவுகளை எடுப்பது கடினம்.
கணக்கியல் மென்பொருள் வகை வாரியாக செலவுகளை ஒழுங்கமைக்க உதவுகிறது மற்றும் வணிக செலவினங்களின் தெளிவான பார்வையை வழங்குகிறது. வினிமய் வணிகங்கள் செலவுகளைப் பதிவுசெய்யவும், பரிவர்த்தனைகளை நிர்வகிக்கவும், நிதித் தகவல்களை ஒரு கட்டமைக்கப்பட்ட வழியில் அணுகவும் உதவுகிறது, இது நிதி எங்கு பயன்படுத்தப்படுகிறது என்பதைக் கண்காணிப்பதை எளிதாக்குகிறது. வணிகங்கள் தங்களின் மிகப்பெரிய செலவினங்களை எவ்வாறு அடையாளம் காண முடியும், எந்த அறிக்கைகள் பகுப்பாய்விற்கு உதவலாம் மற்றும் சரியான செலவு கண்காணிப்பு எவ்வாறு சிறந்த நிதி நிர்வாகத்தை ஆதரிக்கிறது என்பதை இந்த வழிகாட்டி விளக்குகிறது.
ஏன் இந்த கேள்விக்கு பதில் சொல்வதை விட கடினமாக உள்ளது
செலவுகள் பல மூலங்களிலிருந்து வருகின்றன: சப்ளையர் இன்வாய்ஸ்கள், ஒரு முறை வாங்குதல், வாடகை, பயன்பாடுகள் மற்றும் பிற தொடர்ச்சியான பில்கள் அனைத்தும் மொத்த செலவுகளுக்கு பங்களிக்கும்.
பதிவுகள் சிதறடிக்கப்படலாம்: வெவ்வேறு விலைப்பட்டியல்கள், பில்கள், விரிதாள்கள் அல்லது கணக்குகளில் செலவுகள் பதிவு செய்யப்பட்டால், முழுமையான படத்தைப் பெறுவது கடினமாகிவிடும்.
வகைப்பாடு முக்கியமானது: செலவுகளை வகைகளாகப் பிரிக்காமல், வணிகம் உண்மையில் எங்கு அதிகம் செலவழிக்கிறது என்பதை ஒப்பிடுவது கடினம்.
நினைவாற்றல் போதாது: நம்பியிருக்கிறது அனுமானங்கள் அல்லது நினைவூட்டல் தவறான பதில் கொடுக்க முடியும்; துல்லியமான பதிவுகள் தெளிவான, சரிபார்க்கக்கூடிய எண்ணிக்கையை வழங்குகின்றன.
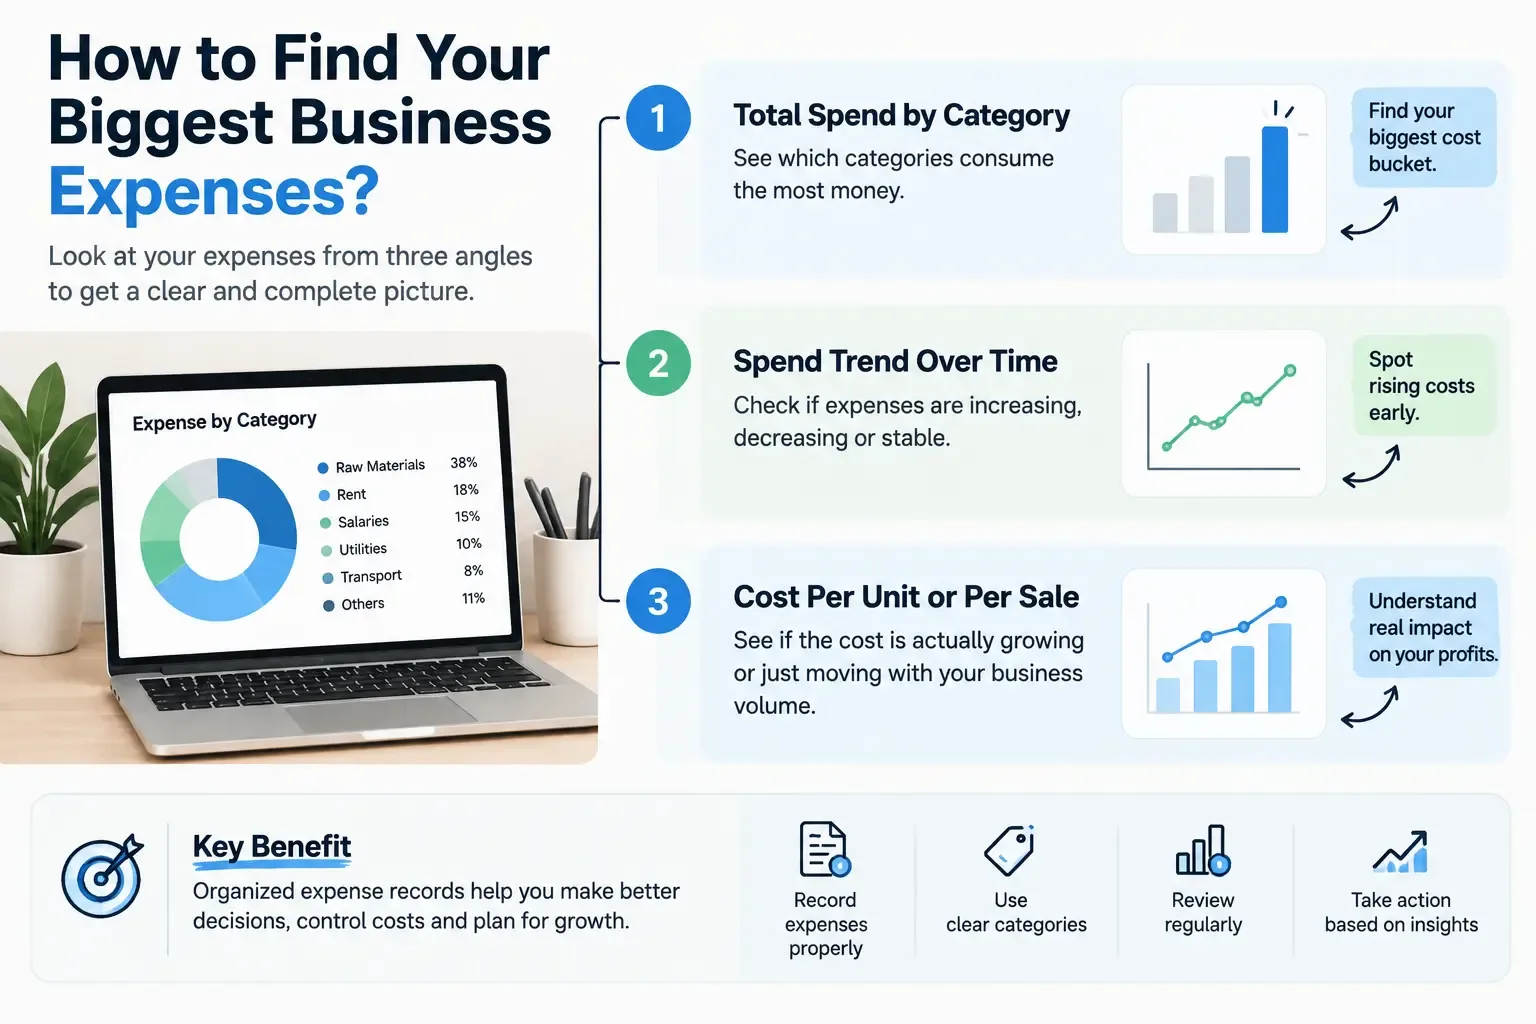
செலவினங்களைப் பார்க்க மூன்று அடுக்கு வழி
ஒரு கட்டத்தில் இதற்குப் பதிலளிக்க முயற்சிப்பதற்குப் பதிலாக, மூன்று வெவ்வேறு லென்ஸ்கள் மூலம் செலவுகளைப் பார்ப்பது உதவுகிறது, ஒவ்வொன்றும் மற்றவர்கள் செய்யாத ஒன்றை வெளிப்படுத்துகிறது.
அடுக்கு 1: வகையின்படி மொத்த செலவு
தி மிக அடிப்படையான பார்வை எளிமையானது ஒரு குறிப்பிட்ட காலக்கட்டத்தில் ஒவ்வொரு செலவின வகையிலும் - மூலப்பொருட்கள், வாடகை, பயன்பாடுகள், பணியாளர்கள், போக்குவரத்து மற்றும் பலவற்றிற்கு எவ்வளவு சென்றுள்ளது என்பதைக் கூட்டுதல். இது மட்டுமே பெரும்பாலும் வெளிப்படையான மிகப்பெரிய செலவை வெளிப்படுத்துகிறது, ஆனால் இது விஷயங்களை மறைக்க முடியும், ஏனெனில் பல சிறிய பரிவர்த்தனைகளைக் கொண்ட ஒரு வகை எப்போதாவது பெரியதை விட அதிகமாக சேர்க்கலாம்.
அடுக்கு 2: காலப்போக்கில் போக்கை செலவிடுங்கள்
ஒரு செலவு நிலையானதா, வளர்கிறதா அல்லது சுருங்குகிறதா என்பதைக் காட்டாது. பல மாதங்களாக ஒரே வகையைப் பார்க்கும்போது, ஒரு விலை உயர்ந்து வருகிறதா-ஒரு சப்ளையர் படிப்படியாக விலைகளை உயர்த்துகிறாரா, அல்லது பயன்பாட்டுச் செலவுகள் பயன்பாட்டினால் அதிகரித்து வருகிறதா-ஏதாவது ஒன்றுதான். ஸ்னாப்ஷாட் டோட்டாநான் முற்றிலும் இழக்கிறேன்.
அடுக்கு 3: ஒரு யூனிட் அல்லது ஒரு விற்பனைக்கான செலவு
தயாரிப்புகளை விற்கும் வணிகங்களுக்கு, விற்பனை அளவும் மாறினால், மொத்த செலவு தவறாக வழிநடத்தும். விற்கப்படும் ஒரு யூனிட்டுக்கான செலவு அல்லது வருவாயின் சதவீதமாக செலவைப் பார்த்தால், ஒரு செலவு உண்மையில் பெரிய சுமையாக மாறுகிறதா அல்லது ஒட்டுமொத்த வணிகத்திற்கு ஏற்ப வளர்ந்து வருகிறதா என்பதைப் பற்றிய துல்லியமான உணர்வை அளிக்கிறது.
ஒரு விரைவான உதாரணம்
மூன்று மாத செலவுகளை மதிப்பாய்வு செய்யும் ஒரு சிறிய சில்லறை வணிகத்தை கற்பனை செய்து பாருங்கள். அடுக்கு 1 மூலப்பொருட்களை ஒரு பெரிய வகையாகக் காட்டுகிறது-ஆச்சரியமில்லை. ஒரு குறிப்பிட்ட சப்ளையர்களின் விலை அந்த மூன்று மாதங்களில் சுமார் 8% உயர்ந்துள்ளது என்பதை அடுக்கு 2 வெளிப்படுத்துகிறது, இது மொத்தத்தில் மட்டும் தெளிவாகத் தெரியவில்லை. அடுக்கு 3, இந்த அதிகரிப்புடன் கூட, விற்கப்பட்ட ஒரு யூனிட் விலை தோராயமாக நிலையானதாக உள்ளது, ஏனெனில் விற்பனை அளவு அதே வேகத்தில் வளர்ந்தது. மூன்று அடுக்குகளும் இல்லாமல், வணிகமானது மொத்த மூலப்பொருட்களுக்கு மட்டுமே எதிர்வினையாற்றியிருக்கலாம் மற்றும் மிகவும் பயனுள்ள நுண்ணறிவைத் தவறவிட்டிருக்கலாம்-உண்மையான ஒரு யூனிட் செலவு அழுத்தத்தை சமாளிக்க முடியும், வகையாக இருந்தாலும் கூட மொத்தத்தில் பெரிதாகத் தெரிந்தது.
இந்த பகுப்பாய்வு சாத்தியமானது
துல்லியமான செலவு பகுப்பாய்வு வணிகச் செலவினங்களின் நிலையான பதிவு மற்றும் வகைப்படுத்தலுடன் தொடங்குகிறது. இதன் பொருள் தொகை, தேதி மற்றும் வகை போன்ற விவரங்களுடன் செலவுப் பதிவுகளை பராமரிப்பது; தனிப்பட்ட பரிவர்த்தனைகளுடன் சப்ளையர் செலவுகளை இணைக்கும் கொள்முதல் பதிவுகளை வைத்திருத்தல்; வகை மற்றும் காலத்தின் அடிப்படையில் செலவினங்களை மதிப்பாய்வு செய்ய அறிக்கைகளைப் பயன்படுத்துதல்; மற்றும் காலப்போக்கில் சப்ளையர்களுக்கு அல்லது வெவ்வேறு செலவு வகைகளுக்கு பணம் செலுத்தியதைக் காட்டும் லெட்ஜர்களை பராமரித்தல்.
வினிமயில், செலவு மற்றும் கொள்முதல் பதிவுகள் நேரடியாக அறிக்கைகளில் பாய்கின்றன, சிதறிய பில்கள் மற்றும் ரசீதுகளிலிருந்து புள்ளிவிவரங்களை கைமுறையாக தொகுக்காமல் செலவினங்களை பகுப்பாய்வு செய்வதை எளிதாக்குகிறது. ஒரு யூனிட் விலை பகுப்பாய்வுக்கு ஒரு கூடுதல் படி தேவைப்படுகிறது: விற்பனை அல்லது உற்பத்தி அளவுடன் செலவுத் தரவை இணைப்பது. ஒரு தானியங்கு அறிக்கை கிடைக்காவிட்டாலும், வணிகங்கள் அதே அடிப்படைப் பதிவுகளிலிருந்து இந்தப் பகுப்பாய்வை உருவாக்க முடியும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. எனது மிகப்பெரிய வணிகச் செலவைக் கண்டறிய எளிய வழி எது?
ஒரு காலத்தில் அனைத்து செலவினங்களையும் வகைப்படுத்துவது மற்றும் ஒவ்வொரு வகையையும் மொத்தமாக கணக்கிடுவது எளிமையான தொடக்க புள்ளியாகும், இருப்பினும் இது படிப்படியாக வளர்ந்து வரும் செலவுகளை மறைக்க முடியும்.
2. செலவினத்தைப் புரிந்து கொள்ள ஏன் ஒரு செலவே போதுமானதாக இல்லை?
இது காலப்போக்கில் போக்குகளைக் காட்டாது அல்லது உங்கள் வணிகத்தின் விகிதாச்சாரத்தில் செலவு அளவிடப்படுகிறதா - இவை இரண்டும் உண்மையான முடிவுகளுக்கு முக்கியம்.
3. ஒரு குறிப்பிட்ட செலவு காலப்போக்கில் அதிகரித்து வருகிறதா என்பதை நான் எவ்வாறு கூறுவது?
பல தொடர்ச்சியான காலகட்டங்களில் ஒரே செலவின வகையை ஒப்பிடுவது, ஒரு மொத்த தொகையைக் காட்டாத படிப்படியான அதிகரிப்புகளை வெளிப்படுத்துகிறது.
4. "ஒவ்வொரு யூனிட்டும் செலவு" என்பது எனக்கு என்ன சொல்கிறது?
ஒரு செலவு உண்மையிலேயே ஒரு பெரிய சுமையாக மாறுகிறதா அல்லது அதிகரித்த விற்பனை அளவு விகிதத்தில் வெறுமனே வளர்ந்து வருகிறதா என்பதை இது காட்டுகிறது.
5. செலவுகளை இந்த வழியில் பகுப்பாய்வு செய்ய எனக்கு சிறப்பு மென்பொருள் தேவையா?
உங்களுக்கு நிலையான, வகைப்படுத்தப்பட்ட செலவு மற்றும் கொள்முதல் பதிவுகள் தேவை-அந்தப் பதிவுகளைக் கொண்டு, பிரத்யேக அறிக்கையிடல் கருவிகள் அல்லது இல்லாமல் பகுப்பாய்வு செய்யலாம்.
6. எனது வணிகச் செலவுகளை நான் எவ்வளவு அடிக்கடி மதிப்பாய்வு செய்ய வேண்டும்?
மாதாந்திர மதிப்புரைகள் பிடிப்பதற்கு பொதுவானது காலாண்டு மதிப்புரைகள் குறைந்த அளவிலான வணிகங்களுக்கும் வேலை செய்யலாம் என்றாலும், ஆரம்பகால போக்குகள்.
7. செலவுகளை மதிப்பாய்வு செய்யும் போது பொதுவான தவறு என்ன?
நிலையான, எதிர்பார்க்கப்படும் செலவா அல்லது உண்மையான வளர்ந்து வரும் போக்கா என்பதைச் சரிபார்க்காமல், ஒரு பெரிய மொத்தத்திற்கு எதிர்வினையாற்றுவது.
8. செலவுப் பதிவுகள் சப்ளையர் பேச்சுவார்த்தைகளுக்கு உதவுமா?
ஆம்-ஒரு குறிப்பிட்ட சப்ளையருக்கான தெளிவான செலவுப் போக்கைப் பார்ப்பது விலை அல்லது விதிமுறைகளைப் பற்றி விவாதிக்கும் போது பயனுள்ள அந்நியச் செலாவணியாகும்.
9. வகை அல்லது சப்ளையர் மூலம் நான் செலவுகளைக் கண்காணிக்க வேண்டுமா?
இரண்டும் பயனுள்ளவை—பணம் எங்கு செல்கிறது என்பதை வகை மொத்தங்கள் காட்டுகின்றன, அதே சமயம் சப்ளையர்-நிலை கண்காணிப்பு ஒரு வகைக்குள் குறிப்பிட்ட செலவு இயக்கிகளைக் காட்டுகிறது.
10. எனது செலவுகளை இப்படிப் புரிந்துகொள்வதால் என்ன பெரிய நன்மை?
இது யூகத்தை மாற்றியமைக்கிறது, பணம் எங்கு செல்கிறது என்பதற்கான உண்மையான, சரிபார்க்கக்கூடிய படம், தோற்றத்தைக் காட்டிலும் சான்றுகளின் அடிப்படையில் செலவு முடிவுகளை எடுக்கிறது.
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.