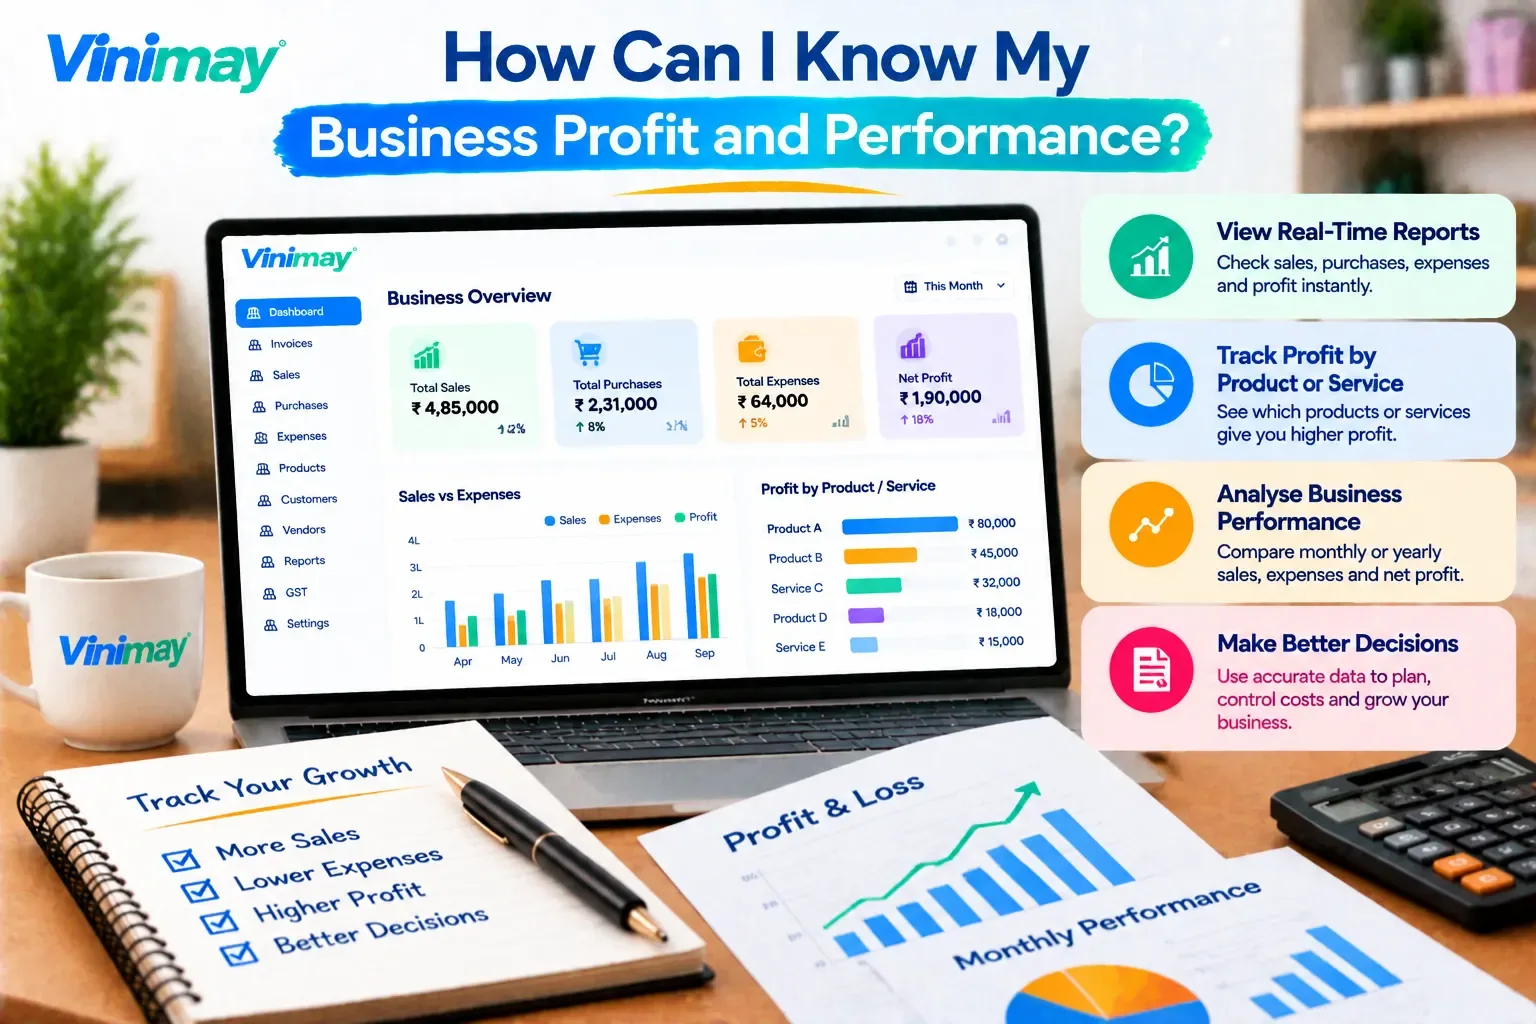
எனது வணிக லாபம் மற்றும் செயல்திறனை நான் எப்படி அறிந்து கொள்வது?
நிலையான வாடிக்கையாளர்களைக் கொண்ட ஒரு பிஸியான கடை இன்னும் அமைதியாக பணத்தை இழக்க நேரிடும் - மேலும் குறைவான பரிவர்த்தனைகளைக் கொண்ட அமைதியான வணிகம் உண்மையிலேயே லாபகரமானதாக இருக்கும். விற்பனை அளவு மட்டும் நீங்கள் யார் என்பதை உங்களுக்குத் தெரிவிக்காது, மேலும் எண்கள் உண்மையில் என்ன காட்டுகின்றன என்பதை விட, தங்கள் வணிகம் எவ்வளவு பிஸியாக இருக்கிறது என்பதை வைத்து மதிப்பிடும் சிறு வணிக உரிமையாளர்களுக்கு இது மிகவும் பொதுவான குருட்டுப் புள்ளிகளில் ஒன்றாகும்.
உங்கள் வணிக லாபம் மற்றும் செயல்திறனை அறிந்துகொள்வது என்பது உங்கள் மொத்த விற்பனையை கடந்த ஒரு படி மேலே செல்வதாகும்-அந்த வருவாயை உருவாக்க உண்மையில் என்ன செலவாகும் என்பதைக் கழித்தல் மற்றும் ஒரு ஸ்னாப்ஷாட்டைப் பார்க்காமல் காலப்போக்கில் அதன் விளைவாக வரும் எண்ணிக்கையைப் பார்ப்பது. இது ஒரு சிக்கலான கணக்கியல் பயிற்சி அல்ல; பெரும்பாலான வணிகங்கள் ஏற்கனவே வைத்திருக்கும் பதிவுகளுடன் நீங்கள் செய்யக்கூடிய ஒரு குறிப்பிட்ட கணக்கீடு இது.
இந்த வழிகாட்டி சரியாக என்ன லாபம் என்பதைக் காட்டுகிறது கணக்கீடு அடங்கும், மொத்த மற்றும் நிகர லாபத்திற்கு இடையே உள்ள வேறுபாடு மற்றும் இந்த கணக்கீட்டை தோராயமான யூகத்தை விட நம்பகமானதாக மாற்றும் பதிவுகள்.
விற்பனை மட்டும் ஏன் உங்கள் லாபத்தை சொல்லவில்லை
விற்பனைப் புள்ளிவிவரங்கள் பணம் வருவதைக் காட்டுகின்றன, ஆனால் அந்த விற்பனையை உண்டாக்க என்ன நடந்தது என்பது பற்றி எதுவும் கூறவில்லை - பொருட்களின் விலை, போக்குவரத்து, வாடகை, ஊழியர்களின் ஊதியம் மற்றும் அன்றாட செலவுகள். வருவாயை விட செலவுகள் வேகமாக உயர்ந்தால், ஒரு வணிகம் ஒரே நேரத்தில் விற்பனை உயரும் மற்றும் சுருங்கிய லாபத்தையும் கொண்டிருக்கலாம். இதுவே வணிக உரிமையாளர்களின் கவனத்தை ஈர்க்கும் காட்சியாகும்: எண்கள் வேறுவிதமாகச் சொல்லும் வரை, எல்லாமே பிஸியாகவும் வெற்றிகரமாகவும் இருக்கும்.
நீங்கள் உண்மையில் லாபத்தை கணக்கிட வேண்டியது என்ன
லாபத்தை அர்த்தமுள்ளதாகக் கணக்கிட, உங்களுக்கு ஒரே காலகட்டத்திற்கான மூன்று வகைத் தகவல்கள் தேவை: மொத்த விற்பனை வருவாய், நீங்கள் விற்றதை உற்பத்தி செய்யும் அல்லது பெறுவதற்கான நேரடி செலவு மற்றும் வாடகை, சம்பளம் மற்றும் பயன்பாடுகள் போன்ற உங்கள் பரந்த இயக்கச் செலவுகள். இம்மூன்றும் இல்லாமல், நீங்கள் அடையும் எந்த லாப எண்ணும் முழுமையற்றது - ஒரு வணிகம் நேரடிச் செலவுகளைக் கழித்தால் மட்டுமே லாபகரமாகத் தோன்றலாம் மற்றும் இயக்கச் செலவுகளும் காரணியாக இருந்தால் லாபமில்லாமல் இருக்கும்.
மொத்த லாபம் மற்றும் நிகர லாபம்
இந்த இரண்டு சொற்களும் தளர்வாகப் பயன்படுத்தப்படுகின்றன, ஆனால் அவை வெவ்வேறு கேள்விகளுக்கு பதிலளிக்கின்றன:
மொத்த லாபம் உங்கள் மொத்த விற்பனையானது, விற்கப்படும் பொருட்கள் அல்லது சேவைகளின் நேரடிச் செலவைக் கழித்தால் - நீங்கள் விற்றதைச் செய்வதற்கு அல்லது வாங்குவதற்கு என்ன செலவாகும் என்பதை இது உங்களுக்குக் கூறுகிறது.
நிகர லாபம் மொத்த லாபம், மீதமுள்ள அனைத்து இயக்கச் செலவுகள்-வாடகை, சம்பளம், பயன்பாடுகள் மற்றும் பிற இயங்கும் செலவுகள் - எல்லாவற்றிற்கும் பிறகு மீதமுள்ள உண்மையான தொகையை உங்களுக்கு வழங்குகிறது.
ஒரு வணிகமானது ஆரோக்கியமான மொத்த லாபத்தைப் பெறலாம் மற்றும் விற்பனையுடன் ஒப்பிடும்போது இயக்கச் செலவுகள் மிக அதிகமாக இருந்தால் பலவீனமான அல்லது எதிர்மறையான நிகர லாபத்தைக் காட்டலாம் - அதனால்தான் இரண்டில் ஒன்றை மட்டும் சரிபார்ப்பது முழுமையற்ற படத்தை அளிக்கிறது.
இரண்டையும் கணக்கிடுவதற்கான எளிய வழி
ஒரு காலகட்டத்திற்கான சரியான புள்ளிவிவரங்களை நீங்கள் பெற்றவுடன் கணக்கீடு நேரடியாகவே இருக்கும்:
அந்தக் காலத்திற்கான மொத்த விற்பனை வருவாயைச் சேர்க்கவும்
விற்கப்படும் பொருட்கள் அல்லது சேவைகளின் நேரடி விலையைக் கழிக்கவும் - இது மொத்த லாபத்தை அளிக்கிறது
மொத்த லாபத்திலிருந்து அனைத்து இயக்கச் செலவுகளையும் கழிக்கவும் - இது நிகர லாபத்தை அளிக்கிறது
நிகர லாபத்தை மொத்த விற்பனையால் வகுத்து 100 ஆல் பெருக்கி உங்கள் நிகர லாப வரம்பை சதவீதமாகப் பெறுங்கள்
அந்த இறுதி சதவிகிதம் மூல எண்ணை விட மிகவும் பயனுள்ளதாக இருக்கும், ஏனெனில் விற்பனை அளவு எவ்வாறு மாறுகிறது என்பதைப் பொருட்படுத்தாமல் வெவ்வேறு காலகட்டங்களில் செயல்திறனை ஒப்பிட்டுப் பார்க்க இது உங்களை அனுமதிக்கிறது.
"செயல்திறன்" என்பது லாபத்திற்கு அப்பாற்பட்டது
லாபம் என்பது தெளிவான ஒற்றை எண், ஆனால் வணிக செயல்திறன் சற்று விரிவான படம். நீங்கள் எவ்வளவு தொடர்ந்து பணம் பெறுகிறீர்கள் என்பதும் இதில் அடங்கும் — அதிக விற்பனை நிலுவையில் உள்ள வாடிக்கையாளர் நிலுவைத் தொகைகள், காகிதத்தில் லாபம் நன்றாகத் தெரிந்தாலும், உங்கள் பணப்புழக்கத்தைக் குறைக்கலாம். ஒரு காலத்தில் மட்டுமல்ல, பல மாதங்களில் உங்கள் விற்பனையுடன் ஒப்பிடும்போது உங்கள் செலவுகள் எவ்வாறு பிரபலமாக உள்ளன என்பது இதில் அடங்கும். மேலும் இது எந்த தயாரிப்புகளை உள்ளடக்கியது, சேவைகள், அல்லது வாடிக்கையாளர்கள் உண்மையில் உங்கள் லாபத்திற்கு பெரும் பங்களிப்பை வழங்குகிறார்கள், ஏனெனில் ஒவ்வொரு விற்பனையும் ஒருமுறை செலவுகள் கணக்கிடப்பட்டவுடன் சமமாக பங்களிக்காது.
இதை எத்தனை முறை சரிபார்க்க வேண்டும்
மாதந்தோறும் லாபம் மற்றும் செயல்திறனைச் சரிபார்ப்பது பெரும்பாலான சிறு வணிகங்களுக்கு ஒரு நியாயமான தாளமாகும் - இது ஒரு கவலையான போக்கை ஆரம்பத்திலேயே பிடிக்க போதுமானது, ஆனால் அடிக்கடி அல்ல, சாதாரண நாளுக்கு நாள் ஏற்ற இறக்கங்கள் ஆபத்தானதாகத் தோன்றும். காலாண்டு ஆழமான மதிப்பாய்வு, பல மாதங்களை ஒன்றாக ஒப்பிட்டு, ஒரு மாதத்தின் எண்கள் தாங்களாகவே வெளிப்படுத்தாத மெதுவாக நகரும் போக்குகளைக் கண்டறிய உதவுகிறது.
என்ன பதிவுகள் இந்த கணக்கீட்டை நம்பகமானதாக ஆக்குகின்றன
இந்தக் கணக்கீடு அதன் பின்னால் உள்ள பதிவுகளைப் போலவே துல்லியமானது. அதாவது வழங்கப்பட்ட உண்மையான விலைப்பட்டியல்களை பிரதிபலிக்கும் விற்பனை புள்ளிவிவரங்கள், மதிப்பீடுகள் அல்ல; கொள்முதல் மற்றும் செலவுப் பதிவுகள், காலத்திற்கு முழுமையாக நினைவில் இல்லை; மற்றும் செலவுகள் மாத இறுதியில் நினைவகத்திலிருந்து சேர்க்கப்படுவதற்குப் பதிலாக தொடர்ந்து பதிவு செய்யப்படுகின்றன. சிதறிய கையேடு பதிவுகள் இந்தக் கணக்கீட்டை நம்புவதற்கு உண்மையிலேயே கடினமாக்குகின்றன-கணிதம் கடினமாக இருப்பதால் அல்ல, ஆனால் உள்ளீடுகள் பெரும்பாலும் முழுமையடையாமல் இருப்பதால்.
வினிமயின் பதிவுகள் இதை ஆதரிக்கின்றன
Vinimay விற்பனை பதிவுகள், கொள்முதல் பதிவுகள் மற்றும் கட்டண கண்காணிப்பு ஆகியவற்றை ஒரே இடத்தில் இணைக்கிறது, இது மாத இறுதியில் தனித்தனி புத்தகங்களில் இருந்து அவற்றை மறுகட்டமைக்காமல், இந்தக் கணக்கீடு சார்ந்துள்ள துல்லியமான விற்பனை மற்றும் செலவு புள்ளிவிவரங்களை உங்களுக்கு வழங்குகிறது. வினிமய் தெரிவித்துள்ளார்இந்த பதிவுகளில் இருந்து நேரடியாக இழுத்து, நீங்கள் தேர்வு செய்யும் எந்த காலகட்டத்திற்கும் ஒழுங்கமைக்கப்பட்ட விற்பனை மற்றும் கொள்முதல் மொத்தங்களை உங்களுக்கு வழங்குகிறது.
இங்கே நோக்கம் பற்றி தெளிவாக இருப்பது மதிப்பு: வினிமேயின் அறிக்கைகள் ஒழுங்கமைக்கப்பட்ட தரவை வழங்குகின்றன - விற்பனை மொத்தங்கள், கொள்முதல் மொத்தங்கள், நிலுவையில் உள்ள கொடுப்பனவுகள் - இது ஒரு முறையான லாபம் மற்றும் இழப்பு அறிக்கையை தானாக உருவாக்குவதை விட, ஒரு இலாப கணக்கீட்டிற்கு ஊட்டுகிறது. இறுதிக் கணக்கீடு அல்லது ஆழமான நிதிப் பகுப்பாய்விற்கு, பல சிறு வணிகங்கள் இந்த ஒழுங்கமைக்கப்பட்ட பதிவுகளை CA இன் மதிப்பாய்வுடன் இணைக்கின்றன.
முடிவுரை
உங்கள் வணிகத்தின் உண்மையான லாபம் மற்றும் செயல்திறனை அறிந்துகொள்வது என்பது செலவுகளுக்குப் பிறகு உண்மையில் எஞ்சியிருப்பதைக் கணக்கிடுவதற்கு முந்தைய விற்பனை அளவைக் கணக்கிடுவதாகும் - நீங்கள் விற்றவற்றின் நேரடி செலவு மற்றும் உங்கள் பரந்த இயக்கச் செலவுகள். மொத்த லாபம், நிகர லாபம் மற்றும் லாப வரம்பு ஒவ்வொன்றும் கதையின் சற்றே வித்தியாசமான பகுதியைக் கூறுகின்றன, மேலும் ஆழமான காலாண்டு மதிப்பாய்வுடன் அவற்றை மாதாந்திர சரிபார்ப்பது, அவை தீவிரமான சிக்கல்களாக மாறுவதற்கு முன்பு போக்குகளைப் பிடிக்க உதவுகிறது. Vinimay அடிப்படை விற்பனை, கொள்முதல் மற்றும் கட்டணப் பதிவுகளை ஒழுங்கமைத்து துல்லியமாக வைத்திருக்கிறது, இந்தக் கணக்கீட்டிற்கான நம்பகமான உள்ளீடுகளை உங்களுக்கு வழங்குகிறது - அதே நேரத்தில் இறுதி லாபம் மற்றும் ஆழமான பகுப்பாய்வு ஆகியவை CA இன் மதிப்பாய்வின் முழுத் துல்லியத்துடன் சிறந்த முறையில் இணைக்கப்படுகின்றன.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. எனது வணிகம் லாபகரமானதா என்பதை அறிய எளிய வழி என்ன?
ஒரு குறிப்பிட்ட காலத்திற்கு உங்கள் மொத்த விற்பனையிலிருந்து உங்கள் மொத்த செலவுகளை (நேரடி செலவுகள் மற்றும் இயக்கச் செலவுகள் இரண்டும்) கழிக்கவும் - மீதமுள்ள உங்கள் நிகர லாபம்.
2. மொத்த லாபத்திற்கும் நிகர லாபத்திற்கும் என்ன வித்தியாசம்?
மொத்த லாபம் என்பது விற்பனையை கழித்தல் நேரடி செலவுகள் ஆகும்; நிகர லாபம் என்பது வாடகை மற்றும் சம்பளம் போன்ற மற்ற அனைத்து இயக்கச் செலவுகளையும் கழித்து மொத்த லாபம் ஆகும்.
3. ஒரு வணிகம் அதிக விற்பனை ஆனால் குறைந்த லாபம் பெற முடியுமா?
ஆம், செலவுகள் வருவாயை விட வேகமாக அல்லது வேகமாக உயர்ந்தால் - வணிக உரிமையாளர்களுக்கு இது மிகவும் பொதுவான தவறான சமிக்ஞைகளில் ஒன்றாகும்.
4. எனது லாபத்தை எத்தனை முறை சரிபார்க்க வேண்டும்?
மாதாந்திரம் என்பது பெரும்பாலான சிறு வணிகங்களுக்கான நடைமுறைத் தாளமாகும், மெதுவான போக்குகளைப் பிடிக்க ஆழமான காலாண்டு மதிப்பாய்வு உள்ளது.
5. வினிமய் எனது லாபத்தை தானாக கணக்கிடுகிறதா?
வினிமே ஒழுங்கமைக்கப்பட்ட விற்பனை மற்றும் கொள்முதல் பதிவுகள் மற்றும் அறிக்கைகளை வழங்குகிறது; ஒரு முறையான லாபம் மற்றும் இழப்புக் கணக்கீடு பொதுவாக இந்தத் தரவை கூடுதல் மதிப்பாய்வுடன் இணைக்கிறது.
6. லாபத்தை துல்லியமாக கணக்கிட என்ன பதிவுகள் தேவை?
முழுமையான விற்பனை புள்ளிவிவரங்கள், விற்கப்பட்ட பொருட்கள் அல்லது சேவைகளின் நேரடி விலை மற்றும் அதே காலத்திற்கு தொடர்ந்து பதிவு செய்யப்பட்ட இயக்க செலவுகள்.
7. மூல லாப எண்ணை விட லாப வரம்பு மிகவும் பயனுள்ளதா?
பெரும்பாலும் ஆம், ஏனெனில் வெவ்வேறு விற்பனை அளவுகளுடன் காலகட்டங்களில் செயல்திறனை ஒப்பிட்டுப் பார்க்க இது உங்களை அனுமதிக்கிறது.
8. வணிகச் செயல்திறனில் லாபத்தை விட அதிகமாக இருப்பது ஏன்?
ஏனெனில் கட்டண வசூல் வேகம் மற்றும் காலப்போக்கில் செலவு போக்குகள் போன்ற காரணிகளும் பாதிக்கப்படுகின்றன வணிகத்தின்உண்மையான ஆரோக்கியம், ஒரு லாப எண்ணிக்கைக்கு அப்பாற்பட்டது.
9. நிலுவையிலுள்ள வாடிக்கையாளர் கொடுப்பனவுகள் எனது வணிகம் எவ்வளவு லாபகரமானதாக உணர்கிறது என்பதைப் பாதிக்குமா?
ஆம், விற்பனையின் பெரும்பகுதி வசூலிக்கப்படாமல் இருந்தால், காகிதத்தில் வலுவான லாபம் இன்னும் பணப்புழக்கத்தை குறைக்கலாம்.
10. லாபத்தை துல்லியமாகக் கணக்கிட, நான் CA-ஐ ஈடுபடுத்த வேண்டுமா?
முறையான லாபம் மற்றும் இழப்பு அறிக்கை அல்லது ஆழமான நிதி பகுப்பாய்வு, ஆம் — மென்பொருள் தரவை ஒழுங்கமைக்கிறது, ஆனால் தொழில்முறை மதிப்பாய்வு துல்லியத்தையும் சூழலையும் சேர்க்கிறது.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.