UAE VAT தன்னார்வ வெளிப்பாடு : தாக்கல் மற்றும் அபராதம் விரைவான பதில்: VAT தன்னார்வ வெளிப்படுத்தல், UAE வணிகங்கள் முன்பு சமர்ப்பிக்கப்பட்ட VAT வருமானம், மதிப்பீடுகள் அல்லது பணத்தைத் திரும்பப்பெறும் விண்ணப்பங்களில் பிழைகளை சரிசெய்ய அனுமதிக்கிறது. ஒரு பிழை AED 10,000 க்கும் அதிகமாக செலுத்த வேண்டிய VAT ஐக் குறைத்தால், வணிகங்கள் பொதுவாக VAT211 படிவத்தை கண்டுபிடித்த 20 வணிக நாட்களுக்குள் சமர்ப்பிக்க வேண்டும். அபராதம் விதிக்கப்படலாம்.
வணிகங்கள் சில நேரங்களில் காணாமல் போன விற்பனை விலைப்பட்டியல்கள், தவறானவை VAT கணக்கீடுகள் அல்லது தகுதியற்ற உள்ளீடு VAT உரிமைகோரல்களைத் தாக்கல் செய்த பிறகு.
ஃபெடரல் டேக்ஸ் அத்தாரிட்டி (FTA) தகுதிபெறும் தவறுகளைச் சரிசெய்வதற்கு ஒரு தன்னார்வ வெளிப்படுத்தல் செயல்முறையை வழங்குகிறது. எப்போது வெளிப்படுத்த வேண்டும், எவ்வளவு வரி பாதிக்கப்படுகிறது மற்றும் என்ன அபராதம் விதிக்கப்படும் என்பதைப் புரிந்துகொள்வது வணிகங்கள் மேலும் இணக்கச் சிக்கல்களைத் தவிர்க்க உதவும்.
1. VAT வாலண்டரி டிஸ்க்ளோஷர் என்றால் என்ன?
VAT தன்னார்வ வெளிப்படுத்தல் என்பது ஒரு வணிகமானது முந்தைய வரி அறிவிப்பில் பிழை அல்லது விடுபட்டதைக் கண்டறிந்தால் FTA க்கு சமர்ப்பிக்கப்பட்ட முறையான திருத்தமாகும்.
இது தொடர்புடையதாக இருக்கலாம்:
முன்பு தாக்கல் செய்யப்பட்ட VAT வருமானம்.
FTA வரி மதிப்பீடுகள்.
VAT ரீஃபண்ட் விண்ணப்பங்கள்.
தவறான வெளியீடு VAT.
மிகைப்படுத்தப்பட்ட உள்ளீடு VAT.
வரி நடைமுறைகள் சட்டத்தின் கீழ் வெளிப்படுத்தல் தேவைப்படும் பிற பிழைகள்.
செயல்முறை பயன்படுத்துகிறது படிவம் VAT211, EmaraTax மூலம் சமர்ப்பிக்கப்பட்டது.
சாதாரண VAT201 வருமானத்தை தாக்கல் செய்வதிலிருந்து தன்னார்வ வெளிப்படுத்தல் வேறுபட்டது.
2. தன்னார்வ வெளிப்படுத்தல் கட்டாயம் எப்போது?
திருத்தம் முறையானது பிழையின் தன்மை மற்றும் மதிப்பைப் பொறுத்தது.
AED 10,000 வரம்பு என்பதைக் குறிக்கிறது வரி வேறுபாடு, அடிப்படை விற்பனை அல்லது வாங்குதல்களின் மதிப்பு அல்ல.
எடுத்துக்காட்டாக, AED 300,000 ஸ்டாண்டர்ட்-ரேட்டட் விற்பனையைத் தவிர்ப்பது, AED 15,000 கூடுதல் VAT ஐ உருவாக்கலாம், பொதுவாக வெளிப்படுத்தல் தேவைப்படுகிறது.
3. VAT தன்னார்வ வெளிப்படுத்தல் காலக்கெடு என்ன?
ஒரு தகுதிப் பிழை AED 10,000 க்கும் அதிகமாக செலுத்த வேண்டிய VAT ஐக் குறைத்து மதிப்பிடும் பட்சத்தில், வணிகம் பொதுவாக தன்னார்வ வெளிப்பாட்டை சமர்ப்பிக்க வேண்டும் பிழை கண்டறியப்பட்டதிலிருந்து 20 வணிக நாட்கள்.
சிறிய தகுதிப் பிழைகளுக்கு, பொருந்தக்கூடிய VAT வருமானம் மூலம் திருத்தம் பொதுவாக அனுமதிக்கப்படுகிறது.
தவறு கண்டுபிடிக்கப்பட்டபோது வணிகங்கள் பதிவுசெய்து ஆதாரங்களை பாதுகாக்க வேண்டும்.
காலப்போக்கில் அபராதங்கள் கூடும் என்பதால், திருத்தத்தை தாமதப்படுத்துவது நிதி வெளிப்பாட்டை அதிகரிக்கலாம்.
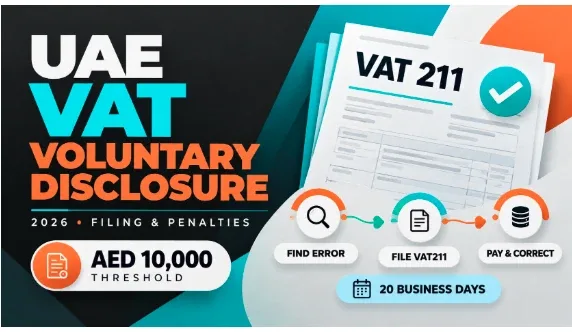
4. நீங்கள் VAT211 படிவத்தை எவ்வாறு தாக்கல் செய்கிறீர்கள்?
வணிகங்கள் FTA இன் EmaraTax தளத்தின் மூலம் மின்னணு முறையில் தன்னார்வ வெளிப்பாடுகளை சமர்ப்பிக்கலாம்.
பொதுவான செயல்முறை:
உள்நுழையவும் EmaraTax.
தொடர்புடைய வரி விதிக்கக்கூடிய நபர் சுயவிவரத்தைத் திறக்கவும்.
VAT கணக்கைத் தேர்ந்தெடுக்கவும்.
தன்னார்வ வெளிப்படுத்தல் சேவையை அணுகவும்.
அசல் வருவாய் அல்லது மதிப்பீட்டைத் தேர்ந்தெடுக்கவும்.
திருத்தப்பட்ட புள்ளிவிவரங்களை உள்ளிடவும்.
சரிசெய்தலுக்கான காரணத்தை விளக்குங்கள்.
தொடர்புடைய ஆதார ஆவணங்களைப் பதிவேற்றவும்.
VAT211 படிவத்தை மதிப்பாய்வு செய்து சமர்ப்பிக்கவும்.
ஒப்புகையை வைத்து, அதன் விளைவாக வரும் வரி மற்றும் அபராதப் பொறுப்புகளை மதிப்பாய்வு செய்யவும்.
5. என்ன ஆவணங்கள் தயாரிக்கப்பட வேண்டும்?
திருத்தத்தைச் சமர்ப்பிப்பதற்கு முன், அசல் VAT வருவாயை வணிகத்தின் கணக்குப் பதிவுகளுடன் இணைக்கவும்.
முக்கியமான ஆவணங்களில் விற்பனை விலைப்பட்டியல், கொள்முதல் விலைப்பட்டியல், கடன் குறிப்புகள், பொது லெட்ஜர் சாறுகள், இறக்குமதி பதிவுகள் மற்றும் VAT கணக்கீடு அட்டவணைகள் ஆகியவை அடங்கும்.
முதலில் அறிவிக்கப்பட்ட தொகை, திருத்தப்பட்ட தொகை மற்றும் அதனால் ஏற்படும் வரி வேறுபாட்டை வணிகங்கள் தெளிவாகக் கண்டறிந்து ஒரு நல்லிணக்கத்தைத் தயாரிக்க வேண்டும்.
உதாரணமாக:
கூடுதல் VAT AED 10,000 ஐ விட அதிகமாக இருப்பதால், பொதுவாக தன்னார்வ வெளிப்படுத்தல் தேவைப்படுகிறது.
6. 2026 இல் VAT தன்னார்வ வெளிப்படுத்தல் அபராதங்கள் என்ன?
ஐக்கிய அரபு எமிரேட்ஸ் தனது நிர்வாக அபராதக் கட்டமைப்பை 2025 ஆம் ஆண்டின் 129 ஆம் எண் அமைச்சரவை முடிவு மூலம் திருத்தியது. 14 ஏப்ரல் 2026.
1% மாதாந்திர தன்னார்வ வெளிப்படுத்தல் அபராதம் பொதுவாக அசல் திரும்ப செலுத்த வேண்டிய தேதிக்கு அடுத்த நாளிலிருந்து வெளிப்படுத்தல் சமர்ப்பிப்பு வரை இயங்கும்.
கூடுதல் வரி மற்றும் தாமதமாக செலுத்தும் விளைவுகள் விதிக்கப்படலாம். வணிகங்கள் தொடர்புடைய மதிப்பீட்டு தேதிகள் மற்றும் FTA விதிகளைப் பயன்படுத்தி உண்மையான வெளிப்பாட்டைக் கணக்கிட வேண்டும்.
7. கூடுதல் VAT எப்போது செலுத்தப்பட வேண்டும்?
தானாக முன்வந்து வெளிப்படுத்துவது கூடுதல் செலுத்த வேண்டிய வரியை ஏற்படுத்தினால், வணிகங்கள் பொருந்தக்கூடிய கட்டண காலக்கெடுவிற்குள் பொறுப்பைத் தீர்க்க வேண்டும்.
திருத்தப்பட்ட அபராதக் கட்டமைப்பின் கீழ், தானாக முன்வந்து வெளிப்படுத்துவதற்கான கட்டணக் காலக்கெடு பொதுவாக இருக்கும் சமர்ப்பித்த பிறகு 20 வணிக நாட்கள்.
கூடுதல் வரியை தேவையான காலத்திற்குள் செலுத்தத் தவறினால் தாமதமாகச் செலுத்தும் அபராதங்களைத் தூண்டலாம்.
ஆரம்ப சமரசம் மற்றும் வெளிப்படுத்துதல் தேவையற்ற தாமதங்கள் மற்றும் அபராதங்களைக் குறைக்க உதவும்.
8. வணிகங்கள் VAT பிழைகளை அடையாளம் காண Vinimay எவ்வாறு உதவ முடியும்?
துல்லியமான விற்பனை மற்றும் கொள்முதல் பதிவுகள் VAT ரிட்டர்ன் தாக்கல் செய்வதற்கு முன்னும் பின்னும் உள்ள முரண்பாடுகளைக் கண்டறிய உதவுகின்றன.
வினிமய் பொது விலைப்பட்டியல் மேலாண்மை, கொள்முதல் பதிவு, வாடிக்கையாளர் மற்றும் விற்பனையாளர் லெட்ஜர்கள், கட்டணம் கண்காணிப்பு மற்றும் நிதி அறிக்கை ஆகியவற்றை வழங்குகிறது.
இந்த அம்சங்கள் வணிகங்களுக்கு பரிவர்த்தனைகளை ஒழுங்கமைக்கவும், விடுபட்ட உள்ளீடுகளை விசாரிக்கவும் மற்றும் அவர்களின் கணக்காளர்களுக்கான ஆதரவுத் தகவலைத் தயாரிக்கவும் உதவும்.
எனினும், வினிமேயின் UAE-குறிப்பிட்ட VAT211 தாக்கல், தன்னார்வ வெளிப்படுத்தல் கணக்கீடுகள், FTA ஒருங்கிணைப்பு மற்றும் ஒழுங்குமுறை இணக்கத் திறன்கள் ஆகியவை சுயாதீனமாக சரிபார்க்கப்படவில்லை..
சட்டரீதியான திருத்தங்களுக்கு மென்பொருளை நம்புவதற்கு முன் வணிகங்கள் தேவையான செயல்பாட்டை உறுதிப்படுத்த வேண்டும்.
Frequently Asked Questions
Related Topics
Published by admin
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.