ما الفرق بين التدقيق الداخلي والخارجي؟
إجابة سريعة: يقوم التدقيق الداخلي بتقييم عمليات الشركة والضوابط الداخلية والمخاطر والكفاءة التشغيلية. يقوم التدقيق الخارجي بفحص البيانات المالية بشكل مستقل ويقدم رأي التدقيق. تساعد عمليات التدقيق الداخلي الإدارة على تحسين العمليات التجارية، في حين تمنح عمليات التدقيق الخارجية المساهمين والمنظمين وأصحاب المصلحة الآخرين الثقة في إعداد التقارير المالية.
تحتاج الشركات العاملة في دبي وأبو ظبي والإمارات الأخرى إلى معلومات مالية دقيقة وضوابط فعالة. ومع ذلك، فإن عمليات التدقيق الداخلي والخارجي تخدم أغراضًا مختلفة.
إن فهم كلا الأمرين يساعد أصحاب الأعمال على تحديد عملية التدقيق المناسبة والاستعداد لمتطلبات إعداد التقارير المالية في دولة الإمارات العربية المتحدة.
1. ما هو التدقيق الداخلي؟
التدقيق الداخلي هو مراجعة مستقلة وموضوعية لعمليات الشركة وعملياتها وضوابطها الداخلية.
والغرض الرئيسي منه هو تحديد نقاط الضعف والتوصية بالتحسينات.
على سبيل المثال، قد تقوم إحدى الشركات التجارية في دولة الإمارات العربية المتحدة بإجراء تدقيق داخلي للتحقيق في نقص المخزون أو الدفعات المتكررة أو فقدان موافقات الشراء.
يمكن إجراء عمليات التدقيق الداخلي بواسطة فريق تدقيق داخلي أو شركة مهنية خارجية. يجب على المدققين الحفاظ على الموضوعية والاستقلالية المناسبة عن الأنشطة التي يقومون بفحصها.
2. ما هو التدقيق الخارجي؟
التدقيق الخارجي هو فحص مستقل للبيانات المالية للشركة من قبل مدقق خارجي.
ويقوم المراقب بتقييم ما إذا كانت تلك البيانات قد تم إعدادها بشكل عادل، من جميع النواحي الجوهرية، بموجب إطار إعداد التقارير المالية المنطبق.
على سبيل المثال، قد يقوم المدقق بفحص فواتير المبيعات والأرصدة المصرفية والذمم المدينة وتقييم المخزون وإفصاحات البيانات المالية.
يُصدر المدقق الخارجي تقريراً يتضمن رأياً بناءً على أدلة التدقيق التي تم الحصول عليها.
3. ما هي الاختلافات الرئيسية؟
الفرق المركزي هو الغرض: يركز التدقيق الداخلي على تحسين كيفية عمل الشركة؛ يركز التدقيق الخارجي على موثوقية بياناته المالية.
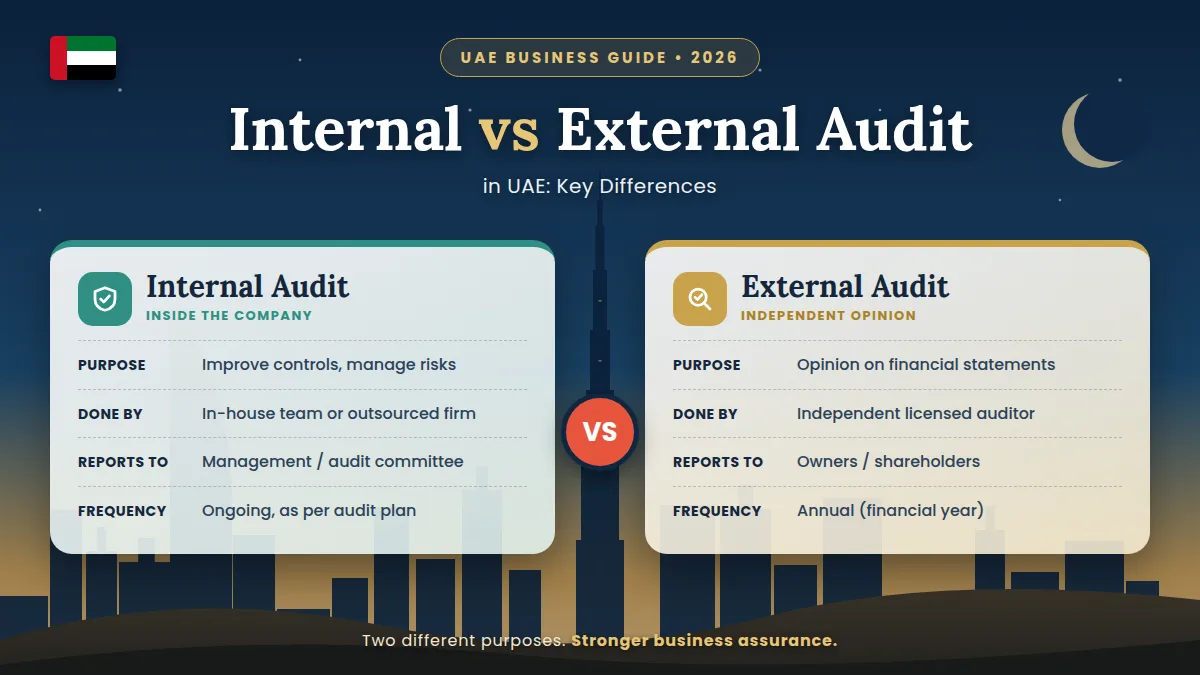
4. ما الذي يفحصه المدققون الداخليون والخارجيون؟
قد يقوم المدققون الداخليون بمراجعة موافقات الشراء، ومعالجة المخزون، وضوابط الدفع، ومسؤوليات الموظفين، ومخاطر الاحتيال.
يركز المدققون الخارجيون على تأكيدات البيانات المالية، بما في ذلك ما إذا كانت الإيرادات والمصروفات والأصول والالتزامات دقيقة بشكل جوهري.
على سبيل المثال، قد يقوم المدقق الداخلي بالتحقيق في سبب اختفاء مخزون المستودعات بشكل منتظم.
قد يقوم مدقق خارجي باختبار ما إذا كان رصيد المخزون البالغ 500,000 درهم إماراتي قد تم إدراجه بشكل مناسب في البيانات المالية.
يمكن لكل منهما فحص المخزون، ولكن أهدافهما تختلف.
5. هل عمليات التدقيق الداخلي والخارجي إلزامية في دولة الإمارات العربية المتحدة؟
إن التدقيق الداخلي ليس إلزامياً عالمياً لكل الأعمال التجارية في دولة الإمارات العربية المتحدة. يجب على بعض الكيانات والمنظمات الخاضعة للتنظيم الحفاظ على وظائف التدقيق الداخلي بموجب متطلبات الحوكمة المعمول بها.
تعتمد متطلبات التدقيق الخارجي على قانون الشركات وأنظمة المنطقة الحرة والشركات ضريبة قواعد.
بموجب القرار الوزاري رقم 84 لسنة 2025، يلزم إعداد البيانات المالية المدققة لما يلي:
الخاضعون للضريبة من خارج المجموعات الضريبية والذين تتجاوز إيراداتهم 50 مليون درهم.
تأهيل أفراد المنطقة الحرة بغض النظر عن الإيرادات.
المجموعات الضريبية للشركات، من خلال البيانات المالية المدققة ذات الأغراض الخاصة.
تنطبق متطلبات ضريبة الشركات هذه على الفترات الضريبية التي تبدأ في 1 يناير 2025 أو بعده. وقد يتم تطبيق التزامات التدقيق القانوني الأخرى بشكل منفصل.
6. كيف تفيد كلتا عمليتي التدقيق الشركات في دولة الإمارات العربية المتحدة؟
يساعد التدقيق الداخلي الشركات على اكتشاف نقاط الضعف قبل أن تصبح مشاكل مالية أكبر.
يساعد التدقيق الخارجي على بناء الثقة في البيانات المالية بين المساهمين والمقرضين وأصحاب المصلحة الآخرين.
خذ بعين الاعتبار شركة تصنيع لديها تناقضات في المخزون.
قد يوصي التدقيق الداخلي بضوابط أقوى للمستودعات وإجراءات الموافقة.
قد يقوم التدقيق الخارجي بتقييم ما إذا كانت تلك التناقضات تؤدي إلى خطأ جوهري في البيانات المالية للشركة.
تعمل هذه الوظائف معًا على تحسين الحوكمة والموثوقية المالية.
7. كيف يجب على الشركات الاستعداد للتدقيق؟
يجب على الشركات التوفيق بانتظام بين الحسابات المصرفية وأرصدة العملاء ودفاتر الموردين وسجلات المخزون.
وتشمل خطوات الإعداد المفيدة الأخرى الحفاظ على الفواتير الكاملة وتوثيق إجراءات الموافقة ومراجعة النفقات والحفاظ على الأدلة الداعمة.
بالنسبة لعمليات التدقيق الخارجية، يجب على الشركات أيضًا إعداد ميزان المراجعة والبيانات المالية وجداول الأصول الثابتة والتسويات المحاسبية ذات الصلة.
يمكن للشركة استخدام المراجعات الداخلية على مدار العام لتحديد المشكلات قبل بدء التدقيق الخارجي السنوي.
8. كيف يمكن أن يساعد Vinimay في إعداد التدقيق؟
السجلات المحاسبية الدقيقة تجعل عمليات التدقيق الداخلي والخارجي أسهل في الأداء.
فينيماي يوفر ميزات محاسبية عامة لإدارة فواتير المبيعات وسجلات الشراء ودفاتر حسابات العملاء والموردين والمدفوعات والمخزون والشؤون المالية التقارير.
يمكن لهذه الأدوات أن تساعد الشركات على تنظيم المعاملات واسترجاع المعلومات لإجراء مراجعات التدقيق.
لكن، لم يتم التحقق بشكل مستقل من امتثال Vinimay للتدقيق القانوني الخاص بدولة الإمارات العربية المتحدة، وضوابط التدقيق الداخلي الآلية، وضمان البيانات المالية للمعايير الدولية لإعداد التقارير المالية وقدرات تكامل تدقيق اتفاقية التجارة الحرة..
تدعم برامج المحاسبة حفظ السجلات ولكنها لا يمكن أن تحل محل رأي التدقيق المستقل.
Published by Satyam mahajan
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.