تنسيق الفاتورة الضريبية لدولة الإمارات العربية المتحدة 2026: الحقول الإلزامية والأمثلة إجابة سريعة: يجب أن تحتوي الفاتورة الضريبية في دولة الإمارات العربية المتحدة على تفاصيل محددة مثل عبارة "فاتورة ضريبية" واسم المورد والعنوان ورقم التسجيل الضريبي (TRN) وتاريخ الفاتورة والوصف والأسعار ومبالغ ضريبة القيمة المضافة. تحتاج الفواتير الكاملة إلى معلومات إضافية عن المشتري والمعاملة. اعتبارًا من عام 2027، يجب على الشركات المؤهلة أيضًا اتباع متطلبات الفوترة الإلكترونية المنظمة PINT-AE.
يجب على الشركات في دبي وأبو ظبي والشارقة والإمارات الأخرى إصدار فواتير ضريبية دقيقة للامتثال للوائح الهيئة الاتحادية للضرائب (FTA).
تطبق دولة الإمارات العربية المتحدة معدل ضريبة القيمة المضافة القياسي بنسبة 5%. ومع ذلك، يجب على الشركات أيضًا أن تفهم الفرق بين الفواتير الضريبية الكاملة والمبسطة وإطار الفواتير الإلكترونية الجديد.
1. ما هي الفاتورة الضريبية في دولة الإمارات العربية المتحدة؟
الفاتورة الضريبية هي مستند يصدره المورد المسجل في ضريبة القيمة المضافة لتسجيل التوريد الخاضع للضريبة.
ويعرض البضائع أو الخدمات المقدمة وضريبة القيمة المضافة المطبقة والمبلغ الإجمالي المستحق.
تساعد الفاتورة الضريبية الصالحة الشركات على تسجيل المبيعات وإعداد إقرارات ضريبة القيمة المضافة ودعم مطالبات ضريبة القيمة المضافة المؤهلة.
الفاتورة العادية ليست بالضرورة متوافقة مع ضريبة القيمة المضافة إذا حذفت معلومات إلزامية.
2. ما هي التفاصيل التي يجب أن تتضمنها الفاتورة الضريبية الكاملة؟
تحدد المادة 59 من اللائحة التنفيذية لضريبة القيمة المضافة في دولة الإمارات العربية المتحدة التفاصيل المطلوبة.
مطلوب معلومات إضافية لبعض معاملات الرسوم العكسية والعملات الأجنبية.
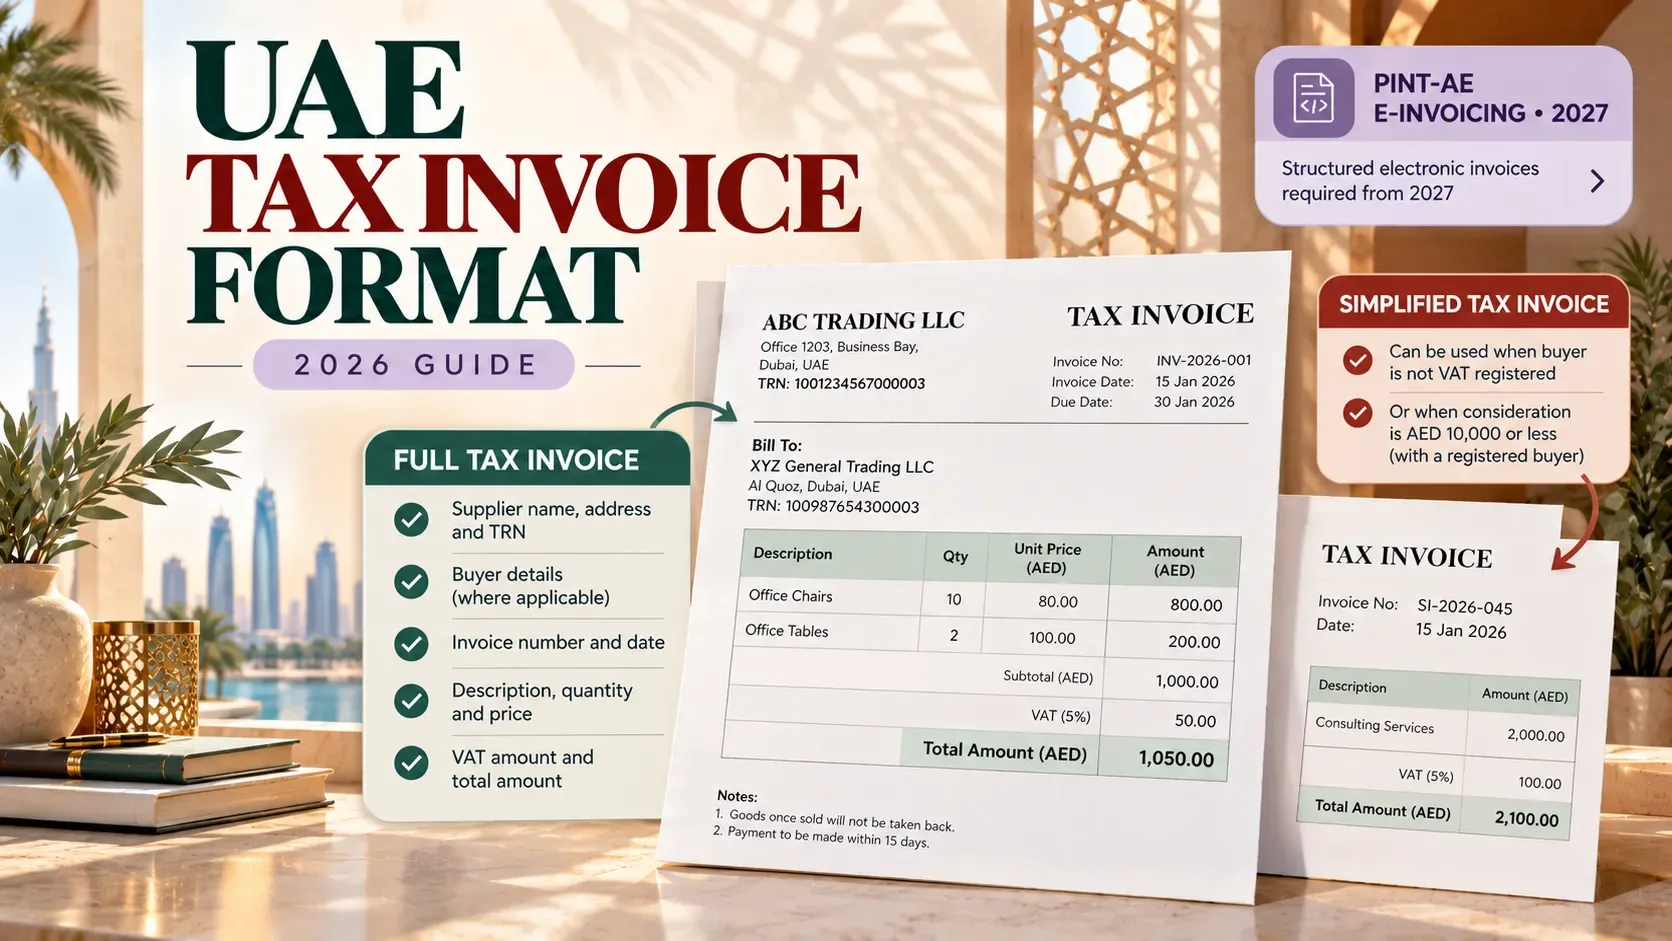
3. كيف تبدو الفاتورة الضريبية في دولة الإمارات العربية المتحدة؟
فكر في قيام شركة في دبي ببيع المعدات إلى شركة أخرى مسجلة في ضريبة القيمة المضافة.
هذا ملخص توضيحي للمعاملة، وليس قالب فاتورة كاملاً. يجب أن تتضمن الفاتورة الكاملة أيضًا العناوين المطلوبة، ورقم التسجيل الضريبي للعميل حيثما ينطبق ذلك، وغيرها من التفاصيل المحددة.
4. ما هي الفاتورة الضريبية المبسطة؟
بموجب القواعد العادية لفواتير ضريبة القيمة المضافة، يجوز إصدار فاتورة ضريبية مبسطة عندما:
لم يتم تسجيل العميل ل ضريبة القيمة المضافة; أو
أن يكون العميل مسجلاً في ضريبة القيمة المضافة ولا يتجاوز المقابل 10,000 درهم.
تتضمن الفاتورة المبسطة عمومًا عبارة "فاتورة ضريبية" واسم المورد والعنوان ورقم التسجيل الضريبي وتاريخ الإصدار ووصف البضائع أو الخدمات وإجمالي المقابل وضريبة القيمة المضافة المفروضة.
مهم: يجب عدم الخلط بين خيار الفاتورة المبسطة بموجب قواعد ضريبة القيمة المضافة العادية ونظام الفواتير الإلكترونية الإلزامي الجديد في دولة الإمارات العربية المتحدة. بالنسبة للمعاملات التي يغطيها هذا النظام، يجب على الشركات استخدام متطلبات الفاتورة الإلكترونية المنظمة المحددة بدلاً من الاعتماد على التنسيق المبسط العادي.
5. متى يجب إصدار الفواتير الضريبية في دولة الإمارات العربية المتحدة؟
يجب بشكل عام إصدار الفاتورة الضريبية داخل 14 يوما تقويميا من تاريخ التوريد.
على سبيل المثال، إذا كان تاريخ التوريد ذو الصلة هو 1 نوفمبر 2026، فيجب الالتزام بالموعد النهائي العادي وهو 14 يومًا.
قد يتم تطبيق قواعد خاصة على الفواتير الضريبية الموجزة والتوريدات المستمرة وترتيبات المعاملات الخاصة.
الشركات يجب أن تحدد تواريخ فاتورة دقيقة وضوابط للنقاط الضريبية لتجنب الإصدار المتأخر.
6. هل يمكن إصدار الفواتير الضريبية في دولة الإمارات العربية المتحدة بالعملات الأجنبية؟
نعم. يجوز للشركة إصدار فاتورة للعملاء بالدولار الأمريكي أو اليورو أو أي عملة أجنبية أخرى.
ومع ذلك، يجب أن تظهر الفاتورة الضريبية ضريبة القيمة المضافة المستحقة بالدرهم الإماراتي وسعر الصرف المطبق.
على سبيل المثال، يجب على الشركة التي تصدر فاتورة بالدولار الأمريكي لتوريد ذي تصنيف قياسي في دولة الإمارات العربية المتحدة حساب وإظهار مبلغ ضريبة القيمة المضافة الصحيح بالدرهم.
يجب أن يتوافق سعر الصرف مع متطلبات ضريبة القيمة المضافة المعمول بها في دولة الإمارات العربية المتحدة.
7. ما هي التغييرات في نظام الفواتير الإلكترونية في دولة الإمارات العربية المتحدة اعتبارًا من عام 2027؟
تطبق دولة الإمارات العربية المتحدة نظام الفواتير الإلكترونية الإلزامية على مراحل.
يستخدم النظام الجديد PINT-AE XML ومقدمي الخدمات المعتمدين (ASPs).
وزارة المالية تحدد 51 حقلاً إلزاميًا للفاتورة الإلكترونية الضريبية PINT-AE، والتي تغطي تفاصيل الفاتورة ومعرفات الموردين والمشتريين وتفاصيل الضرائب وبنود الفاتورة وإجماليات المستندات.
تعد هذه الحقول الفنية أكثر شمولاً من تلك المطلوبة في فاتورة ضريبية عادية.
لا تعتبر الفاتورة بصيغة PDF أو الفاتورة المرسلة عبر البريد الإلكتروني وحدها فاتورة إلكترونية منظمة صالحة.
8. كيف يمكن لشركة Vinimay المساعدة في إعداد الفواتير الضريبية في دولة الإمارات العربية المتحدة؟
تستفيد الشركات من سجلات العملاء والموردين والمعاملات الدقيقة عند إعداد الفواتير الضريبية.
فينيماي يقدم أدوات عامة لإنشاء الفواتير وتسجيل المشتريات وإدارة العملاء وتتبع الدفع وإعداد التقارير المالية.
يمكن أن تساعد هذه الميزات الشركات في تنظيم معلومات الفاتورة ومراجعة المعاملات مع المحاسبين.
لكن، لم يتم التحقق بشكل مستقل من امتثال Vinimay لضريبة القيمة المضافة الخاصة بدولة الإمارات العربية المتحدة ودعم PINT-AE XML وتكامل ASP وإعداد تقارير اتفاقية التجارة الحرة الآلية.
ويجب على الشركات التأكد من هذه الإمكانيات قبل الاعتماد على البرنامج لإجراء الفواتير الإلكترونية الإلزامية في دولة الإمارات العربية المتحدة.
Frequently Asked Questions
Related Topics
Published by admin
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.