إجابة سريعة: يغير قرار مجلس الوزراء الإماراتي رقم 129 لعام 2025 العقوبات الضريبية الإدارية اعتبارًا من 14 أبريل 2026. فهو يخفض العديد من الغرامات الثابتة، ويستبدل هيكل عقوبات التأخر في السداد السابق بمعدل سنوي قدره 14٪ يتم تطبيقه شهريًا، ويقدم عقوبات إفصاح طوعية منقحة لتشجيع الشركات على تصحيح الأخطاء على الفور.
قامت دولة الإمارات العربية المتحدة بتحديث إطار العقوبات الضريبية لجعل الامتثال أكثر قابلية للتنبؤ به وتشجيع التصحيح الطوعي للأخطاء.
قرار مجلس الوزراء رقم 129 لسنة 2025 بتعديل قرار مجلس الوزراء رقم 40 لسنة 2017، ويؤثر بشكل رئيسي في الجزاءات الإدارية بموجب ضريبة القيمة المضافة والضريبة الانتقائية، الإجراءات الضريبية الأطر.
يجب على الشركات أن تفهم المعدلات الجديدة بدلاً من الاعتماد على حسابات الغرامات القديمة.
ما هو قرار مجلس الوزراء رقم 129 لسنة 2025؟
قرار مجلس الوزراء رقم 129 لسنة 2025 يعدل العقوبات المفروضة على مخالفات مختارة للتشريعات الضريبية في دولة الإمارات العربية المتحدة.
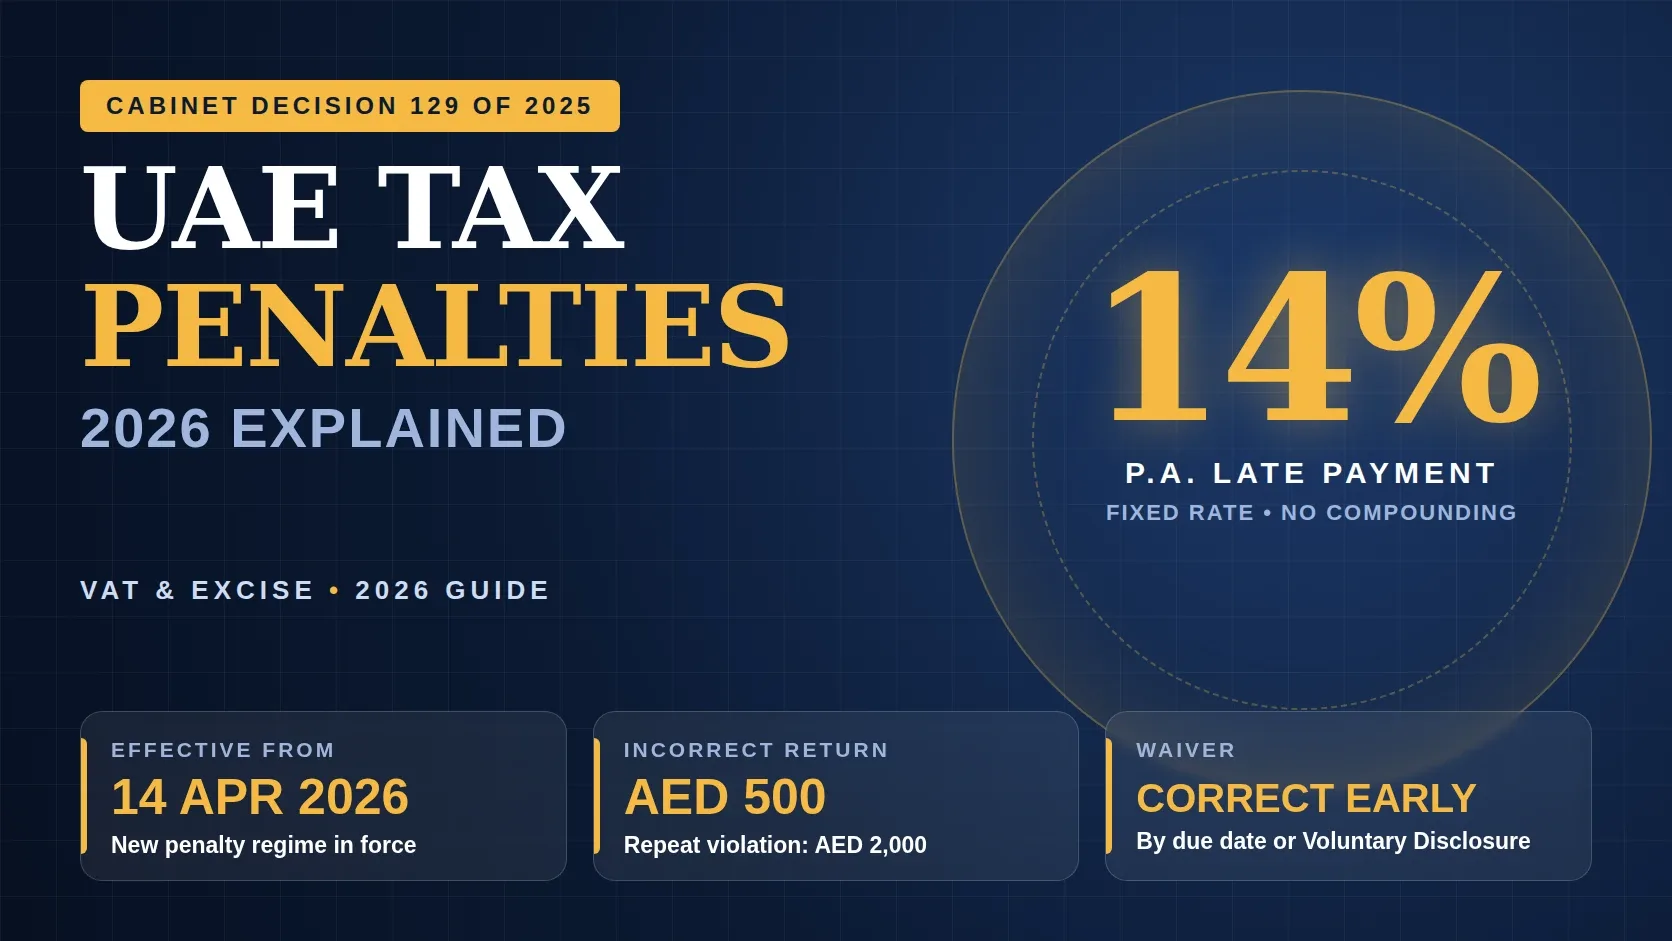
على الرغم من إصدارها في عام 2025، أصبحت التغييرات سارية المفعول في 14 أبريل 2026.
وتؤثر التعديلات على المدفوعات الضريبية المتأخرة، والإقرارات غير الصحيحة، والإفصاحات الطوعية، وتحديثات السجل الضريبي وبعض المخالفات الإدارية الأخرى.
القرار لا يزيل الشركاتالالتزام بدفع الضرائب المستحقة أو الامتثال لمتطلبات اتفاقية التجارة الحرة.
ما هي العقوبات الضريبية في الإمارات العربية المتحدة التي تغيرت؟
وتشمل التغييرات الرئيسية ما يلي:
ولا تزال الانتهاكات الأخرى تستلزم عقوبات بموجب التشريعات ذات الصلة.
كيف تغيرت عقوبة التأخر في سداد الضرائب؟
في السابق ذات الصلة ضريبة القيمة المضافة والضريبة غير المباشرة تضمن إطار السداد المتأخر غرامة أولية بنسبة 2% وغرامات شهرية إضافية بنسبة 4%.
وبموجب الإطار المعدل يتم احتساب العقوبة بـ 14% سنوياً، تطبق شهرياً للضريبة المستحقة الدفع.
على سبيل المثال، لنفترض أن الشركة لديها ضريبة قيمة مضافة غير مدفوعة بقيمة 100,000 درهم إماراتي.
الحساب التوضيحي للشهر الكامل هو:
100,000 درهم × 14% ÷ 12 = 1,166.67 درهم إماراتي
تعتمد العقوبة الفعلية على تاريخ الاستحقاق المطبق، كل شهر أو جزء منه، والرصيد المستحق وتاريخ الدفع.
يساعد دفع الضريبة المستحقة على الفور في الحد من فرض المزيد من العقوبات.
ما هي عقوبات الإفصاح الطوعي الجديدة؟
يسمح الإفصاح الطوعي للشركات بتصحيح الأخطاء المؤهلة في الإقرارات الضريبية أو التقييمات أو طلبات استرداد الأموال المقدمة مسبقًا.
وكان الإطار السابق يستخدم عقوبات ثابتة تزداد بحسب مدة التأخير.
تقدم القواعد المنقحة ما يلي:
1% من فرق الضريبة شهرياً أو جزء منه للإفصاح الطوعي المقدم قبل إخطار التدقيق.
غرامة ثابتة بنسبة 15% بالإضافة إلى العقوبة الشهرية المطبقة بنسبة 1% عندما لا يتم تقديم الإفصاح المطلوب قبل إخطار التدقيق.
على سبيل المثال، قد يؤدي الكشف عن فرق ضريبي بقيمة 20,000 درهم إماراتي بعد حوالي ثلاثة أشهر قابلة للتحصيل إلى فرض عقوبة إفصاح توضيحية بقيمة 600 درهم إماراتي شهريًا.
يعتمد الحساب الفعلي على تاريخ البدء القانوني والفترات المعمول بها.
هل تم تخفيض عقوبات الإقرار الضريبي غير الصحيح؟
نعم. تنص القواعد المعدلة على غرامة قدرها 500 درهم لتقديم إقرار ضريبي غير صحيح.
تنطبق الاستثناءات عندما يقوم دافع الضرائب بتصحيح الإقرار قبل الموعد النهائي لتقديمه الأصلي أو تقديم إفصاح طوعي مؤهل لا يؤثر على الضريبة المستحقة.
وهذا يشجع الشركات على تحديد الأخطاء بسرعة.
ومع ذلك، فإن الإرجاع غير الصحيح الذي يقلل من قيمة الضريبة قد يؤدي أيضًا إلى إنشاء ضريبة إضافية وعقوبات منفصلة متعلقة بالإفصاح.
ما هي الغرامات الإدارية الأخرى التي تم تخفيضها؟
وأكدت اتفاقية التجارة الحرة عدة تخفيضات.
تعمل هذه التغييرات على تقليل العواقب المالية لبعض الأخطاء الإدارية مع الاحتفاظ بالتزامات الامتثال.
ما الذي يجب على الشركات الإماراتية فعله لتجنب العقوبات؟
الشركاتوينبغي لها مراجعة عملياتها الضريبية وتصحيح نقاط الضعف في وقت مبكر.
تتضمن القائمة المرجعية العملية ما يلي:
قم بتقديم ضريبة القيمة المضافة والإقرارات الأخرى المعمول بها في الوقت المحدد.
سداد الضرائب المستحقة قبل مواعيد استحقاقها.
التوفيق بين سجلات المبيعات والمشتريات.
مراجعة الإقرارات الضريبية المقدمة مسبقًا.
تقديم الإفصاحات الطوعية المطلوبة على الفور.
قم بتحديث تفاصيل التسجيل في اتفاقية التجارة الحرة عند الضرورة.
الحفاظ على الوثائق الداعمة المناسبة.
يمكن أن تساعد المراجعات المحاسبية المنتظمة في تحديد الأخطاء قبل إشعار تدقيق اتفاقية التجارة الحرة.
كيف يمكن لـ Vinimay مساعدة الشركات على إدارة السجلات الضريبية؟
تساعد المعلومات المحاسبية الدقيقة الشركات على إعداد العوائد والتحقيق في الأخطاء.
فينيماي يوفر الفواتير العامة، وتسجيل المشتريات، وتتبع النفقات، ودفاتر حسابات العملاء والموردين، وإدارة المدفوعات ووظيفة إعداد التقارير المالية.
يمكن لهذه الأدوات أن تساعد الشركات على تنظيم المعاملات وإعداد المعلومات للمحاسبين الذين يراجعون الالتزامات الضريبية.
لكن، لم يتم التحقق بشكل مستقل من حسابات العقوبات الإدارية الخاصة بشركة Vinimay في دولة الإمارات العربية المتحدة، وتقديم الإفصاح الطوعي عن ضريبة القيمة المضافة والتكامل المباشر لـ EmaraTax.
يجب على الشركات التأكد من وظيفة الامتثال المطلوبة قبل الاعتماد على برامج المحاسبة للتسجيلات القانونية.
خاتمة
قرار مجلس الوزراء رقم 129 لسنة 2025 اعتباراً من 14 أبريل 2026، يراجع العديد من العقوبات الإدارية لانتهاك قوانين الضرائب في دولة الإمارات العربية المتحدة، بما في ذلك ضريبة القيمة المضافة والضريبة الانتقائية ومتطلبات الإجراءات الضريبية. وتشمل التغييرات الرئيسية تخفيض عقوبة عدم تقديم المستندات الضريبية المطلوبة باللغة العربية من 20,000 درهم إماراتي إلى 5,000 درهم إماراتي، وخفض بعض عقوبات تحديث السجل الضريبي، وإدخال حساب شهري على أساس معدل سنوي قدره 14٪ للمدفوعات الضريبية المتأخرة. كما تغيرت العقوبات المفروضة على الإفصاحات الطوعية، مما شجع الشركات على تصحيح الأخطاء على الفور والاحتفاظ بسجلات ضريبية دقيقة. يجب على الشركات مراجعة إجراءات الامتثال الخاصة بها لتجنب العقوبات غير الضرورية.
للمحاسبة اليومية، يمكن للشركات استخدامها برنامج الفوترة المجاني ثنائي اللغة من Vinimay لإنشاء الفواتير باللغتين الإنجليزية والهندية وإدارة فواتير المبيعات وتنظيم سجلات المعاملات. يدعم برنامج إعداد الفواتير المجاني هذا مسك الدفاتر الروتينية وإعداد الضرائب.
Frequently Asked Questions
Related Topics
Published by prachi kahar
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.