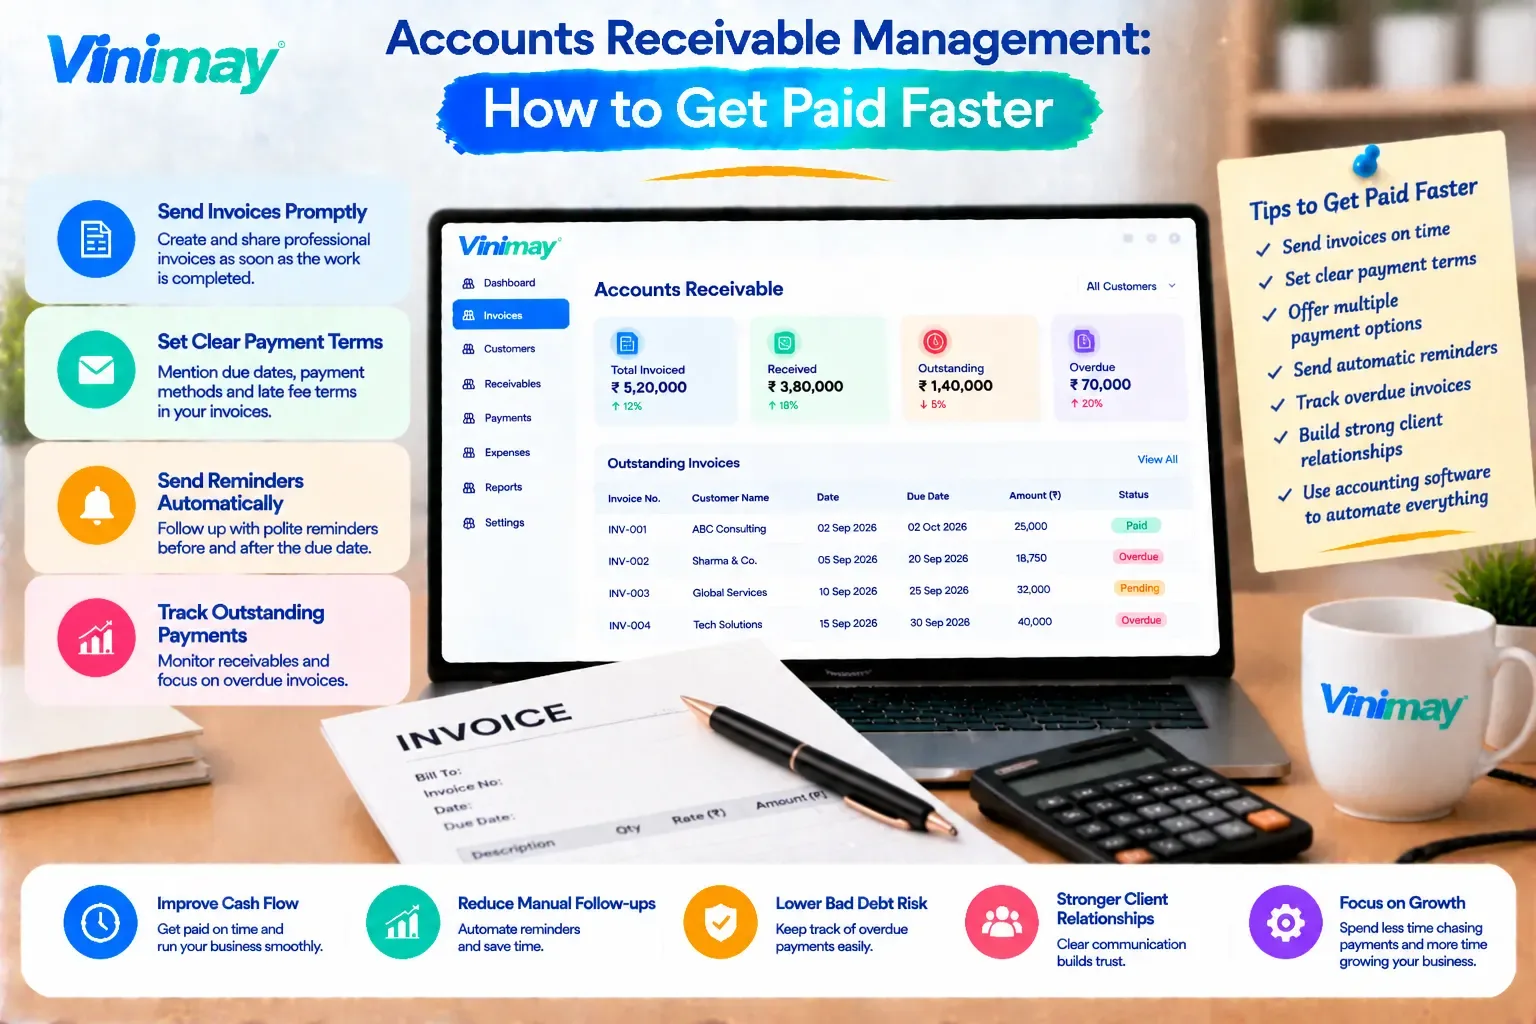
खाती प्राप्त करण्यायोग्य व्यवस्थापन: जलद पैसे कसे मिळवायचे
अधिक जलद मोबदला मिळणे हे सहसा ग्राहकांसोबत अधिक दृढ राहणे - मजबूत स्मरणपत्रे, कमी संयम, अधिक दबाव असे मानले जाते. तो दृष्टीकोन अधूनमधून मदत करतो, परंतु तो मोठा लीव्हर चुकवतो: प्राप्त करण्यायोग्य गोष्टी कशा व्यवस्थित केल्या जातात आणि प्रथम स्थानावर त्यांचे पुनरावलोकन केले जाते. एक व्यवसाय जो सिस्टम म्हणून प्राप्त करण्यायोग्य व्यवस्थापित करतो तो वैयक्तिक फॉलो-अपच्या मालिकेप्रमाणे व्यवस्थापित करणाऱ्या व्यवसायापेक्षा अधिक वेगाने पैसे गोळा करतो.
खाती प्राप्य व्यवस्थापन प्रत्येक थकबाकीची रक्कम एका संघटित, पुनरावलोकन करण्यायोग्य चित्राचा भाग म्हणून हाताळणे — ते किती थकीत आहे यानुसार क्रमवारी लावलेले, आकार आणि जोखीम यानुसार प्राधान्य दिलेले आहे आणि सातत्यपूर्ण वेळापत्रकानुसार पाठपुरावा करणे — प्रत्येक न भरलेल्या चलनावर जसे मनात येईल तसे प्रतिक्रिया देण्याऐवजी. हे बदल, प्रतिक्रियात्मक पाठलाग ते पद्धतशीर व्यवस्थापनापर्यंत, सहसा संकलन चक्र लहान करते.
हे मार्गदर्शक विशिष्ट पायऱ्यांमधून चालते जे वास्तविक प्राप्त करण्यायोग्य व्यवस्थापन बनवते, जे तुम्हाला आठवते तेव्हा फक्त स्मरणपत्रे पाठवण्यापेक्षा वेगळे.
"पेमेंट्सचा पाठलाग करणे" हे प्राप्ती व्यवस्थापित करण्यासारखेच का नाही
पेमेंटचा पाठलाग करणे ही एकल, प्रतिक्रियात्मक क्रिया आहे — तुमच्या लक्षात येते की एक बीजक उशीर झाला आहे आणि तुम्ही पाठपुरावा केला आहे. प्राप्त करण्यायोग्य व्यवस्थापित करणे ही एक स्थायी प्रणाली आहे: प्रत्येक इनव्हॉइसची स्थिती असते, प्रत्येक स्थितीचे वेळापत्रकानुसार पुनरावलोकन केले जाते आणि फॉलो-अप मेमरीऐवजी त्या शेड्यूलवर आधारित होते. फरक महत्त्वाचा आहे कारण पाठलाग करताना जे काही तुमच्या लक्षात येते ते पकडले जाते; सिस्टीम सर्व काही कॅच करते, ज्यात तुम्ही अन्यथा विसरलात तर ते गंभीरपणे थकीत होईपर्यंत.
पायरी 1: तुमच्या प्राप्त्यांचे वय
प्रत्येक थकबाकीचे चलन किती दिवस न भरलेले आहे त्यानुसार क्रमवारी लावा
त्यांना साध्या बँडमध्ये गटबद्ध करा — वर्तमान, 1-30 दिवस थकीत, 31-60 दिवस, 60+ दिवस
ही एक पायरी दर्शवते की कोणती रक्कम अद्याप ताजी आहे आणि कोणती एक वास्तविक धोका आहे
या गटबाजीशिवाय अ गेल्या आठवड्यातील ₹5,000 चे बीजक आणि ₹5,000 चे बीजकतीन महिन्यांपूर्वीपासून फ्लॅट लिस्टमध्ये एकसारखे दिसतात
पायरी 2: रक्कम आणि वयानुसार प्राधान्य द्या
थोडीशी थकीत असलेली मोठी रक्कम फारच थकीत असलेल्या छोट्या रकमेपेक्षा अधिक तातडीने लक्ष देण्यास पात्र असू शकते
एक लहान रक्कम जी खूप थकीत आहे, दुसरीकडे, अनेकदा थेटपणे संबोधित करण्यायोग्य ग्राहक संबंध समस्या दर्शवते
दोन्ही परिमाणांचे एकत्र पुनरावलोकन केल्याने — फक्त एकच नाही — प्रथम कोठे लक्ष केंद्रित करायचे हे स्पष्टपणे समजते
हे प्रत्यक्षात सर्वात महत्त्वाचे असलेल्या इनव्हॉइसचा पाठलाग करण्याचा सामान्य सापळा टाळते.
पायरी 3: तुमची फॉलो-अप कॅडेन्स प्रमाणित करा
एजिंग बँडवर आधारित फॉलो-अपसाठी एक निश्चित शेड्यूल सेट करा — उदाहरणार्थ, 7 दिवसांची मुदत संपल्यावर एक सौम्य स्मरणपत्र, 30 दिवसांनी अधिक मजबूत आणि 60 दिवसांनी कॉल
प्रत्येक ग्राहकाला हे सातत्याने लागू करा, केसदर केस ठरवण्यापेक्षा
सुसंगतता "मी अद्याप याचा पाठपुरावा करू का?" असा निर्णय घेण्याचे भावनिक घर्षण दूर करते? प्रत्येक वेळी
तुमचा व्यवसाय पेमेंटची वेळ कशी हाताळतो याविषयी ग्राहकांसाठी एक स्पष्ट, अंदाज करण्यायोग्य अपेक्षा देखील सेट करते
पायरी 4: पेमेंट खरोखर सोपे करा
पेमेंट करण्याचा निर्णय घेण्यासाठी आणि पेमेंट पूर्ण करण्याचा निर्णय घेण्याच्या ग्राहकाच्यामध्ये प्रत्येक अतिरिक्त पायरीमुळे विलंबाची शक्यता वाढते
प्रत्येक बीजक आणि स्मरणपत्रावर देयक पद्धत स्पष्टपणे सांगा
तुमचे विशिष्ट ग्राहक प्रत्यक्षात पैसे देण्यास कसे प्राधान्य देतात याशी जुळणारी पद्धत ऑफर करा
या टप्प्यावर घर्षण काढून टाकल्याने अधिक वेळा स्मरणपत्रापेक्षा अधिक गती मिळते
पायरी 5: एक नियमित सवय म्हणून प्राप्यांचे पुनरावलोकन करा, संकट प्रतिसाद नाही
संपूर्ण वृद्धत्वाच्या चित्राचे पुनरावलोकन करण्यासाठी साप्ताहिक एक निश्चित वेळ सेट करा, जेव्हा रोख कमी वाटत असेल तेव्हा प्रतिक्रिया देऊ नका
नियमित पुनरावलोकनामध्ये उदयोन्मुख समस्या आढळतात जेव्हा त्या अजूनही लहान असतात आणि त्या सोडवायला सोप्या असतात
रोख प्रवाह स्पष्टपणे ताणला जाईपर्यंत प्रतीक्षा करणे म्हणजे दबावाखाली एकाच वेळी अनेक थकीत खाती संबोधित करणे
एक सातत्यपूर्ण साप्ताहिक ताल वळतोप्राप्य व्यवस्थापननियतकालिक अग्निशमन ऐवजी नियमित देखभाल मध्ये
वृद्धत्वावर आधारित कृती सारणी
विनिमय या प्रक्रियेला कसे समर्थन देतो
विनिमयचे पेमेंट ट्रॅकिंगप्रत्येक इनव्हॉइसवरील थकबाकी दाखवते, ज्याच्याशी थेट संबंधित व्यवहाराशी जोडलेले असते, जे तुम्हाला या संपूर्ण प्रक्रियेवर अवलंबून असलेल्या अचूक पाया देते. कारण प्रत्येक इनव्हॉइसची स्वतःची स्थिती असते, तुमच्या पूर्ण प्राप्त करण्यायोग्य चित्राचे पुनरावलोकन करणे — वेगळ्या रेकॉर्डचा क्रॉस-रेफरन्सिंग करण्याऐवजी — एक कनेक्ट केलेले दृश्य तपासण्याची बाब बनते.
हे थेट पाहण्यासाठी, विनिमयचे मोफत बीजक साधन तुम्हाला 5 पर्यंत GST बीजक मोफत व्युत्पन्न करू देते, प्रत्येकाची स्वतःची ट्रॅक करण्यायोग्य पेमेंट स्थिती तयार झाल्यापासून.
निष्कर्ष
जलद मोबदला मिळणे हे प्रतिक्रियात्मक फॉलो-अपच्या मालिकेऐवजी प्राप्त करण्यायोग्य खात्यांना एक संघटित, नियमितपणे पुनरावलोकन केलेली प्रणाली म्हणून हाताळण्यासाठी खाली येते — प्रत्येक थकबाकी इन्व्हॉइस वृद्ध होणे, रक्कम आणि थकीत कालावधी एकत्रितपणे प्राधान्य देणे, सातत्यपूर्ण रिमाइंडर कॅडेन्सचे अनुसरण करणे आणि पेमेंटच्या वेळी घर्षण कमी करणे.
विनिमयच्यापेमेंट ट्रॅकिंग प्रत्येक इनव्हॉइसला ते तयार केल्यापासून ट्रॅक करण्यायोग्य स्थिती देते, ही संपूर्ण प्रणाली ज्यावर अवलंबून असते ती अचूक पाया प्रदान करते.
वारंवार विचारले जाणारे प्रश्न
1. पेमेंटचा पाठलाग करणे आणि प्राप्ती व्यवस्थापित करणे यात काय फरक आहे?
पाठलाग हे प्रतिक्रियाशील असते, जे तुमच्या लक्षात येते त्यावर आधारित; प्राप्त करण्यायोग्य व्यवस्थापित करणे एक स्थायी प्रणाली आहे जी वेळापत्रकानुसार प्रत्येक थकबाकी रकमेचे पुनरावलोकन करते.
2. "वृद्धत्व" प्राप्त करण्यायोग्य गोष्टींचा प्रत्यक्षात काय अर्थ होतो?
याचा अर्थ थकबाकीदार पावत्या किती दिवसांपासून ते न भरलेले आहेत यानुसार गटबद्ध करणे, त्यामुळे जुन्या आणि नवीन रकमांना वेगळ्या पद्धतीने हाताळले जाते.
3. मी सर्वात मोठ्या थकीत रकमेला प्रथम प्राधान्य द्यावे का?
नेहमी नाही — दोन्ही रक्कम आणि ती किती थकीत आहे याचा विचार करा, कारण लहान, खूप थकीत रक्कम अनेकदा वेगळ्या प्रकारची समस्या दर्शवते.
4. प्राप्यांचे किती वेळा पुनरावलोकन केले जावे?
साप्ताहिक हा एक व्यावहारिक लय आहे, त्यामुळे रोख प्रवाहाच्या क्रंच दरम्यान समस्या शोधण्याऐवजी लवकर पकडल्या जातात.
5. पेमेंट सुलभ केल्याने संकलनाला गती मिळते का?
होय, पेमेंटच्या वेळी घर्षण कमी केल्याने एकट्या मजबूत स्मरणपत्रांपेक्षा अधिक परिणाम होतो.
6. विनिमय प्रत्येक चलन किती थकीत आहे याचा मागोवा घेतो का?
विनिमय प्रत्येक इनव्हॉइसमध्ये थकबाकीचा मागोवा घेतो, तुम्हाला वयानुसार आवश्यक असलेला डेटा आणि प्राप्यांना प्राधान्य देतो.
7. पेमेंट किती थकीत आहे यावर आधारित फॉलो-अप टोन बदलला पाहिजे का?
होय, एक हलकी स्मरणपत्रे अलीकडील थकीत रकमेसाठी अनुकूल आहेत, तर लक्षणीयरीत्या थकीत असलेले स्मरणपत्र अधिक दृढ, अधिक थेट दृष्टिकोनाची हमी देते.
8. पेमेंट ट्रॅकिंग पाहण्यासाठी मी विनिमेवर किती विनामूल्य इनव्हॉइसची चाचणी करू शकतो?
विनिमयचे मोफत इनव्हॉइस टूल 5 पर्यंत जीएसटी इन्व्हॉइस मोफत देते, प्रत्येक ट्रॅक करण्यायोग्य पेमेंट स्थितीसह.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.