उशीरा GST इनव्हॉइस फाइलिंगसाठी काय दंड आहे?
"उशीरा GST बीजक दाखल करणे" हा एक वाक्यांश आहे जो GST कायद्यांतर्गत दोन स्वतंत्र अनुपालन समस्यांचे मिश्रण करतो. एक बद्दल आहे जारी करणे वेळेवर बीजक — व्यवसायाने विक्रीसाठी तयार केलेला दस्तऐवज. इतर बद्दल आहे दाखल करणे वेळेवर GST रिटर्न — नियतकालिक सबमिशन (जसे की GSTR-1 किंवा GSTR-3B) जे सरकारला पावत्या आणि कर दायित्वाचा अहवाल देते. हे वेगवेगळे दंड घेतात, वेगवेगळ्या परिस्थितींमध्ये लागू होतात आणि त्यांना गोंधळात टाकल्याने तुमच्या वास्तविक परिस्थितीचे चुकीचे परिणाम तपासले जाऊ शकतात.
हा फरक योग्यरित्या प्राप्त करणे महत्त्वाचे आहे कारण दंडाची रक्कम आणि त्यांना चालना देणाऱ्या क्रिया खरोखर भिन्न आहेत. काही दिवस उशीरा रिटर्न भरण्यापेक्षा बीजक जारी न करणे हा GST कायद्यांतर्गत अधिक गंभीर गुन्हा मानला जातो, ज्यात मुख्यत्वे विवेकाधीन दंडाऐवजी विलंब शुल्क आणि व्याज आकारले जाते.
हे मार्गदर्शक दोन्ही परिस्थितींना स्पष्टपणे तोडते, अचूक, वर्तमान माहितीसह प्रत्येकाला कशामुळे चालना मिळते आणि त्याचे परिणाम काय असतात - हे लक्षात घेऊन की अचूक आकडेवारी GST प्राधिकरणांद्वारे अद्यतनित केली जाऊ शकते, त्यामुळे वर्तमान दर नेहमी अधिकृत GST पोर्टलवर पुष्टी करण्यासारखे असतात.
"उशीरा GST इनव्हॉइस फाइलिंग" याचा नेमका संदर्भ काय आहे?
थेट उत्तर: हा वाक्प्रचार सामान्यतः दोन गोष्टींपैकी एका गोष्टीचा संदर्भ देतो: पुरवठ्यासाठी आवश्यक कालमर्यादेत GST बीजक जारी करण्यात अयशस्वी होणे किंवा GST रिटर्न (जसे की GSTR-1 किंवा GSTR-3B) त्याच्या देय तारखेनंतर भरणे—प्रत्येकाची GST कायद्यांतर्गत भिन्न दंड रचना आहे.
चलन जारी करण्याची वेळ रिटर्न भरण्याच्या अंतिम मुदतीपासून स्वतंत्रपणे नियंत्रित केले जाते
वैयक्तिक इनव्हॉइसला उशीर झाला असला तरीही आणि त्याउलट रिटर्न वेळेवर दाखल केला जाऊ शकतो
दोन समस्या देखील एकत्र येऊ शकतात - विलंबित पावत्यामुळे विलंब किंवा चुकीचा परतावा मिळू शकतो
हा फरक का दिसतो त्यापेक्षा जास्त महत्त्वाचा आहे
या दोन परिस्थितींना समान गोष्टी म्हणून हाताळल्याने गोंधळ कोणत्या मार्गाने जातो यावर अवलंबून, एकतर अनावश्यक घाबरणे किंवा अनुपालन चुकण्याचा धोका होऊ शकतो. एकच चलन काही दिवस उशिरा जारी झाल्याबद्दल चिंतित असलेला व्यवसाय मालक असे गृहीत धरू शकतो की त्यांना रिटर्न फायलिंगसाठी लागू होणाऱ्या समान दैनिक विलंब शुल्काच्या संरचनेचा सामना करावा लागतो, जेव्हा किंबहुना अधिक संबंधित जोखीम वेगळी असते—कंप्लायंट इनव्हॉइस जारी करण्यात अजिबात अयशस्वी होणे CGST कायद्याच्या कलम 122 अंतर्गत विशिष्ट गुन्हा मानले जाते, ज्याची स्वतःची फी संरचनेची तरतूद आहे रिटर्न भरण्यास विलंब. याउलट, विश्वास आहे की एक व्यवसाय कारण "चालनs सर्व योग्यरितीने जारी केले आहेत" याकडे दुर्लक्ष केले जाऊ शकते की त्या इनव्हॉइसचा सारांश देणारा परतावा प्रत्यक्षात त्याच्या स्वत: च्या स्वतंत्र मुदतीद्वारे दाखल करणे आवश्यक आहे — आणि येथूनच दररोजचे विलंब शुल्क आणि व्याज खरोखरच जमा होण्यास सुरवात होते.
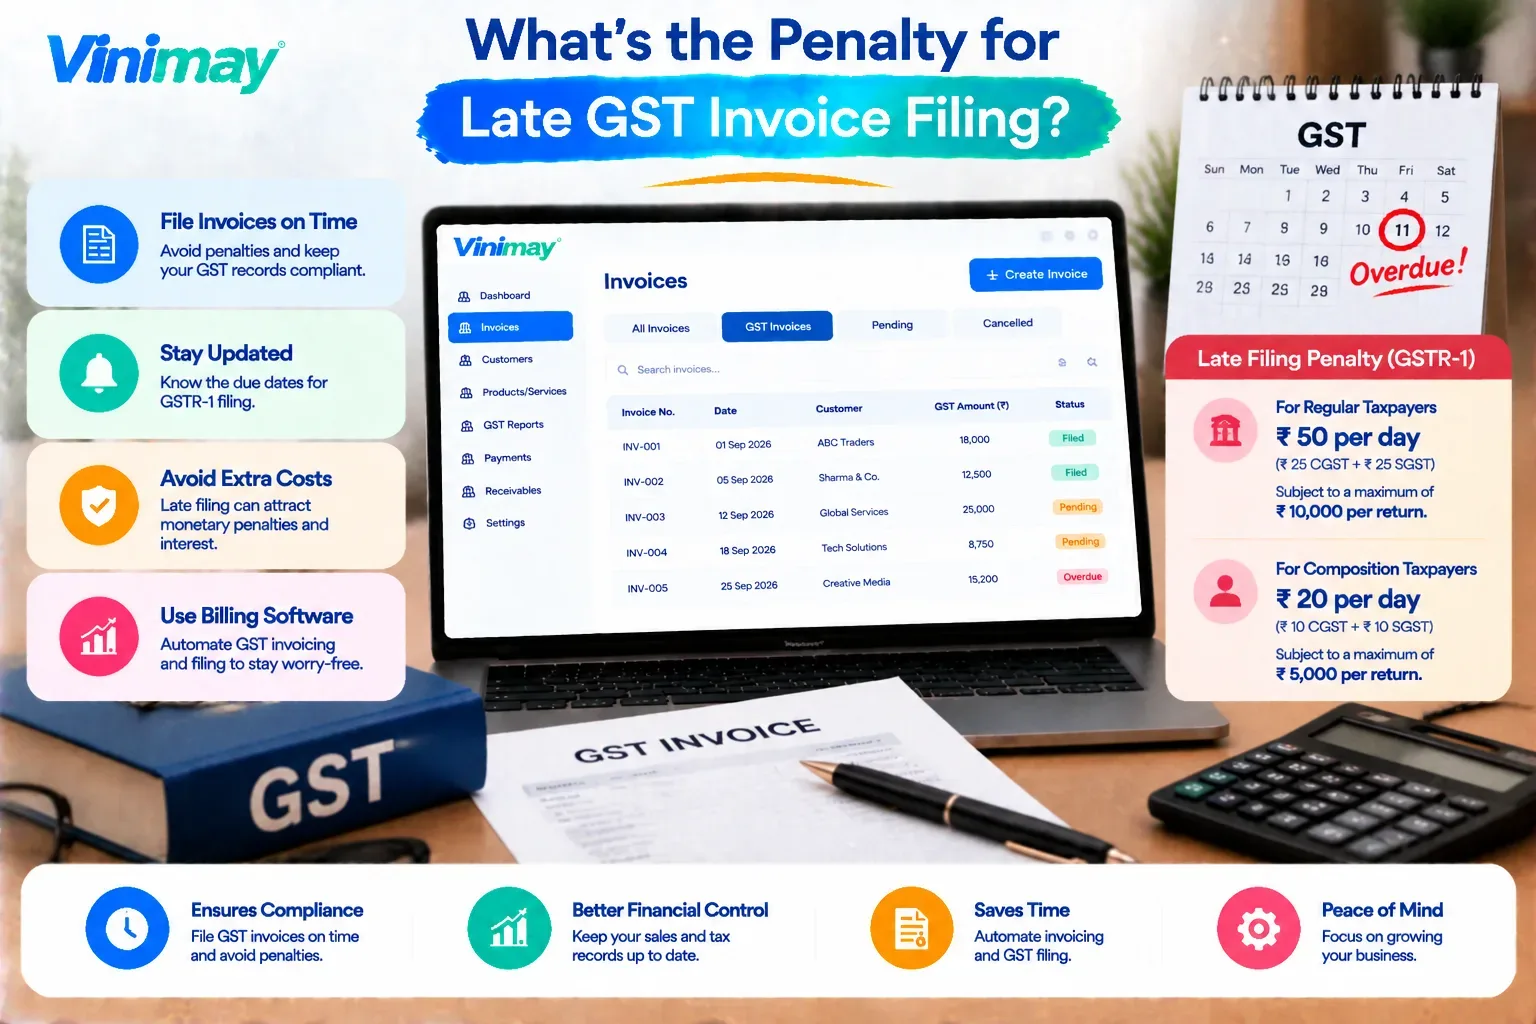
इन्व्हॉइस इश्युअन्स पेनल्टी विरुद्ध रिटर्न फाइलिंग पेनल्टी — द्रुत तुलना
वेळेवर चलन जारी न केल्याबद्दल दंड
जीएसटी कायद्यानुसार, योग्य बीजक जारी न करता वस्तू किंवा सेवांचा पुरवठा करणे, किंवा चुकीचे जारी करणे, सीजीएसटी कायद्याच्या कलम 122 अंतर्गत गुन्हा मानला जातो.
इनव्हॉइस-संबंधित गुन्ह्यांसाठी दंड (चालन जारी न करणे किंवा चुकीचे जारी करणे) प्रत्येक गुन्ह्यासाठी निर्दिष्ट रकमेपर्यंत जाऊ शकतो, कोणत्याही कर देय रकमेपेक्षा वेगळे
हे विलंब शुल्कापेक्षा वेगळे आहे — हा इन्व्हॉइसिंग नियमांचे पालन न करण्याशी संबंधित दंड आहे, दररोज जमा होणारे शुल्क नाही
दंडाची अचूक रक्कम आणि थ्रेशोल्ड GST कायद्याने सेट केले आहेत आणि ते अपडेट केले जाऊ शकतात, त्यामुळे सध्याच्या आकडेवारीची अधिकृत GST पोर्टलवर किंवा GST प्रॅक्टिशनरसोबत पुष्टी केली पाहिजे.
उशीरा GST रिटर्न भरल्याबद्दल दंड
जीएसटी रिटर्न भरण्यास उशीर झाला (जसे की GSTR-3B) विलंब शुल्क आकारते, सामान्यत: प्रति अधिनियम (CGST + SGST), रिटर्न दाखल होईपर्यंत
शून्य रिटर्न्ससाठी विलंब शुल्क सामान्यतः कमी असते आणि वास्तविक कर दायित्वासह परताव्यासाठी जास्त असते, बहुतेक वेळा प्रति परताव्याच्या कालावधीत कमाल मर्यादा असते
विलंब शुल्काव्यतिरिक्त, विलंबाच्या कालावधीसाठी कोणत्याही न भरलेल्या कर रकमेवर दरवर्षी व्याज आकारले जाते
विलंब शुल्क आणि व्याजदर कालांतराने बदलले आहेत आणि रिटर्नच्या प्रकारानुसार बदलू शकतात, त्यामुळे विशिष्ट आकृतीवर अवलंबून राहण्यापूर्वी वर्तमान, अचूक दर अधिकृत GST पोर्टलवर तपासले पाहिजेत.
विनिम तुम्हाला दोन्ही टाळण्यास कशी मदत करतो
योग्य रचना आणि कर गणना आपोआप लागू करून जीएसटी-अनुपालन पावत्या तयार करते, चलन चुकीचे किंवा विलंब होण्याचा धोका कमी करते
विक्री नोंदी आणि पावत्या कनेक्ट केलेले आणि अचूकपणे दिनांकित ठेवते, आवश्यक कालमर्यादेत पावत्या जारी करणे सोपे करते
व्यवस्थित, अचूक नोंदी आणि अहवाल राखून ठेवतात, त्यामुळे जीएसटी रिटर्नसाठी आवश्यक असलेली माहिती फाईल करण्याच्या अंतिम मुदतीपूर्वी तयार असते.
जीएसटी रिटर्न थेट फाइल करत नाही - रिटर्न फाइलिंग ही जीएसटी पोर्टल किंवा तुमच्या सीएद्वारे हाताळली जाणारी एक वेगळी पायरी आहे, परंतु विनिमय त्या प्रक्रियेसाठी मूलभूत रेकॉर्ड अचूक आणि तयार ठेवतो.
निष्कर्ष
"उशीरा GST इनव्हॉइस फाइलिंग" प्रत्यक्षात दोन भिन्न समस्यांचा समावेश करते: वेळेवर बीजक जारी न करणे आणि GST रिटर्न उशिरा दाखल करणे - प्रत्येकाचा स्वतःचा दंड आहे
योग्य इन्व्हॉइस जारी करण्यात अयशस्वी झाल्यास त्याच्या स्वतःच्या दंडासह विशिष्ट गुन्हा मानला जातो, रोजच्या विलंब शुल्कापासून वेगळे
उशीरा रिटर्न भरणे सामान्यत: प्रति-दिवस विलंब शुल्क आणि न भरलेल्या करावरील वार्षिक व्याज आकर्षित करते, जे दोन्ही रिटर्न प्रकारानुसार बदलू शकतात आणि कालांतराने बदलू शकतात
विनिमय इनव्हॉइसिंग अचूक ठेवते आणि फाइलिंगसाठी रेकॉर्ड तयार ठेवते, दोन्ही परिस्थितींमागील जोखीम कमी करते — जरी वास्तविक रिटर्न भरणे ही एक वेगळी पायरी आहे
वारंवार विचारले जाणारे प्रश्न
उशीरा GST इनव्हॉइस फाइलिंगसाठी काय दंड आहे?
कोणती समस्या लागू होते यावर हे अवलंबून असते — वेळेवर इनव्हॉइस जारी न केल्याने CGST कायद्याच्या कलम 122 अंतर्गत विशिष्ट दंड आकारला जातो, तर उशीरा GST रिटर्न भरण्यासाठी स्वतंत्र दैनिक विलंब शुल्क आणि व्याज असते.
काही दिवस उशीरा जीएसटी चलन जारी करण्यासाठी दंड आहे का?
आवश्यक कालमर्यादेत अनुपालन इन्व्हॉइस जारी न करणे हा गुन्हा मानला जाऊ शकतो, जरी व्यावहारिक परिणाम बहुतेक वेळा छाननी किंवा ऑडिट दरम्यान पकडला गेला यावर अवलंबून असतो.
उशीरा GSTR-3B भरण्यासाठी उशीर शुल्क किती आहे?
विलंब शुल्क प्रति अधिनियम (CGST + SGST) प्रति दिवस आकारले जाते, सामान्यत: शून्य रिटर्न्ससाठी कमी आणि कर दायित्वासह परताव्यासाठी जास्त, कॅपच्या अधीन — वर्तमान अचूक दर अधिकृत GST पोर्टलवर तपासले पाहिजेत.
उशीरा GST रिटर्नसाठी विलंब शुल्काच्या वर व्याज लागू होते का?
होय, विलंबाच्या कालावधीसाठी कोणत्याही न भरलेल्या कराच्या रकमेवर, विलंब शुल्काव्यतिरिक्त दरवर्षी व्याज आकारले जाते.
मी करपात्र पुरवठ्यासाठी बिल अजिबात जारी केले नाही तर काय होईल?
जीएसटी कायद्यांतर्गत हे अधिक गंभीर अनुपालन समस्या मानले जाते, कारण बीजक जारी केले गेले की नाही याची पर्वा न करता पुरवठा अद्याप करपात्र आहे.
या कालावधीसाठी सर्व पावत्या जारी केल्याशिवाय मी GST रिटर्न दाखल करू शकतो का?
यामुळे चुकीच्या रिटर्नचा धोका असतो, कारण गहाळ पावत्याचा अर्थ त्या कालावधीसाठी अधोरेखित केलेली विक्री आणि कर दायित्व आहे.
उशीरा पावत्याचा अर्थ आपोआप उशीरा GST रिटर्न असा होतो का?
आवश्यक नाही, परंतु विलंबित बीजक अंतिम मुदतीच्या जवळ आढळल्यास परिणामी परतावा चुकीचा किंवा उशीरा दाखल होण्याचा धोका वाढतो.
जीएसटी विलंब शुल्क माफ केले जाऊ शकते?
काही प्रकरणांमध्ये, वास्तविक कारणांसाठी किंवा सरकारी मदत उपाय म्हणून सूट किंवा कपात मंजूर केली गेली आहे, परंतु याची हमी दिली जात नाही आणि अधिकृत चॅनेलद्वारे तपासले जावे.
हे दंड प्रत्येक व्यवसायाच्या आकारासाठी समान प्रकारे लागू होतात का?
अंतर्निहित नियम व्यापकपणे लागू होतात नोंदणीकृत व्यवसाय,तुमच्या परिस्थितीसाठी सध्याच्या GST कायद्याच्या विरोधात विशिष्ट थ्रेशोल्ड आणि आकडे नेहमी पुष्टी केले पाहिजेत.
इनव्हॉइस आणि दंड भरणे दोन्ही टाळण्याचा सर्वोत्तम मार्ग कोणता आहे?
पावत्या अचूक आणि तत्काळ जारी केल्याने आणि संपूर्ण कालावधीत संघटित नोंदी ठेवल्याने रिटर्न भरणे जलद होते आणि कोणत्याही प्रकारच्या दंडाचा धोका कमी होतो.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.