தாமதமான ஜிஎஸ்டி விலைப்பட்டியல் தாக்கல் செய்வதற்கு அபராதம் என்ன?
"தாமதமான ஜிஎஸ்டி விலைப்பட்டியல் தாக்கல்" ஜிஎஸ்டி சட்டத்தின் கீழ் இரண்டு தனித்தனி இணக்கக் கவலைகளை உண்மையில் ஒருங்கிணைக்கும் சொற்றொடர். ஒன்று பற்றி வெளியிடுகிறது சரியான நேரத்தில் ஒரு விலைப்பட்டியல் - ஒரு வணிகம் விற்பனைக்காக உருவாக்கும் ஆவணம். மற்றொன்று பற்றி தாக்கல் சரியான நேரத்தில் ஒரு GST வருமானம் — காலமுறை சமர்ப்பிப்பு (GSTR-1 அல்லது GSTR-3B போன்றவை) அரசாங்கத்திற்கு இன்வாய்ஸ்கள் மற்றும் வரிப் பொறுப்புகளை தெரிவிக்கிறது. இவை வெவ்வேறு அபராதங்களை விதிக்கின்றன, வெவ்வேறு சூழ்நிலைகளில் பொருந்தும், மேலும் அவற்றைக் குழப்புவது உங்கள் உண்மையான சூழ்நிலையில் தவறான விளைவுகளைச் சரிபார்க்க வழிவகுக்கும்.
இந்த வேறுபாட்டைச் சரியாகப் பெறுவது முக்கியமானது, ஏனெனில் அபராதத் தொகை மற்றும் அவற்றைத் தூண்டும் செயல்கள் உண்மையில் வேறுபட்டவை. விலைப்பட்டியல் வழங்காமல் இருப்பது ஜிஎஸ்டி சட்டத்தின் கீழ் ஒரு சில நாட்கள் தாமதமாக வருமானத்தை தாக்கல் செய்வதை விட மிகவும் கடுமையான குற்றமாக கருதப்படுகிறது, இது முக்கியமாக விருப்பமான அபராதத்திற்கு பதிலாக தாமதமான கட்டணம் மற்றும் வட்டியை ஈர்க்கிறது.
இந்த வழிகாட்டி இரண்டு காட்சிகளையும் தெளிவாக உடைக்கிறது, ஒவ்வொன்றையும் தூண்டுவது மற்றும் அதன் விளைவுகள் என்ன என்பது பற்றிய துல்லியமான, தற்போதைய தகவலுடன் - GST அதிகாரிகளால் துல்லியமான புள்ளிவிவரங்களை புதுப்பிக்க முடியும், எனவே தற்போதைய கட்டணங்கள் எப்போதும் அதிகாரப்பூர்வ GST போர்ட்டலில் உறுதிப்படுத்தப்பட வேண்டியவை.
"தாமதமான ஜிஎஸ்டி விலைப்பட்டியல் தாக்கல்" உண்மையில் எதைக் குறிக்கிறது?
நேரடி பதில்: இந்த சொற்றொடர் பொதுவாக இரண்டு விஷயங்களில் ஒன்றைக் குறிக்கிறது: வழங்குவதற்கு தேவையான காலக்கெடுவிற்குள் ஜிஎஸ்டி விலைப்பட்டியல் வழங்கத் தவறியது அல்லது அதன் காலக்கெடுவுக்குப் பிறகு ஜிஎஸ்டி வருமானத்தை (ஜிஎஸ்டிஆர்-1 அல்லது ஜிஎஸ்டிஆர்-3பி போன்றவை) தாக்கல் செய்தல்-ஒவ்வொன்றும் ஜிஎஸ்டி சட்டத்தின் கீழ் வெவ்வேறு அபராதக் கட்டமைப்பைக் கொண்டுள்ளது.
விலைப்பட்டியல் வழங்கல் நேரம் ரிட்டர்ன் தாக்கல் காலக்கெடுவிலிருந்து தனித்தனியாக நிர்வகிக்கப்படுகிறது
ஒரு தனிநபர் இன்வாய்ஸ் தாமதமாகிவிட்டாலும், சரியான நேரத்தில் ரிட்டர்ன் தாக்கல் செய்யப்படலாம்
இரண்டு சிக்கல்களும் கூடலாம் - தாமதமான விலைப்பட்டியல் தாமதமான அல்லது தவறான வருமானத்திற்கு வழிவகுக்கும்
ஏன் இந்த வேறுபாடு தோன்றுவதை விட முக்கியமானது
இந்த இரண்டு சூழ்நிலைகளையும் ஒரே விஷயமாகக் கருதுவது, குழப்பம் எந்த வழியில் செல்கிறது என்பதைப் பொறுத்து தேவையற்ற பீதி அல்லது தவறிய இணக்க அபாயத்திற்கு வழிவகுக்கும். ஒரு சில நாட்கள் தாமதமாக ஒரு விலைப்பட்டியல் வழங்கப்படுவதைப் பற்றி கவலைப்படும் வணிக உரிமையாளர், ரிட்டர்ன் தாக்கல் செய்வதற்குப் பொருந்தும் அதே தினசரி தாமதக் கட்டணக் கட்டமைப்பை எதிர்கொள்கிறார் என்று கருதலாம், உண்மையில் மிகவும் தொடர்புடைய ஆபத்து வேறுபட்டது-இணக்கமான விலைப்பட்டியலை வழங்கத் தவறினால், CGST சட்டத்தின் பிரிவு 122 இன் கீழ் ஒரு குறிப்பிட்ட குற்றமாகக் கருதப்படும். தாமதங்கள். மாறாக, நம்பிக்கையான வணிகம் "விலைப்பட்டியல்கள் அனைத்தும் சரியாக வழங்கப்படுகின்றன" அந்த விலைப்பட்டியலைச் சுருக்கமாகக் கூறுவது உண்மையில் அதன் சொந்த காலக்கெடுவால் தாக்கல் செய்யப்பட வேண்டும் என்பதை கவனிக்காமல் இருக்கலாம் - மேலும் தினசரி தாமதக் கட்டணம் மற்றும் வட்டி ஆகியவை உண்மையாகக் குவியத் தொடங்கும்.
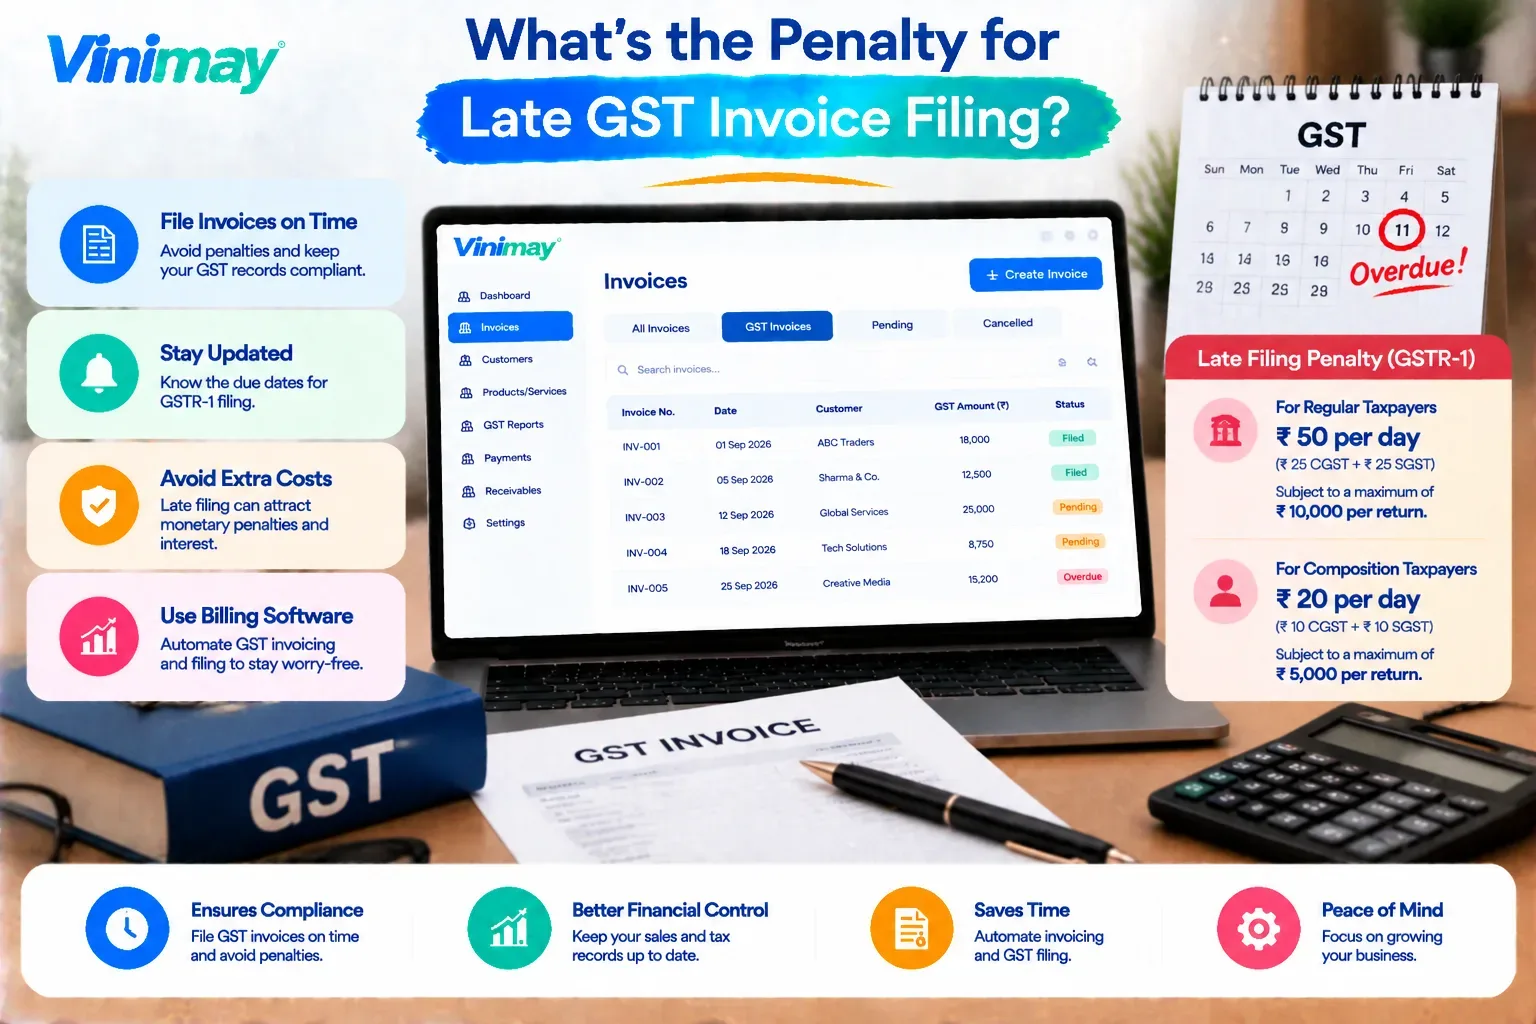
விலைப்பட்டியல் வழங்கல் அபராதம் vs ரிட்டர்ன் தாக்கல் அபராதம் — விரைவான ஒப்பீடு
சரியான நேரத்தில் விலைப்பட்டியல் வழங்காததற்காக அபராதம்
GST சட்டத்தின் கீழ், சரியான விலைப்பட்டியல் வழங்காமல் பொருட்கள் அல்லது சேவைகளை வழங்குவது அல்லது தவறான ஒன்றை வழங்குவது CGST சட்டத்தின் பிரிவு 122 இன் கீழ் குற்றமாக கருதப்படுகிறது.
விலைப்பட்டியல் தொடர்பான குற்றங்களுக்கான அபராதங்கள் (விலைப்பட்டியல் வழங்காதது அல்லது தவறான ஒன்றை வழங்குதல்) ஒரு குற்றத்திற்கு ஒரு குறிப்பிட்ட தொகை வரை செல்லலாம்.
இது தாமதக் கட்டணத்திலிருந்து வேறுபட்டது - இது விலைப்பட்டியல் விதிகளுக்கு இணங்காததால் விதிக்கப்படும் அபராதம், தினசரி திரட்டும் கட்டணம் அல்ல
சரியான அபராதத் தொகைகள் மற்றும் வரம்புகள் ஜிஎஸ்டி சட்டத்தால் அமைக்கப்பட்டுள்ளன, மேலும் அவை புதுப்பிக்கப்படலாம், எனவே தற்போதைய புள்ளிவிவரங்கள் அதிகாரப்பூர்வ ஜிஎஸ்டி போர்ட்டலில் அல்லது ஜிஎஸ்டி பயிற்சியாளரிடம் உறுதிப்படுத்தப்பட வேண்டும்.
தாமதமான ஜிஎஸ்டி ரிட்டர்ன் தாக்கல் செய்வதற்கு அபராதம்
ஜிஎஸ்டி வருமானத்தை தாமதமாக தாக்கல் செய்தல் (GSTR-3B போன்றவை) தாமதக் கட்டணத்தை ஈர்க்கிறது, பொதுவாக ஒரு சட்டத்திற்கு (CGST + SGST) ஒரு நாளைக்கு வசூலிக்கப்படும், ரிட்டர்ன் தாக்கல் செய்யப்படும் வரை
தாமதக் கட்டணங்கள் பொதுவாக பூஜ்ய வருமானத்திற்கு குறைவாகவும், உண்மையான வரிப் பொறுப்புடன் கூடிய வருமானத்திற்கு அதிகமாகவும் இருக்கும்
தாமதக் கட்டணத்துடன் கூடுதலாக, தாமதமான காலத்திற்கு செலுத்தப்படாத வரித் தொகைக்கு ஆண்டுதோறும் வட்டி விதிக்கப்படும்
தாமதக் கட்டணம் மற்றும் வட்டி விகிதங்கள் காலப்போக்கில் மாறிவிட்டன மற்றும் திரும்பும் வகையைப் பொறுத்து மாறுபடும், எனவே தற்போதைய, சரியான விகிதங்கள் ஒரு குறிப்பிட்ட எண்ணிக்கையை நம்புவதற்கு முன் அதிகாரப்பூர்வ ஜிஎஸ்டி போர்ட்டலில் சரிபார்க்கப்பட வேண்டும்.
இரண்டையும் தவிர்க்க வினிமய் எப்படி உதவுகிறது
ஜிஎஸ்டி-இணக்க விலைப்பட்டியல்களை சரியான கட்டமைப்புடன் உருவாக்குகிறது மற்றும் வரி கணக்கீடு தானாகப் பயன்படுத்தப்படும், ஒரு விலைப்பட்டியல் தவறாக அல்லது தாமதமாகும் அபாயத்தைக் குறைக்கிறது
விற்பனைப் பதிவுகள் மற்றும் விலைப்பட்டியல்கள் இணைக்கப்பட்டு, துல்லியமாக தேதியிட்டு, தேவையான காலக்கெடுவிற்குள் விலைப்பட்டியல்களை வழங்குவதை எளிதாக்குகிறது
ஒழுங்கமைக்கப்பட்ட, துல்லியமான பதிவுகள் மற்றும் அறிக்கைகளை பராமரிக்கிறது, எனவே ஜிஎஸ்டி ரிட்டர்னுக்குத் தேவையான தகவல்கள் தாக்கல் செய்யும் காலக்கெடுவிற்கு முன்பே தயாராக இருக்கும்.
ஜிஎஸ்டி ரிட்டர்ன்களை நேரடியாகத் தாக்கல் செய்யாது - ஜிஎஸ்டி போர்ட்டல் அல்லது உங்கள் சிஏ மூலம் ரிட்டர்ன் தாக்கல் செய்வது ஒரு தனிப் படியாகும், ஆனால் வினிமய் அடிப்படைப் பதிவுகளைத் துல்லியமாகவும், அந்தச் செயல்முறைக்குத் தயாராகவும் வைத்திருக்கிறார்.
முடிவுரை
"தாமதமான ஜிஎஸ்டி விலைப்பட்டியல் தாக்கல்" உண்மையில் இரண்டு வெவ்வேறு சிக்கல்களை உள்ளடக்கியது: சரியான நேரத்தில் விலைப்பட்டியல் வழங்காதது மற்றும் ஜிஎஸ்டி வருமானத்தை தாமதமாக தாக்கல் செய்வது - ஒவ்வொன்றுக்கும் அதன் சொந்த அபராதம் உள்ளது.
சரியான விலைப்பட்டியல் வழங்கத் தவறினால், தினசரி தாமதக் கட்டணத்திலிருந்து தனித்தனியாக அதன் சொந்த அபராதத்துடன் ஒரு குறிப்பிட்ட குற்றமாகக் கருதப்படும்.
தாமதமான ரிட்டர்ன் தாக்கல் பொதுவாக ஒரு நாள் தாமதக் கட்டணம் மற்றும் செலுத்தப்படாத வரிக்கான வருடாந்திர வட்டி ஆகியவற்றை ஈர்க்கிறது, இவை இரண்டும் வருமான வகையைப் பொறுத்து மாறுபடும் மற்றும் காலப்போக்கில் மாறலாம்
வினிமய் துல்லியமான விலைப்பட்டியல் மற்றும் பதிவுகளை தாக்கல் செய்வதற்கு தயாராக வைத்திருக்கிறது, இரண்டு காட்சிகளுக்கும் பின்னால் உள்ள ஆபத்தை குறைக்கிறது - இருப்பினும் உண்மையான வருமானத்தை தாக்கல் செய்வது ஒரு தனி படியாகவே உள்ளது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
தாமதமான ஜிஎஸ்டி இன்வாய்ஸ் தாக்கல் செய்வதற்கு என்ன அபராதம்?
இது எந்தச் சிக்கலைப் பொறுத்தது - சரியான நேரத்தில் விலைப்பட்டியல் வழங்காதது CGST சட்டத்தின் பிரிவு 122 இன் கீழ் ஒரு குறிப்பிட்ட அபராதம் விதிக்கப்படும், அதே நேரத்தில் தாமதமான GST ரிட்டர்ன் தாக்கல் செய்ய தனி தினசரி தாமதக் கட்டணம் மற்றும் வட்டி விதிக்கப்படும்.
சில நாட்கள் தாமதமாக GST இன்வாய்ஸ் வழங்கினால் அபராதம் உண்டா?
தேவையான காலக்கெடுவிற்குள் இணக்கமான விலைப்பட்டியல் வழங்காதது ஒரு குற்றமாக கருதப்படலாம், இருப்பினும் நடைமுறை விளைவு பெரும்பாலும் அது ஆய்வு அல்லது தணிக்கையின் போது பிடிக்கப்பட்டதா என்பதைப் பொறுத்தது.
GSTR-3B தாமதமாக தாக்கல் செய்வதற்கான தாமதக் கட்டணம் என்ன?
ஒரு சட்டத்திற்கு (CGST + SGST) ஒரு நாளைக்கு தாமதக் கட்டணம் வசூலிக்கப்படுகிறது, பொதுவாக பூஜ்ஜியத்திற்கு குறைவாகவும், வரிப் பொறுப்புடன் கூடிய வருமானத்திற்கு அதிகமாகவும், வரம்புக்கு உட்பட்டது - தற்போதைய சரியான கட்டணங்கள் அதிகாரப்பூர்வ ஜிஎஸ்டி போர்ட்டலில் சரிபார்க்கப்பட வேண்டும்.
தாமதமான ஜிஎஸ்டி வருமானத்திற்கான தாமதக் கட்டணத்தின் மேல் வட்டி பொருந்துமா?
ஆம், தாமதக் கட்டணத்துடன் கூடுதலாக, தாமத காலத்திற்கு செலுத்தப்படாத வரித் தொகைக்கு ஆண்டுதோறும் வட்டி விதிக்கப்படும்.
வரி விதிக்கக்கூடிய விநியோகத்திற்கான விலைப்பட்டியலை நான் வழங்கவில்லை என்றால் என்ன நடக்கும்?
ஜிஎஸ்டி சட்டத்தின் கீழ் இது மிகவும் தீவிரமான இணக்கப் பிரச்சினையாகக் கருதப்படுகிறது, ஏனெனில் விலைப்பட்டியல் வழங்கப்பட்டாலும் விநியோகம் இன்னும் வரிக்கு உட்பட்டது.
காலத்திற்கான அனைத்து விலைப்பட்டியல்களையும் வழங்காமல் நான் ஜிஎஸ்டி வருமானத்தை தாக்கல் செய்யலாமா?
இது தவறான வருவாயை ஆபத்தில் ஆழ்த்துகிறது, ஏனெனில் விடுபட்ட விலைப்பட்டியல் என்பது அந்தக் காலத்திற்கான குறைவான விற்பனை மற்றும் வரிப் பொறுப்பைக் குறிக்கிறது.
தாமதமான இன்வாய்ஸ் தானாகவே தாமதமான ஜிஎஸ்டி வருமானத்தைக் குறிக்குமா?
அவசியமில்லை, ஆனால் தாமதமான விலைப்பட்டியல், காலக்கெடுவுக்கு அருகில் கண்டுபிடிக்கப்பட்டால், அதன் விளைவாக வரும் வருமானம் துல்லியமற்றதாக அல்லது தாமதமாக தாக்கல் செய்யப்படுவதற்கான அபாயத்தை அதிகரிக்கிறது.
ஜிஎஸ்டி தாமதக் கட்டணத்தைத் தள்ளுபடி செய்ய முடியுமா?
சில சந்தர்ப்பங்களில், உண்மையான காரணங்களுக்காக அல்லது அரசாங்க நிவாரண நடவடிக்கைகளுக்காக தள்ளுபடிகள் அல்லது குறைப்புகள் வழங்கப்பட்டுள்ளன, ஆனால் இதற்கு உத்தரவாதம் இல்லை மற்றும் அதிகாரப்பூர்வ சேனல்கள் மூலம் சரிபார்க்கப்பட வேண்டும்.
இந்த அபராதங்கள் ஒவ்வொரு வணிக அளவிற்கும் ஒரே மாதிரியாகப் பொருந்துமா?
அடிப்படை விதிகள் பரந்த அளவில் பொருந்தும் பதிவு செய்யப்பட்ட வணிகங்கள்,உங்கள் சூழ்நிலையில் தற்போதைய ஜிஎஸ்டி சட்டத்திற்கு எதிராக குறிப்பிட்ட வரம்புகள் மற்றும் புள்ளிவிவரங்கள் எப்போதும் உறுதிப்படுத்தப்பட வேண்டும்.
விலைப்பட்டியல் மற்றும் அபராதம் தாக்கல் செய்வதைத் தவிர்க்க சிறந்த வழி எது?
விலைப்பட்டியல்களைத் துல்லியமாகவும், உடனடியாக வழங்கவும், காலம் முழுவதும் ஒழுங்கமைக்கப்பட்ட பதிவுகளைப் பராமரித்தல், ரிட்டர்ன் தாக்கல் செய்வதை வேகமாக்குகிறது மற்றும் இரண்டு வகையான அபராதத்தின் அபாயத்தையும் குறைக்கிறது.
Related Topics
Published by Team Vinimay
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.