إجابة سريعة: قد تفشل الإقرارات الضريبية للشركات في دولة الإمارات العربية المتحدة بسبب عدم اكتمال تفاصيل دافعي الضرائب، أو الفترات الضريبية غير الصحيحة، أو فقدان المعلومات الإلزامية، أو الأرقام المالية غير المتسقة أو أخطاء التحقق من صحة EmaraTax التي لم يتم حلها. يجب على الشركات تحديد المشكلة بدقة وتصحيح المعلومات وإعادة الإرسال عند الضرورة والتأكد من إرسال الإرجاع بنجاح.
تقديم الإقرارات الضريبية للشركات يعد الدقة أمرًا ضروريًا للشركات العاملة في دبي وأبو ظبي والإمارات الأخرى.
تطلب الهيئة الاتحادية للضرائب (FTA) من الأشخاص الخاضعين للضريبة الإبلاغ عن دخلهم ونفقاتهم وتسوياتهم الضريبية والتزاماتهم من خلال EmaraTax.
ومع ذلك، تواجه الشركات أحيانًا أخطاء تمنع التقديم أو تكتشف تناقضات بعد التقديم. يساعد فهم الفرق في تحديد الحل الصحيح.
ماذا يعني رفض إقرار ضريبة الشركات؟
قد يواجه الإقرار الضريبي للشركات مشكلة فنية أو مشكلة تتعلق بالتحقق أثناء تقديمه.
على سبيل المثال، قد يطلب النظام معلومات إضافية قبل السماح لدافعي الضرائب بالمضي قدمًا.
وهذا يختلف عن مراجعة اتفاقية التجارة الحرة للإقرار المقدم بالفعل.
يجب على الشركات التمييز بين ثلاث حالات:
يجب دائمًا التحقق من الحالة الدقيقة من خلال EmaraTax.
ما هي الأسباب الشائعة لمشاكل الإيداع؟
تتضمن الأسباب المحتملة تفاصيل تسجيل غير صحيحة، أو معلومات مالية غير كاملة، أو أرقام غير متناسقة.
القضايا المشتركة للتحقيق هي:
أناالتسجيل الضريبي الصحيح الرقم (TRN) أو تفاصيل دافعي الضرائب.
سنة مالية أو فترة ضريبية خاطئة.
حقول الإرجاع الإلزامية مفقودة.
أرقام الإيرادات أو النفقات غير متناسقة.
اختيارات الإعفاء الضريبي غير صحيحة.
تسويات الخسارة الضريبية غير المدعومة.
الجداول الزمنية المطلوبة غير مكتملة.
المرفقات المفقودة عند الطلب.
هذه هي مشكلات التسجيل المحتملة الشائعة، ليست قائمة رسمية شاملة لأسباب رفض اتفاقية التجارة الحرة.
كيف يمكنك إصلاح أخطاء تقديم EmaraTax؟
ابدأ بمراجعة رسالة الخطأ المعروضة في الإرجاع.
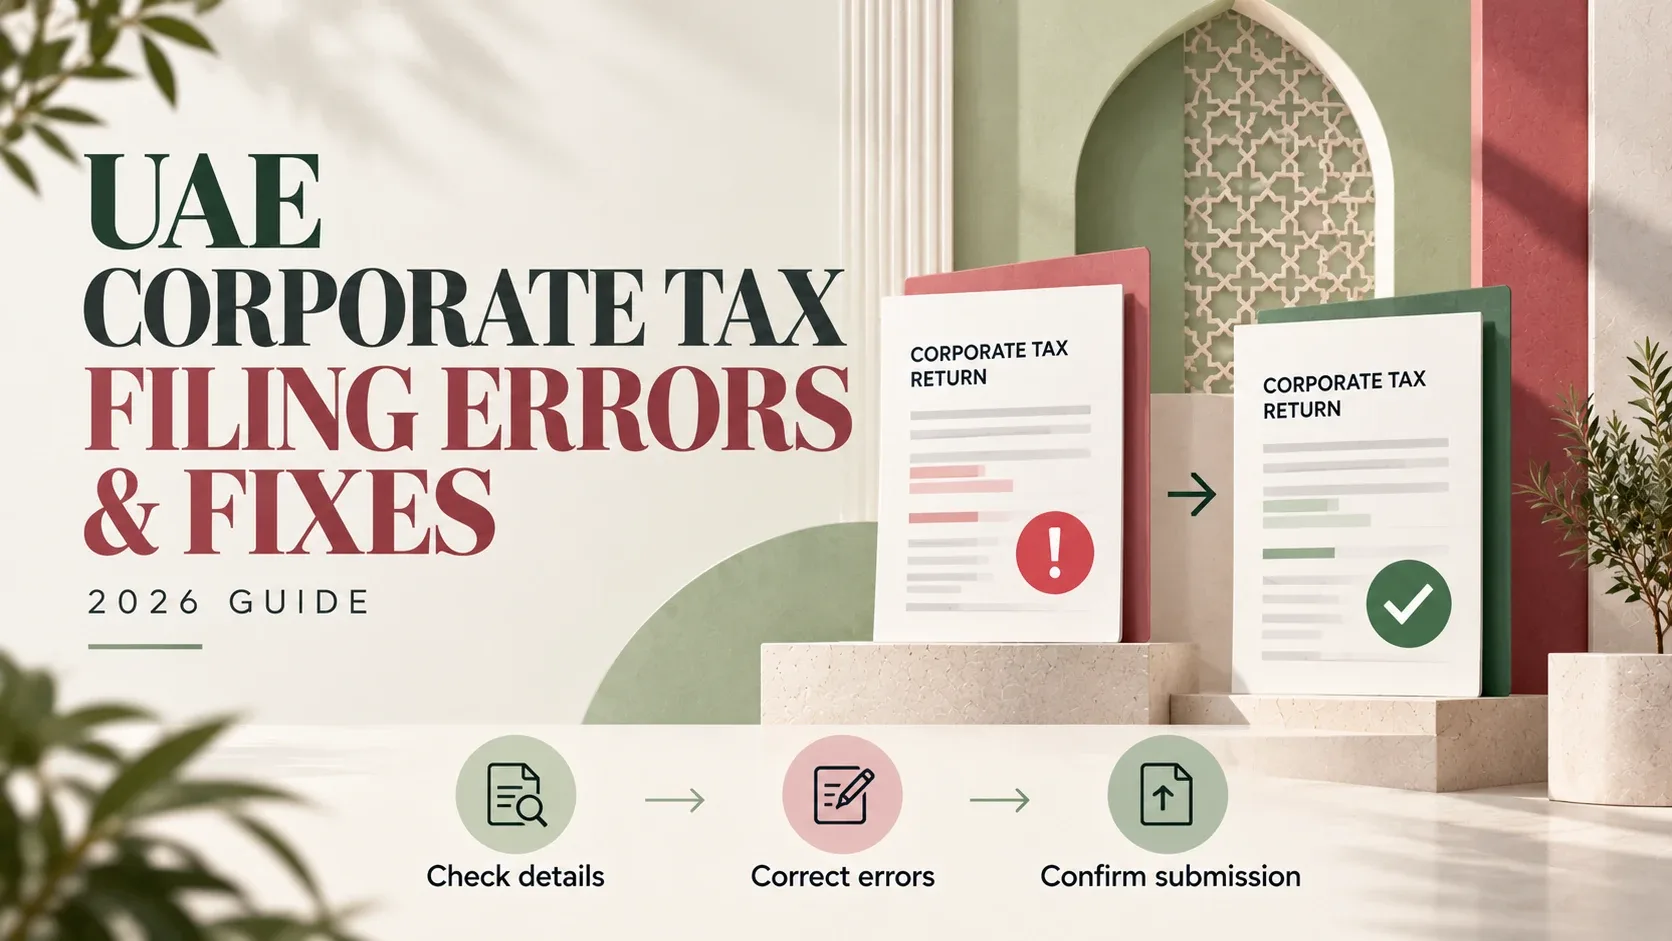
عملية التصحيح العامة هي:
قم بتسجيل الدخول إلى بوابة EmaraTax الرسمية.
افتح حساب ضريبة الشركات ذي الصلة.
حدد الفترة الضريبية المعمول بها.
قم بمراجعة حالة الإرجاع ورسائل التحقق من الصحة.
تحديد القسم غير الصحيح أو غير الكامل.
تصحيح المعلومات باستخدام السجلات الداعمة.
إعادة التحقق من حسابات الضرائب والجداول المطلوبة.
أرسل الإقرار واحفظ الإقرار.
لا تفترض أن الإقرار قد تم تقديمه لمجرد إدخال الأرقام أو حفظها.
كيف يمكنك تصحيح الأرقام المالية غير الصحيحة؟
تبدأ حسابات ضريبة الشركات عمومًا بالدخل المحاسبي، متبوعًا بالتسويات الضريبية المطبقة.
قبل التقديم، قم بمطابقة الإرجاع مع البيانات المالية للشركة.
على سبيل المثال:
يمكن أن تؤدي الإيرادات المفقودة البالغة 100.000 درهم إلى تغيير الدخل الخاضع للضريبة وضريبة الشركات المستحقة.
يجب على الشركات مراجعة ما إذا كانت التعديلات أو الإعفاءات أو الإعفاءات الأخرى تؤثر على الحساب النهائي.
ماذا لو تم تقديم الإقرار الضريبي للشركات بالفعل؟
يتطلب الخطأ الذي يتم اكتشافه بعد الإرسال الناجح عملية مختلفة عن إصلاح رسالة التحقق من الصحة.
بموجب قواعد التصحيح المعمول بها، فإن بعض أخطاء الفترة السابقة قللت من قيمة ضريبة الشركات 10,000 درهم أو أقل قد يتم تصحيحها في عائد لاحق مؤهل.
قد تتطلب الأخطاء المؤهلة الأخرى الكشف الطوعي الرسمي.
على سبيل المثال، إذا كان الإقرار المقدم مسبقًا أقل من قيمته الحقيقية ضريبة الشركات بمبلغ 15,000 درهم إماراتي، تحتاج الشركة بشكل عام إلى تقييم متطلبات الإفصاح الطوعي.
يجب على الشركات توثيق الخطأ وتاريخ الاكتشاف والحسابات المصححة والأدلة الداعمة قبل تطبيق الإجراء المناسب.
ما هي المواعيد النهائية لتقديم الطلبات والعقوبات؟
عادةً ما تكون الإقرارات الضريبية للشركات والمدفوعات ذات الصلة مستحقة خلال تسعة أشهر من انتهاء الفترة الضريبية ذات الصلة.
الغرامة العامة للتأخير هي 500 درهم شهرياً أو جزء منها خلال الـ 12 شهراً الأولى، وتزيد إلى 1000 درهم شهرياً أو جزء منه بعد ذلك.
الشركات لا ينبغي أن تفترض أن محاولة التقديم غير الناجحة تمدد الموعد النهائي تلقائيًا.
ويجب توثيق الصعوبات الفنية وإثارتها على الفور مع اتفاقية التجارة الحرة.
كيف يمكن للشركات منع أخطاء التسجيل؟
أفضل نهج هو مراجعة السجلات المحاسبية قبل البدء في العودة.
يجب على الشركات التوفيق بين دفتر الأستاذ العام والمبيعات والمشتريات والبيانات المصرفية والبيانات المالية.
تأكد من صحة معلومات الفترة الضريبية والإيرادات والتسويات الضريبية والخسائر المتاحة وانتخابات الإعفاء المعمول بها.
احتفظ بالمستندات الداعمة التي يمكن الوصول إليها في حالة طلب اتفاقية التجارة الحرة التحقق.
بشكل عام، يجب الاحتفاظ بسجلات ضريبة الشركات في دولة الإمارات العربية المتحدة لمدة سبع سنوات بعد نهاية الفترة الضريبية ذات الصلة.
كيف يمكن لـ Vinimay المساعدة في تجنب أخطاء تقديم ضرائب الشركات؟
إن مسك الدفاتر الدقيق يقلل من مخاطر التناقضات بين السجلات المالية والإقرارات الضريبية.
فينيماي يقدم ميزات محاسبية عامة لإدارة فواتير المبيعات والمشتريات والنفقات ودفاتر العملاء والبائعين والمدفوعات والتقارير المالية.
يمكن لهذه الوظائف أن تساعد الشركات على تنظيم معلومات المعاملات وتحديد التناقضات قبل أن يقوم المحاسبون بإعداد الإقرارات الضريبية للشركات.
لكن، لم يتم التحقق بشكل مستقل من حسابات ضريبة الشركات الخاصة بشركة Vinimay في دولة الإمارات العربية المتحدة، والتحقق من صحة الإقرارات، ومعالجة الإفصاح الطوعي، وقدرات التقديم المباشر لـ EmaraTax.
يجب على الشركات التأكد من هذه الوظائف بشكل منفصل قبل الاعتماد على البرنامج لتقديم الإقرارات الضريبية القانونية.
Frequently Asked Questions
Related Topics
Published by prachi kahar
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.