ماذا تعني تغييرات اتفاقية التجارة الحرة وقانون الإجراءات الضريبية لعام 2026 بالنسبة للامتثال؟
إجابة سريعة: تقدم تعديلات قانون الإجراءات الضريبية لعام 2026 في دولة الإمارات العربية المتحدة مواعيد نهائية أكثر وضوحًا لاسترداد الضرائب، وإجراءات إفصاح طوعية محدثة، ومتطلبات حفظ سجلات موسعة في بعض الحالات، وصلاحيات تدقيق منقحة لاتفاقية التجارة الحرة. الشركات يجب مراجعة الأرصدة الدائنة الضريبية وتصحيح الأخطاء على الفور والاحتفاظ بسجلات محاسبية موثوقة لتظل متوافقة.
أدخلت دولة الإمارات العربية المتحدة تغييرات مهمة على إطار الامتثال الضريبي في عام 2026. وتؤثر هذه التغييرات على الشركات المسجلة لضريبة القيمة المضافة (VAT) وضريبة الشركات والضرائب الفيدرالية الأخرى.
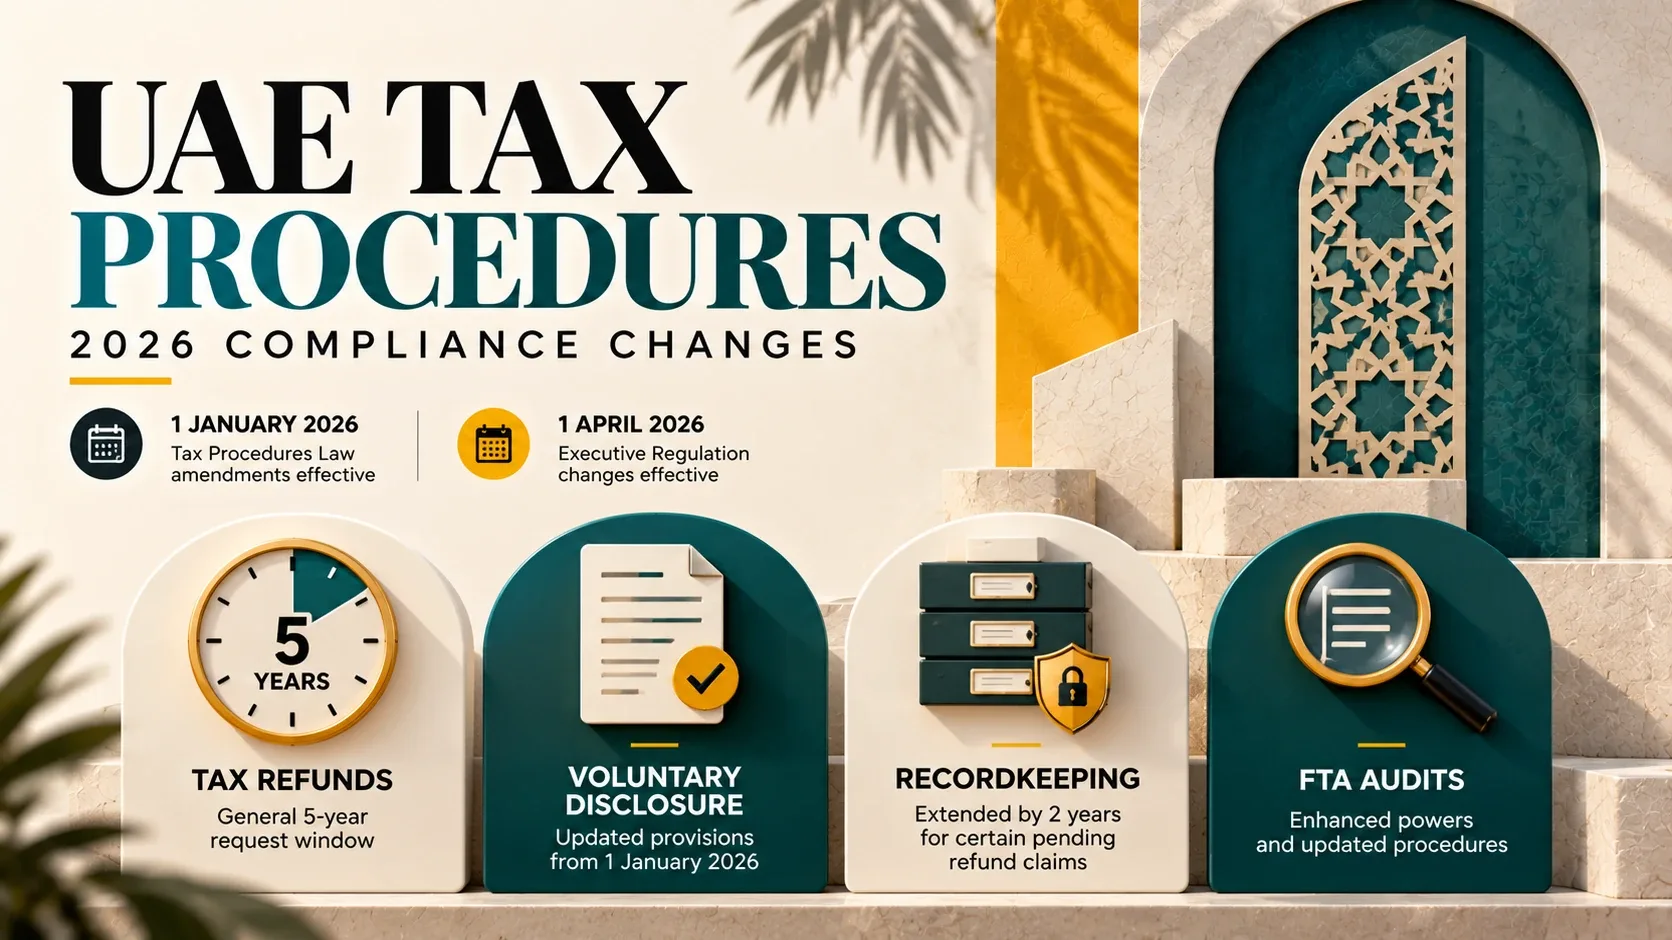
مرسوم بقانون اتحادي رقم (17) لسنة 2025 بتعديل قانون الإجراءات الضريبية 1 يناير 2026. دخلت التغييرات الإضافية على اللائحة التنفيذية حيز التنفيذ 1 أبريل 2026.
يساعد فهم هذه التحديثات الشركات على تجنب استرداد المبالغ المفقودة ومشاكل التوثيق والنزاعات الضريبية.
ما الذي تغير في قانون الإجراءات الضريبية الإماراتي عام 2026؟
وتركز التعديلات على تحسين إجراءات الامتثال وحقوق دافعي الضرائب وإدارة الضرائب.
تؤثر هذه التغييرات على إدارة الضرائب بدلاً من زيادة معدلات ضريبة القيمة المضافة العادية أو ضريبة الشركات تلقائيًا.
ما هي قاعدة استرداد الضريبة الخمسية الجديدة؟
الشركات مع أرصدة الائتمان الضريبي المؤهلة عموما خمس سنوات من نهاية الفترة الضريبية ذات الصلة لطلب استرداد الأموال أو استخدام الرصيد لتسوية الالتزامات الضريبية.
على سبيل المثال، قد يكون لدى الشركة فائض في ضريبة القيمة المضافة القابلة للاسترداد متبقية في حسابها الضريبي.
وبموجب الإطار المعدل، ينبغي لها مراجعة متى نشأ هذا الرصيد وما إذا كانت فترة التقادم تقترب.
تنطبق أحكام خاصة عندما ينشأ الائتمان بالقرب من أو بعد انتهاء الفترة العادية.
تسمح القواعد الانتقالية أيضًا بالمطالبة ببعض الأرصدة الدائنة القديمة خلال عام واحد اعتبارًا من 1 يناير 2026.
كيف تغيرت قواعد الإفصاح الطوعي؟
يتم استخدام الإفصاح الطوعي لتصحيح الأخطاء المؤهلة في الإقرارات الضريبية السابقة أو التقييمات أو طلبات استرداد الأموال.
توضح تعديلات 2026 كيفية عمل عملية الإفصاح جنبًا إلى جنب مع أحكام القيود واسترداد الأموال المحدثة.
على سبيل المثال، يجب على الشركة التي تكتشف المبيعات الخاضعة للضريبة المحذوفة تحديد ما إذا كان الخطأ يتطلب إفصاحًا طوعيًا رسميًا أو طريقة تصحيح أخرى مسموح بها.
يجب على الشركات توثيق الأرقام الأصلية والمبالغ المصححة وأسباب الخطأ وتاريخ الاكتشاف.
ولا تعني التعديلات أن كل خطأ محاسبي صغير يتطلب تلقائيًا نفس عملية التصحيح.
ما هي متطلبات حفظ السجلات الجديدة؟
يجب على الشركات الحفاظ السجلات المحاسبية والمستندات الداعمة للفترات القانونية المعمول بها.
تشمل الفترات الدنيا العامة ما يلي:
توفر تعديلات أبريل 2026 إضافة إضافية تمديد لمدة عامين للفترات الضريبية المرتبطة بمطالبات استرداد الأموال المؤهلة المقدمة قبل الموعد النهائي للتقادم حيث لم تصدر الهيئة الاتحادية للضرائب قرارها.
كما يتناول قرار اتفاقية التجارة الحرة رقم (4) لسنة 2026 قواعد الاحتفاظ بالمعلومات الواردة في السجلات المحاسبية والدفاتر التجارية.
يجب على الشركات الاحتفاظ بالفواتير ودفاتر الأستاذ والبيانات المصرفية والمستندات الداعمة بتنسيق يسهل الوصول إليه.
كيف تؤثر التغييرات على عمليات التدقيق الضريبي لاتفاقية التجارة الحرة؟
يتناول إطار الإجراءات الضريبية المحدث الظروف التي يجوز فيها للهيئة الاتحادية للضرائب إجراء عمليات تدقيق أو إصدار تقييمات تتجاوز فترة التقادم العادية.
وتشمل هذه المواقف المحددة التي تتضمن طلبات استرداد الأموال المقدمة قرب نهاية فترة التقادم.
تتناول التعديلات أيضًا الحفاظ على الوثائق والأصول أو حجزها لأغراض الفحص.
لا ينبغي للشركات أن تفترض أن الفترة الضريبية يصبح من المستحيل فحصها مباشرة بعد انتهاء فترة التقادم العادية.
تظل السجلات الدقيقة وسجلات المعاملات الواضحة مهمة.
ما الذي تغير فيما يتعلق بمعلومات دافعي الضرائب؟
وتوضح التعديلات الظروف التي يجوز فيها الإفصاح عن معلومات دافعي الضرائب إلى السلطات الحكومية المختصة.
كما أنها تعزز الضمانات المتعلقة بالسرية والاستخدام المسموح به ونطاق تبادل المعلومات.
بشكل منفصل، يسمح التشريع لاتفاقية التجارة الحرة بإصدار توجيهات رسمية ملزمة بشأن تفسير وتطبيق التشريعات الضريبية.
يجب على الشركات مراقبة قرارات اتفاقية التجارة الحرة والتوجيهات والتوضيحات المنشورة بدلاً من الاعتماد حصريًا على الإرشادات القديمة.
ما الذي يجب على الشركات في دولة الإمارات العربية المتحدة فعله للبقاء ملتزمة؟
الشركات وينبغي مراجعة إجراءاتهم المحاسبية والضريبية الحالية.
تتضمن القائمة المرجعية العملية ما يلي:
التوفيق بين ضريبة القيمة المضافة وسجلات ضريبة الشركات.
مراجعة الأرصدة الدائنة الضريبية المستحقة.
تحديد المواعيد النهائية للحد من استرداد الأموال.
التحقيق في الإقرارات الضريبية غير الصحيحة على الفور.
الحفاظ على الفواتير والسجلات الداعمة.
مراجعة فترات الاحتفاظ بالمستندات المعمول بها.
مراقبة قرارات وتوضيحات اتفاقية التجارة الحرة الجديدة.
إعداد السجلات لعمليات التدقيق الضريبي المحتملة.
على سبيل المثال، يجب على الشركة التجارية التوفيق بانتظام بين المبيعات والمشتريات والبيانات المصرفية والإقرارات الضريبية بدلا من الانتظار حتى فحص اتفاقية التجارة الحرة.
كيف يمكن لشركة Vinimay المساعدة في الاستعداد للامتثال الضريبي في دولة الإمارات العربية المتحدة؟
تساعد المعلومات المحاسبية المنظمة الشركات على تحديد التناقضات وإعداد الوثائق الضريبية.
فينيماي يوفر أدوات عامة لفواتير المبيعات، وتسجيل المشتريات، وتتبع النفقات، ودفاتر حسابات العملاء والموردين، والمخزون والتقارير المالية.
يمكن أن تساعد هذه الميزات الشركات في تنظيم سجلات المعاملات لمراجعة المحاسبين والتسويات وإعداد الإقرارات الضريبية.
لكن، لم يتم التحقق بشكل مستقل من مراقبة أهلية استرداد الأموال الخاصة بشركة Vinimay في دولة الإمارات العربية المتحدة، وتقديم الإفصاح الطوعي، والامتثال لمراجعة اتفاقية التجارة الحرة (FTA)، وقدرات التكامل مع EmaraTax..
يجب على الشركات تأكيد وظيفة الامتثال المطلوبة والحصول على مشورة متخصصة عند الضرورة.
خاتمة
تتطلب تعديلات عام 2026 على قانون الإجراءات الضريبية الإماراتي ولائحته التنفيذية من الشركات إيلاء اهتمام أكبر لاسترداد الضرائب، والإفصاحات الطوعية، والاحتفاظ بالسجلات، وإجراءات تدقيق اتفاقية التجارة الحرة. اعتبارًا من 1 يناير 2026، يحدد القانون المعدل بشكل عام فترة خمس سنوات لطلب استرداد الائتمان الضريبي أو استخدام الأرصدة الدائنة، مع مراعاة استثناءات محددة. توضح التغييرات التنظيمية الإضافية التي تسري اعتبارًا من 1 أبريل 2026 إجراءات استرداد الأموال والتزامات حفظ السجلات، بما في ذلك متطلبات الاحتفاظ الإضافية لطلبات استرداد الأموال المعلقة. يجب على الشركات مراجعة سجلاتها الضريبية، وتصحيح الأخطاء على الفور، وتتبع المواعيد النهائية، وطلب المشورة المهنية عند الضرورة. <استشهاد بالمراجع={["turn524491search0"،turn524491search1"]} />
بالنسبة لتنظيم الفواتير والسجلات اليومية، يمكن للشركات أيضًا استخدامها برنامج الفوترة المجاني ثنائي اللغة من Vinimayلإنشاء الفواتير باللغتين الإنجليزية والهندية وإدارة فواتير المبيعات وتنظيم سجلات المعاملات. يمكن لبرنامج إعداد الفواتير المجاني هذا أن يدعم مسك الدفاتر الروتينية وإعداد الضرائب.
Frequently Asked Questions
Related Topics
Published by prachi kahar
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.