من يحتاج إلى بيانات مالية مدققة لضريبة الشركات؟
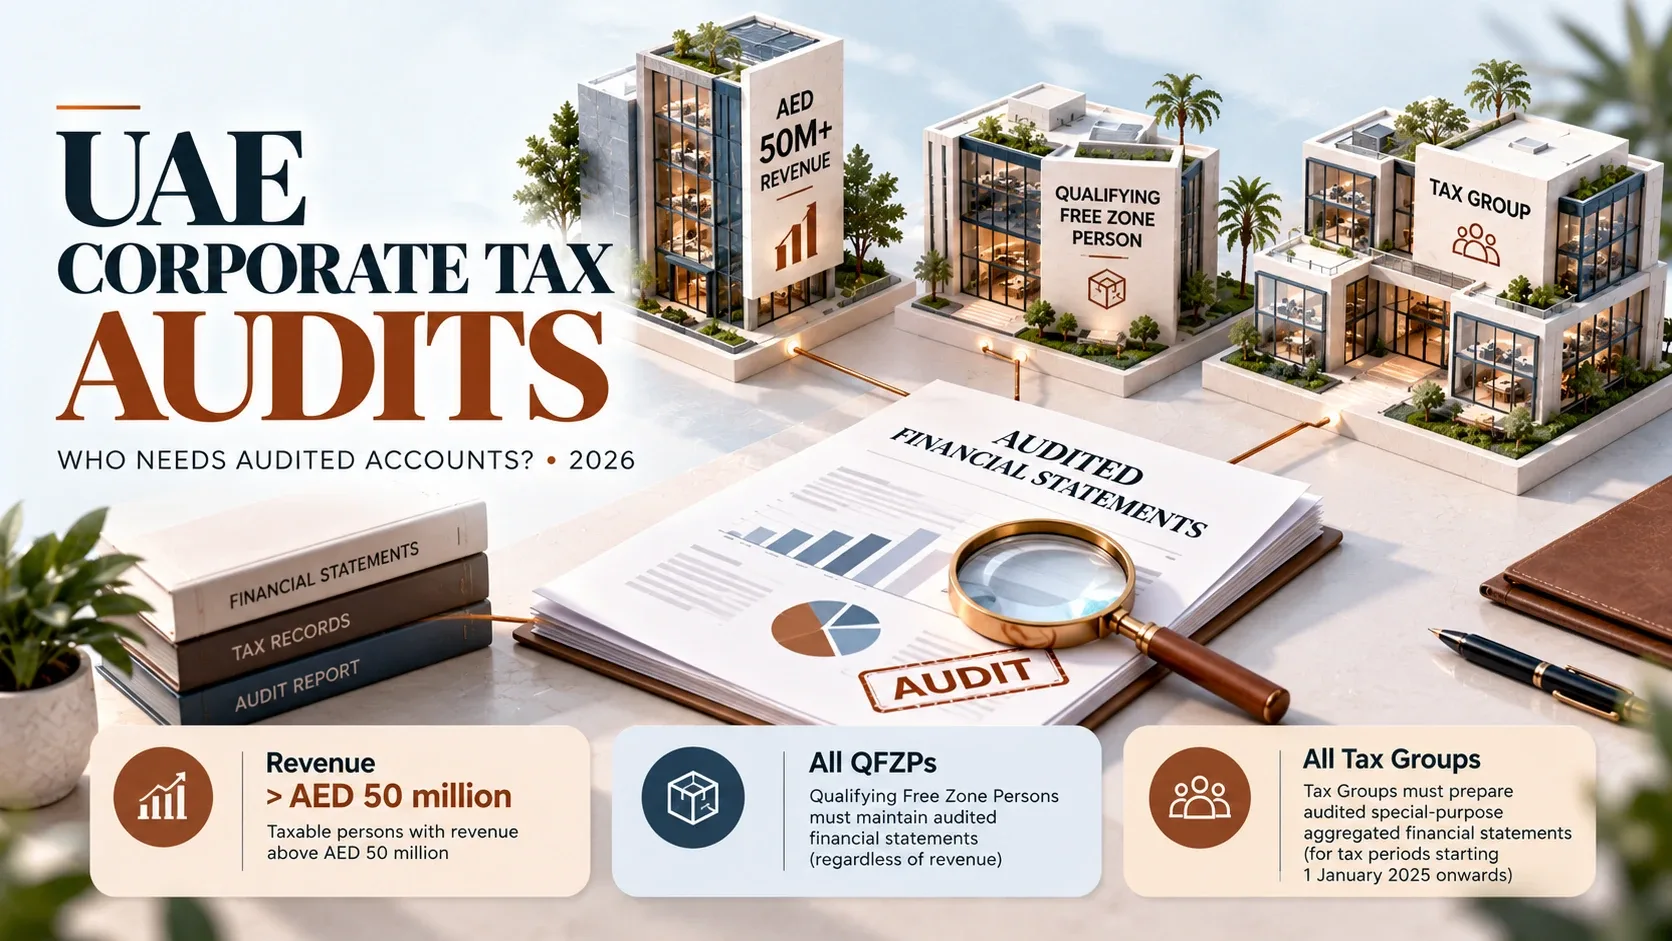
إجابة سريعة: بموجب قواعد ضريبة الشركات في دولة الإمارات العربية المتحدة، تكون البيانات المالية المدققة مطلوبة عمومًا للأشخاص الخاضعين للضريبة الذين تزيد إيراداتهم عن 50 مليون درهم إماراتي، وجميع الأشخاص المؤهلين في المناطق الحرة (QFZPs)، ومجموعات ضريبة الشركات. يجب على المجموعات الضريبية إعداد بيانات مالية مجمعة مدققة لأغراض خاصة. تنطبق هذه القواعد على الفترات الضريبية التي تبدأ في أو بعد 1 يناير 2025.
العديد من الشركاتفي دبي وأبو ظبي والإمارات الأخرى غير متأكدين مما إذا كانوا بحاجة إلى تدقيق قانوني بعد التسجيل الضريبي للشركات.
قامت الهيئة الاتحادية للضرائب (FTA) ووزارة المالية (MoF) بإدخال متطلبات محددة للتدقيق. لكن، لا يعني التسجيل الضريبي للشركات تلقائيًا أن كل شركة تحتاج إلى حسابات مدققة.
1. ما هي البيانات المالية المدققة؟
البيانات المالية المدققة هي تقارير مالية يتم فحصها من قبل مدقق حسابات مستقل.
يقوم المدقق بمراجعة المعلومات المحاسبية للأعمال والأدلة الداعمة قبل إبداء الرأي حول ما إذا كانت البيانات المالية معروضة بشكل عادل ضمن إطار إعداد التقارير المعمول به.
تتضمن البيانات الشائعة الميزانية العمومية وبيان الأرباح والخسائر وبيان التدفق النقدي والملاحظات المصاحبة.
تساعد هذه التقارير في دعم حسابات ضريبة الشركات وتحسين موثوقية التقارير المالية.
2. ما هي الشركات في دولة الإمارات العربية المتحدة التي يجب أن يكون لديها حسابات مدققة؟
ويحدد القرار الوزاري رقم 84 لسنة 2025 ثلاث فئات رئيسية.
تنطبق المتطلبات على الفترات الضريبية التي تبدأ في أو بعد 1 يناير 2025.
وبالنسبة للفترات الضريبية السابقة، يستمر تطبيق القرار الوزاري رقم 82 لسنة 2023.
3. ما هو حد التدقيق البالغ 50 مليون درهم إماراتي؟
ينطبق حد الـ 50 مليون درهم على الإيرادات، وليس على الأرباح الخاضعة للضريبة.
على سبيل المثال:
الحد القانوني هو إيرادات تتجاوز 50 مليون درهم.
وبالتالي، فإن الأعمال التجارية ذات الإيرادات الكبيرة ولكن الأرباح المنخفضة لا تزال بحاجة إلى بيانات مالية مدققة.
بالنسبة للأشخاص غير المقيمين الخاضعين للضريبة، فإن حساب الإيرادات ذات الصلة يأخذ في الاعتبار بشكل عام الدخل من خلال المنشآت الدائمة في دولة الإمارات العربية المتحدة أو الروابط الخاضعة للضريبة.
4. هل يجب على شركات المنطقة الحرة أن يكون لديها بيانات مالية مدققة؟
يجب على شخص المنطقة الحرة المؤهل إعداد البيانات المالية المدققة والاحتفاظ بها بغض النظر عن إيراداتها.
على سبيل المثال، لا تزال المناطق الحرة في قطر التي تحقق إيرادات سنوية تبلغ 2 مليون درهم إماراتي بحاجة إلى حسابات مدققة.
ومع ذلك، لا يتم تصنيف كل شركة في المنطقة الحرة تلقائيًا على أنها منطقة حرة آمنة.
قد تقع أعمال المنطقة الحرة التي لا تتمتع بوضع QFZP خارج نطاق التدقيق الضريبي للشركات شرط ألا تتجاوز إيراداتها 50 مليون درهم.
مهم: قد تطلب سلطات المنطقة الحرة الفردية بشكل منفصل حسابات مدققة بموجب قواعد الترخيص أو القواعد التنظيمية.
5. ما هي قواعد التدقيق الخاصة بمجموعات ضرائب الشركات؟
ضريبة الشركات المجموعات لديها متطلبات منفصلة.
من الفترات الضريبية التي تبدأ في أو بعد 1 يناير 2025، يجب على جميع مجموعات ضرائب الشركات إعداد بيانات مالية مجمعة مدققة لأغراض خاصةبغض النظر عن إيرادات المجموعة.
لا يُطلب من أعضاء المجموعة الفردية إعداد بيانات مالية مستقلة مدققة فقط لأغراض ضريبة الشركات.
يجب على الشركة الأم التأكد من توثيق حسابات الشركة الأعضاء والأرصدة بين الشركات الشقيقة وتعديلات التجميع المطلوبة بشكل صحيح.
نشرت الهيئة الاتحادية للضرائب إرشادات مخصصة بشأن البيانات المالية للمجموعة الضريبية ومتطلبات التدقيق الخاصة بها.
6. متى يجب إعداد البيانات المالية المدققة؟
وينبغي الانتهاء من التدقيق في الوقت المناسب لدعم التقارير الضريبية للشركات دقيقة.
عادة ما تكون الإقرارات الضريبية للشركات مستحقة خلال تسعة أشهر من انتهاء الفترة الضريبية.
يجب على الشركات التحقق مما إذا كانت تقارير التدقيق الخاصة بها يجب أن تصاحب ملفًا أو يتم الاحتفاظ بها لطلبات اتفاقية التجارة الحرة المحتملة.
بشكل عام، يجب الاحتفاظ بالسجلات الداعمة لضرائب الشركات لمدة سبع سنوات بعد الفترة الضريبية ذات الصلة.
7. ماذا يحدث إذا لم تقم الشركة بإعداد حسابات مدققة؟
قد يؤدي الفشل في إعداد البيانات المدققة المطلوبة إلى حدوث مشكلات في الامتثال الضريبي للشركات.
بالنسبة للمناطق الحرة المؤهلة، تعتبر متطلبات التدقيق ذات أهمية خاصة لأن الفشل في استيفاء الشروط المؤهلة قد يؤثر على أهلية الحصول على المعاملة الضريبية التفضيلية للشركات بنسبة 0٪.
يجب على الشركات مراجعة العقوبات الإدارية المطبقة والتزامات حفظ السجلات والعواقب الضريبية.
إن متطلبات التدقيق بموجب قانون ضرائب الشركات منفصلة أيضًا عن أي التزام تدقيق يفرضه البنك أو الجهة التنظيمية أو المساهمين أو سلطة المنطقة الحرة.
8. كيف يمكن لـ Vinimay مساعدة الشركات على الاستعداد لعمليات التدقيق؟
إن الاحتفاظ بسجلات محاسبية دقيقة طوال العام يجعل إعداد التدقيق أسهل.
فينيماي يوفر ميزات محاسبية عامة لإدارة:
فواتير المبيعات وسجلات الإيرادات.
فواتير الشراء والمصروفات.
دفاتر العملاء والموردين.
تاريخ المخزون والمعاملات.
القوائم المالية والتقارير المحاسبية.
يمكن أن تساعد هذه الوظائف الشركات على تنظيم السجلات وإعداد المعلومات للمدققين ومستشاري الضرائب.
لكن، لم يتم التحقق بشكل مستقل من تقارير التدقيق القانوني الخاصة بشركة Vinimay في دولة الإمارات العربية المتحدة، والامتثال للمعايير الدولية لإعداد التقارير المالية، وحسابات ضريبة الشركات، وقدرات تقديم EmaraTax..
تدعم برامج المحاسبة حفظ السجلات ولكنها لا تحل محل التدقيق المستقل.
خاتمة
تعتمد متطلبات التدقيق الضريبي للشركات في دولة الإمارات العربية المتحدة على إيرادات الشركة وحالتها الضريبية. بالنسبة للفترات الضريبية التي تبدأ في 1 يناير 2025 أو بعده، يجب على الشركات التي ليست جزءًا من مجموعة ضريبية الاحتفاظ ببيانات مالية مدققة إذا تجاوزت إيراداتها 50 مليون درهم إماراتي. يجب على كل شخص مؤهل في المنطقة الحرة (QFZP) أيضًا الاحتفاظ ببيانات مالية مدققة، بغض النظر عن الإيرادات. يجب على المجموعات الضريبية إعداد بيانات مالية مدققة ذات غرض خاص. يجب على الشركات أيضًا التحقق من متطلبات سلطة البر الرئيسي والمنطقة الحرة المنفصلة لضمان الامتثال الكامل.
لتبسيط المحاسبة اليومية، يمكن للشركات استخدامها برنامج الفوترة المجاني ثنائي اللغة من Vinimay لإنشاء الفواتير باللغتين الإنجليزية والهندية وإدارة فواتير المبيعات وتنظيم سجلات المعاملات. يدعم برنامج إعداد الفواتير المجاني هذا إعداد الفواتير المنهجية وحفظ السجلات لإعداد الضرائب.
Frequently Asked Questions
Related Topics
Published by prachi kahar
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.