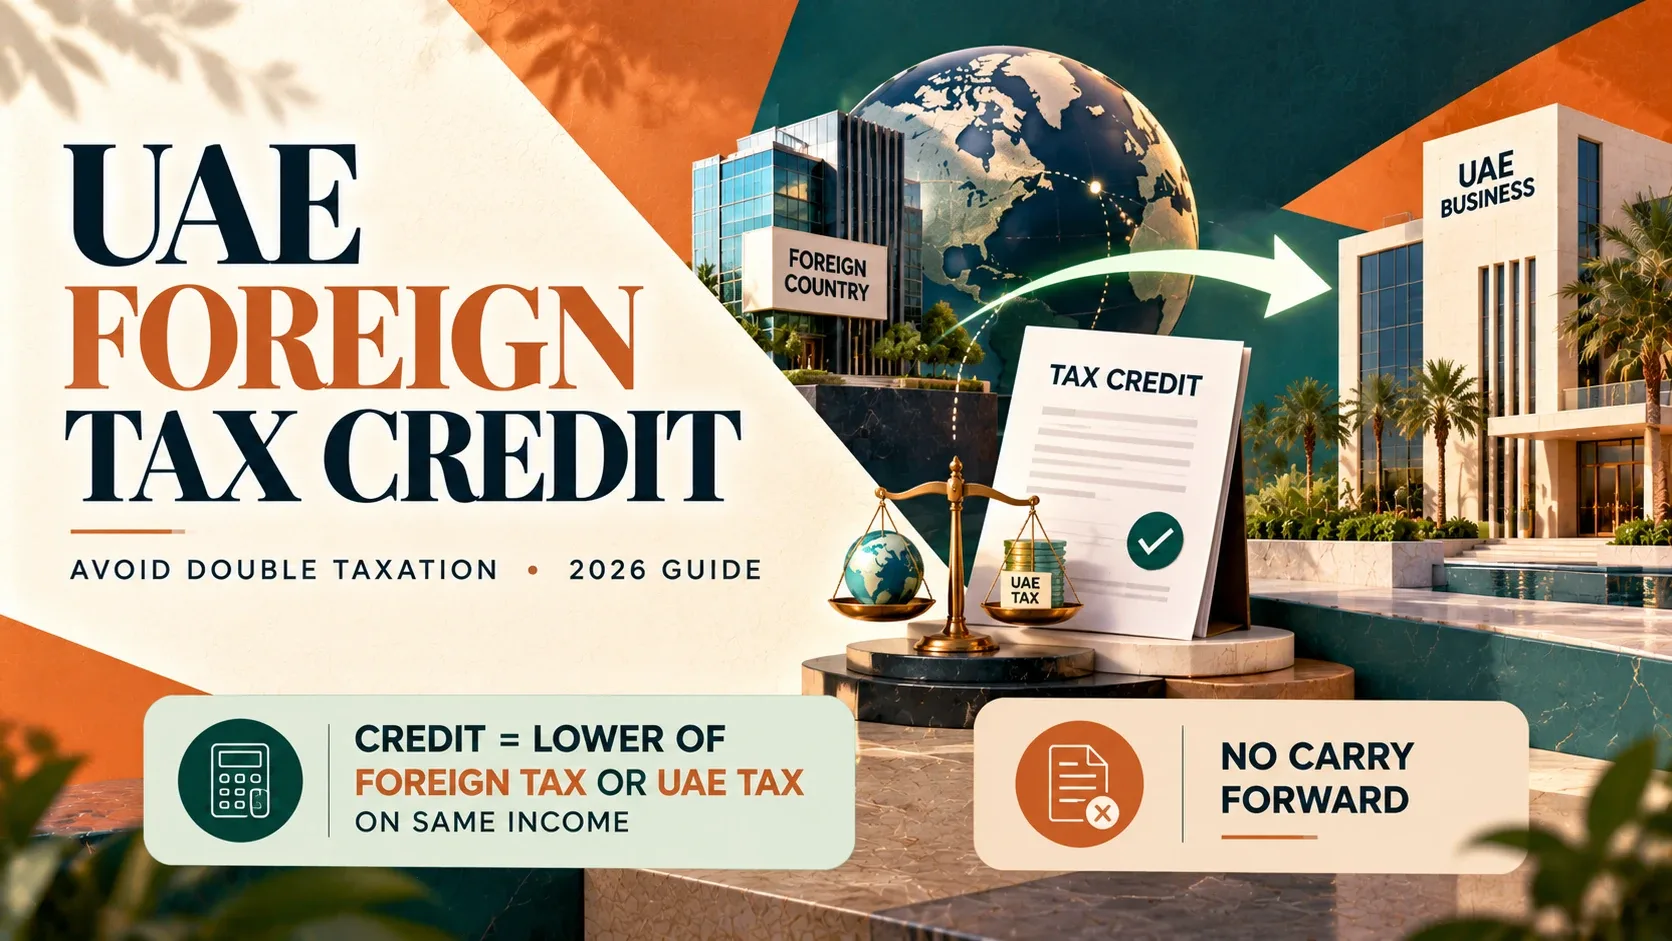
إجابة سريعة: يسمح الائتمان الضريبي الأجنبي في دولة الإمارات العربية المتحدة للشركات المؤهلة بتخفيض ضريبة الشركات الإماراتية المستحقة عندما يتم فرض ضريبة على نفس الدخل من المصدر الأجنبي في الخارج. يقتصر الائتمان على الضريبة الأجنبية المدفوعة أو ضريبة الشركات الإماراتية المنسوبة إلى هذا الدخل، أيهما أقل. لا يمكن ترحيل الاعتمادات غير المستخدمة أو استردادها.
الإمارات العربية المتحدةقد تكسب الشركات التي تمارس أعمالًا دولية دخلاً من العملاء أو الفروع أو الاستثمارات أو العمليات الأجنبية الأخرى في الخارج.
في بعض الأحيان، يتم فرض ضريبة على هذا الدخل في كل من الدولة الأجنبية والإمارات العربية المتحدة. ويساعد الائتمان الضريبي الأجنبي (FTC)، المنصوص عليه بموجب المادة 47 من قانون ضريبة الشركات في دولة الإمارات العربية المتحدة، على تقليل هذا الازدواج الضريبي.
ما هو الائتمان الضريبي الأجنبي؟
الائتمان الضريبي الأجنبي هو تخفيض في ضريبة الشركات في دولة الإمارات العربية المتحدة للضرائب الأجنبية المؤهلة المدفوعة على الدخل الذي يخضع له أيضًا الإمارات ضريبة الشركات.
على سبيل المثال، تحصل شركة إماراتية على دخل خاضع للضريبة في دولة أخرى وتدفع ضريبة الدخل هناك.
إذا تم تضمين هذا الدخل أيضًا في دخلها الخاضع للضريبة في دولة الإمارات العربية المتحدة، يجوز للشركة المطالبة بائتمان مقابل الالتزام الضريبي للشركات في دولة الإمارات العربية المتحدة.
الإعفاء متاح بموجب القانون المحلي لدولة الإمارات العربية المتحدة ولا يتطلب بالضرورة اتفاقية الازدواج الضريبي.
من يمكنه المطالبة بالائتمان الضريبي الأجنبي؟
قد يكون الشخص الخاضع للضريبة في دولة الإمارات العربية المتحدة مؤهلاً عندما:
يكسب دخلاً من مصادر أجنبية.
يتم تضمين الدخل في الدخل الخاضع للضريبة في دولة الإمارات العربية المتحدة.
يتم دفع أو دفع ضريبة أجنبية مؤهلة.
يتم الحفاظ على الأدلة الداعمة.
تم استيفاء حدود الائتمان المعمول بها.
ويجب أن تكون الضريبة الأجنبية مشابهة بدرجة كافية للضريبة على الشركات. لا تتأهل ضريبة القيمة المضافة الأجنبية العادية والرسوم الجمركية وضرائب المعاملات غير ذات الصلة تلقائيًا.
الدخل المعفي من ضريبة الشركات في دولة الإمارات العربية المتحدة لا يمكن عمومًا أن يولد ائتمانًا ضريبيًا أجنبيًا.
كيف يتم حساب الائتمان الضريبي الأجنبي؟
القاعدة الأساسية هي
الائتمان الضريبي الأجنبي = أقل من الضريبة الأجنبية وضريبة الشركات الإماراتية المنسوبة إلى نفس الدخل
مثال:
يمكن للأعمال المطالبة 18,000 درهم وليس 30,000 درهم بالكامل.
يفترض المثال أن الدخل ذي الصلة يقع ضمن النطاق الضريبي الفعلي لدولة الإمارات العربية المتحدة بنسبة 9%. تعتمد حسابات الائتمان الفعلية على الدخل الإجمالي الخاضع للضريبة للشركة والتعديلات وتخصيص الدخل الأجنبي.
ماذا يحدث إذا كانت الضريبة الأجنبية أقل من الضريبة الإماراتية؟
إذا كانت الضريبة الأجنبية المدفوعة أقل من الضريبة الإماراتية المطبقة على نفس الدخل، فإن الائتمان يقتصر على الضريبة الأجنبية.
على سبيل المثال:
ويقلل الائتمان من التزامات دولة الإمارات العربية المتحدة ولكنه لا يلغيها بالضرورة.
هل يمكن ترحيل الإعفاءات الضريبية الأجنبية غير المستخدمة؟
لا. لا يمكن ترحيل الاعتمادات الضريبية الأجنبية غير المستخدمة أو ترحيلها إلى الخلف بموجب المادة 47.
كما أنها غير قابلة للاسترداد.
على سبيل المثال، إذا دفعت شركة ما ضريبة أجنبية بقيمة 30,000 درهم إماراتي ولكن يمكنها المطالبة بمبلغ 18,000 درهم إماراتي فقط في الائتمان الإماراتي، فلا يمكن استخدام المبلغ الزائد البالغ 12,000 درهم إماراتي في فترة ضريبية لاحقة في دولة الإمارات العربية المتحدة.
ولذلك يجب على الشركات حساب الائتمان بعناية للسنة ذات الصلة.
ما هي السجلات المطلوبة للمطالبة بالائتمان؟
يجب أن تحتفظ الشركات بأدلة كافية تدعم الدخل والضرائب الأجنبية.
قد تشمل الوثائق ذات الصلة ما يلي:
تقييمات الضرائب الأجنبية.
حجب الشهادات الضريبية.
دليل على مدفوعات الضرائب الأجنبية.
بيانات الدخل في الخارج.
العقود والفواتير الداعمة.
البيانات المالية والحسابات.
معلومات أسعار الصرف ذات الصلة.
يجب تحويل مبالغ العملات الأجنبية إلى الدرهم الإماراتي باستخدام قواعد سعر صرف ضريبة الشركات المعمول بها في دولة الإمارات العربية المتحدة.
يعد التوثيق الدقيق أمرًا مهمًا لأن هيئة الضرائب الفيدرالية (FTA) قد تطلب أدلة أثناء المراجعة.
كيف يتم المطالبة بالائتمان الضريبي الأجنبي في EmaraTax؟
تطالب الشركات بالائتمانات المؤهلة من خلال الإقرار الضريبي للشركات.
يتضمن دليل الإقرارات الضريبية للشركات الخاص باتفاقية التجارة الحرة (FTA) أ جدول الائتمان الضريبي الأجنبي.
العملية العامة هي:
حساب الدخل من المصدر الأجنبي الخاضع للضريبة.
تحديد الضريبة الأجنبية المؤهلة.
احسب ضريبة الشركات في دولة الإمارات العربية المتحدة المنسوبة إلى هذا الدخل.
قارن كلا المبلغين لتحديد الائتمان المسموح به.
أدخل التفاصيل ذات الصلة في جدول الائتمان الضريبي الأجنبي.
أكمل وأرسل الإقرار الضريبي للشركات من خلال EmaraTax.
تتطلب اتفاقية التجارة الحرة معلومات حول الدولة والدخل الأجنبي ذي الصلة والالتزام الضريبي الأجنبي والأدلة الداعمة.
تكون الإقرارات الضريبية للشركات مستحقة عمومًا في غضون تسعة أشهر بعد انتهاء الفترة الضريبية.
كيف يمكن لـ Vinimay مساعدة الشركات على إدارة سجلات الدخل الأجنبي؟
تساعد السجلات المحاسبية الدقيقة الشركات على تحديد الدخل الأجنبي ودعم حساباتها الضريبية.
فينيماي يقدم الفواتير العامة، وتسجيل المبيعات والمشتريات، ودفاتر حسابات العملاء والموردين، وتتبع الدفعات، وميزات إعداد التقارير المالية.
يمكن أن تساعد هذه الأدوات في تنظيم معلومات المعاملات للمحاسبين الذين يقومون بمراجعة الدخل الأجنبي والنفقات ذات الصلة.
لكن، لم يتم التحقق بشكل مستقل من حسابات الائتمان الضريبي الأجنبي الخاصة بشركة Vinimay في الإمارات العربية المتحدة، وتقييمات الضرائب الدولية، والتحقق من صحة وثائق الضرائب الأجنبية وقدرات تقديم EmaraTax..
يجب على الشركات أن تحسب بشكل مستقل أهليتها الائتمانية باستخدام إرشادات اتفاقية التجارة الحرة الحالية.
خاتمة
يساعد الائتمان الضريبي الأجنبي في دولة الإمارات العربية المتحدة الشركات على تجنب دفع ضريبة الشركات مرتين على نفس دخل المصدر الأجنبي. إذا تم دفع ضريبة أجنبية على الدخل الخاضع للضريبة أيضًا في دولة الإمارات العربية المتحدة، فيمكن للشركة المؤهلة المطالبة بائتمان مقابل التزاماتها الضريبية على الشركات في دولة الإمارات العربية المتحدة. يقتصر الائتمان على الضريبة الأجنبية المدفوعة وضريبة الشركات الإماراتية المستحقة على هذا الدخل، أيهما أقل. لا يمكن عمومًا ترحيل الاعتمادات غير المستخدمة إلى الأمام أو الخلف، لذلك يجب على الشركات الاحتفاظ بالمستندات الداعمة والسجلات الضريبية الدقيقة. <استشهاد بالمراجع={["turn642242search0"،turn642242search6"]} />
لتبسيط المحاسبة اليومية، يمكن للشركات استخدامها برنامج الفوترة المجاني ثنائي اللغة من Vinimayلإنشاء الفواتير باللغتين الإنجليزية والهندية وإدارة فواتير المبيعات وتنظيم سجلات المعاملات. يدعم برنامج إعداد الفواتير المجاني هذا إعداد الفواتير المنهجية وحفظ السجلات لإعداد الضرائب.
Frequently Asked Questions
Related Topics
Published by prachi kahar
Our editorial and compliance specialists create practical guides, tax calculation rules, and operational strategies to empower Indian small business owners and accountants.